Steel Rebar Market

钢筋市场研究报告信息按类型(普通、变形)、按最终用途(基础设施、住宅、商业)和按地区 - 全球预测到2035年
ID: MRFR/CnM/8153-CR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Steel Rebar Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.16%
2024 Market Size$ 244,170 Million
2025 Market Size$ 254,332.41 Million
2035 Market Size$ 382,380.58 Million
Key Players
ArcelorMittal
Nucor Corporation
Tata Steel
POSCO
Steel Authority of India Limited
China National Building Material Group
Opportunities
  • Urbanization Trends
  • Market Growth Projections
  • Regulatory Frameworks and Standards

Steel Rebar Market 摘要

根据MRFR的分析,钢筋市场规模在2024年预计为244170.0百万美元。预计钢筋行业将从2025年的254332.41百万美元增长到2035年的382380.58百万美元,在2025年至2035年的预测期内,年均增长率(CAGR)为4.16%。

主要市场趋势和亮点

钢筋市场因城市化和可持续发展倡议而有望增长。

  • 北美仍然是钢筋最大的市场,得益于强劲的建筑活动。
  • 亚太地区是增长最快的市场,受到快速城市化和基础设施发展的推动。
  • 建筑部门主导市场,而基础设施部门由于政府投资的增加而经历最快的增长。
  • 建筑活动的增加和政府基础设施投资是推动市场前进的关键因素。

市场规模与预测

2024市场规模 244170.0(百万美元)
2035市场规模 382380.58(百万美元)
年均增长率(2025 - 2035) 4.16%

主要参与者

阿塞洛米塔尔(LU),纽柯公司(US),塔塔钢铁(IN),浦项制铁(KR),印度钢铁局(IN),中国建筑材料集团(CN),JSW钢铁(IN),贾尔达乌S.A.(BR),商业金属公司(US)

Steel Rebar Market Drivers

城市化趋势

快速城市化是全球钢筋市场行业的关键驱动因素。随着人口向城市中心迁移,对住宅和商业建筑的需求不断增加,从而导致对建筑材料,特别是钢筋的需求上升。在许多发展中国家,预计到2035年城市化率将超过50%,这需要在住房和基础设施方面进行大量投资。这种城市扩张不仅推动了对钢筋的需求,还影响了其价格动态。预计城市地区的增长将有助于市场的扩展,预计到2035年市场价值将达到3822亿美元。

市场增长预测

全球钢筋市场行业正处于显著增长的态势,预计到2035年市场价值将达到3822亿美元。这一增长得益于2025年至2035年期间4.16%的年复合增长率(CAGR),反映出基础设施发展、城市化和技术进步等多种因素推动的需求稳定增加。市场的扩展可能吸引投资并促进创新,因为利益相关者寻求利用新兴机会。随着行业的发展,监测这些增长预测对于理解钢筋市场的未来格局至关重要。

监管框架和标准

全球钢筋市场行业受到监管框架和标准的显著影响,这些框架和标准规范了建筑实践。全球各国政府正在实施严格的法规,以确保建筑材料的安全性、可持续性和质量。遵守这些标准通常需要使用高等级的钢筋,这种钢筋能够承受环境压力并增强结构的耐久性。随着法规的演变,制造商被迫创新和改善其产品,从而推动市场增长。这种监管环境不仅塑造了对钢筋的需求,还鼓励在研究和开发方面进行投资,以满足新兴标准。

基础设施发展倡议

全球钢筋市场行业目前正因全球范围内广泛的基础设施发展倡议而经历激增。各国政府在交通网络、桥梁和城市发展项目上进行了大量投资,这些项目需要大量的钢筋。例如,预计到2024年全球基础设施支出将达到约2442亿美元,表明对建筑材料的强劲需求。这一趋势可能会持续,因为许多国家将基础设施作为刺激经济增长的手段。因此,预计对钢筋的需求将上升,推动市场的增长轨迹。

可持续性和环保实践

可持续性在全球钢筋市场行业中变得越来越重要,因为利益相关者优先考虑环保实践。建筑行业面临减少碳足迹的压力,导致对回收钢筋和可持续生产方法的需求不断增长。旨在促进绿色建筑实践的倡议正在获得关注,许多项目现在要求使用环保材料。这种向可持续性的转变预计将影响市场动态,因为采用环保实践的公司可能会获得竞争优势。对可持续性的重视可能会在未来几年重塑市场格局。

建筑技术进步

建筑方法的技术进步正在重塑全球钢筋市场行业。预制和先进加固技术等创新提高了钢筋在建筑项目中使用的效率和有效性。这些技术不仅减少了材料浪费,还改善了结构完整性,使其对建筑商和承包商具有吸引力。随着行业接受这些进步,对高质量钢筋的需求可能会增加。此外,智能技术在建筑中的整合预计将推动市场向前发展,因为利益相关者寻求优化资源利用并提高项目成果。

市场细分洞察

按应用:建筑(最大)与基础设施(增长最快)

在钢筋市场中,应用细分主要以建筑、基础设施、工业和住宅用途为特征。建筑部门作为最大的市场驱动因素,占据了整体需求的显著部分。基础设施应用也开始获得关注,因公共项目和城市发展的投资增加而展示出增长的份额。工业和住宅应用虽然对市场有所贡献,但在该细分市场中占比较小。

建筑:主导与基础设施:新兴

建筑部门在钢筋市场中仍然占据主导地位,主要受到城市化和基础设施发展的推动。该细分市场依赖钢筋来增强结构的强度和耐久性。另一方面,基础设施代表了一个新兴细分市场,受到政府倡议和对交通、能源及公用事业项目投资增加的推动。随着城市扩张并需要坚固的框架,该市场正在迅速增长,为制造商提供了丰厚的机会。这些细分市场的不同特征突显了市场内需求动态的差异。

按最终用途:建筑施工(最大)与道路施工(增长最快)

钢筋市场展示了多样化的最终用途细分,建筑施工占据了最大的市场份额。该部门受到城市化、基础设施发展和对住宅及商业项目投资增加的推动。另一方面,道路施工被认为是增长最快的细分市场,受到政府改善交通基础设施和增强区域连接的倡议的推动。对可持续性的关注和对耐用建筑材料的需求进一步巩固了这些细分市场在市场中的角色。

建筑施工(主导)与道路施工(新兴)

建筑施工在钢筋市场中仍然是主导细分,因城市化和高层建筑、商业中心及住宅综合体的建设需求持续。对结构完整性和安全性的需求确保了该部门对钢筋的持续消费。相比之下,道路施工正在迅速崛起,受益于公共交通基础设施支出的增加。该细分市场专注于改善道路、桥梁和高速公路,需高质量的钢筋以确保耐久性和强度。道路开发中的建筑实践标准的演变可能会进一步促进该部门的增长。

按类型:环氧涂层钢筋(最大)与不锈钢钢筋(增长最快)

钢筋市场受到对各种类型钢筋需求的显著影响,环氧涂层钢筋作为最大的细分市场脱颖而出。由于其耐腐蚀特性,该变体在增强混凝土结构方面至关重要,使其成为基础设施项目的理想选择。镀锌钢筋和黑色钢筋紧随其后,各自满足特定的建筑需求,而复合钢筋因其轻便和耐用的特性逐渐获得关注。

环氧涂层钢筋(主导)与不锈钢钢筋(新兴)

环氧涂层钢筋被视为钢筋市场中的主导细分,因其在高性能混凝土项目中的广泛应用。其优越的抗锈和耐腐蚀性能使其成为暴露在恶劣环境中的结构的首选。相反,不锈钢钢筋作为一种新兴的替代品,吸引了关注可持续建筑的行业。尽管其较高的成本构成了初始障碍,但长期的耐用性和减少的维护需求提升了其需求,特别是在优质基础设施项目中,长寿命被优先考虑。

按直径:20毫米到25毫米(最大)与超过25毫米(增长最快)

在钢筋市场中,直径细分展示了市场份额的独特分布。20毫米到25毫米类别作为最大细分,主要由于其在需要 substantial strength 的建筑应用中的广泛使用。紧随其后的是12毫米到16毫米和16毫米到20毫米的细分,满足不同的建筑需求和应用,尽管与主导的20毫米到25毫米细分相比,份额相对较小。钢筋直径细分中的增长趋势表明对大直径钢筋的强劲需求,特别是在基础设施项目中。超过25毫米的细分被认为是增长最快的,受到对高强度钢筋的基础设施项目需求的推动。城市化的加速和政府对基础设施的支出是推动这些直径类别增长的关键因素,市场需要适应以满足不断变化的建筑需求。

20毫米到25毫米(主导)与超过25毫米(新兴)

主导的20毫米到25毫米钢筋细分对建筑部门至关重要,特别是在需要增强混凝土结构的项目中。其特性包括强度与可加工性的平衡,使其成为建筑商的首选。该细分市场不仅服务于一般建筑项目,还在桥梁和高层建筑等大型基础设施中发挥着关键作用。相比之下,超过25毫米的新兴细分展示了显著的潜力,主要受到对增强承载能力的专业建筑应用的推动。随着全球基础设施开发的持续上升,对这种较厚钢筋的需求预计将加速,使其成为一个具有巨大增长前景的新兴领域。

按生产方法:热轧(最大)与冷轧(增长最快)

在钢筋市场中,生产方法展示了市场份额的多样化,热轧钢筋因其在建筑和基础设施应用中的普及而占据主导地位。冷轧钢筋虽然不如热轧广泛使用,但在需要更高强度和精度的领域正在获得关注。其他方法,如焊接和预应力钢筋,虽然重要但占比较小,满足工程和专业建筑项目中的小众应用。用于增强耐久性的钢筋广泛使用,补充了这些主导方法。

热轧(主导)与冷轧(新兴)

热轧钢筋因其成本效益和优越的灵活性而受到认可,使其成为大多数建筑项目的首选,从住宅到大型基础设施。其强度和易用性使其在市场中占据主导地位。另一方面,冷轧钢筋作为一种受欢迎的替代品正在崛起,特别是在需要精度和高强度的应用中。这种生产方法提供了增强的尺寸精度和表面光洁度,吸引了寻求可靠解决方案的建筑师和工程师,尤其是在要求苛刻的环境中。随着可持续性标准的提高,冷轧钢筋预计将因其在生态意识建筑中的价值而占据更大的市场份额。

获取关于Steel Rebar Market的更多详细见解

区域洞察

北美:稳定的增长环境

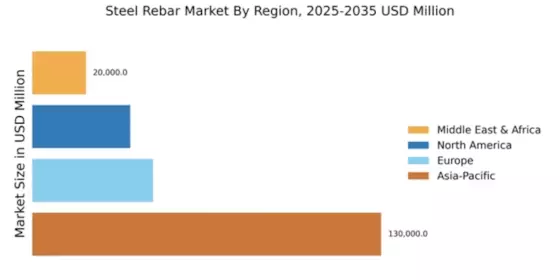
北美钢筋市场预计将稳步增长,受基础设施投资增加和强劲建筑行业的推动。该地区市场规模为365亿美元,正在经历对高质量钢筋的需求激增,特别是在住宅和商业项目中。对可持续建筑实践的监管支持也在增强市场动态,鼓励在钢筋生产中使用回收材料。美国和加拿大是市场的领导者,主要参与者如纽柯公司和商业金属公司占据主导地位。竞争格局的特点是成熟企业和新兴企业的混合,所有企业都在争夺市场份额。公司在生产过程中的创新和效率的关注至关重要,因为公司旨在在遵守环境法规的同时满足日益增长的需求。

欧洲:监管驱动的市场

欧洲的钢筋市场估计为450亿美元,受到旨在可持续性和建筑安全的严格法规的显著影响。该地区正在向环保材料转变,受到欧盟指令的推动,促进使用回收钢。这种监管环境正在促进创新,并增加对高性能钢筋解决方案的需求,这对现代基础设施项目至关重要。欧洲的主要参与者包括阿塞洛米塔尔和塔塔钢铁,德国、法国和意大利等国在生产和消费方面处于领先地位。竞争格局的特点是旨在增强产品供应的合作和伙伴关系。随着市场的发展,公司正在关注技术进步,以提高效率并减少环境影响,使自己在竞争市场中处于有利位置。

亚太地区:主导市场领导者

亚太地区主导着钢筋市场,市场规模高达1300亿美元。这一增长主要受到快速城市化、基础设施发展和中国和印度等国建筑活动增加的推动。预计钢筋的需求将显著上升,受到政府旨在增强基础设施和住房项目的倡议的支持,这对经济增长至关重要。中国是钢筋的最大生产国和消费国,像中国建筑材料集团这样的公司在市场中处于领先地位。印度也正在成为一个关键参与者,在基础设施方面进行重大投资。竞争格局的特点是本地和国际公司混合,所有公司都在努力捕捉这一动态市场中日益增长的需求。公司越来越关注创新和可持续性,以满足监管标准和消费者期望。

中东和非洲:新兴市场潜力

中东和非洲的钢筋市场估计为200亿美元,正处于显著增长的边缘,受到建筑活动和城市发展项目增加的推动。该地区的国家正在大力投资基础设施,受到旨在经济多元化的政府倡议的推动。随着这些项目的推进,钢筋的需求预计将上升,为市场扩张创造机会。主要国家包括阿联酋和南非,当地企业越来越多地与国际公司合作,以增强生产能力。竞争格局正在发展,关注质量和可持续性。公司通过投资先进技术和可持续实践来适应市场需求,使自己能够利用该地区的增长潜力。

Steel Rebar Market Regional Image

主要参与者和竞争洞察

钢筋市场目前的特点是一个动态和多面的竞争格局。主要的增长驱动因素包括基础设施发展的增加、城市化以及对可持续建筑材料日益增长的需求。主要参与者如阿塞洛米塔尔(LU)、纽柯公司(US)和塔塔钢铁(IN)在战略上定位以利用这些趋势。阿塞洛米塔尔(LU)专注于创新和可持续性,重金投资于绿色钢铁技术,而纽柯公司(US)则强调本地制造和供应链优化以提高效率。塔塔钢铁(IN)积极追求区域扩张,特别是在新兴市场,这共同塑造了一个越来越关注可持续性和运营效率的竞争环境。
在商业策略方面,公司正在本地化制造,以降低运输成本并增强对区域需求的响应。市场结构似乎适度分散,几家主要参与者对定价和供应动态施加影响。这种分散允许多种竞争策略,因为公司寻求通过创新和客户服务来区分自己。
在2025年11月,阿塞洛米塔尔(LU)宣布与一家领先的科技公司建立合作关系,以开发用于优化生产过程的人工智能驱动解决方案。这一战略举措可能会提高运营效率并减少浪费,符合公司对可持续性的承诺。人工智能技术的整合也可能在成本管理和产品质量方面提供竞争优势。
在2025年10月,纽柯公司(US)公布计划在现有设施中将其钢筋生产能力扩大15%。这一扩张表明纽柯的战略是满足建筑行业日益增长的钢材需求,特别是在北美。通过增加生产能力,纽柯为自己争取更大的市场份额并有效应对需求波动做好了准备。
在2025年9月,塔塔钢铁(IN)完成了对一家区域钢铁制造商的收购,增强了其在东南亚的市场存在。这一收购不仅加强了塔塔钢铁的运营足迹,还使其能够更好地进入新兴市场,这些市场预计将推动未来的增长。这一举措的战略重要性在于塔塔钢铁能够利用当地的专业知识和资源来增强其竞争地位。
截至2025年12月,钢筋市场的当前竞争趋势越来越多地由数字化、可持续性和先进技术的整合所定义。战略联盟变得越来越普遍,因为公司认识到需要合作以创新并满足不断变化的客户需求。竞争差异化可能会从传统的基于价格的竞争转向关注创新、技术采用和供应链可靠性,这表明该行业正处于转型阶段。

Steel Rebar Market市场的主要公司包括

Recent Industry Developments

2021年1月:阿塞洛米塔尔宣布计划在比利时根特的工厂投资12亿欧元用于脱碳技术。

2021年1月:纽柯宣布计划在美国肯塔基州建设一座新的钢板厂,投资17亿美元。

2020年7月:SAIL与国家矿业开发公司签署协议,建立合资企业以开发印度的铁矿石矿。

2020年2月:大同钢铁宣布计划与印度的JSW钢铁成立合资企业,生产和销售特种钢。

2020年12月:浦项制铁宣布计划在印度尼西亚开发一座新的钢铁厂,投资60亿美元。

未来展望

Steel Rebar Market 未来展望

预计钢筋市场在2025年至2035年期间将以4.16%的年均增长率增长,受城市化、基础设施发展和建筑活动增加的推动。

到2035年,钢筋市场预计将巩固其增长轨迹,反映出强劲的需求和创新。

市场细分

钢筋市场类型展望

  • 环氧涂层钢筋
  • 镀锌钢筋
  • 黑色钢筋
  • 不锈钢筋

钢筋市场最终用途展望

  • 商业
  • 住宅
  • 基础设施
  • 工业

钢筋市场直径展望

  • 小直径
  • 中直径
  • 大直径

钢筋市场材料展望

  • 复合材料
  • 钢筋混凝土

钢筋市场应用展望

  • 建筑
  • 基础设施
  • 工业
  • 住宅

报告范围

2024年市场规模 244170.0(百万美元)
2025年市场规模 254332.41(百万美元)
2035年市场规模 382380.58(百万美元)
复合年增长率(CAGR) 4.16%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 百万美元
关键公司简介 阿塞洛米塔尔(LU),纽柯公司(US),塔塔钢铁(IN),浦项制铁(KR),印度钢铁局(IN),中国建筑材料集团(CN),JSW钢铁(IN),贾尔达乌S.A.(BR),商业金属公司(US)
涵盖的细分市场 应用、最终用途、类型、直径、材料
关键市场机会 采用先进的制造技术提高钢筋市场的效率。
关键市场动态 对可持续建筑材料的需求上升推动钢筋市场的创新和竞争。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲
<

Frequently Asked Questions

到2035年,钢筋市场的预计市场估值是多少?

钢筋市场预计到2035年将达到约382380.58百万美元。

2024年钢筋市场的整体市场估值是多少?

在2024年,钢筋市场的整体市场估值为244170.0百万美元。

在2025年至2035年的预测期内,钢筋市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,钢筋市场的预期年均增长率(CAGR)为4.16%。

哪些公司被认为是钢筋市场的关键参与者?

钢筋市场的关键参与者包括阿赛洛米塔尔、中国宝武钢铁集团和塔塔钢铁有限公司等。

钢筋在市场上的主要应用是什么?

钢筋的主要应用包括建筑、基础设施、工业、住宅和商业,估值范围从30000.0到160000.0百万美元。

黑色钢筋的估值与其他类型相比如何?

黑色钢筋的估值范围为120000.0到180000.0百万美元,使其成为最有价值的类型之一。

钢筋市场中建筑施工细分的估值范围是多少?
建筑施工细分的估值范围在100000.0到160000.0百万美元之间。
钢筋市场中有哪些直径类别?
钢筋市场中的直径类别包括小于12毫米、12毫米到16毫米和大于25毫米,估值范围从30000.0到110000.0百万美元。
钢筋市场中使用了哪些生产方法?
钢筋市场中的生产方法包括热轧、冷轧和预应力,估值范围从30000.0到160000.0百万美元。
钢筋市场中海洋施工细分的估值是多少?
海洋施工细分的估值范围为20000.0到30000.0百万美元。
作者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, construction sector reports, and authoritative steel and construction organizations. Key sources included the World Steel Association (WorldSteel.org), American Iron and Steel Institute (AISI), European Steel Association (EUROFER), Institute for Supply Management (ISM), US Geological Survey (USGS) Mineral Commodity Summaries, National Institute of Standards and Technology (NIST), Occupational Safety and Health Administration (OSHA), American Concrete Institute (ACI), National Bureau of Statistics of China, India Ministry of Steel, Japan Iron and Steel Federation (JISF), Bureau of Labor Statistics (BLS) Construction Data, US Census Bureau Construction Spending Reports, Eurostat Construction Statistics, International Labour Organization (ILO) Construction Database, United Nations Commodity Trade Statistics Database (UN Comtrade), and national infrastructure and housing ministry reports from key markets.

The following sources were employed to gather data on steel production statistics, rebar consumption, regulatory compliance requirements, construction spending trends, infrastructure project pipelines, import/export dynamics, and market landscape analysis for carbon steel rebar, deformed steel rebar, epoxy-coated rebar, stainless steel rebar, and other reinforcement technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Operations, plant managers, quality control leaders, and commercial directors from steel manufacturers, rebar producers, and rolling mills. Structural engineers, procurement heads from general contractors, infrastructure developers, ready-mix concrete suppliers, and purchasing managers from commercial and residential construction firms constituted demand-side sources. The primary research validated market segmentation, confirmed capacity expansion timelines, and collected insights on material specification preferences, pricing volatility impacts, supply chain logistics, and sustainability compliance requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)

Market Size Estimation

Production volume analysis and revenue mapping were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant steel facilities and manufacturers in North America, Europe, Asia-Pacific, the Middle East, and Latin America

Product mapping comprises the following categories: deformed steel bar, epoxy-coated rebar, galvanized rebar, stainless steel rebar, composite rebar, and carbon steel rebar. Examination of annual revenues that are specific to the rebar and steel reinforcement portfolios, as reported and modeled

Manufacturers that account for 65-70% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to generate segment-specific valuations by utilizing both bottom-up (construction volume × rebar intensity by country/region) and top-down (manufacturer revenue validation) methodologies.

The modeling of price elasticity and demand fluctuations involves the integration of recycled steel pricing trends, billets market dynamics, and construction output forecasts. This methodology preserves the professional framework you have established while customizing all components to the steel rebar market's regulatory environment, stakeholder ecosystem, and supply chain.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.