静态无功补偿器市场 (2026 - 2035)

Static Var Compensator Market Research Report By Type (Thyristor-Based SVC, Magnetically Controlled Reactor-Based SVC, Hybrid SVC-STATCOM), By Voltage Rating (Low Voltage, Medium Voltage, High Voltage), By Component (Thyristor Packages, Power-Electronic Device Packages, GIS Switchgear, Reactors and Capacitor Banks, Control and Protection Systems), By End-Use Industry (Electric Utilities, Renewable Power Plants, Railways and Electric Traction, Metals and Minerals, Oil, Gas and Chemicals, Steel and Metal Processing, Datacenters and ICT, Other End Use Industry) - Forecast to 2035
ID: MRFR/EnP/29217-HCR 100 Pages Priya Nagrale Last Updated: November 07, 2026
Static Var Compensator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.8%
2025 Market SizeUSD 0.94 Billion
2035 Market SizeUSD 1.49 Billion
Key Players
Hitachi Energy
Siemens Energy
GE Vernova
Mitsubishi Electric
Toshiba Energy Systems
Schneider Electric
Opportunities
  • Hybrid Architecture Retrofits
  • Offshore Wind Onshore Substations
  • Emerging-Market Grid Extension

静态无功补偿器市场 市场概要

静态无功补偿器市场在2025年的估值为9.4亿美元,并在2026年开启其预测窗口,预计达到9.8亿美元,到2035年将攀升至14.9亿美元,年均增长率为4.8%。这一轨迹的两个催化剂是:首先是等待互联的可变发电量——到2024年底,全球排队的太阳能、风能和储能大约为2300吉瓦,几乎没有任何项目在没有电压支持研究的情况下获得批准 [1]。第二个是资金:国际能源署将年度电网投资置于4000亿美元以上,输电增强吸收了越来越大的一部分 [2]。这种支出模式正是静态无功补偿器市场获得收入的地方。

公用事业公司正在淘汰一代机械开关的 电容器组 和固定反应器,这些设备响应时间为秒,取而代之的是响应时间为毫秒的晶闸管控制补偿。将晶闸管控制反应器与电压源变换器相结合的混合架构现在赢得了十年前属于纯被动设备的招标。仅在欧洲,欧盟电网行动计划承诺到2030年投入约5840亿欧元用于电网现代化,而无功功率设备在多个国家实施计划中是明确的项目 [3]。

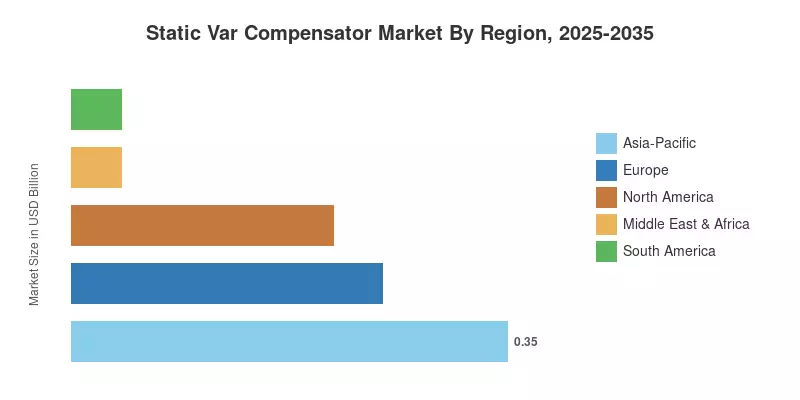
从区域来看,亚太地区占全球收入的36.9%,并以5.3%的年均增长率快速增长,得益于中国的特高压建设和印度的输电扩展。欧洲紧随其后,2025年收入为2.5亿美元,受 海上风电 连接规范的推动。北美在市场份额上排名第三,但由于数据中心集群对当地电压配置的压力而加速增长。下一个十年将奖励能够将硬件与控制软件和生命周期服务捆绑在一起的供应商。

关键报告要点

• 按类型

  • 基于晶闸管的系统占静态无功补偿器市场收入的67.4%,仍然是输电级电压控制的默认选择。
  • 混合SVC-STATCOM配置在2035年前以6.2%的年均增长率实现最快的技术增长。
  • 磁控反应器设计的收入约为1.8亿美元,集中在对成本敏感的改造招标中。

• 按最终使用行业

  • 电力公用事业占静态无功补偿器市场安装需求的70.4%。
  • 随着电气化项目的扩大,铁路和电力牵引以5.0%的年均增长率增长。
  • 可再生电力厂每年在设备支出上贡献接近1.4亿美元。

• 按地区

  • 亚太地区以36.9%的全球收入领先。
  • 南美洲从小基数上以4.3%的年均增长率推进。
  • 中东和非洲的收入约为0.8亿美元,主要与海水淡化和矿业负荷相关。

市场规模和预测(2021–2035)

以下数据结合了公用事业资本计划、输电运营商招标记录、高功率晶闸管进口的海关数据以及供应商收入披露,经过与静态无功补偿器市场的安装基础建模进行三角测量。历史年份反映已投产项目的价值;预测年份反映已授予和在建的容量按合同价值转换。
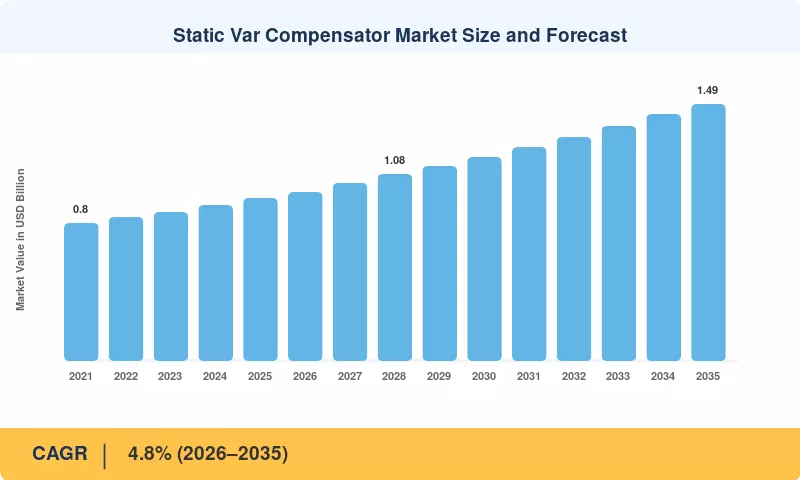
静态无功补偿器市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

影响百分比表示对头条增长的方向性贡献,按分析师对招标可见性和政策确定性的评分加权。它们描述了静态无功补偿器市场内的相对拉动,并且不与报告的复合年增长率相加。

驱动因素 ~% 对复合年增长率的影响 地理相关性 影响时间线 参考
可再生能源互联互通电压支持要求 +1.1 全球 长期(≥4年) [1]
对无功能力的电网规范收紧 +0.8 欧洲,印度 中期(2–4年) [3]
老化传输资产更换 +0.7 北美,欧洲 长期(≥4年) [7]
铁路和牵引电气化项目 +0.5 亚太地区 中期(2–4年)
弧炉和闪烁缓解需求 +0.4 中国,中东 短期(≤2年) [12]
数据中心负载集中 +0.4 北美 短期(≤2年) [2]
数字控制和预测性维护改造 +0.3 全球 中期(2–4年)

可再生能源互联互通电压支持

排队拥堵已成为最大的需求信号。到2025年,全球约有2300 GW的发电和储能在等待互联互通研究,传输运营商越来越多地通过在连接点指定动态补偿来解决边际案例,而不是减少输出 [1]。一个100 MW的风电集群通常需要30–50 MVAr的持续可变支持,以在升压事件期间保持电压在法定范围内,而该规范现在已写入连接协议中,而不是事后协商。

电网规范收紧

根据欧洲网络标准,某些水平以上的发电机现在被要求在指定的P-Q包络内产生无功功率,ENTSO-E合规检查已发现历史工厂存在缺陷 [3]。印度中央电力管理局也实施了类似的要求,使用偏差结算来施加罚款。由于合规改造是非自愿的——工厂必须满足标准,否则将失去调度优先权——因此对企业具有吸引力。

传输资产更换

安装在美国主要电力 变压器 旁边的无功补偿设备已接近其使用寿命的尽头,超过70%的这些变压器和类似比例的相关变电站已运行超过25年 [7]。美国能源部的电网韧性与创新伙伴关系计划已拨出超过105亿美元用于传输升级 [10]。已授予的多个项目包括动态电压控制作为其范围的一部分。

铁路电气化

单相牵引负载会造成不平衡和闪烁,影响传输网络。印度铁路已完成其网络的宽轨电气化,并继续增加专用货运走廊,每条走廊都需要在供电变电站进行补偿。中国国家铁路正在进行的高速扩展也有类似的规范,确保在整个十年内保持稳定的招标流。

约束影响分析

约束 对CAGR的影响 ~% 地理相关性 影响时间线 参考
新建高压项目中STATCOM的替代 −0.9 全球 中期(2–4年) [11]
公用事业采购和许可周期延长 −0.6 北美,欧洲 短期(≤2年) [7]
高功率半导体供应限制 −0.5 全球 短期(≤2年) [5]
开关站安装的土地和土木占地 −0.4 城市亚太,欧洲 长期(≥4年) [13]
电力系统工程人才短缺 −0.3 全球 长期(≥4年)

基于转换器的替代

虽然晶闸管控制的电厂输出随着电压的平方而减少,但电压源转换器补偿器在降低电压时提供全额的无功输出。许多欧洲输电运营商目前默认在220 kV以上使用转换器解决方案,因为在干扰期间这种物理优势 [11]。随着模块化多电平转换器成本的下降,电压范围顶部经典系统的可寻址范围正在被压缩,价格平价正在缩小。

采购和许可摩擦

在发出采购订单之前,公用事业资本批准、环境审查和选址通常需要24到36个月。在最近的申请中,几家美国地区运营商的互连研究积压接近四年 [7]。与其他稳定需求相比,供应商在这一窗口期内承担工程成本而没有收入确认,这使得较小的参与者受到挫制,并延迟了收入。

组件供应限制

高功率晶闸管和IGBT的产能仍然集中在少数制造商手中,2023年延长至50周以上的交货时间尚未完全恢复正常 [5]。由于补偿器在没有阀堆的情况下无法发货,组件稀缺直接转化为延迟确认而非丢失订单——这一影响在2023年低迷的增长数字中可见。

静态无功补偿器市场 机遇

混合架构改造

通过将现有的晶闸管控制反应器与小型变换器模块结合,可以以整个更换成本的一小部分实现变换器级故障性能。这吸引了那些在其被动电厂中还有十年使用寿命的运营商,而混合类是增长最快的技术细分市场,年复合增长率为6.2%。

海上风电陆上变电站

每个千兆瓦规模的海上集群都需要按电缆充电电流大小配置的陆上无功支持。到2035年,英国、德国、荷兰和波兰共同目标是拥有超过100 GW的海上容量,相关的变电站是多年框架合同,而不是一次性采购 [6]。

新兴市场电网扩展

非洲和东南亚的公用事业公司在延伸长径向线路时面临电压崩溃风险,而补偿比重新导线更便宜地解决了这一问题。世界银行每年超过50亿美元的能源接入贷款越来越多地资助传输与发电并行进行,在历史上由翻新设备服务的市场中开启招标 [16]。

基于绩效的服务合同

供应商正在从设备销售转向基于正常运行时间定价的可用性保证合同,远程诊断和预测分析作为支持层。经常性服务收入的利润率显著高于硬件,并锁定了已安装的基础设施以抵御竞争替代。

工业电力质量作为交易服务

大型电弧炉和电解操作员越来越多地通过在辅助服务安排下向电网提供电压支持来货币化他们的补偿资产。多个欧洲平衡市场现在接受非发电机的无功提供者,将合规成本中心转变为收入来源 [11]。

静态无功补偿器市场 未来展望

自主电压管理

控制平台正从设定点跟随转向预测协调,利用负载和发电预测在上升事件之前预先定位补偿。多个欧洲运营商的试验报告显示,抽头变换器操作和切换损耗的可测量减少,这延长了变压器的使用寿命,并在合规论点的基础上创造了维护成本的论据。

电气化超级周期

全球电力需求增长在经历了两个平稳的十年后重新加速,国际能源署预计到2027年,数据中心、电动汽车和工业热的消费将每年增长约4% [2]。每一增量负载必须以合规电压交付,这在结构上扩大了静态无功补偿器市场的可寻址基础。

系统强度作为交易商品

澳大利亚和爱尔兰的系统运营商已经通过定义的市场机制采购系统强度和惯性,类似的构造在其他地方也在咨询中。一旦电压支持具有市场价格而不是合规义务,投资决策将从最低合规规模转向经济最优规模——这将显著提高平均项目的MVAr。

可持续性和生命周期披露

买家越来越多地根据SF6含量、体现的碳和生命周期末端的可回收性来评分投标,遵循欧盟F气体限制,逐步淘汰高GWP绝缘介质。提供无氟 开关设备 和发布环境产品声明的供应商正在非价格标准上赢得招标,这一动态将在2035年前重塑静态无功补偿器市场的竞争排名 [19]。

区域市场份额分析

地区 指标 主要投资主题
北美 22.8% 市场份额 传输更换、数据中心负载、能源部电网项目
欧洲 2.5 亿美元 海上风电连接、电网规范合规、跨境互联
亚太 36.9% 市场份额 超高压扩展、铁路电气化、工业电能质量
南美 4.3% 年均增长率 水电与风电平衡、长线电压支持
中东和非洲 4.7% 年均增长率 海水淡化、矿业负载、电网扩展
总计 9.4 亿美元(2025年) —

静态无功补偿器市场的区域需求跟踪两个变量:可再生能源渗透率和传输年龄。在这两个变量都较高的地方,招标密度最高。

北美

国家 指标 关键驱动因素
美国 占地区的82.5% 老化的变电站设备和互联排队 [7]
加拿大 2.5 亿美元 水电出口走廊和北方电网扩展
墨西哥 5.1% 年均增长率 CFE计划下的工业走廊强化

美国的需求集中在互联排队和负载增长相交的地区。PJM和ERCOT的申请都提到电压稳定性是新负载连接的限制因素,而电网韧性与创新合作伙伴关系计划已投入超过105亿美元用于升级,通常包括动态补偿范围 [10]。加拿大的活动规模较小但更稳定,主要与需要持续管理线路充电的长距离传输相关。

欧洲

国家 指标 关键驱动因素
德国 占地区的24.3% 南北走廊强化
英国 4 亿美元 海上风电陆上变电站 [6]
法国 占地区的13.6% 核电机组的无功支持和互联设备
意大利 占地区的9.8% 南部太阳能集群整合
西班牙 5.4% 年均增长率 伊比利亚可再生能源渗透和2025年停电响应
北欧国家 占地区的8.7% 水电平衡和工业电气化
俄罗斯 占地区的4.2% 国内传输维护
欧洲其他地区 6.0% 年均增长率 中东欧电网规范对齐

欧洲的采购政策异常清晰。欧盟电网行动计划承诺到2030年投入约5840亿欧元,而2025年4月的伊比利亚系统干扰加剧了监管机构对整个大陆电压控制和系统强度的关注 [3]。国家运营商因此加快了排队等待的无功补偿招标,这些招标原本被电线项目所阻塞。

亚太

国家 指标 关键驱动因素
中国 占地区的47.2% 超高压传输和钢铁行业电能质量
印度 5.9% 年均增长率 国家电力计划传输批次 [8]
日本 2.5 亿美元 频率边界强化和海上风电
韩国 占地区的7.1% 半导体工厂负载和电网稳定
东盟 5.4% 年均增长率 电网互联和岛屿系统支持
亚太其他地区 占地区的4.9% 矿业和资源行业负载

亚太地区在静态无功补偿器市场上无论是市场份额还是增长率都占据主导地位。印度的传输计划单独考虑到2032年前超过1000亿美元的投资,并专门分配用于可再生能源撤离变电站的无功补偿 [8]。中国的需求在超高压走廊项目和重工业闪烁缓解之间分配,后者受到省级电能质量执行力度加大的推动。

南美

国家 指标 关键驱动因素
巴西 占地区的61.4% 东北风电撤离和长距离高压线路
阿根廷 1000 万美元 瓦卡穆尔塔工业负载和电网强化
南美其他地区 4.6% 年均增长率 安第斯山脉矿业和智利太阳能整合

巴西由ANEEL主办的拍卖多次将补偿设备打包到传输特许权拍卖中,为供应商提供了在该地区不常见的多年可见性 [17]。智利的需求遵循不同的逻辑——在阿塔卡马的高太阳能渗透率创造了晚间爬升条件,而被动设备处理不佳。

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 占地区的34.8% 2030愿景工业和海水淡化负载
阿联酋 2000 万美元 核能和太阳能在紧凑电网上的整合
南非 5.2% 年均增长率 Eskom传输发展计划
埃及 占地区的11.3% 互联项目和工业区
中东和非洲其他地区 4.4% 年均增长率 矿业电气化和农村电网扩展

沙特和阿联酋的采购资金充足且规格要求严格,倾向于有本地内容承诺的成熟供应商。南非的传输发展计划目标是超过14000公里的新线路,Eskom已将无功支持标记为连接北开普省可再生能源能力的先决条件。

静态无功补偿器市场按地区划分,2025-2035

静态无功补偿器市场 市场细分

静态无功补偿器市场的细分遵循四个维度:类型、电压等级、组件和最终使用行业。

按类型

细分 指标 主要需求驱动因素
基于晶闸管的SVC 67.4% 市场份额 经过验证的传输级性能和每MVAr最低成本
磁控反应器基于的SVC 1.8亿美元 改造和对成本敏感的工业应用
混合SVC-STATCOM 6.2% 年均增长率 可再生能源连接点的故障穿越要求

基于晶闸管的系统保持领先地位,因为在100 MVAr以上的经济性难以超越,公用事业公司对其有数十年的操作熟悉度。混合设计通过解决经典拓扑的一个弱点——在深电压下垮塌的输出——而快速增长,而无需支付全额的变换器资本成本。在静态无功补偿器市场中,混合份额在预测窗口内大约翻了一番。

按电压等级

细分 指标 主要需求驱动因素
高电压(>69 kV) 48.0% 市场份额 传输增强和可再生能源疏散
中电压 5.4% 年均增长率 配电级可再生能源承载和工业馈线
低电压 1.5亿美元 制造业功率因数校正和闪烁控制

高电压安装的票据价值最大,销售周期最长。中电压需求增长更快,因为配电运营商现在遇到了与十年前传输运营商相同的承载能力限制,静态无功补偿器市场因此向下扩展到电压等级。

按组件

细分 指标 主要需求驱动因素
晶闸管封装 27.7% 市场份额 每个经典安装中的核心阀门内容
电力电子设备封装 1.9亿美元 混合和变换器增强设计
GIS开关设备 5.1% 年均增长率 空间受限的城市和海上变电站
反应器和电容器组 21.4% 市场份额 被动支路内容和谐波过滤
控制和保护系统 4.9% 年均增长率 数字改造和远程诊断

阀门内容主导材料清单的价值,但气体绝缘开关设备增长最快,因为安装迁移到受限的场地。控制和保护是战略性细分——这是供应商嵌入专有软件并在静态无功补偿器市场中确保售后锁定的地方。

按最终使用行业

细分 指标 主要需求驱动因素
电力公用事业 70.4% 市场份额 传输网络的法定电压合规性
可再生能源发电厂 1.4亿美元 连接协议的无功义务
铁路和电气牵引 5.0% 年均增长率 网络电气化和货运走廊建设
金属和矿业 4.6% 年均增长率 电弧炉闪烁缓解
石油、天然气和化学品 6.8% 市场份额 大型电机启动和海上平台负载

公用事业买家设定了所有其他人遵循的规范,这就是他们份额如此集中的原因。电气牵引增长最快,因为印度、中国和欧洲的电气化项目在供电变电站中各自承担强制性补偿,使得需求在合同上被锁定,而不是可自由支配的。

竞争基准测试

集中度位于中等范围,估计HHI接近1,150,前五大供应商占全球收入的约52–58%。静态无功补偿器市场清晰地分为一个由四家综合OEM主导的高压层和一个由区域专业公司在价格和交付速度上竞争的分散的中低压层。自2020年以来,中国供应商在国内和越来越多的非洲、南亚和中东的出口招标中显著改变了市场格局。

公司 估计收入份额范围 静态无功补偿器市场的主要产品 战略定位
日立能源 ~14–17% SVC Light,经典TCR/TSC,混合包 最广泛的高压产品组合;强大的公用事业框架协议
西门子能源 ~12–15% SVC PLUS,FACTS控制器,数字变电站集成 具有转换技术深度的系统集成商
GE Vernova ~9–12% 静态补偿,电网自动化,控制平台 强大的北美公用事业关系
三菱电机 ~7–9% 晶闸管阀,混合补偿器,牵引系统 铁路和日本公用事业的强大据点
东芝能源系统 ~5–7% 高功率晶闸管厂,变电站包 组件垂直整合
施耐德电气 ~4–6% 中压/低压补偿,电能质量分析 分销和工业重点
NR电气 ~3–5% SVC/STATCOM,保护与控制 来自中国基地的激进出口定价
融信电力电子(RXPE) ~3–5% 工业SVC,电弧炉补偿 金属行业专家
伊顿 ~3–4% 工业功率因数设备,谐波滤波器 制造业和商业建筑
美国超导(AMSC) ~2–4% D-VAR动态补偿,风能互联 可再生连接细分市场领导者
TBEA ~2–3% 传输级补偿,变压器 新兴市场的捆绑变电站供应
英杰电气 ~1–3% 可再生能源厂补偿,控制系统 风能和太阳能厂集成

最新新闻与发展

  • 日立能源(2023年10月):宣布对传输产品进行多年产能扩张,指出订单积压增长,包括FACTS设备——这表明供应方对持续公用事业需求的信心 [11]。
  • 西门子能源(2024年3月):为一家欧洲传输运营商获得了电网稳定化方案,结合了基于转换器的补偿和同步电容器,展示了现在在400 kV下普遍采用的混合采购模式 [11]。
  • 欧洲委员会(2023年11月):发布了电网行动计划,承诺到2030年需要大约5840亿欧元的投资,并将无功功率能力列为优先强化类别 [3]。
  • 美国能源部(2024年8月):宣布进一步的GRIP项目选择,将资金引导到传输升级中,其中几个项目的范围包括动态电压调节 [10]。
  • 美国超导公司(2024年6月):报告来自风能和公用事业客户的D-VAR订单增加,反映出可再生能源互联点的需求 [20]。
  • 印度中央电力局(2025年1月):推进国家电力计划传输部分,在可再生能源区变电站分配专用无功补偿 [8]。
  • 红电力公司 / ENTSO-E(2025年5月):在2025年4月的伊比利亚扰动后,启动了系统强度和电压控制审查,促使多个成员国加速补偿招标 [3]。
  • 南非电力公司(2025年2月):推进其传输发展计划,目标是超过14,000公里的新线路,确定无功支持为北开普省的连接前提。

静态无功补偿器市场 市场报告范围

报告属性/指标 详细信息
市场范围 全球静态无功补偿器市场,包括类型、电压等级、组件、最终使用行业和地理区域
研究周期 2021-2035
基准年 2025
历史数据 2021–2024
预测周期 2026–2035
2025年市场规模 9.4亿美元
2035年市场规模 14.9亿美元
年均增长率 (2026–2035) 4.8%
增长最快的细分市场 混合SVC-STATCOM(类型);中压(等级);GIS开关设备(组件);铁路和电力牵引(最终使用)
覆盖地区 北美、欧洲、南美、亚太、中东和非洲及其他地区
分析公司 日立能源、西门子能源、GE Vernova、三菱电机、东芝能源系统、施耐德电气、NR电气、荣信电力电子、伊顿、美国超导、特变电工、英格特姆
估值货币 美元十亿
方法论 350+位专家访谈;自下而上的市场规模评估;自上而下的验证;数据三角测量;基于情景的预测;实时项目跟踪

常见问题

在静态无功补偿器市场中,除了价格之外,哪些采购标准可以区分获胜的投标?
故障穿越性能、备件承诺期限以及与现有SCADA的控制平台互操作性。公用事业公司越来越重视记录的平均修复时间,而不是表面资本成本 [11]。
买方应该如何评估特定地点的混合拓扑与经典拓扑?
首先进行电网强度研究。如果连接点的短路比低于大约3.0,混合架构通常可以证明其溢价是合理的;高于这个值,经典拓扑在每MVAr的成本上表现更好 [23]。
在现有静态无功补偿器市场安装中添加补偿时是否存在集成挑战?
相邻控制器之间的谐波相互作用是常见的故障模式。在通电前进行协调控制调优和更新谐波研究可以防止大多数共振问题 [13]。
传输级设备的典型保修和生命周期条款是什么?
标准保修期为从调试开始的24到36个月,延长的可用性保证单独协商。阀堆的设计寿命通常为25到30年,并在中期进行控制刷新 。
网络安全法规如何影响静态无功补偿器市场?
控制系统现在属于北美的NERC CIP范围和欧洲的NIS2。供应商必须提供补丁管理和安全远程访问架构,增加成本但提高了切换壁垒 [24]。
哪些新兴用例正在超越传统公用事业和工业买家?
超大规模数据中心校园和绿色氢电解槽工厂现在在自己的变电站中指定专用补偿。这两者都呈现出大型、快速上升的负载,当地网络无法单独吸收 [2]。
静态无功补偿器市场的供应商应该最密切关注哪些竞争风险?
中国出口商在非洲和南亚的中压招标中出价低于西方价格的25%到35%。地方内容规则和融资条款,而不是技术,将决定这些竞争 [16]。
作者
作者 Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















