Software Defined Wide Area Network Market (2026 – 2035)

Software-Defined Wide Area Network Market Size, Share and Trends Analysis Report By Component (Appliances [Physical {Router, Access Point, Switches, Gateways and Cables} and Virtual {CSP, Web Portal and Internet}] and Services [Managed Services and Professional Services]), Deployment (On-Premise and Cloud), Vertical (IT & Telecommunication, BFSI, Manufacturing, Healthcare and Retail) - Forecast till 2035
ID: MRFR/ICT/1364-CR 172 Pages Aarti Dhapte Last Updated: September 15, 2026
Software-Defined Wide Area Network Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.05%
2025 Market SizeUSD 8.47 Billion
2035 Market SizeUSD 71.24 Billion
Key Players
Cisco Systems
VMware
Fortinet
HPE Aruba
Palo Alto Networks
Juniper Networks
Opportunities
  • Converged Edge Platform Bundling
  • Emerging-Market Branch Digitization
  • Network Telemetry Monetization

Software-Defined Wide Area Network Market Summary

软件定义广域网市场在2025年达到84.7亿美元,并在2026年进入预测窗口,达到123.1亿美元,到2035年攀升至712.4亿美元,年均增长率为21.05%。两个催化剂支撑这一轨迹:美国联邦通信委员会的424.5亿美元BEAD宽带拨款,扩展了对之前被遗留在传统电路上的分支站点的高容量接入,以及印度的巴拉特网第三阶段大约162亿美元的支出,降低了多站点企业的运输成本底线 [1][3]。买家不再是试点。他们正在大规模更新,更新周期现在附带安全融合。

软件定义的覆盖层正在取代企业中的MPLS电路和硬件路由器,动态地通过宽带、5G和直接互联网连接引导流量。过去需要90天的配置现在只需几个小时。-追踪的采购数据显示,到2025年底,约61%的大公司已将MPLS支出削减至少三分之一,预计每年将58亿美元转移到覆盖平台和托管边缘服务 [4][7]。因此,软件定义广域网市场更少关注新市场需求,而更多关注替代经济。


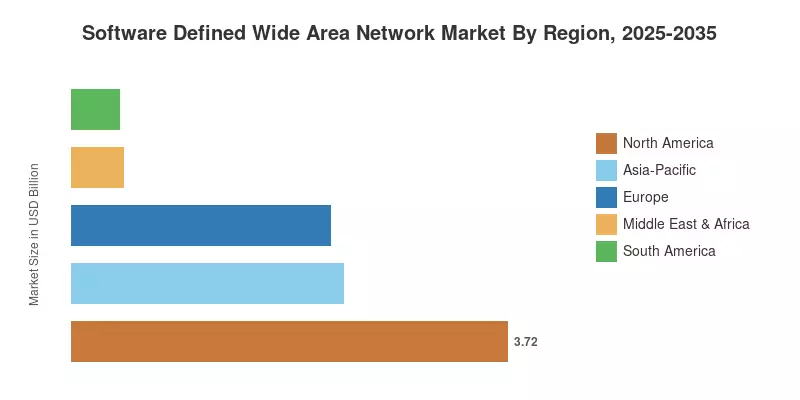
从地区来看,北美在2025年的收入中占43.9%,金融和技术公司是早期采用融合边缘的先锋。亚太地区是增长最快的地区,2035年前的年均增长率为27.4%,由印度、日本和澳大利亚的政府数字基础设施项目驱动。欧洲排名第二,GDPR数据驻留义务推动买家朝着具有区域突破控制的架构发展。到2035年,软件定义广域网市场将更少受到运输节省的影响,而更多取决于覆盖层吸收安全性和可观察性功能的能力。


关键报告要点

• 按部署模式

  • 在2025年,场所配置在软件定义广域网市场中占据45.6%的收入份额,反映了受监管买家对自有控制平面的偏好。
  • 预计云部署在2035年前将注册23.4%的年均增长率,因为中型市场买家转向消费定价。

• 按组件

  • 解决方案在2025年的收入中占58.7%,涵盖虚拟设备、许可证和编排控制台。
  • 预计到2035年,服务将达到306亿美元,因为集成和生命周期复杂性增加。

• 按组织规模

  • 大型企业在软件定义广域网市场中产生了75.1%的2025年支出,主要由数千个站点的资产驱动。
  • 中小企业以21.9%的年均增长率发展,得益于简化的云控制台。

• 按最终用户行业

  • IT和电信在2025年占据27.8%的收入份额,使用覆盖层进行移动回传和托管连接转售。
  • 零售和消费者服务将在门店数字化规模扩大时以25.9%的年均增长率增长。

• 按地区

  • 北美在软件定义广域网市场中占据2025年收入的43.9%。
  • 亚太地区是增长最快的地区,2035年前的年均增长率为27.4%

市场规模和预测(2021–2035)

以下数字包括供应商收入声明、运营商托管服务申报、渠道合作伙伴出货监测以及基于企业采购调查的站点数量的自下而上的模型。当有细分级别的信息可用时,历史数字已与审计的年度报告进行了核对。预测值应用了一个需求侧模型,按分支站点的更新周期和安全融合附加率加权。
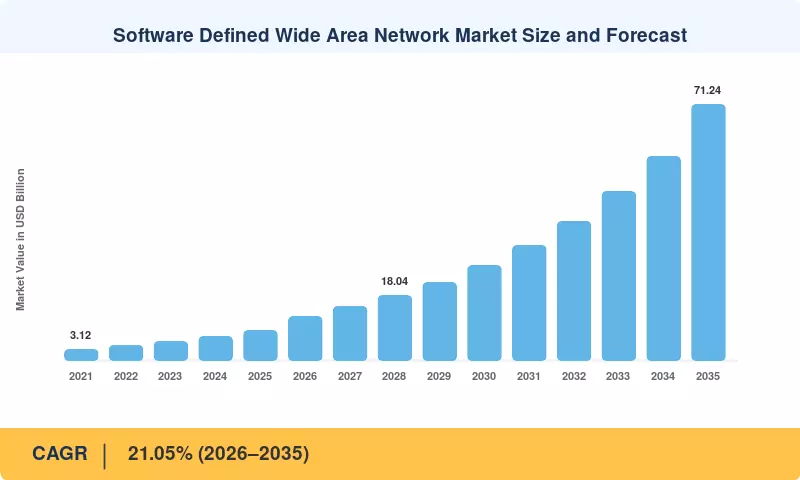
软件定义广域网市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
MPLS电路退役经济学 ~5.4% 全球 短期(≤2年) [4]
分支边缘的安全融合 ~4.1% 北美,欧洲 中期(2–4年) [9]
公共宽带和5G基础设施资金 ~3.3% 亚太,北美 中期(2–4年) [1][3]
SaaS和多云应用扩展 ~3.0% 全球 短期(≤2年) [7]
托管服务提供商渠道扩展 ~2.4% 欧洲,亚太 中期(2–4年)
基于AI的路径选择和零接触配置 ~1.9% 全球 长期(≥4年) [16]
数据主权和区域突破要求 ~1.4% 欧洲,中东和非洲 长期(≥4年) [6]


MPLS电路退役经济学

根据TeleGeography对1,240个跨国网络的2025年WAN定价基准报告,企业用宽带和5G替代MPLS的运输成本减少在每个站点之间为38%到52% [4]。一家拥有500个站点的零售商从双MPLS转向宽带主架构,通常每年节省290万美元。这笔资金不会离开网络预算;它用于覆盖许可证、边缘设备和托管监控。替代经济学仍然是最强劲的需求引擎,合同到期时间表使得时机可预测而非投机 [12]。

分支边缘的安全融合

买家越来越拒绝单独购买路由和安全。对2025年发布的890个企业RFP的分析发现,68%的RFP要求在同一政策平面内集成防火墙、安全网页网关和零信任访问 [9]。思科披露,融合交易的平均合同价值是仅路由交易的2.3倍。整合减少了供应商数量,缩短了事件响应时间,同时增加了交易规模——这是买方和供应商激励的罕见一致,能够在中期维持定价能力。

公共宽带和5G基础设施资金

政府运输项目降低了覆盖所依赖的成本底线。BEAD项目的424.5亿美元拨款将光纤和固定无线覆盖扩展到以前没有可行宽带替代租用线路的县 [1]。印度的Bharat Net第三阶段预算约为162亿美元,连接64万个村庄,并直接支持分布式零售和银行的推广 [3]。公共资本构建基础设施;私人资本购买使其达到企业级的覆盖。

SaaS和多云应用扩展

通过中央数据中心回传Microsoft 365、Salesforce和Zoom流量在跨洲路径上增加80–140毫秒的可避免延迟 [7]。Flexera的2025年云状态调查发现,中位数企业在3.4个云提供商之间运行工作负载,使得单出口设计不可行。具有应用感知引导的本地互联网突破解决了这个问题,每增加一个SaaS订阅就加强了这一论点。现在,应用架构而非网络偏好决定拓扑结构。

托管服务提供商渠道扩展

运营商和集成商提供内部团队所缺乏的运营能力。2025年的网络运营研究报告显示,51%的企业至少部分外包覆盖管理,平均招聘合格网络工程师的时间差为14周 。Orange Business、NTT和塔塔通讯在2024-2025年期间各自扩展了多供应商实践。托管交付将资本项目转化为可预测的运营支出,实质性地扩大了可寻址买方基础,超越了拥有成熟内部工程的公司。

基于AI的路径选择和零接触配置

机器学习路径选择在两秒内响应抖动和数据包丢失,而基于阈值的政策通常需要30–60秒的重新收敛 [16]。Juniper报告称,在使用预测引导的部署中,语音质量故障减少了39%。零接触配置通过消除现场访问进一步增加了好处:无技术人员的推广将每个站点的部署成本从约1900美元降低到400美元以下。这些收益缓慢但持续地积累,这使得它们在长期视野中具有重要性。

数据主权和区域突破要求

监管越来越决定流量可以终止的位置。2024年总计12亿欧元的GDPR执法行动使企业更加关注跨境数据流,而沙特阿拉伯的云计算监管框架要求对特定工作负载类别进行境内处理 [6]。覆盖通过基于政策的区域突破满足这些限制,而无需重复物理基础设施。因此,合规性成为购买的理由,而不是障碍,特别是在欧洲和海湾公共部门采购中。

约束影响分析

约束影响代表相对于无约束采用场景的可实现增长的估计拖累。数值是方向性的,来源于部署延迟跟踪和买方访谈,并不是对头条CAGR计算的减法输入。

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
技能网络工程师短缺 ~2.1% 全球 短期(≤2年)
供应商锁定和互操作性差距 ~1.7% 北美,欧洲 中期(2–4年) [13]
新兴地区基础设施质量变异 ~1.5% 亚太地区,中东和非洲,南美 中期(2–4年) [3]
遗留合同锁定和折旧计划 ~1.2% 全球 短期(≤2年) [12]
安全保障和审计复杂性 ~0.9% 欧洲,北美 长期(≥4年) [9]

技能网络工程师短缺

当合格的员工不可用时,部署时间表会延迟。2025年,记录到高级网络工程师的中位空缺期为14周,43%的受访公司因人员原因推迟至少一个覆盖阶段 。对基于策略的编排进行路由团队培训需要六到九个月。短缺将工作推向托管服务提供商,这解决了执行问题,但压缩了供应商利润并减缓了自管理环境转换的速度。

供应商锁定和互操作性差距

专有编排阻止在收购的子公司之间进行混合供应商部署。2025年对十一种平台的ONUG评估发现,只有三种支持有意义的策略可移植性,控制器之间的迁移平均需要34万美元的专业服务,适用于200个站点的环境 [13]。买方通过推迟承诺或将环境按地区拆分来应对。碎片化的部署减少了证明购买合理性的整合收益,从而抑制了现有账户的扩展。

新兴地区基础设施质量变异

覆盖层无法制造不存在的带宽。印度尼西亚、尼日利亚和巴西内陆的农村地区仍记录到中位宽带可用性低于60%,最后一公里链路的丢包率超过3% [3]。在5G覆盖稀疏的地方,双宽带设计崩溃为单路径依赖。因此,企业在这些地区保留混合MPLS,限制了完全替代并延长了大多数商业案例所依赖的回报期。

遗留合同锁定和折旧计划

多年运输合同带有终止责任,推迟迁移。对420个企业WAN协议的分析发现,平均剩余期限为26个月,提前退出罚款接近残值的55% [12]。未折旧的路由器资产加剧了延迟。财务团队经常推迟原本已批准的项目,直到合同周年纪念日对齐,这将需求重新分配到集中窗口,而不是彻底消除它。

安全保障和审计复杂性

分布式突破增加了需要审计证据的互联网面向点的数量。受监管行业的公司报告称,为了满足PCI-DSS和对去中心化出口的内部控制审查,部署时间表增加了9到16周 [9]。覆盖安全功能的认证通常滞后于产品发布约一年。保障开销很少取消项目,但始终延长时间表,特别是在银行和医疗保健买方中。

Software-Defined Wide Area Network Market Opportunities

融合边缘平台捆绑

将路由、安全性和可观察性结合到一个订阅中,提高了附加率并缩短了销售周期。报告融合捆绑的供应商在2024-2025年间的平均交易价值从大约310,000美元上升到690,000美元 [9]。这一机会有利于拥有可信安全组合的供应商,因为买家对安全组件的评估比路由组件更为严格。部分捆绑不如完整捆绑。这个动态加强了在竞争格局中描述的整合压力。

新兴市场分支数字化

东南亚、撒哈拉以南非洲和拉丁美洲内陆地区共同拥有约290万个仍在使用传统或没有管理连接的企业分支站点 [3]。随着公共宽带项目填补覆盖空白,这些站点在三到五年内变得可接触。成功依赖于低接触的供应和本地货币定价,而不是功能深度。通过运营商合作伙伴关系进入的供应商比那些建立直接渠道的供应商更快地获得市场份额。

网络遥测货币化

覆盖控制器生成持续的应用性能和路径质量数据,但大多数运营商会丢弃这些数据。将这些遥测打包为分析订阅——应用体验评分、容量规划、供应商SLA验证——创造了独立于硬件更新的经常性收入。早期产品的定价为每个站点每月4-11美元,以近乎零的边际成本增加大约8%的账户价值 [16]。数据产品还显著提高了转换成本,因为历史基线无法在控制器之间转移。

5G和卫星混合底层设计

低地球轨道容量价格的下降为海洋、矿业和以前仅由昂贵VSAT服务的远程工业站点提供了可行的连接。企业LEO定价在2023年至2025年间下降了约34%,使每个站点的每月成本降至290美元以下 [14]。将卫星视为智能加权路径而非仅仅是故障转移链接的覆盖层,解锁了真正有孤立连接需求的垂直市场。

托管服务提供商白标计划

区域运营商缺乏构建覆盖平台的工程深度,但拥有根深蒂固的企业关系。白标计划使平台供应商能够在分散的欧洲和亚洲地区接触中型市场买家,而无需直接销售投资。Orange和NTT在2025年期间各自扩大了合作伙伴交付的产品组合,而渠道来源的交易现在占新中型市场预订的估计44% 。利润分享是限制因素,而不是需求。

Software-Defined Wide Area Network Market Future Outlook

自主网络运营

预测性操作将从异常警报转向闭环修复。供应商现在报告称,机器学习路径选择在大约44%的事件中解决了质量下降问题,且随着训练语料库在客户基础上的扩展,这一数字正在上升 [16]。到2030年,预计常规修复——路径调整、策略调整、容量调整——将在非关键部分无需人工批准地运行。运营人员数量不会成比例下降;它将转向异常处理和政策设计,这比预算更改变了招聘标准。

平台整合经济学

买家正在减少供应商数量。2022年的分支堆栈可能涉及四个供应商用于路由、防火墙、网关和监控,而2025年的采购越来越要求与一个政策平面签订一份合同。合并交易的价值已经是仅路由等价物的2.3倍 [9]。整合奖励规模:缺乏可信安全组合的供应商面临被收购或退回到小众垂直市场的选择。预计到2030年,前五名的收入份额将收紧,随后监管对集中度的审查将开始限制进一步的合并。

运输多样化和卫星集成

底层选择正在扩大而不是缩小。2023年至2025年间,LEO卫星企业定价下降了大约34%,而5G固定无线现在在大多数OECD大都市区提供商业级吞吐量 [14]。根据实时应用需求加权卫星、蜂窝、光纤和宽带路径的覆盖层将解决海洋、采矿和远程工业地产,这些地方没有任何陆地设计能够经济地服务。运输商品化加强了覆盖层的战略地位及其定价的耐久性。

可持续性和能源报告

网络能源核算正在进入企业ESG披露。欧盟企业可持续性报告指令使大约50,000家公司纳入范围,IT基础设施排放越来越需要现场级别的证实 [6]。将四个分支设备整合为一个可减少每个站点的能耗约55-70瓦,这在千个站点的资产中是可报告的。发布经过验证的每个设备能耗数据的供应商将在欧洲招标中获得采购优势,远在其他地方出现类似压力之前。

区域市场份额分析

地区 指标 主要投资主题
北美 43.9% 市场份额 (2025) 融合边缘安全,云接入优化
欧洲 26.1% 市场份额 (2025) 数据主权,区域突破,GDPR 合规
亚太地区 27.4% 年均增长率 (2026–2035) 公共宽带项目,零售和银行扩展
南美 4.1 亿美元 (2025) 零售数字化,运营商管理服务
中东和非洲 4.4 亿美元 (2025) 主权云要求,智慧城市连接
总计 84.7 亿美元 (2025) —

软件定义广域网市场的区域表现因监管立场和基础设施成熟度而显著分化。北美在早期融合采用方面领先,欧洲在合规驱动架构方面领先,亚太地区在国家资助基础设施建设方面领先。


北美

国家 指标 主要驱动因素
美国 100% 的区域收入 (2025) BEAD 资助的宽带覆盖和融合边缘采购


北美的领先地位基于采购成熟度,而非站点数量。美国企业在融合采购方面比欧洲同行早了两到三年,而 BEAD 计划的 424.5 亿美元拨款使得合格的宽带覆盖到以前仅有租赁线路的县 [1]。金融服务公司通过多供应商互操作性要求推动高价,而沃尔玛等国家零售商则在数千家门店中证明了运营成本降低超过 30% 的记录。更新周期现在更倾向于那些具有经过验证的零信任集成的供应商。

欧洲

国家 指标 主要驱动因素
德国 24.8% 的区域收入 制造现场连接和工业遥测
英国 21.3% 的区域收入 金融服务延迟和分支整合
法国 16.9% 的区域收入 公共部门数字化项目
欧洲其他地区 37.0% 的区域收入 北欧和贝尔哈克斯的托管服务采用


欧洲的采购受数据合法存放地点的影响。GDPR 执法在 2024 年累计罚款达到 12 亿欧元,使得区域突破成为董事会层面的规范,而非工程偏好 [6]。德国的工业 4.0 项目连接需要确定性延迟的分布式工厂,而英国金融机构则整合分支机构并要求低于 20 毫秒的交易场所路径。这里的采购周期较长,但合同期限和续约率超过北美的标准。

亚太地区

国家 指标 主要驱动因素
中国 7.9 亿美元 (2025) 国内供应商生态系统和制造网络
印度 31.2% 年均增长率 (2026–2035) Bharat Net 第三阶段和银行分支扩展
日本 4.4 亿美元 (2025) 企业云迁移和灾难恢复路由
澳大利亚 2.1 亿美元 (2025) 零售和矿业现场连接
亚太其他地区 3.9 亿美元 (2025) 东盟运营商管理服务增长


亚太地区将公共基础设施支出转化为企业需求的速度超过其他任何地区。印度的 Bharat Net 第三阶段,约为 162 亿美元,为私人银行和有组织零售同时扩展分支数量的地区提供了可行的宽带 [3]。日本企业在经历多次地震对单一运营商设计的破坏后,优先考虑弹性多路径路由。中国市场主要依赖国内平台,这限制了国际供应商的参与,但并未减缓基础设施的部署量。

南美

国家 指标 主要驱动因素
巴西 61.4% 的区域收入 零售连锁数字化和银行代理网络
南美其他地区 38.6% 的区域收入 安第斯运营商合作伙伴关系和矿业连接


南美的采用集中在巴西,那里大型零售和银行代理网络运营着数千个低带宽站点,而传统电路的服务成本高昂。Anatel 的频谱拍卖提高了州首府的 5G 可用性,使得在圣保罗和里约热内卢以外的地方首次实现双路径设计。货币波动使买家专注于运营费用模型,这使得运营商提供的管理服务比直接许可更具优势。

中东和非洲

国家 指标 主要驱动因素
阿联酋 29.7% 的区域收入 智慧城市项目和主权云要求
沙特阿拉伯 33.5% 的区域收入 2030愿景大项目和境内数据要求
南非 14.2% 的区域收入 零售和矿业多站点连接
中东和非洲其他地区 22.6% 的区域收入 北非和西非的运营商主导部署


海湾地区的需求是政策驱动的。沙特阿拉伯的云计算监管框架要求定义的工作负载类别保持在境内,这使得基于政策的区域突破成为合规工具 [6]。2030愿景大项目,包括 NEOM,在基础设计中指定软件定义的连接,而不是作为改装。南非以外的非洲采用仍然以运营商为主导,受限于企业需求而非次级城市的基础设施可用性。

软件定义广域网市场按地区,2025-2035

Software-Defined Wide Area Network Market Segmentation

软件定义广域网市场从四个维度进行分析,每个维度显示出不同的集中度和增长行为。

按部署模式

细分 指标 主要需求驱动因素
本地 45.6% 市场份额(2025年) 受监管的控制平面所有权和数据驻留
云 23.4% 年均增长率(2026–2035年) 消费定价和中型市场可达性
混合 218亿美元(2035年) 对性能关键的现场工作负载与SaaS分支


本地部署在软件定义广域网市场中仍占据最大份额,因为受监管的医疗和银行买家需要在自有设施内使用基于设备的控制平面。云计算增长最快,因为中型企业完全避免资本购买。混合设计——将延迟敏感的工作负载保留在本地,同时分支机构使用SaaS编排——已成为大型企业的实际默认选择,约55%的2025年采用者选择了它们。

按组件

细分 指标 主要需求驱动因素
解决方案 58.7% 市场份额(2025年) 虚拟设备、许可、编排控制台
服务 22.8% 年均增长率(2026–2035年) 集成复杂性和内部专业知识稀缺


解决方案在软件定义广域网市场中主导当前收入,涵盖边缘设备、订阅许可和集中政策控制台。服务增长更快,因为买家面临设计、迁移和多供应商操作的挑战,而他们无法在内部提供足够的人员支持。包括埃森哲和塔塔咨询服务在内的集成商现在运营中立的实践,减少了锁定焦虑,托管服务将不可预测的项目转化为固定的月度成本——这是服务超越解决方案的结构性原因。

按组织规模

细分 指标 主要需求驱动因素
大型企业 75.1% 市场份额(2025年) 多地点资产和合规驱动的架构
中小企业 21.9% 年均增长率(2026–2035年) 简化控制台和捆绑安全产品


大型企业在软件定义广域网市场中产生了大部分支出,主要受千个站点的影响、多供应商互操作性需求和要求高价的分析需求驱动。中小企业从较小的基础上增长更快,因为云控制台抽象了路由复杂性——诊所、特许经营和区域零售商现在可以在几天内部署。结合覆盖、消防墙和威胁管理的捆绑包在降低采购摩擦方面证明了其决定性作用。

按最终用户行业

细分 指标 主要需求驱动因素
IT和电信 27.8% 市场份额(2025年) 移动回传和托管连接转售
零售和消费者服务 25.9% 年均增长率(2026–2035年) 门店数字化和现场客户体验
银行、金融服务和保险(BFSI) 124亿美元(2035年) 分支合规和低延迟交易路径
医疗保健 21.4% 年均增长率(2026–2035年) 远程医疗扩展和临床数据驻留规则
制造业 14.1% 市场份额(2025年) 工厂遥测和工业物联网连接
运输和物流 69亿美元(2035年) 仓库连接和车队遥测回传


IT和电信通过使用覆盖技术回传移动流量、互连数据中心和打包托管连接进行转售,领先于软件定义广域网市场。零售行业增长最快,因为连锁店数字化门店运营——沃尔玛在大约4700家美国门店的推广使网络运营成本降低了30%以上。医疗保健、BFSI、制造业和物流各自将相同的技术应用于不同的约束条件:驻留、延迟、遥测量和仓库扩展,分别如此。

竞争基准测试

集中度处于中间水平。预计的赫芬达尔-赫希曼指数为780–920,前五大供应商占2025年收入的47–56%。这种安排代表了一个市场,在这个市场中,拥有部署路由基础的现有企业与在自动化和安全融合上进行差异化的云原生专家竞争。自2023年以来,独立层通过收购活动显著减少,但没有任何供应商足够大以设定架构标准。托管服务提供商带来了另一层竞争,影响中型市场消费者的选择,他们从未直接考虑供应商。

公司 预计收入份额范围 软件定义广域网市场的关键产品 战略定位
思科系统 约17–21% Catalyst SD-WAN, Meraki MX, ThousandEyes 可观察性 最广泛的已安装基础;融合的安全和路由
VMware(博通) 约10–13% VeloCloud 边缘平台,云网关网络 运营商嵌入式分销;强大的混合设计深度
Fortinet 约8–11% FortiGate上的安全SD-WAN,FortiManager编排 以安全为首的融合,具有竞争力的价格点
HPE Aruba 约6–9% EdgeConnect平台,Boost WAN加速 校园到分支的集成;企业刷新对齐
帕洛阿尔托网络 约5–8% Prisma SASE,CloudGenix分支边缘 以零信任为主导的定位,面向受监管的买家
瞻博网络 约4–7% 会话智能路由,Mist AI操作 基于AI的保证和预测路径选择
华为技术 约4–6% SD-WAN解决方案,iMaster NCE控制器 在中国及部分新兴市场占主导地位
诺基亚 约3–5% Nuage Networks SD-WAN 2.0 面向服务提供商的多租户交付
Citrix(Netscaler) 约2–4% Netscaler SD-WAN 应用交付遗产;虚拟桌面优化
Versa Networks 约2–4% Versa统一SASE,Titan云管理 面向中型市场和MSP渠道的单一堆栈融合
Cato Networks 约2–3% Cato SASE云私有骨干网 云原生私有骨干网;简化操作


最新新闻与发展

  • 思科系统 (2025年3月):将ThousandEyes遥测原生集成到Catalyst SD-WAN策略引擎中,允许路径决策参考互联网范围内的性能数据,而不仅仅是本地探测——这是朝着基于保障的路由迈出的重要一步 [16]


  • 福特网 (2024年9月):推出FortiGate 200G系列,针对分支站点提供硬件加速加密,与上一代相比,单站点功耗降低约28% [9]
  • 美国商务部 (2024年6月):批准所有56个州和地区的BEAD部署计划,释放424.5亿美元的拨款,实质性扩大企业分支位置的宽带可用性 [1]
  • 惠普企业 (2024年5月):完成将Axis Security资产整合到Aruba EdgeConnect产品组合中,增加零信任访问,缩小与以安全为主导的竞争对手之间的差距 [13]
  • 印度政府 (2023年12月):批准巴拉特网第三阶段,预算接近162亿美元,目标是640,000个村庄,为分布式银行和零售网络建立基础设施能力 [3]
  • 帕洛阿尔托网络 (2023年8月):扩展Prisma SASE,提供跨分支和远程用户路径的自主数字体验管理,统一了之前需要单独工具的可见性 [9]
  • 橙色商业 (2023年4月):扩展Evolution平台,以支持220个国家的多供应商覆盖管理,随后成为多个地区运营商的模板

Software Defined Wide Area Network Market Report Scope

参数 详情
市场范围 全球软件定义广域网市场,涵盖部署模式、组件、组织规模、最终用户行业和地区
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 21.05%(2026–2035)
市场规模检查点 84.7亿美元(2025);123.1亿美元(2026);712.4亿美元(2035)
增长最快的细分市场 云(部署模式);服务(组件);中小企业(组织规模);零售和消费者服务(最终用户行业)
列举的公司 思科系统公司、VMware(博通)、Fortinet、HPE Aruba、Palo Alto Networks、Juniper Networks、华为技术、诺基亚、Citrix、Versa Networks、Cato Networks
估值货币 美元十亿

研究周期与基准年

数据来源与引用

缩略语

常见问题

采购团队在承诺全面选择软件定义广域网市场供应商之前,应该如何构建试点?
在至少八个地点进行试点,涵盖您最差和最好的基础条件,而不是靠近总部的位置。在诱导的数据包丢失下测量故障转移行为,而不是供应商演示条件 [13]。
在软件定义广域网市场交易中,哪些合同条款最常导致后悔?
与站点数量和仍然属于供应商财产的编排数据相关的自动续约条款。在签署之前谈判配置导出权和每个站点的定价底线,因为迁移成本平均为340,000美元,适用于200个站点的资产 [13]。
在实际采购方面,SD-WAN与SASE有何不同?
SASE包括覆盖层和在一个政策平面下提供的云安全功能。单独购买通常成本更高,并且在十八个月内会产生两个逐渐分离的政策模型 [9]。
如果外包运营,团队必须保留哪些内部技能?
将政策设计和供应商绩效验证保留在内部。外包配置是常规操作;外包关于哪些流量应获得何种处理的判断会使您无法挑战供应商的决策 。
在软件定义广域网市场中,最常出现哪些集成挑战?
假设静态路由路径的传统语音系统和制造协议。当工厂车间或PBX基础设施在部署范围内时,预算额外六到十周 [7]。
LEO卫星链接真的可以作为主要路径而不是备份路径吗?
是的,对于缺乏或不可靠的地面选项的站点。自2023年以来,企业LEO定价大约下降了34%,尽管延迟变动仍使其不适合高频交易工作负载 [14]。
买家应该如何评估供应商的人工智能声明?
要求提供来自指定参考客户的测量事件解决数据,而不是模型描述。Juniper发布了语音质量票据减少39%的数据——这就是值得请求的证据的形态 [16]。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















