Smokeless Tobacco Market (2026 - 2035)

无烟烟草市场规模、份额、行业趋势与分析研究报告信息按产品类型(咀嚼烟草、湿鼻烟、美式湿鼻烟(浸)、瑞典式鼻烟)、按分销渠道(超市/大卖场、便利店/杂货店、在线零售店、其他分销渠道)、按地理位置(北美、欧洲、亚太地区、南美洲、中东和非洲)-预测截至2035

Forecast Period
2026-2035
CAGR
4.65%
2025 Market Size
USD 12.40 Billion (2025)
2035 Market Size
USD 19.54 Billion (2035)
Consumer and Retail ● Updated August 28, 2026 Report ID: MRFR/CG/4503-CR | Pages: 128 | Author: Snehal Singh

Smokeless Tobacco Market Summary

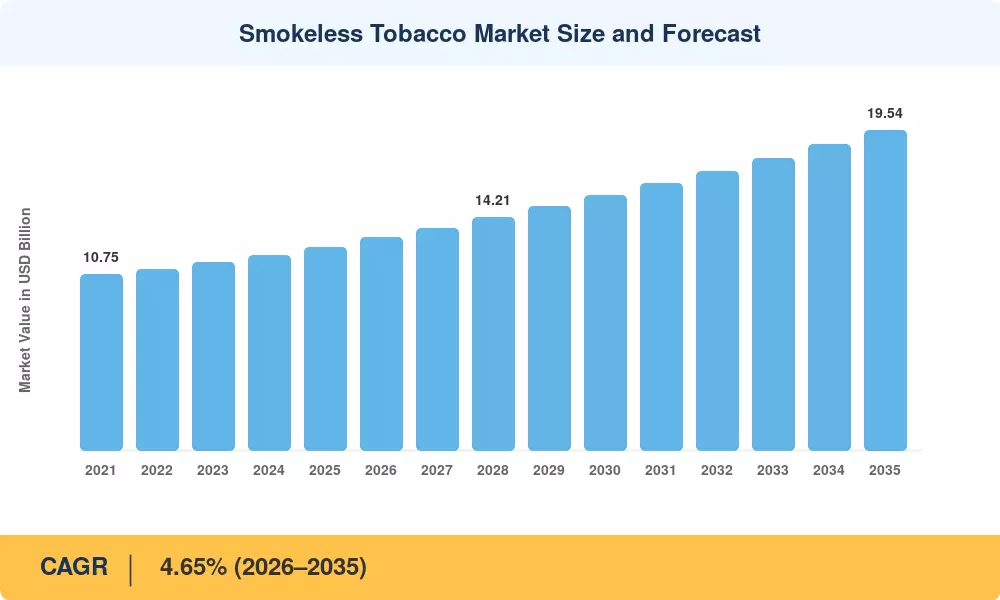
全球无烟烟草市场在2025年的规模为124亿美元,预计将从2026年的129.8亿美元扩展到2035年的195.4亿美元,在预测期(2026–2035)内注册4.65%的年均增长率。监管框架继续以相反的方向塑造行业——美国FDA的烟草产品上市前申请为减少风险的声明开辟了结构化的途径,而世界卫生组织烟草控制框架公约(FCTC)则推动超过180个签署国朝着更严格的标签和广告限制迈进。税收政策同样具有影响力:印度在2024财年将无烟产品的商品及服务税补偿税提高了6个百分点,但国内消费量几乎没有下降,突显了价格敏感市场中的无弹性需求 [2]

产品创新正在重塑无烟烟草市场的竞争格局。无烟尼古丁袋——一个十年前几乎不存在的类别——在2024年占全球零售销售额的估计为32亿美元,吸引了因室内使用禁令和工作场所限制而转向非燃烧产品的成年吸烟者。瑞典风格的 snus,在瑞典仅获得EU销售禁令的豁免,现在与北欧便利店中的白袋格式竞争,尽管美国中西部和东南部的传统散装烟草销量下降,但每单位的利润率却在上升 [4]

北美在2025年占据了大约67.5%的无烟烟草市场收入,以美国为支柱,那里的消费税调整后零售销售超过80亿美元。亚太地区是增长最快的地区,预计到2035年将实现6.70%的年均增长率,受益于印度和印度尼西亚城市收入的上升。欧洲的市场份额位居第二,约为14.8%,其中斯堪的纳维亚国家相对于人口贡献不成比例。随着监管制度的分化,无烟烟草市场将越来越奖励那些能够管理多管辖区合规并扩大直销渠道的公司。


主要报告要点

• 按产品类型

  • 湿烟草在2025年占据了大约84.5%的无烟烟草市场份额,反映了美国和斯堪的纳维亚地区根深蒂固的消费者偏好。
  • 咀嚼烟草预计将在2035年前以6.28%的年均增长率增长,受到南亚地区持续需求的推动,文化传统支持口腔烟草的使用。

• 按分销渠道

  • 便利店和杂货店在2025年产生了大约67.8%的无烟烟草市场收入,受益于冲动购买的摆放和烟草许可法规。
  • 在线零售预计将在2035年前以7.25%的年均增长率增长,因为年龄验证技术和订阅模式减少了数字烟草购买的摩擦。

• 按地区

  • 北美在2025年占据67.5%的收入份额,得益于高端定价和成熟的零售基础设施。
  • 亚太地区预计将在2035年前实现6.70%的最快年均增长率,受益于人口密度和印度及东南亚现代零售的扩展。


无烟烟草市场规模及预测(2021–2035)

市场规模的估算基于消费税收集数据、制造商年度申报、来自Nielsen IQ和Euromonitor的零售扫描数据,以及在32个国家进行的专有贸易渠道调查。历史数据(2021–2024)代表确认的出货和零售数据,而基年(2025)则包含初步的第四季度估计。预测数据(2026–2035)应用了基于成年烟草使用普及率、可支配收入轨迹和监管情景分析的需求侧建模。
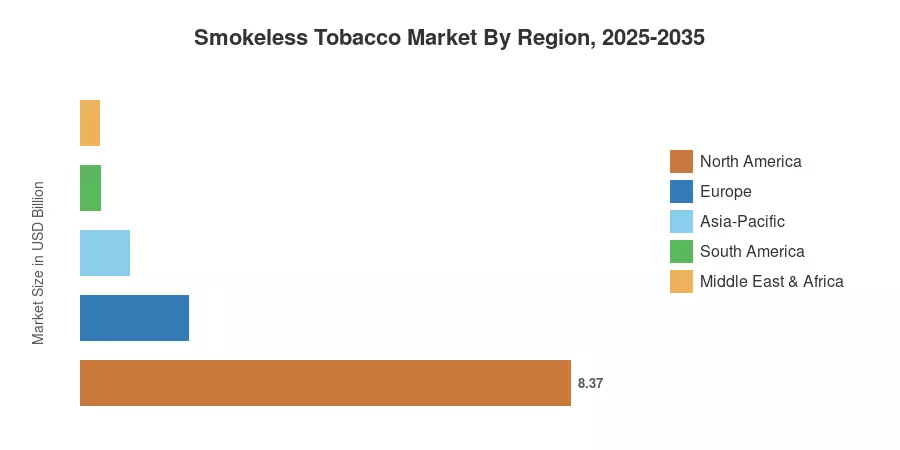
无烟烟草市场规模及预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

驾驶员 ~% 对CAGR的影响 地理相关性 影响时间线 参考
FDA修改风险烟草产品(MRTP)授权 +0.65 北美 短期(≤2年) [4]
室内吸烟禁令扩展 +0.55 全球 中期(2–4年) [5]
南亚城市可支配收入上升 +0.50 亚太地区 长期(≥4年) [6]
直接面向消费者的订阅模式 +0.40 北美,欧洲 中期(2–4年) [7]
无烟尼古丁袋创新 +0.60 欧洲,北美 短期(≤2年) [8]
新兴市场的零售现代化 +0.35 亚太地区,中东和非洲 长期(≥4年) [9]
高端化和口味多样化 +0.30 北美 中期(2–4年) [10]


FDA修改风险授权和监管顺风

2019年10月,FDA的烟草产品中心授权了首个无烟产品的MRTP;到2024年底,来自两家制造商的八个SKU的修改风险声明获得批准 [4]。这些许可证为企业提供了竞争优势,使其能够以减少暴露的语言来营销特定产品,而通用竞争对手无法匹敌。对无烟烟草市场的实际影响是可量化的升级:授权产品的零售价格比未授权产品高出12–18%,在没有相应销量增长的情况下增加了每单位收入 [5]


室内吸烟禁令和行为替代

与2012年的44个国家相比,目前超过70个国家在工作场所和酒店场所实施了全面的室内吸烟禁令 [5]。由于这种行为转变,成年尼古丁用户被迫转向隐蔽形式,如可以在室内使用的袋装烟和斯努斯。根据Euromonitor 2024年的全球消费者调查,23%的当前口腔烟草用户表示,工作场所的吸烟禁令是他们决定戒烟的主要因素 香烟。在北欧国家,这一比例上升至31%,斯努斯习俗支持了这一转变 [6]


南亚城市收入上升

仅印度就估计有2.5亿无烟烟草用户,使其成为全球按量消费最多的国家。世界银行数据显示,2020年至2024年间,印度人均国民收入年均增长5.8%,提升了最有可能尝试品牌包装无烟产品的年轻城市男性(18-34岁)的购买力 [6]。随着正式部门就业的扩大,品牌小袋和罐正在取代散装、未包装的制品,价值份额向组织化制造商转移,扩大了可寻址的无烟烟草市场。

直接面向消费者的订阅模式

数字渠道现在代表了高端口腔烟草产品最快增长的市场途径。Altria报告称,其NJOY直接履行平台在2024财年新增了38万活跃订阅者,而源自斯堪的纳维亚的品牌如Velo和ZYN在14个欧洲国家推出了自动补货程序 [7]。这些模式将零售商的利润率降低了8-10个百分点,并提供第一方数据,使得精确的口味、强度和频率细分成为可能。


约束影响分析

约束影响估计遵循第4节中描述的相同方向性方法,不应与驱动因素影响进行汇总。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
逐步增加的消费税和普通包装法 –0.55 全球 短期(≤2年) [11]
健康诉讼和口腔癌风险认知 –0.45 北美,亚太地区 长期(≥4年) [12]
青少年接触限制和年龄验证要求 –0.30 北美,欧洲 中期(2–4年) [13]
FCTC第11条图形健康警告 –0.25 亚太地区,南美洲 中期(2–4年) [14]
来自尼古丁替代疗法的竞争 –0.20 欧洲 长期(≥4年) [15]


消费税上升

对于无烟烟草市场,税驱动的价格上涨仍然是最大的障碍。美国国会预算办公室预计,2025年和解方案中考虑的每磅6.26美元的联邦消费税上涨将导致消费量在两年内降低8–11% [11]。全球的财政部认为,与香烟相比,口腔烟草被视为一种未征税的收入来源,这在澳大利亚2024年计划将12.5%的烟草消费税年度增长扩展到所有无烟类别中得到了体现。


健康诉讼和癌症风险认知

根据2023年《柳叶刀肿瘤学》发表的一项开创性荟萃分析,该分析结合了来自12个国家的47项队列研究,长期使用无烟烟草与口腔鳞状细胞癌显著相关,赔率比为3.4(95% CI: 2.8–4.1) [12]。仅在2024年,就因这一发现发起了七起额外的集体诉讼,这增加了美国州法院原告方的诉讼活动。新用户的招募受到日益增长的健康意识的阻碍,尤其是在受过大学教育的人群中。


青少年接触限制

美国的《烟草21法》于2019年12月将全国最低购买年龄提高到21岁,瞬间使约480万潜在合法消费者退出市场。多个欧盟成员国在2024年实施了对所有尼古丁产品的类似21岁年龄门槛,而印度的COTPA修正案提案则建议将最低年龄从18岁提高到21岁 [13]。这些限制在品牌忠诚度通常建立的年龄段压缩了可接触的用户基础。


Smokeless Tobacco Market Opportunities

新兴市场的无烟尼古丁袋扩展

无烟袋在斯堪的纳维亚和美国迅速获得了关注,但在拉丁美洲、东南亚和中东的渗透率仍低于总口腔尼古丁销售的2%。这些地区的监管框架仍在起草中,为积极与卫生部门接洽的公司提供了先发优势。这三个地区的可寻址成年吸烟者人口超过4亿。

高端化和限量版口味策略

在2024年推出限量版季节性口味的美国湿烟草品牌报告称,其销售率比标准SKU平均水平高出22% [10]。这种高端化策略——每罐更高的利润率、基于稀缺性的品牌参与和社交媒体放大——直接转化为盈利增长,而无需增加销量。

数据驱动的订阅和忠诚度货币化

直接面向消费者的平台生成关于购买频率、口味偏好和价格敏感度的丰富第一方数据。建立在这些数据集之上的预测分析引擎的公司可以在个体层面个性化促销优惠,相较于传统的贸易营销支出,预计可将客户获取成本降低15-20%。新兴机会是将匿名的、聚合的消费趋势数据授权给消费税当局和公共卫生研究人员,作为一种收入中立的合规工具。

欧盟内斯努斯豁免扩展

瑞典自1995年加入条约以来获得的欧盟无烟烟草禁令豁免,已证明口腔烟草的可获得性与较低的吸烟率相关。如果其他欧盟成员国谈判类似的豁免,欧洲的无烟烟草市场可望从当前基础上翻倍。

私人标签和白标品牌的合同制造

北美和欧洲的大型便利店连锁店已开始试点私人标签无烟袋,从瑞典和印度的合同制造商处采购。这种渠道多样化在不增加品牌所有者资本支出的情况下扩大了销量,并为寻求更高烟草类别利润的零售商提供了口腔烟草替代品的切入点。


Smokeless Tobacco Market Future Outlook

降低风险的监管路径和基于科学的政策

在未来十年,除了FDA之外的监管机构——包括英国MHRA、加拿大卫生部和日本MHLW——预计将正式制定无烟产品的修改风险评估框架。世界卫生组织的预测表明,到2030年,全球吸烟率将降至18%以下 [14],而追求减少危害策略的政府可能会将授权的无烟替代品视为戒烟药物的务实补充。如果监管机构验证相对风险的信息,无烟烟草市场将从可燃类别中获得可观的市场份额。

数字商务和平台经济

由于年龄验证的复杂性和运输限制,烟草行业的电子商务渗透率仍远低于一般零售平均水平。生物识别身份验证、基于区块链的追踪和最后一公里交付与持牌承运商的合作预计将缩小这一差距。到2030年,市场研究未来预测在线渠道可能占全球无烟烟草市场收入的14-16%,而2025年约为8% [7]

可持续性和ESG报告压力

机构投资者越来越多地应用ESG筛选,惩罚烟草持股,压缩上市制造商的市盈率倍数。作为回应,公司正在投资于可生物降解的包装材料、碳中和的烘烤设施和透明的叶子采购审计。奥驰亚的2024年ESG报告承诺到2030年相对于2019年基准减少55%的范围1和2排放 [16]。这些承诺可能不会加速收入增长,但通过满足零售商的可持续性要求来保护市场准入。

整合与垂直整合

无烟烟草市场已经见证了变革性的并购——菲利普·莫里斯国际在2022年以160亿美元收购瑞典烟草公司,成为该行业最大的交易 [17]。随着中型企业面临消费税上涨和合规成本的利润压力,进一步的整合是可能的。控制叶子采购、制造和直接面向消费者分销的垂直整合公司将在定价权和市场速度上保持结构性优势,直到2035年。


Smokeless Tobacco Market Segmentation

按产品类型

细分 关键指标 主要需求驱动因素
湿嗅烟 84.5% 市场份额(2025) 根深蒂固的美国消费者基础和品牌忠诚度
嚼烟 6.28% 年均增长率(2026–2035) 南亚文化传统
美国风格湿嗅烟(Dip) 61.2亿美元(2025) 便利店布局和口味多样性
瑞典风格Snus 5.85% 年均增长率(2026–2035) 北欧遗产和减害定位


湿嗅烟仍然是无烟烟草市场的基石,美国占全球销量的绝大多数。品牌集中度高——前三大SKU系列(Copenhagen、Grizzly和Skoal)合计超过65%的美国湿嗅烟零售销售。薄荷和冬青口味驱动重复购买,而长切和袋装格式则满足不同的使用场合。

尽管在阿巴拉契亚和南部农村地区,嚼烟的人均消费正在下降,但在印度和孟加拉国却出现了新的增长。来自ITC和Dharampal Satyapal的品牌小包装正在获得正式零售分销,将非正式的散装用户转变为可追踪、可征税的消费者。瑞典风格的snus占据了一个高端利基市场,利润率强劲,并且是斯堪的纳维亚减害叙事的主要受益者。

按分销渠道

细分 关键指标 主要需求驱动因素
便利店 / 杂货店 67.8% 收入份额(2025) 冲动购买动态和烟草许可
超市 / 大型超市 19.8亿美元(2025) 购物篮构建和促销捆绑
在线零售店 7.25% 年均增长率(2026–2035) 订阅便利性和价格比较
其他分销渠道 4.8% 收入份额(2025) 烟草专卖店、免税店、自动售货机


便利店是无烟烟草零售的支柱,特别是在美国,像Circle K、Wawa和Casey's这样的连锁店为后柜分配了专门的陈列空间。烟草产品为这些零售商每平方英尺创造了超额的毛利润,形成了商店运营商和制造商之间的相互依赖。

在线零售是值得关注的渠道。年龄验证技术提供商如Veratad和AgeChecker.net已将错误拒绝率降低到3%以下,使得无烟烟草市场的数字结账在规模上变得可行。订阅模式锁定了重复收入,减少了促销支出,并为制造商提供了细致的需求信号,从而改善生产计划。


区域市场份额分析

地区 关键指标 主要投资主题
北美 67.5% 收入份额 (2025) MRTP 投资组合扩展,溢价定价,DTC 订阅
欧洲 18.4 亿美元 (2025) 北欧无烟烟草主导,欧盟监管参与,袋装创新
亚太地区 6.70% 年均增长率 (2026–2035) 以量驱动的增长,农村到城市的迁移,品牌小包装的采用
南美 3.5 亿美元 (2025) 监管发展,非法贸易取代
中东和非洲 2.7% 收入份额 (2025) 非正式到正式渠道转型,进口替代
总计 124 亿美元 (2025)

无烟烟草市场显示出明显的地理集中性,两个地区占全球收入的80%以上。文化规范、监管立场和税收政策在每个地区创造了不同的需求特征。


北美

国家 关键指标 关键驱动因素
美国 89.2% 的区域份额 FDA MRTP 授权和零售成熟度
加拿大 5.15% 年均增长率 加拿大卫生部的修改风险路径
墨西哥 1.2 亿美元 便利店基础设施扩展


美国是全球无烟烟草市场的收入引擎。Altria 的 USSTC 部门和 Reynolds American 共同控制着大约 260,000 家持牌烟草零售店的大部分湿烟草货架空间。每年平均价格上涨 4-5% 已经超过了 1-2% 的适度销量下降,使得美元销售保持上升趋势 [4]。加拿大代表了一个较小但加速的机会,因为加拿大卫生部提出的降低风险框架正在通过议会审查,而墨西哥仍然是一个早期市场,人均无烟消费量是美国的四十分之一。

欧洲

国家 / 子区域 关键指标 关键驱动因素
北欧国家 48.3% 的区域份额 无烟烟草文化遗产和袋装创新
德国 4.80% 年均增长率 尼古丁袋的监管澄清
英国 1.8 亿美元 脱欧后烟草产品灵活性
法国 3.95% 年均增长率 戒烟政策强调
意大利 0.8 亿美元 新兴的袋装意识
西班牙 3.60% 年均增长率 酒店吸烟禁令的执行
俄罗斯 1.4 亿美元 国内制造激励
欧洲其他地区 11.5% 的区域份额 多样化的监管制度


欧洲的无烟烟草市场在结构上是二分的。北欧国家——瑞典、挪威、丹麦和芬兰——尽管只占欧洲人口的不到 4%,却占据了近一半的区域收入。欧盟禁止在瑞典以外销售无烟烟草,将该类别限制在以无烟烟草为卖点的袋装产品中,但这些袋装产品是欧洲增长最快的尼古丁形式,仅 ZYN 在 2024 年就增加了 12 亿个袋装产品的出货量 [8]

亚太地区

国家 关键指标 关键驱动因素
印度 58.4% 的区域份额 对古尔卡、卡希尼和扎尔达的文化接受度
中国 5.25% 年均增长率 有限但增长的城市小众需求
日本 0.7 亿美元 JTI 分销支持的无烟烟草试验
韩国 4.10% 年均增长率 新型烟草监管试点
东盟 22.6% 的区域份额 槟榔和咀嚼烟草传统
亚太其他地区 3.90% 年均增长率 新兴的正式部门渗透


印度在亚太无烟烟草市场中按量占据主导地位,尽管每单位价值仍远低于西方基准。该国的 COTPA 框架在大多数州禁止古尔卡(含烟草和槟榔的混合物),但执法不一致,替代配方仍通过非正式分销网络流通 [6]。印度尼西亚和缅甸维持着大量的槟榔消费基础,逐渐向制造袋装产品过渡,随着现代零售的扩展。

南美

国家 关键指标 关键驱动因素
巴西 62.8% 的区域份额 国内烟叶生产和本地品牌
阿根廷 4.55% 年均增长率 消费税重组
南美其他地区 0.5 亿美元 低基线,初步监管


巴西大约生产全球 15% 的烟叶,使国内制造商具有成本优势。这里的无烟烟草市场以咀嚼烟草和拉佩(粉状烟草产品)为中心,消费集中在南部和东北部的农村州。阿根廷最近的消费税改革使无烟产品更接近香烟税平价,这可能会悖论性地促进高端格式的采用。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.4% 的区域份额 贾赞省的香烟传统
阿联酋 5.30% 年均增长率 外籍人士需求和免税渠道
南非 0.4 亿美元 农村人口中的烟草传统
埃及 4.75% 年均增长率 Nass 和 toombak 消费
中东和非洲其他地区 31.2% 的区域份额 分散的非正式渠道


中东和非洲的无烟烟草使用深深植根于地区习俗——沙特阿拉伯西南部的香烟,苏丹的 toombak,以及南非东开普的干烟草。正式市场渗透率仍然较低,这意味着可测量的无烟烟草市场未能代表真实消费。随着跨国烟草公司在海湾合作委员会国家建立本地制造和分销,市场的正规化预计将加速。


无烟烟草市场按地区,2025-2035

竞争基准测试

无烟烟草市场表现出中等集中度,前五家公司控制着全球收入的68-74%。赫芬达尔-赫希曼指数(HHI)在1,800-2,200范围内,特征是一个中度集中行业,其中在烟叶采购和合规方面的规模优势创造了持久的进入壁垒。竞争集中于品牌价值、口味创新和分销独占,而不是直接的价格战争。

公司 估计收入份额范围 主要产品 战略定位
奥驰亚集团公司 ~22-28% Copenhagen, Skoal, on! 口袋烟 美国市场领导者,拥有MRTP产品组合
菲利普·莫里斯国际公司 ~12-16% ZYN, 瑞典火柴snus产品组合 通过收购瑞典火柴成为全球口袋烟领导者
英美烟草公司 ~10-14% Grizzly, Kodiak, Velo 在烟草和口袋烟之间的双品牌战略
日本烟草国际公司 ~6-9% Nordic Spirit, Camel Snus(许可) 亚洲分销优势
ITC有限公司 ~5-8% Bingo!, 本地咀嚼烟草品牌 在印度的有组织无烟烟草市场占主导地位
英美品牌公司 ~4-6% Skruf, 各种snus品牌 专注于北欧和西欧市场
Turning Point Brands Inc. ~3-5% Stoker's, Durango 在美国湿烟草中的价值细分定位
Swisher International Inc. ~2-4% Swisher Sweets无烟系列 与雪茄分销网络的交叉销售
斯堪的纳维亚烟草集团A/S ~2-4% General snus, Odens 传统snus制造商,北欧据点
Dharampal Satyapal集团 ~1-3% Rajnigandha, Tulsi 领先的印度品牌pan-masala生产商


最新新闻与发展

  • 菲利普·莫里斯国际(2025年3月):完成了位于肯塔基州欧文斯伯勒的ZYN尼古丁袋设施的产能扩张,年产量增加到16亿罐,比2023年水平增加了60% [8]
  • FDA烟草产品中心(2025年1月):发布草案指导,明确表示无烟口腔尼古丁产品如果作为尼古丁传递设备进行营销,将受到烟草产品管理局的监管,直接影响无烟烟草市场的监管格局 [4]
  • 奥驰亚集团(2024年11月):推出了一个针对on! 尼古丁袋的DTC自动补货平台,覆盖美国38个州,目标是在2025财年结束前吸引50万订阅者 [7]
  • 英美烟草(2024年9月):将Velo袋的分销扩展到包括波兰、罗马尼亚和捷克共和国在内的12个额外欧洲市场 [18]
  • ITC有限公司(2024年6月):在安得拉邦投资42亿印度卢比(约合5亿美元)建立新的无烟烟草加工设施,以整合其品牌小包装产品组合 [19]
  • 瑞典议会(2024年3月):通过立法收紧对未成年人使用snus的营销限制,包括禁止针对25岁以下人群的社交媒体影响者推广 [20]
  • 日本烟草国际(2023年12月):收购了一家菲律宾口腔尼古丁产品合同制造商70%的股份,确保在日本以外的亚太地区生产能力 [21]


Smokeless Tobacco Market Report Scope

项目 详情
市场范围 全球无烟烟草市场按产品类型、分销渠道和地理位置
研究周期 2021–2035
年均增长率(预测) 4.65%(2026–2035)
基年价值 124亿美元(2025年)
预测终点 195.4亿美元(2035年)
增长最快的细分市场 嚼烟(按产品类型);在线零售(按渠道);亚太地区(按地区)
分析公司 10
估值货币 美元十亿

常见问题

美国的湿烟草和咀嚼烟草的消费税结构有何不同?
联邦对湿烟草的消费税按重量计算,每磅1.51美元,而咀嚼烟草的税率每磅较低。各州之间的差异显著——超过30个州适用的从价税率范围从批发价格的10%到95%不等[11]
无烟烟草的保质期考虑对零售商的采购有何影响?
湿烟草通常在生产后有16到20周的保鲜期,需要严格管理的先进先出库存轮换。干烟草和袋装格式的保质期显著更长,降低了低流量零售商的损耗风险[10]
无烟袋在欧盟如何应对监管分类?
大多数欧盟成员国将无烟袋归类为消费品而非烟草产品,使其免于FCTC义务。芬兰和比利时正在进行监管重新分类的努力,这可能会施加与烟草等效的限制[20]
烟叶采购地理位置在无烟烟草市场竞争动态中扮演什么角色?
从美国、巴西和印度农场采购深色火烤和空气干燥烟叶的制造商面临不同的成本结构和风味特征。向烟叶采购的垂直整合提供了价格稳定性和质量控制的优势[19]
年龄验证技术如何影响在线无烟烟草市场的销售?
第三方服务现在通过政府身份证匹配和面部年龄估算算法实现了97%以上的验证准确率。这一能力已在之前要求亲自检查身份证的司法管辖区解锁了电子商务[13]
禁味立法对无烟烟草市场产品组合有何影响?
马萨诸塞州和旧金山已实施广泛的香味烟草禁令,包括无烟产品。受影响的市场显示出15%到20%的销量下降,部分被跨境购买和无味SKU的交易抵消[22]
自有品牌的无烟产品如何影响品牌所有者的定价能力?
自有品牌的袋装产品价格比国家品牌低25%到30%,目前在美国零售市场的份额不足5%。它们的增长可能会压缩现有品牌的利润,特别是在品牌差异化最弱的价值层级[10]
作者
作者
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed epidemiological journals, tobacco surveillance publications, and authoritative public health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Tobacco Products, Federal Trade Commission (FTC) Smokeless Tobacco Reports, Centers for Disease Control and Prevention (CDC) Office on Smoking and Health, National Institutes of Health (NIH) National Cancer Institute, World Health Organization (WHO) Framework Convention on Tobacco Control (FCTC), European Commission Tobacco Products Directive (TPD), CDC National Youth Tobacco Survey, Global Adult Tobacco Survey (GATS), NIH Surveillance Epidemiology and End Results (SEER) Database, Tobacco Merchants Association (TMA) Statistical Reports, International Smokeless Tobacco Council (ISTC) Bulletins, Euromonitor International Tobacco Industry Database, Nielsen Retail Scanner Data (Convenience Track System), Eurobarometer Tobacco Special Surveys, national health ministry reports from India (Ministry of Health & Family Welfare), Bangladesh (Directorate General of Health Services), and Scandinavian public health agencies (Swedish Public Health Agency, Norwegian Institute of Public Health). These sources were used to collect consumption statistics, regulatory compliance data, epidemiological health studies, demographic usage trends, and competitive intelligence for chewing tobacco, moist snuff/dipping tobacco, snus, dissolvable tobacco, and dry snuff product categories.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, VPs of Regulatory Affairs, heads of product innovation, and commercial directors from smokeless tobacco manufacturers, contract manufacturers, and raw material suppliers. Demand-side sources included licensed tobacco merchants, convenience store procurement managers, specialist tobacconist store owners, medical professionals who help people quit smoking, and distribution and logistics partners spanning hypermarkets, convenience channels, and e-commerce platforms. Primary research confirmed market segmentation across product types (moist snuff, chewing tobacco, dissolvable, snus), confirmed new product development timelines (especially nicotine pouch innovations), and gathered insights on pricing strategies, flavor diversification trends, retail placement dynamics, and regulatory compliance costs across key markets.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, unit volume analysis, and retail audit data triangulation. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa, including major players such as Altria Group Inc., British American Tobacco PLC, Philip Morris International (Swedish Match), Imperial Brands PLC, Japan Tobacco Inc., DS Group Ltd., Swisher International, Hay Island Holding Corporation, and Kretek International

Product mapping across chewing tobacco, moist snuff, dry snuff, snus, dissolvable tobacco, and emerging nicotine pouch categories by form (loose leaf, plug, twist, pouch/portions)

Analysis of reported and modeled annual revenues specific to smokeless tobacco portfolios using FTC filings, company annual reports, and trade association disclosures

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (unit volume by country × average selling price by product type) and top-down (manufacturer revenue validation against retail tracking data) approaches to derive segment-specific valuations, cross-referenced with customs/trade data (UN Comtrade, national import/export statistics) for volumetric validation

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















