智能港口市场 市场概要
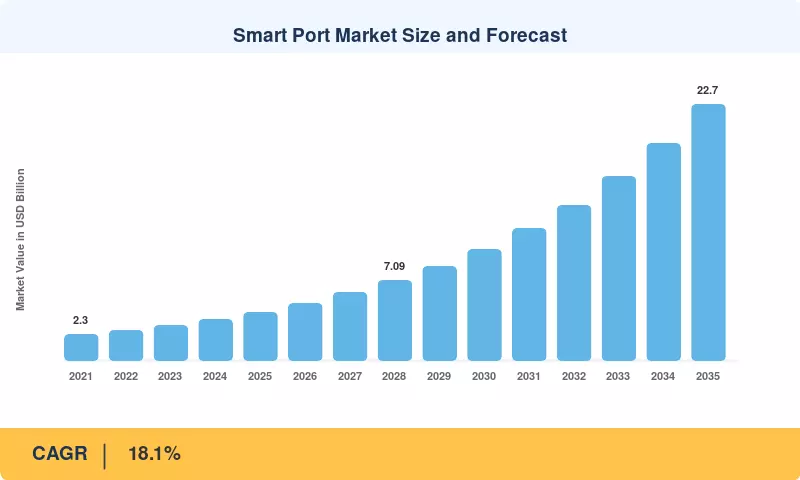
智能港口市场在2025年的估值为42.5亿美元,预计在2026年达到50.8亿美元,到2035年将上升至227亿美元,2026年至2035年的年均增长率为18.1%。两个政策催化剂支撑着这一轨迹。国际海事组织的2023年温室气体战略承诺到2050年或左右实现航运净零排放,并在2030年前减少20%[1]。欧盟的替代燃料基础设施法规要求到2030年在主要的TEN-T港口提供岸边电力[2]。无法实时测量、计量和协调能源与交通的港口将难以遵守这两项要求。
在运营方面,港口正在淘汰基于纸张的门禁流程、孤立的码头操作系统和手动调度的场地设备。取而代之的是传感器网络、云原生码头软件、人工智能辅助的泊位和场地规划,以及远程控制或完全自动化的起重机。公共资金正在加速这一转变:美国环保署的清洁港口计划在2024年承诺近30亿美元用于零排放设备、气候规划和空气质量监测[5],而美国联邦政府则宣布为港口基础设施和国内起重机制造提供超过200亿美元的资金[6]。对数字港口基础设施的支出正在从试点预算转向多年资本计划。
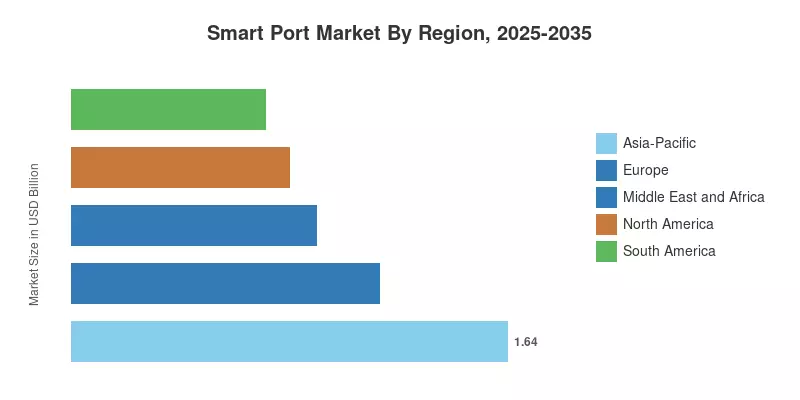
亚太地区在2025年以38.5%的市场份额领先智能港口市场,主要依赖中国、东南亚和韩国的自动化码头。中东和非洲是增长最快的地区,2035年前的年均增长率为21.6%,受海湾大型港口和自由区项目的推动。欧洲以27.4%的市场份额排名第二,受到脱碳法规和成熟的港口社区数据平台的支持。在未来十年,竞争优势将从拥有最多的起重机转向在其上运行最智能的操作层。
关键报告要点
• 按技术划分
- 物联网(IoT)在2025年占智能港口市场34.2%的份额,作为每个高阶应用下的感知层。
- 数字双胞胎平台预计将以24.4%的年均增长率增长,是所有技术细分中增长最快的。
- 流程自动化在2025年产生了7.2亿美元,主要由自动化门和起重机控制推动。
• 按容量划分
- 高吞吐量港口(>10百万标准箱)在2025年占51.0%的市场份额,反映了全面的码头自动化预算。
- 低吞吐量港口(<1百万标准箱)预计将以21.9%的年均增长率扩展,因为订阅软件降低了进入成本。
• 按港口类型划分
- 海港在2025年占智能港口市场77.6%的份额。
- 内陆/干港预计将以20.9%的年均增长率增长,因为政府正在缓解沿海门户的拥堵。
• 按应用划分
- 智能码头自动化在2025年占40.8%的市场份额。
- 智能能源和环境(OPS,微电网)预计将在岸电mandates的推动下实现21.5%的年均增长率。
• 按地区划分
- 亚太地区在2025年以38.5%的市场份额领先。
- 中东和非洲是增长最快的地区,年均增长率为21.6%。
- 北美在2025年产生了8.2亿美元,得益于联邦清洁港口资金。
市场规模和预测(2021–2035)
市场研究未来通过对400多个集装箱和多用途港口的技术支出进行自下而上的模型估算智能港口市场,交叉核对供应商收入披露、港口管理局资本预算和公共资金奖励。历史数据基于已报告的项目合同和公司备案,而预测则应用了联合国贸易和发展会议(UNCTAD)和世界银行[7][8]发布的自动化采纳、监管时间表和吞吐量增长的情景权重。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


