Smart Personal Safety Security Device Market

智能个人安全与安保设备市场规模、份额及研究报告按类型(智能个人安保(可穿戴设备(手环、吊坠、戒指、其他设备)、防弹包、个人警报、紧急按钮、跌倒检测设备、其他设备)、智能个人安全(智能头盔、智能护齿、智能护膝、其他设备)),按最终用户(消费者、国防、工厂、银行金融服务与保险、医疗保健、电信、其他),按地区(北美、欧洲、亚太、世界其他地区) - 行业预测至2035年
ID: MRFR/SEM/1334-CR 155 Pages Ankit Gupta Last Updated: September 19, 2026
Smart Personal Safety Security Device Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.07%
2024 Market Size$ 4.88 Million
2025 Market Size$ 5.35 Million
2035 Market Size$ 15.28 Million
Key Players
Apple Inc
Samsung Electronics
Google LLC
ADT Inc
Ring LLC
Honeywell International Inc
Opportunities
  • Increasing Incidence of Crime
  • Rising Awareness of Personal Safety
  • Government Initiatives and Regulations

Smart Personal Safety Security Device Market 摘要

根据MRFR的分析,智能个人安全安防设备市场在2024年的估计为488万美元。智能个人安全安防设备行业预计将从2025年的535万美元增长到2035年的1528万美元,在2025年至2035年的预测期内,年均增长率(CAGR)为11.07%。

主要市场趋势和亮点

智能个人安全安保设备市场正在经历强劲增长,受技术进步和消费者意识增强的推动。

  • 市场正在显著整合先进技术,增强个人安全设备的功能。
  • 设备功能多样化的趋势明显,提供超出基本安全功能的多种特性。
  • 北美仍然是最大的市场,而亚太地区正迅速成为智能个人安全设备增长最快的区域。
  • 对个人安全解决方案的需求上升以及对健康和福祉的关注增加是推动市场增长的关键因素。

市场规模与预测

2024市场规模 4.88(百万美元)
2035市场规模 15.28(百万美元)
年均增长率(2025 - 2035) 11.07%

主要参与者

苹果公司(美国),三星电子(韩国),谷歌公司(美国),ADT公司(美国),Ring公司(美国),霍尼韦尔国际公司(美国),Vivint智能家居公司(美国),小米公司(中国),飞利浦Hue(荷兰)

Smart Personal Safety Security Device Market Drivers

犯罪发生率上升

全球犯罪发生率的上升是全球智能个人安全和安保设备市场的重要催化剂。随着各地区犯罪率的波动,个人越来越寻求保护自己和财物的解决方案。例如,城市地区通常报告更高的犯罪率,促使居民投资于智能安保设备,如个人警报和家庭监控系统。这一趋势可能会促进市场的增长,因为消费者优先考虑他们的安全。到2035年,市场预计将扩大到156亿美元,突显出对有效个人安全解决方案的迫切需求。

个人安全意识提高

个人对安全的意识不断提高是全球智能个人安全和安保设备市场的主要驱动力。随着城市化的持续上升,关于犯罪和个人安全的担忧也在加剧。这种提高的意识导致对增强个人安全的智能设备需求不断增长。例如,配备GPS跟踪和紧急警报功能的可穿戴安全设备正变得越来越普遍。到2024年,市场预计将达到49.4亿美元,反映出消费者行为向优先考虑日常生活中的安全和安保发生了显著转变。

政府倡议和法规

旨在增强公共安全的政府倡议正在影响全球智能个人安全和安保设备市场。各国政府正在实施鼓励采用智能安全设备的法规,特别是在城市地区。例如,促进在公共场所安装监控摄像头和紧急警报系统的倡议正变得越来越普遍。这些措施不仅增强了公共安全,还通过提高消费者对智能安全解决方案的信心来刺激市场增长。随着政府继续优先考虑安全,创新个人安全设备的需求预计将上升,进一步推动市场向前发展。

可穿戴安全设备的日益普及

可穿戴安全设备的日益普及是全球智能个人安全和安保设备市场中的一个显著趋势。这些设备,包括具有集成安全功能的智能手表和健身追踪器,正在消费者中获得关注。随身携带安全技术的便利性尤其吸引脆弱人群,如儿童和老年人。这一趋势可能会推动市场增长,因为越来越多的人认识到可穿戴安全技术的好处。随着市场的发展,这些设备中先进功能的集成将进一步增强其吸引力和功能性。

安全设备的技术进步

技术创新在塑造全球智能个人安全和安保设备市场中发挥着至关重要的作用。人工智能、机器学习和物联网技术的集成到个人安全设备中,增强了功能和用户体验。例如,智能警报和监控系统现在提供实时监控和警报,使其对消费者更具吸引力。随着这些技术的发展,预计将显著推动市场增长。预计2025年至2035年的复合年增长率(CAGR)为11.0%,这表明该行业的未来强劲,得益于技术的持续进步。

市场细分洞察

按应用:家庭安全系统(最大)与个人警报(增长最快)

在智能个人安全安全设备市场中,应用领域多样,涵盖个人警报、可穿戴设备、移动应用、智能珠宝和家庭安全系统。家庭安全系统占据最大市场份额,因其与其他智能家居设备的综合功能集成。个人警报在优先考虑即时安全响应的消费者中越来越受到关注,因此其在个人安全方面的实用性得到了越来越多的认可。

家庭安全系统(主导)与个人警报(新兴)

家庭安全系统细分市场在该市场中占据主导地位,旨在通过远程监控、运动检测和家庭自动化集成等功能提供全面保护。这些系统吸引寻求整体安全解决方案的消费者。相比之下,个人警报细分市场作为一个重要参与者正在崛起,受到消费者意识增强和个人安全措施需求增长的推动。个人警报是用户友好的设备,可以提供即时警报和求助信号,主要满足那些寻求快速和可及性响应潜在威胁的用户。两个细分市场中便利性和适应性的结合突显了它们在提升个人和家庭安全方面的重要性。

按最终用途:个人(最大)与企业(增长最快)

智能个人安全安全设备市场展示了在各种最终用户之间的需求多样分布,主要分为个人、企业、教育机构和政府部门。以个人为中心的设备占据市场最大份额,受到消费者个人安全意识增强的推动,而企业使用紧随其后,因工作场所安全问题的上升。教育机构和政府应用也占有显著份额,尽管较小,但仍对整体市场动态有所贡献。

个人(主导)与企业(新兴)

‘个人’细分市场的特点是多样化的个人安全设备,吸引广泛的人群。用户重视便携性、易用性和即时响应功能,包括紧急警报和通信功能。相反,‘企业’细分市场则以对全面安全解决方案的需求增长为特征,这些解决方案可以集成到工作场所安全协议中。企业客户优先考虑能够增强整体安全文化并遵守法规的技术。随着对员工福祉的关注加剧,专为企业使用设计的设备正变得越来越复杂,推动了智能个人安全安全设备市场的创新。

按技术:蓝牙(最大)与GPS(增长最快)

智能个人安全安全设备市场展示了多样化的技术,蓝牙成为最大细分市场。这种广泛的采用可归因于其连接和与个人设备集成的便利性,使其成为消费者的热门选择。GPS紧随其后,作为安全应用中关键技术的显著市场存在,特别是在定位追踪设备中。近年来,增长趋势突显了消费者对个人安全意识的增强,推动了对配备GPS技术的安全设备的需求。同时,蓝牙技术的创新,如低能耗和增强的连接性,巩固了其在市场中的主导地位。随着开发者专注于将这些技术集成到可穿戴设备中,我们预计未来几年这两个细分市场将实现显著增长。

蓝牙:主导与GPS:新兴

蓝牙技术在智能个人安全安全设备市场中脱颖而出,主要由于其用户友好的特性和与智能手机及其他个人设备无缝连接的能力。它在日常小工具中的普及使消费者能够轻松采用这些技术。相反,GPS作为一个关键参与者正在崛起,特别是在专注于追踪和紧急响应的设备中。其提供精确位置数据的能力使其在个人安全中变得不可或缺。随着安全问题的持续上升,这两种技术可能会不断发展,蓝牙在可及性方面领先,而GPS则确立了其作为实时安全警报和追踪的重要组成部分。

按产品类型:可穿戴设备(最大)与智能手机配件(增长最快)

智能个人安全安全设备市场展示了在各种产品类型之间的动态市场份额分布。可穿戴设备已成为智能个人安全安全设备市场中最大细分市场,因其将安全功能与健身监测和健康追踪能力相结合。智能手机配件紧随其后,旨在增强智能手机的功能,使其在个人安全应用中更为重要。

随着消费者技术的进步,增长趋势表明智能手机配件是增长最快的细分市场,受到智能手机普及和对增强安全功能需求的推动。此外,随着健康意识的提高,可穿戴市场继续扩展,强调集成个人安全功能,如紧急警报和位置追踪,吸引寻求便利和安全的科技敏感消费者。

可穿戴设备(主导)与智能手机配件(新兴)

可穿戴设备在智能个人安全安全设备市场中处于前沿,因其多功能特性和持续创新。这些设备,包括智能手表和健身追踪器,设计有先进的安全功能,如GPS追踪、紧急警报和健康监测系统,使其成为科技敏感消费者的首选。相反,智能手机配件代表一个新兴细分市场,提供便携性和易用性。该类别包括个人安全应用、警报和手机附件,旨在增强安全性而无需单独的设备。随着智能手机使用的持续上升,该细分市场预计将迅速增长,特别吸引年轻人群体。

按用户人口统计:年龄组(最大)与生活方式(增长最快)

智能个人安全安全设备市场在用户中显示出明显的人口统计偏好。年龄组表现出多样化的兴趣,25-34岁用户代表最大细分市场,因其科技敏感性和对个人安全的日益关注。同时,生活方式选择正在塑造市场趋势,特别是在优先考虑与其活跃和城市生活方式相一致的安全功能的年轻消费者中,导致对创新安全设备的需求增长。

年龄组:25-34(主导)与生活方式:活跃城市(新兴)

25-34岁年龄组在智能个人安全安全设备市场中发挥着主导作用,因为他们既有可支配收入,又对先进技术有强烈倾向。该人群重视能够无缝融入其生活方式的产品,增强个人安全而不妨碍便利性。相反,新兴的活跃城市生活方式细分市场代表了一种动态转变,个人寻求适应快节奏环境的设备。该群体的特点是他们偏好智能、便携和多功能的设备,以满足他们对安全的主动需求,从而推动产品创新和响应性。

获取关于Smart Personal Safety Security Device Market的更多详细见解

区域洞察

北美:创新市场领导者

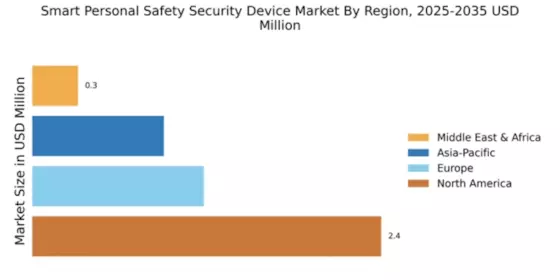
北美有望在智能个人安全安防设备市场中保持领导地位,预计在2025年市场规模为24.4亿美元。主要增长驱动因素包括消费者对个人安全的意识提高、技术进步和支持性的监管框架。对智能设备的需求进一步受到犯罪率上升和对增强安全解决方案需求的推动,使该地区成为创新和投资的焦点。竞争格局由苹果、谷歌和ADT等主要参与者主导,他们不断创新以满足消费者需求。美国在智能个人安全安防设备市场中处于领先地位,得益于强大的基础设施和高可支配收入。公司专注于将人工智能和物联网技术整合到其产品中,确保提供多样化的产品,以满足各种消费者需求。这一动态环境使北美成为智能安全解决方案的关键中心。

欧洲:具有潜力的新兴市场

欧洲的智能个人安全安防设备市场估值为12亿美元,反映出对创新安全解决方案日益增长的需求。城市化加速、安全关注加剧以及对智能技术的监管支持等因素推动了市场增长。欧盟通过技术采用增强公共安全的倡议也是重要的催化剂。随着消费者对个人安全的认识提高,对智能设备的需求预计将上升,推动市场扩展。该地区的主要国家包括德国、英国和法国,飞利浦Hue和三星电子等主要参与者正在积极竞争。竞争格局的特点是成熟品牌与新兴初创公司相结合,促进了创新。关于数据隐私和安全的严格法规的存在进一步塑造了市场动态,确保产品符合高标准的安全性和可靠性。

亚太地区:快速增长和采用

亚太地区的市场规模为9.2亿美元,正在智能个人安全安防设备领域见证快速增长。可支配收入的增加、城市化和对个人安全意识的提高推动了需求。中国和印度等国在这一增长中处于前沿,得益于政府推动智能城市项目和技术进步。该地区多样化的消费者基础也促进了智能安全解决方案的日益采用。中国是市场的关键参与者,小米公司等企业正在引领潮流。竞争格局正在演变,本地和国际品牌争夺市场份额。随着消费者越来越重视安全,对创新和实惠的智能设备的需求预计将激增。这一趋势可能会吸引更多投资,增强该地区未来几年的市场潜力。

中东和非洲:具有挑战的新兴市场

中东和非洲地区在智能个人安全安防设备市场中逐渐崭露头角,预计到2025年市场规模为3.2亿美元。主要增长驱动因素包括城市化加速、犯罪率上升和对个人安全的日益重视。各国政府开始认识到智能安全解决方案的重要性,导致支持性政策和倡议的出台,旨在增强公共安全和安全意识。南非和阿联酋等国正在引领这一潮流,越来越多的本地初创公司和国际参与者进入智能个人安全安防设备市场。竞争格局的特点是成熟品牌与新进入者的结合,促进了创新和合作。随着该地区继续发展其基础设施和技术采用,智能个人安全设备的需求预计将显著上升,为市场参与者提供丰厚的机会。

Smart Personal Safety Security Device Market Regional Image

主要参与者和竞争洞察

智能个人安全安防设备市场目前的特点是动态的竞争格局,由技术进步和消费者对个人安全意识的提高推动。苹果(美国)、三星(韩国)和谷歌(美国)等主要参与者处于前沿,利用创新和战略合作伙伴关系来增强其市场存在。苹果(美国)专注于将先进的健康监测功能集成到其设备中,而三星(韩国)则强调开发与其更广泛生态系统无缝连接的智能家居安全解决方案。谷歌(美国)在人工智能驱动的安全应用上进行了大量投资,表明了向更智能和响应迅速的安全设备的趋势。这些策略不仅增强了产品供应,还加剧了竞争,因为公司争夺消费者信任和市场份额。在商业策略方面,公司越来越多地本地化制造和优化供应链,以提高效率和降低成本。市场结构似乎适度分散,既有成熟的参与者,也有新兴的初创公司。这种分散化允许多样化的产品供应,但关键参与者的影响仍然很大,因为他们设定行业标准并推动创新。
在2025年11月,苹果(美国)宣布推出其新的个人安全应用,该应用与其现有设备集成,以提供实时警报和位置追踪。这一战略举措具有重要意义,因为它不仅增强了用户安全,还加强了苹果的生态系统,鼓励客户忠诚度并可能增加设备销售。这些功能的整合反映了向全面安全解决方案的更广泛趋势,以满足消费者需求。
在2025年10月,三星(韩国)宣布与一家领先的家庭安全提供商建立合作关系,以增强其智能家居产品。该合作旨在将先进的监控技术整合到三星现有的产品线中,从而扩大其市场覆盖。该合作关系的战略重要性在于其潜力,可以创造更为统一的智能家居体验,使三星在个人安全与家居自动化的融合中处于领先地位。
在2025年9月,谷歌(美国)为其Nest安全设备推出了一项新的人工智能驱动功能,该功能利用机器学习来区分正常和可疑活动。这一创新至关重要,因为它不仅提高了安全措施的有效性,还与消费者对智能安全解决方案日益增长的需求相一致。通过增强其设备的功能,谷歌(美国)可能会吸引更广泛的客户群,进一步加剧智能个人安全安防设备市场的竞争。
截至2025年12月,目前的竞争趋势表明,智能个人安全安防设备市场对数字化、可持续性和人工智能整合的强烈关注。战略联盟日益塑造市场格局,因为公司认识到合作在推动创新中的价值。展望未来,竞争差异化预计将演变,从基于价格的竞争转向关注技术创新和供应链可靠性。这一转变强调了开发独特、高质量产品以满足消费者不断变化需求的重要性。

Smart Personal Safety Security Device Market市场的主要公司包括

Recent Industry Developments

  • Q3 2026: Apple Inc (US): Apple introduced expanded child-safety protections with iOS 27, including enhanced Communication Safety and parental controls, strengthening device-based safety capabilities relevant to smart personal safety and security devices.

  • Q2 2026: Google LLC (US): Google announced expanded Android theft-protection features, including stronger authentication safeguards and automatic protections designed to secure devices and personal information before, during and after theft attempts.

  • Q2 2026: ADT Inc (US): ADT introduced ADT Blu, a self-installed, app-managed home security system with optional professional monitoring, expanding modular DIY protection beyond standalone cameras within the smart personal security device market.

  • In April 2020, the Fitbit charge 4 was launched by Fitbit inc. for pre-order. the special features of this charge 4 were that it has GPS, a heart rate monitor, sp o2 blood oxygen monitor, sleep tracking, monitoring of heart rate while resting, and vo2 max monitoring.
  • in April 2020, a remote patient monitoring platform was launched by 100plus that will work together with other remote patients monitoring devices such as blood glucose monitors, blood pressure cuffs, and digital weight scale.
  • in November 2019, Fitbit was acquired by Google for a massive amount of USD 2.1 billion. this acquisition was expected to be the entry of Google in the health and activity tracking sector. also, it already offers that operate on smartwatches, wear os which is a customized version of its Android operating system.
  • in October 2019, the acquisition of i-view now, a leading video alarm verification service was announced by ADT, inc. to reduce the false alarms and optimize the priority response from emergency services, the verification technology of i-view now was to be combined with core monitoring strengths of ADT.

Intended Audience

  • Financiers
  • Government bodies
  • Research institutes and organizations
  • Market research and consulting firms
  • End-users/enterprise-users
  • Managed service providers (MSPs)
  • Value-added resellers (VARs)
  • Providers of raw materials
  • Brand customers/ OEMs/ ODMs
  • Smart Personal Safety and Security Device providers
  • Smart Personal Safety and Security Device associations, organizations, forums, and alliances
  • Distributors and sales firms of Smart Personal Safety and Security Device
  • Smart Personal Safety and Security Device end-users and industries

未来展望

Smart Personal Safety Security Device Market 未来展望

智能个人安全安保设备市场预计在2025年至2035年间以11.07%的年均增长率增长,受技术进步、安全关注增加和城市化加速的推动。

到2035年,智能个人安全安保设备市场预计将强劲,反映出显著的增长和创新。

市场细分

智能个人安全设备市场最终用途展望

  • 个人
  • 企业
  • 教育机构
  • 政府

智能个人安全设备市场特征展望

  • 实时追踪
  • 紧急警报
  • 双向通信
  • 位置共享

智能个人安全设备市场技术展望

  • 蓝牙
  • GPS
  • RFID
  • Wi-Fi

智能个人安全设备市场应用展望

  • 个人警报
  • 可穿戴设备
  • 移动应用
  • 智能珠宝

智能个人安全设备市场产品类型展望

  • 智能手机配件
  • 可穿戴设备
  • 独立设备

报告范围

2024年市场规模 488(万美元)
2025年市场规模 535(万美元)
2035年市场规模 1528(万美元)
复合年增长率(CAGR) 11.07%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 万美元
主要公司简介 苹果公司(美国)、三星电子(韩国)、谷歌公司(美国)、ADT公司(美国)、Ring公司(美国)、霍尼韦尔国际公司(美国)、Vivint智能家居公司(美国)、小米公司(中国)、飞利浦Hue(荷兰)
覆盖的细分市场 应用、最终用途、技术、产品类型、功能
主要市场机会 人工智能的整合增强了智能个人安全安防设备市场的用户体验。
主要市场动态 消费者对增强个人安全的需求上升,推动智能个人安全安防设备的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

Frequently Asked Questions

2035年智能个人安全安防设备市场的预计市场估值是多少?

2035年智能个人安全安防设备市场的预计市场估值为1528万美元。

2024年智能个人安全安防设备市场的市场估值是多少?

2024年智能个人安全安防设备市场的整体市场估值为488万美元。

2025年至2035年智能个人安全安防设备市场的预期年均增长率是多少?

2025年至2035年智能个人安全安防设备市场的预期年均增长率为11.07%。

哪些公司被认为是智能个人安全安防设备市场的关键参与者?

智能个人安全安防设备市场的关键参与者包括苹果、三星、谷歌、ADT、Ring、飞利浦、小米、霍尼韦尔和博世。

智能个人安全安防设备市场的主要应用细分是什么?

主要应用细分包括个人警报、可穿戴设备、移动应用、智能珠宝和家庭安防系统。

市场在用户人口统计方面的表现如何?
用户人口统计方面的市场表现包括年龄组、性别、收入水平、生活方式和职业等细分。
智能个人安全安防设备市场中存在哪些技术细分?
市场中的技术细分包括蓝牙、GPS、RFID、Wi-Fi和蜂窝网络。
智能个人安全安防设备市场中有哪些产品类型?
可用的产品类型包括智能手机配件、可穿戴设备、独立设备和集成系统。
智能个人安全安防设备市场中可穿戴设备的预计增长是多少?
可穿戴设备的预计增长预计到2035年将达到400万美元。
智能个人安全安防设备市场中的企业细分表现如何?
企业细分预计到2035年将增长到383万美元。
作者
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved a comprehensive analysis of regulatory databases, technology standards publications, consumer safety reports, and authoritative industry organizations. Key sources included the US Consumer Product Safety Commission (CPSC), Federal Communications Commission (FCC), National Institute of Standards and Technology (NIST), European Telecommunications Standards Institute (ETSI), International Electrotechnical Commission (IEC), Bluetooth Special Interest Group (SIG), National Crime Prevention Council (NCPC), Bureau of Justice Statistics (BJS), Eurostat Digital Economy & Society Statistics, International Telecommunication Union (ITU), GSMA Intelligence, Consumer Technology Association (CTA), Security Industry Association (SIA), National Safety Council (NSC), World Health Organization (WHO) Violence & Injury Prevention Database, UN Office on Drugs and Crime (UNODC) Crime Statistics, and national public safety ministry reports from key markets.

These sources were employed to gather data on crime statistics, the adoption of IoT devices, the standards of wearable technology, consumer behavior trends, and regulatory compliance frameworks for smart personal alarms, wearable safety devices, emergency buttons, fall detection systems, and GPS tracking technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Hardware Engineering, Chief Technology Officers, directors of IoT Product Development, and regulatory compliance officers from smart safety device manufacturers, wearable technology OEMs, and mobile security app developers. Demand-side sources included corporate safety directors, facility security managers, procurement leaders from the BFSI and telecommunications sectors, healthcare facility administrators, defense and military procurement officials, and individual consumers in urban safety-conscious demographics. Market segmentation was validated across device types (wearables, panic buttons, smart jewelry, personal alarms) through primary research. AI integration roadmaps were confirmed, and insights were garnered on adoption barriers, pricing sensitivity, subscription model preferences, and interoperability standards.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and device shipment volume analysis were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America, including consumer electronics giants, specialized safety device manufacturers, and IoT startups

Product mapping for smart personal security (wearable devices [bracelets, pendants, rings], bulletproof bags, personal alarms, emergency buttons, fall detection devices) and smart personal safety (smart helmets, smart mouth guards, smart knee guards) categories Technology segmentation that encompasses cellular connectivity protocols, Bluetooth, GPS, and Wi-Fi

End-user analysis in the following sectors: defense, BFSI, healthcare, telecommunications, and consumers

Examination of annual revenues that are specific to smart safety device portfolios, including hardware sales and recurring subscription revenues, as reported and modeled Manufacturers that account for 65-70% of the global market share in 2024 are included in the coverage.

Incorporating AI-enabled feature premiums and SaaS revenue sources, segment-specific valuations are derived through extrapolation using bottom-up (device shipment volume × ASP by country/segment) and top-down (manufacturer revenue validation) approaches.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.