Smart Lock Market (2026 – 2035)

智能锁市场研究报告信息,按锁类型(门锁、杠杆手柄、挂锁等)、连接方式(蓝牙、Wi-Fi 和 NFC)、身份验证方法(键盘、触摸式、卡钥匙等)、应用领域(商业和政府)和地区(北美、欧洲、亚太地区、中东和非洲、南美)——到 2032 年的行业预测
ID: MRFR/SEM/3376-CR 176 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Smart Lock Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.9%
2025 Market SizeUSD 3.48 Billion
2035 Market SizeUSD 12.80 Billion
Key Players
ASSA ABLOY (Yale
August)
Allegion
Spectrum Brands
Samsung SDS
Dormakaba
Opportunities
  • AI-Powered Predictive Access Management
  • Emerging Market Urbanization
  • Access Analytics and Data Monetization

Smart Lock Market 市场概要

智能锁市场在 2025 年达到 34.8 亿美元,预计将从 2026 年的 39.6 亿美元增长到 2035 年的 128 亿美元,预测期内(2026-2035 年)复合年增长率为 13.9%。这种扩展植根于加速智能家居平台的采用、收紧城市安全指令以及 Matter 和 Thread 等互操作性标准的成熟,这些标准正在消除设备生态系统中长期存在的集成障碍.

目前正在向互联、无凭证进入系统进行根本性技术转型,该系统正在取代传统的弹子锁和机械锁舌。电容式指纹模块的价格较低(自 2021 年以来,每个行业组件跟踪器大约下降了 38%)[2])将生物识别认证推向中档价位,连接标准联盟发布的 Matter 1.2 将 40 多个智能锁 SKU 纳入统一控制层[3]。美国和英国的保险提供商目前为经过认证的智能锁安装提供 5-15% 的保费节省,为家庭升级提供了可衡量的总拥有成本激励[4].


在成熟的电子商务分销和 Airbnb 推动的短期租赁使用的支持下,2025 年北美将占据智能锁市场约 33.9% 的收入份额。亚太地区增长最快,预计到 2035 年,在印度、中国和东盟国家大规模城市化的推动下,复合年增长率将达到 16.7%。欧洲占据第二高市场,约占 25.3%,商业安装受到 EN 15684 监管协调和与可持续发展相关的建筑规范的推动。智能锁市场处于物理安全、数字识别和财产技术的结合点——这一融合将定义未来十年的门禁控制。


报告要点

• 按锁类型

  • 受与现有住宅门准备的改造兼容性的推动,Deadbolt 智能锁在 2025 年约占智能锁市场收入的 48.2%。
  • 预计到 2035 年,杠杆手柄系统将以 16.3% 的复合年增长率发展,在商业办公和酒店环境中获得吸引力。


• 通过身份验证

  • 到 2025 年,基于键盘的身份验证约占智能锁市场份额的 45.0%,这有利于租赁物业中客人代码的灵活性。


• 按地理位置

  • 2025 年,北美以 33.9% 的份额引领智能锁市场。
  • 预计到 2035 年,亚太地区的复合年增长率将达到 16.7%,是最高的地区。


智能锁市场规模及预测(2021-2035)

市场研究未来 (MRFR) 预测基于对锁具原始设备制造商、零部件供应商和渠道分销商的主要访谈以及来自贸易团体、专利申请和监管数据库的二手数据。历史值基于报告的发货收入,并根据平均售价侵蚀和货币影响进行调整。预测值基于年复合增长模型,该模型根据房屋开工率、商业开发许可和物联网设备渗透率等宏观因素进行校准。
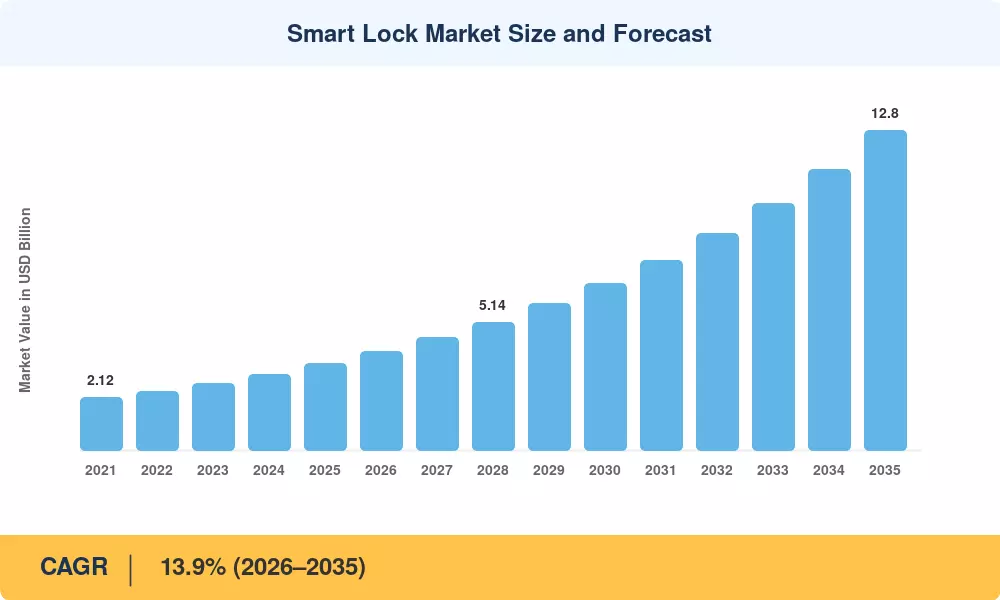
Smart Lock Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
智能家居生态系统成熟 22–26% 全球的 短期(≤2年)
城市安全和预防犯罪任务 16–20% 北美、欧洲 中期(2-4 年) [6]
物质/线程互操作性标准 14–18% 全球的 短期(≤2年) [3]
生物识别传感器价格下降 12–15% 亚太地区、欧洲 中期(2-4 年) [2]
保险费折扣计划 8–11% 北美、英国 短期(≤2年) [4]
短期租赁和房地产科技扩张 10–14% 全球的 长期(≥4年)
政府建筑规范现代化 6–9% 欧洲、中东 长期(≥4年) [13]


智能家居生态系统成熟

到 2024 年,亚马逊、谷歌和苹果的活跃智能家居控制器设备总数将超过 3.2 亿,为外设锁集成创造了现成的安装基础。智能锁市场直接受益于这种密度——根据 Parks Associates 的调查数据,拥有一台联网设备的消费者在 18 个月内购买智能锁的可能性增加了 3.2 倍。就寝时间解锁或授予临时访客访问权限的语音助手例程已经将消费者的观念从新颖性转变为实用性,从而压缩了机械硬件的更换周期。

物质和线程的互操作性

连接标准联盟在 2022 年末至 2025 年中期期间根据 Matter 1.0-1.2 认证了 40 多种智能锁型号,消除了之前分散买家体验的专有集线器依赖性[3]。该线程的网状网络层增加了低延迟、省电的通信,在多设备家庭中的性能优于传统的 Zigbee。对于智能锁市场来说,这种标准融合减少了消费者对生态系统锁定的犹豫,并开启了以前仅限于单一平台捆绑的跨品牌零售货架布局。

生物识别传感器成本下降

根据组件定价跟踪机构的数据,电容式指纹模块的平均 BOM 成本将从 2021 年的 8.50 美元下降到 2025 年的约 5.30 美元[2]。 38% 的下降使得 OEM 能够将指纹识别器嵌入到 200 美元以下的零售锁中,从而将目标市场从高端细分市场扩大到中端细分市场。人脸识别传感器虽然价格仍然更高,但随着 3D 结构光模块通过智能手机供应链扩展,其也遵循类似的通货紧缩曲线。

保费奖励计划

美国和英国领先的家庭保险公司(包括 State Farm、Allstate 和 Aviva)现在为经过验证的智能锁投保人提供 5-15% 的保费折扣,具体取决于持续的连接确认[4]。这些节省在前两个保单年内抵消了锁的前期成本的很大一部分,有效地将可自由支配的购买转化为正回报的投资。随着保险公司将这些计划扩展到多户型和小型商业地产类别,智能锁市场将进一步受益。


限制影响分析

限制影响估计反映了对智能锁市场增长潜力的定向拖累。这些不是直接的复合年增长率扣除,应被视为未来市场研究 (MRFR) 评估框架内的定性严重性指标。

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
物联网锁中的网络安全漏洞 –3% 至 –5% 全球的 中期 [16]
半导体供应限制和平均售价上涨 –2% 至 –4% 全球的 短期 [17]
消费者数据隐私犹豫不决 –2 至 –3% 欧洲、北美 长期
与机械替代方案相比,前期成本较高 –2 至 –3% 新兴市场 中期
改造安装复杂性 –1 至 –2% 全球的 短期 [8]


网络安全漏洞

Bitdefender 的 2024 年物联网威胁报告记录了针对消费者智能锁的漏洞利用尝试同比增长 41%,其中最常见的攻击媒介是凭证重放和蓝牙低功耗中继攻击[16]。备受瞩目的漏洞披露(包括影响排名前五的锁品牌固件更新机制的 2024 年 CVE)削弱了消费者的信任并导致购买决策缓慢,特别是在评估办公室部署智能锁市场的具有安全意识的企业买家中。

半导体供应限制

智能锁依赖于专用的蓝牙 SoC、UWB 和 NFC 芯片组,这些芯片组仍受分配周期的影响。 2022 年至 2024 年间,住宅智能锁的平均售价上涨 9-12%,部分原因是零部件成本转嫁[17]。尽管台积电和 GlobalFoundries 的代工产能增加正在缓解压力,但低功耗无线 SoC 的交货时间在高峰季度仍超过 14 周,限制了 OEM 生产计划并限制了促销定价,而促销定价可能会加速价格敏感细分市场的采用。

消费者隐私犹豫不决

欧洲的 GDPR 执法以及美国不断发展的州级生物识别隐私立法(包括伊利诺伊州 BIPA 和德克萨斯州 CUBI)给在本地或云环境中存储指纹或面部模板的锁带来了合规摩擦。根据 2024 年消费者技术协会的一项调查,大约 28% 的潜在智能锁买家将数据收集问题视为购买的阻碍,这表明智能锁市场必须通过透明的数据处理披露来解决这一有意义的需求过剩问题。


Smart Lock Market 机遇

人工智能驱动的预测访问管理

边缘人工智能芯片组现在支持设备上异常检测——实时标记异常解锁模式、尾随尝试或凭证滥用,无需云往返。此功能将智能锁从被动入口点转变为建筑管理系统内的主动安全节点,为智能锁市场开辟了优质订阅收入层。

新兴市场城市化

印度的智慧城市使命正在 100 个城市部署互联基础设施,而中国的住宅建设管道越来越多地指定智能锁就绪门标准。越南、印度尼西亚和菲律宾等东南亚市场正在经历中产阶级的快速形成,这正在缩小发达经济体和发展中经济体之间常见的采用滞后现象。

访问分析和数据货币化

来自商业智能锁部署的汇总、匿名进入/退出数据正在引发房地产投资组合经理、联合办公运营商和寻求占用情报的保险承销商的需求。这种数据即服务模型将每个已安装的锁转化为经常性收入来源,提高单位经济效益并延长智能锁市场供应商的客户终身价值。

自主交付和最后一英里集成

智能锁制造商和配送平台(Amazon Key、Walmart InHome)之间的合作伙伴关系允许快递员解锁门以将包裹投递到家中或车库内。随着自动送货机器人规模的扩大,基于 API 的锁驱动创建了一个全新的垂直用例,将智能锁市场从传统安全性扩展到物流便利性。

商业地产和灵活的工作空间扩展

到 2025 年,全球联合办公市场将超过 40,000 个地点,每个地点都需要可扩展、无凭证的访问控制[12]。与工作空间预订平台集成的智能锁消除了物理钥匙管理开销,并提供租户级访问审核跟踪——这一价值主张为智能锁市场加速 B2B 采用奠定了基础。


Smart Lock Market 未来展望

人工智能和自主访问管理

设备上的神经处理单元使智能锁能够学习家庭模式——在最后一个居住者离开后自动锁定,按一天中的时间调整敏感度阈值,以及在不依赖云的情况下生成行为异常警报。到 2030 年,预计新出货的智能锁中有 35% 将嵌入边缘 AI 芯片组,而 2025 年这一比例将低于 5%。这一转变将智能锁市场从被动式硬件重新定位为主动式安全智能。

平台经济学和订阅模型

随着新进入者涌入中端价格区间,智能锁市场的硬件利润正在压缩。领先的 OEM 厂商通过分层订阅层级来应对 — 视频验证输入日志、远程访客访问管理以及与家庭保险仪表板集成等高级功能每月需要 3-8 美元[12]。到 2032 年,经常性软件收入可能占智能锁市场总价值的 15-20%,从根本上重塑供应商经济。

可持续性和节能设计

下一代锁采用能量收集机制——外部面板上的太阳能电池条和动能手柄发电机——将电池寿命从 6-12 个月延长到 18-24 个月。欧盟可持续产品生态设计法规将于 2027 年生效,将对电子访问设备施加最低可修复性和可回收性评分,迫使制造商采用模块化、长寿命设计[13].

监管协调和全球标准

不同的国家认证要求(美国的 UL 294、欧洲的 EN 14846、中国的 GB 21556)目前导致智能锁市场分散,并提高了 OEM 合规成本。正在开发中的符合 ISO/IEC 27001 的物理访问控制附件旨在到 2029 年创建基线互认框架,有可能将认证时间缩短 40%,并为中型制造商打开跨境分销渠道.


区域市场份额分析

地区 关键指标 主要投资主题
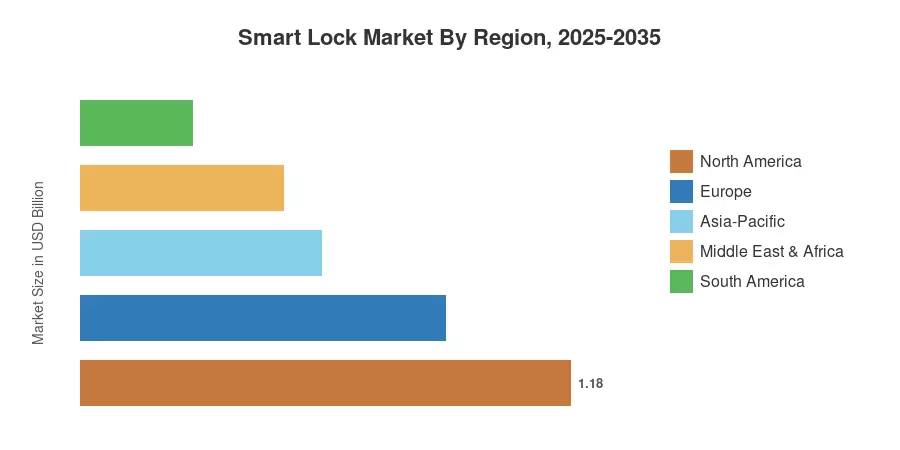
北美 33.9% 份额(2025 年) 短期租赁采用、保险激励
欧洲 USD 0.88 Billion (2025) 符合 EN 15684、与可持续发展相关的建筑规范
亚太 复合年增长率 16.7%(2026-2035) 城市化、智慧城市计划、具有成本竞争力的 OEM
南美洲 USD 0.27 Billion (2025) 城市安全问题、多户住宅增长
中东和非洲 复合年增长率 14.2%(2026-2035) 酒店大型项目、政府智能基础设施
全部的 USD 3.48 Billion (2025) —


北美

国家 关键指标 关键驱动程序
美国 区域份额72.4% Airbnb 房东采用、Amazon Key 集成
加拿大 地区份额15.8% 多单元住宅建筑规范更新
墨西哥 地区份额11.8% 门禁社区安全升级


美国仍然是北美智能锁市场的支柱,预计到 2025 年底,该地区将有 1,820 万家庭至少安装一把联网锁。联邦住房管理局指南现已接受智能锁作为联邦住房管理局承保的多户住宅的合格安全升级,扩大了机构需求。加拿大《国家建筑规范 2025》修订版包括鼓励在新的多单元住宅开发中使用无钥匙进入的条款,而墨西哥不断扩大的门禁社区部分正在从传统的对讲系统转向支持蓝牙的锁。

欧洲

国家 关键指标 关键驱动程序
德国 复合年增长率 14.8%(2026-2035) 德国复兴信贷银行节能改造套装
英国 USD 0.21 Billion (2025) 租金改革立法、保险激励措施
法国 地区份额12.6% 社会住房现代化计划
意大利 地区份额11.3% 旅游业推动 Airbnb 的采用
西班牙 复合年增长率 13.1%(2026-2035) 度假租赁法规合规性
北欧国家 区域份额9.8% 高数字化采用、可持续发展要求
俄罗斯 地区份额 6.2% 国内OEM增长,进口替代
欧洲其他地区 地区份额14.5% 欧盟范围内的数字建筑护照计划


欧洲智能锁市场的增长明显是政策驱动的。欧盟修订后的建筑能源绩效指令 (EPBD) 重新制定了智能就绪指标,该指标奖励装修评分中的联网访问控制。与此同时,英国的租户改革法案规定了最低安全标准,以加速房东采用数字锁[13].

亚太

国家 关键指标 关键驱动程序
中国 地区份额38.2% 新住宅开发项目预装智能锁
印度 复合年增长率 18.5%(2026-2035) 智慧城市使命,不断增长的中产阶级需求
日本 USD 0.11 Billion (2025) 人口老龄化,注重无障碍的锁设计
韩国 地区份额22.8% 高层公寓数字化基础设施标准
东盟 复合年增长率 17.2%(2026-2035) 酒店业增长、跨境电子商务
亚太其他地区 地区份额8.4% 新兴城市群


中国和韩国在亚太地区的智能锁市场渗透率方面处于领先地位,在新公寓大楼中预安装现已成为一级开发商的标准做法。印度的发展轨迹更为陡峭,但基础较小——Pradhan Mantri Awas Yojana 住房计划和不断扩大的零工经济交付服务正在为经济实惠的键盘和蓝牙锁型号创造双重需求向量.

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额58.3% 城市犯罪预防、商业改造
阿根廷 复合年增长率 13.9%(2026-2035) 联合办公空间扩张
南美洲其他地区 USD 0.08 Billion (2025) 酒店和度假租金增长


巴西在南美洲的智能锁市场需求中占据主导地位,圣保罗和里约热内卢的城市安全问题正在推动住宅和商业地产业主转向联网门禁控制。布宜诺斯艾利斯的联合办公热潮正在推动灵活的办公环境中采用手柄智能锁。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额31.5% NEOM 和 Vision 2030 智能基础设施
阿联酋 地区份额28.7% 酒店大型项目、世博遗产开发项目
南非 复合年增长率 12.4%(2026-2035) 庄园安全升级
埃及 地区份额10.8% 新行政首都智慧城市部署
MEA 的其余部分 地区份额18.2% 政府数字化计划


中东的智能锁市场受到优质酒店和政府智能城市计划的推动。沙特阿拉伯的 NEOM 项目规范要求住宅、商业和公共区域完全无钥匙进入。与此同时,2020 年世博会后迪拜酒店的持续扩张维持了商业级联网锁的大量采购[14].


Smart Lock Market By Region, 2025-2035

Smart Lock Market 市场细分

按锁类型

部分 关键指标 主要需求驱动因素
锁舌 48.2% 份额(2025 年) 与标准门准备的改装兼容性
杠杆手柄 复合年增长率 16.3%(2026-2035) 商业和酒店业 ADA 合规性
挂锁 USD 0.44 Billion (2025) 存储、储物柜和门禁应用
其他的 10.5% 份额(2025 年) 榫眼、边缘锁、特殊格式


门栓仍然是智能锁市场的基石,因为它们的单掷机制可以清晰地映射到现有的住宅门切口,使大多数型号能够在 15 分钟内进行免工具改造。 August、Yale 和 Schlage 均围绕 ANSI/BHMA A156.36 门栓标准优化了其旗舰 SKU,确保向后兼容数百万现有的门准备。杠杆执手锁虽然绝对尺寸较小,但却是增长最快的锁类型 - 其符合人体工程学的外形满足商业建筑中的 ADA 和 DDA 无障碍要求,其较高的 ASP 反映了支持员工和访客工作流程的集成多凭证读卡器。

通过通讯技术

部分 关键指标 主要需求驱动因素
蓝牙 56.8% 份额(2025 年) 低功耗,智能手机无处不在
无线上网 USD 0.78 Billion (2025) 无需桥接硬件即可直接云连接
紫蜂 复合年增长率 18.1%(2026-2035) 智能家居中心网状生态系统集成
Z波 6.8% 份额(2025 年) 抗干扰专用频段
其他的 3.8% 份额(2025 年) NFC、UWB、专有射频


蓝牙在智能锁市场通信层中占据主导地位,因为它利用智能手机作为凭证和控制器,消除了专用集线器的要求。 Wi-Fi 锁吸引了那些优先考虑从任何地方进行远程访问和实时推送通知的消费者,尽管较高的功耗限制了电池供电的设计。 Zigbee 的网状架构正在多设备智能家居中取得进展,其中单个集线器协调锁、灯和传感器 - 其强劲的增长轨迹反映了三星 SmartThings 和 Amazon Echo Plus 兼容集线器的安装基础不断扩大。

按认证方式

部分 关键指标 主要需求驱动因素
密码/键盘 45.0% 份额(2025 年) 租赁和交付的宾客代码灵活性
生物识别(指纹、面部) 复合年增长率 15.7%(2026-2035) 无需凭证的便利性,降低传感器成本
卡/钥匙扣 USD 0.49 Billion (2025) 商业和酒店传统兼容性
手机应用程序 10.8% 份额(2025 年) 基于智能手机的远程管理
其他的 3.7% 份额(2025 年) 语音、地理围栏、可穿戴 NFC


键盘锁是智能锁市场身份验证领域的支柱,因为临时 PIN 码解决了共享访问场景中最常见的痛点 — 为客人、清洁工和送货人员提供限时进入,而无需复制物理钥匙。生物识别身份验证是增长最快的方法,受到 5 美元以下指纹传感器模块和智能手机供应链中 3D 人脸识别硬件扩散的推动。

按最终用户

部分 关键指标 主要需求驱动因素
住宅 61.2% 份额(2025 年) 智能家居捆绑,DIY改造轻松
商业办公室 USD 0.64 Billion (2025) 混合工作访问管理
酒店及短期租赁 复合年增长率 15.2%(2026-2035) 无钥匙办理入住,降低运营成本
政府与机构 4.9% 份额(2025 年) 安全设施访问审核合规性
其他的 2.6% 份额(2025 年) 医疗保健、教育和共享居住


住宅安装构成了智能锁市场的销量支柱,购买智能扬声器和可视门铃的消费者经常添加联网锁作为逻辑上的下一个设备。酒店业发展最快 - Airbnb 房东和精品酒店运营商重视自助入住工作流程,该工作流程可消除前台人员成本并生成用于争议解决和安全审核的数字输入日志。


竞争标杆管理

智能锁市场集中度较低,估计HHI低于1000,前五名供应商合计约占全球收入的38-45%。竞争格局涵盖从拥有数十亿美元母公司的多元化门禁公司到风险投资支持的初创公司,这些公司瞄准的是短期租赁或多户住宅等专业垂直领域。收购步伐正在加快——各大公司正在收购专业的创新者,以填补其生物识别、UWB 和云平台分析技术堆栈中的漏洞[19].

公司 预计。收益分成范围 智能锁市场的主要产品 战略定位
ASSA ABLOY(耶鲁大学,八月) 〜12–16% 耶鲁保证,August Wi-Fi 智能锁 通过多品牌战略提供最广泛的产品组合
指控 (Schlage) 〜8–12% Schlage Encode Plus、Schlage Sense 优质住宅和商业双焦点
频谱品牌 (Kwikset) 〜5–8% Kwikset Halo、SmartCode 系列 价值层住宅渗透率
三星SDS 〜4–7% 三星SHP系列,推拉锁 亚太市场领导地位,生物识别重点
多马卡巴 〜3–6% Kaba 数字锁、SafeRoute 系统 企业和酒店门禁控制
小米(Aqara) 〜3–5% Aqara智能锁系列 亚太地区具有成本竞争力的生态系统
Nuki 家庭解决方案 〜2–4% Nuki 智能锁、Nuki 开启器 欧洲改装专家
冰屋之家 〜1–3% Igloohome 门栓、钥匙箱 短期租赁及物业管理
门锁 (Door.com) 〜1–3% Latch M、Latch C2、LatchOS 平台 多户型和商业 SaaS 模式
威兹实验室 〜1–2% Wyze 锁螺栓、Wyze 锁 v2 超值 DTC 干扰器


最近的新闻和动态

  • ASSA ABLOY(2025 年 3 月):以未公开的金额收购 Level Home Inc.,将 Level 的隐形锁硬件技术整合到耶鲁住宅产品线中,以加强在智能锁市场的隐藏式设计定位[19].
  • 阿勒吉安(2022):推出具有原生 Apple Home Key 和 Matter 支持的 Schlage Encode Plus,成为首批跨 Apple、Google 和 Amazon 生态系统提供三协议兼容性的主要品牌之一[3].
  • 连接标准联盟(2022 年 10 月):发布门锁 Matter 1.0 认证,建立统一的应用层协议,消除专有集线器依赖性并扩展整个智能锁市场的跨品牌互操作性[3].
  • 三星 SDS(2018 年 7 月):推出 SHP-DR900 推拉式智能锁,具有基于 UWB 的空间感知功能,可在用户接近时自动解锁,瞄准亚太地区优质住宅市场[20].
  • 小米/Aqara(2025年1月):通过与MediaMarkt合作扩大欧洲分销,在13个国家上市六款Aqara智能锁SKU,加剧中端智能锁市场的价格竞争[21].


Smart Lock Market 报告范围

范围 细节
市场范围 全球智能锁市场——硬件、软件和相关服务
学习期限 2021–2035
复合年增长率(预测) 13.9%(2026-2035)
市场规模 — 2025 年 USD 3.48 Billion
市场规模 — 2035 年 USD 12.80 Billion
增长最快的细分市场 生物特征认证(按方法);酒店和短期租赁(按最终用户)
公司简介 10(ASSA ABLOY、Allegion、Spectrum Brands、三星 SDS、Dormakaba、小米、Nuki、Igloohome、Latch、Wyze)
计价货币 USD Billion


常见问题

How do Matter and Thread standards affect smart lock purchase decisions?
Matter eliminates ecosystem lock-in, so buyers no longer need to match lock brands to specific voice assistants. This interoperability lowers switching risk and expands compatible product choices [3].
What total cost of ownership should a property manager expect per smart lock unit?
A mid-range commercial smart lock costs USD 250–400 upfront plus USD 3–8 monthly for cloud management software. Battery replacement and firmware updates add roughly USD 20–30 annually [12].
How do smart lock cybersecurity risks compare between Bluetooth and Wi-Fi models?
Bluetooth locks have a shorter attack radius but face relay vulnerabilities, while Wi-Fi locks expose a broader network surface. Both require encrypted firmware updates and multi-factor authentication for robust defense [16].
What role do smart locks play in multifamily housing insurance underwriting?
Insurers increasingly factor connected-lock presence into risk models for multifamily properties. Verified installations can reduce liability premiums by 5–12%, creating measurable NOI improvement for building owners [4].
Can existing mechanical deadbolt doors accommodate smart lock retrofits without structural modification?
Most smart deadbolts fit standard ANSI door preparations with no drilling. Retrofit-specific models from Yale and August use interior-only attachments that preserve the exterior keyed cylinder [8].
How are smart lock OEMs addressing battery life limitations in extreme-temperature climates?
Manufacturers are deploying wide-temperature lithium-iron-phosphate cells and energy-harvesting handle dynamos. These solutions extend operating range to –30°C/+60°C while pushing battery life beyond 18 months .
What procurement criteria differentiate enterprise-grade smart locks from residential models?
Enterprise locks require ANSI/BHMA Grade 1 durability, multi-credential reader support, centralized fleet management APIs, and UL 294 listing. Residential models prioritize ease of installation and consumer-app simplicity over audit-trail depth [8].    
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
共同作者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, IoT security publications, and authoritative technology and construction organizations. Key sources included the National Institute of Standards and Technology (NIST) Cybersecurity Framework, Federal Communications Commission (FCC) equipment authorization database, European Telecommunications Standards Institute (ETSI), Consumer Product Safety Commission (CPSC), British Standards Institution (BSI), Underwriters Laboratories (UL) certification database, American National Standards Institute/Builders Hardware Manufacturers Association (ANSI/BHMA) A156.25 standards, International Electrotechnical Commission (IEC) 60839-11 protocols, IEEE Xplore Digital Library for IoT security research, ACM Digital Library for smart home algorithms, Consumer Technology Association (CTA) market data, National Association of Home Builders (NAHB) smart home integration surveys, International Facility Management Association (IFMA) security technology reports, ASSA ABLOY Security Doors Group technical whitepapers, MRFR IoT device forecasts, MRFR Smart Home Tracking reports, and national cybersecurity center reports from key markets.

These sources were employed to gather shipment statistics, certification data, IoT vulnerability studies, smart home adoption trends, construction industry integration patterns, and competitive landscape analysis for Wi-Fi-enabled locks, Bluetooth Low Energy (BLE) deadbolts, NFC access control systems, biometric authentication modules, and emerging connectivity protocols.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of IoT Product Development, Chief Information Security Officers (CISOs), heads of hardware engineering, and leaders of smart home partnerships from smart lock OEMs, semiconductor manufacturers (BLE/Wi-Fi chipsets), and battery technology suppliers. Security systems integrators, commercial facility managers, smart home installation professionals, real estate developers, hospitality procurement directors, multi-family property managers, and government facility security coordinators comprised demand-side sources. The primary research validated market segmentation in the deadbolt and lever handle categories, confirmed the timeline for the adoption of the Matter/Thread protocol, and collected insights on the integration of enterprise access control, consumer pricing sensitivity, and commercial subscription service models (Access-as-a-Service).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

The global market valuation was determined by analyzing the average selling price (ASP) and unit shipment mapping in both consumer and commercial channels. The methodology comprised the following:

Identification of over 45 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America

Bluetooth Low Energy (BLE), Wi-Fi, and NFC connectivity modules; keypad, biometric touch, and card key authentication interfaces; and product mapping across deadbolt, lever handle, and padlock form factors. Examination of annual revenues that are specific to smart lock portfolios, including hardware sales and recurring software subscription revenues, as reported and modeled

In 2024, the coverage of manufacturers that hold 70-75% of the global market share will be as follows: August Home, Yale, Assa Abloy, Samsung, Kwikset, Schlage, Dormakaba, and emerging IoT-native entrants.

Segment-specific valuations are derived through extrapolation using bottom-up (unit shipments × blended ASP by country/channel, accounting for DIY retail vs. professional installation vs. commercial B2B contracts) and top-down (manufacturer revenue validation against construction industry security spend and smart home device category reports) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















