Smart Hospital Market (2026 – 2035)

智能医院市场规模、份额和研究报告按类型(综合服务、专业服务、超专业服务)、按应用(远程医疗管理、门诊监测、医疗协助、医疗连接成像、电子健康记录、诊所工作流程)以及按地区(北美、欧洲、亚太地区和其他地区)– 行业预测至2035年
ID: MRFR/SEM/3090-HCR 200 Pages Kiran Jinkalwad Last Updated: September 15, 2026
Smart Hospital Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.6%
2025 Market SizeUSD 87.05 Billion
2035 Market SizeUSD 404.35 Billion
Key Players
Koninklijke Philips N.V.
Siemens Healthineers AG
GE HealthCare
Oracle Health
Cisco Systems, Inc.
Medtronic plc
Opportunities
  • Managed Services as the Dominant Commercial Model
  • Emerging-Market Greenfield Deployments
  • Clinical Data Monetisation and Real-World Evidence

Smart Hospital Market 摘要

根据 Market Research Future 的分析,2024 年智能医院市场规模预计为 426 亿美元。智能医院行业预计将从 2025 年的 509 亿美元增长到 2035 年的 3051 亿美元,在 2025 年至 2035 年的预测期内复合年增长率 (CAGR) 为 19.6%

主要市场趋势和亮点

在技​​术进步和不断变化的患者护理需求的推动下,智能医院市场有望实现大幅增长。

  • 物联网设备的集成正在改变医疗保健服务,增强实时患者监测和数据收集。
  • 人工智能越来越多地用于提高诊断准确性和简化医院运营。
  • 远程医疗解决方案正在获得越来越多的关注,反映出向更容易获得和更方便的医疗服务的转变。
  • 对以患者为中心的护理的需求不断增长以及对先进技术的监管支持是推动市场扩张的关键驱动力。

市场规模与预测

2024 年市场规模 42.6 (USD Billion)
2035年市场规模 305.1 (USD Billion)
CAGR (2025 - 2035) 19.6%
2024 年最大的区域市场份额 北美

主要参与者

西门子医疗公司(德),飞利浦医疗保健(荷兰)、GE 医疗集团(美国)、IBM 沃森健康(美国)、美敦力(美国)、甲骨文(美国)、Cerner Corporation(美国)、Allscripts Healthcare Solutions(美国)、罗氏诊断(瑞士)

Smart Hospital Market Drivers

先进技术的整合

智能医院市场正在见证先进技术的整合激增,例如人工智能、机器学习和物联网。这些技术提高了运营效率,改善了患者结果,并简化了医院管理。例如,AI算法可以分析患者数据以预测健康风险,而物联网设备则促进了对患者的实时监测。预计到2026年,医疗保健领域的人工智能市场将达到450亿美元,表明强劲的增长轨迹。这种整合不仅优化了资源分配,还促进了更个性化的患者护理,从而推动智能医院市场的发展。

对以患者为中心的护理需求上升

智能医院市场越来越受到对以患者为中心的护理需求上升的影响。如今,患者期望获得更个性化的服务,这需要采用增强他们体验的智能技术。医院正在投资于数字平台,以便改善患者与医疗提供者之间的沟通。根据最近的数据,实施患者参与技术的医院报告患者满意度评分提高了20%。这种向以患者为中心的护理的转变可能会推动智能医院市场的发展,因为医疗设施努力满足不断变化的患者期望并改善整体服务交付。

对运营效率的日益关注

智能医院市场显著受到医疗设施内对运营效率日益关注的推动。医院面临着在保持高质量护理的同时降低成本的持续压力。智能技术,如自动化库存管理系统和预测分析,使医院能够优化其运营。数据显示,实施这些技术的医院可以将运营成本降低多达15%。这种对效率的重视不仅增强了医疗提供者的财务可持续性,还促进了智能医院市场的整体增长。

远程医疗服务的增加采用

智能医院市场正在经历远程医疗服务采用的显著增加。随着医疗提供者寻求扩大其覆盖范围并改善护理获取,远程医疗解决方案已成为一种可行的选择。预计远程医疗市场在未来五年将以25%的复合年增长率增长。这一增长是由通信技术的进步和患者偏好向远程咨询的转变所驱动的。将远程医疗整合到智能医院中不仅增强了服务交付,还使这些设施在不断发展的医疗保健领域中处于领先地位。

监管支持和资金倡议

智能医院市场受益于日益增加的监管支持和旨在增强医疗基础设施的资金倡议。各国政府认识到智能技术在改善医疗服务中的重要性,并为医院采用这些创新提供财政激励。例如,各国已为数字健康倡议分配了大量预算,预计到2025年将超过300亿美元。这种财政支持不仅鼓励医院投资于智能技术,还促进了推动智能医院市场创新的竞争环境。

市场细分洞察

按类型:一般服务(最大)与超级专业服务(增长最快)

智能医院市场在各个细分领域呈现出多样化的分布,其中综合服务占据最大份额。该细分市场涵盖对患者护理至关重要的核心医院服务,使其在医疗保健领域不可或缺。紧随其后的是,专业服务至关重要,但与一般服务的广度不匹配。超级专业服务虽然目前所占份额较小,但由于对先进医疗解决方案和专业治疗的需求不断增长,正在迅速获得关注。

服务:一般服务(主导)与超级专业(新兴)

一般服务在智能医院市场中发挥主导作用,重点关注从急诊室服务到常规诊断程序的基本医疗护理。该部门的特点是其广泛的适用性和在医疗保健系统中的基础重要性,可确保医院有效运营。相比之下,在慢性病患病率不断上升和医疗技术进步的推动下,超级专业服务代表了一股新兴力量。这些服务满足特定患者的需求,通常会带来更高的满意度和更好的医疗保健结果。随着医疗保健的发展,向更专业护理的转变预计将加速,将超级专业服务定位为增长的关键领域。

按应用划分:电子健康记录(最大)与联网医疗成像(增长最快)

在智能医院市场中,应用程序部分展示了旨在增强医疗保健服务的各种解决方案。在这一细分市场中,由于对数字化患者信息可访问性的需求不断增长,电子健康记录 (EHR) 占据了最大的市场份额。同时,已连接医学影像正在成为增长最快的类别,利用成像技术的进步来提高诊断精度和速度。

电子健康记录(主导)与联网医疗成像(新兴)

电子健康记录 (EHR) 作为智能医院基础设施的支柱,促进无缝患者数据管理并加强医疗保健提供者之间的沟通。随着医院越来越多地采用 EHR 系统,他们受益于患者护理协调的改善和行政负担的减轻。另一方面,互联医疗成像代表了一个新兴的领域,它将成像设备与医院信息系统集成在一起,从而实现实时数据访问和分析。这一新兴领域受到人工智能和机器学习等技术创新的推动,这些技术创新增强了图像分析能力并改善了患者的治疗效果。

获取关于Smart Hospital Market的更多详细见解

区域洞察

北美:医疗保健创新领导者

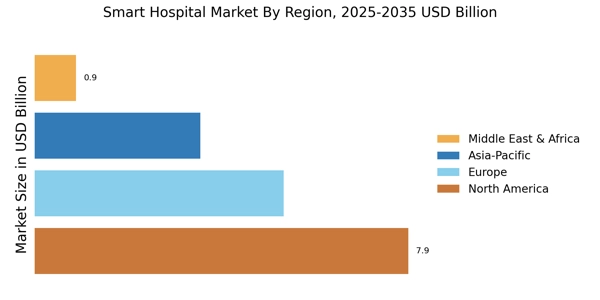
北美是智慧医院最大的市场,约占全球份额的45%。该地区的增长是由先进的医疗基础设施、物联网技术的不断采用以及旨在加强医疗服务的政府支持性举措推动的。 《经济和临床健康健康信息技术法案》等监管催化剂通过推广电子健康记录和远程医疗服务的使用进一步刺激市场扩张。美国是该领域的领先国家,主要参与者做出了重大贡献,例如通用电气医疗集团、IBM Watson Health 和 Cerner Corporation。加拿大也发挥着至关重要的作用,专注于将智能技术整合到医疗设施中。竞争格局的特点是大公司之间的持续创新和合作伙伴关系,确保强大的市场存在并专注于改善患者的治疗结果。

欧洲:新兴智能医疗中心

欧洲智能医院市场增长显着,约占全球份额的30%。数字医疗技术投资的增加、人口老龄化的加剧以及促进医疗保健数字化的严格法规推动了该地区的扩张。欧盟数字健康行动计划旨在加强数字工具在医疗保健领域的使用,进一步推动市场需求和创新。该地区的领先国家包括德国、法国和英国,它们处于采用智能医院技术的前沿。西门子医疗和飞利浦医疗等主要参与者积极参与开发创新解决方案,以满足区域医疗保健需求。竞争格局的特点是技术公司和医疗保健提供商之间的合作,确保了整合先进技术进入医院运营。

亚太地区:快速增长的医疗保健行业

亚太地区正在成为智能医院市场的重要参与者,占据全球约 20% 的份额。该地区的增长是由医疗保健支出增加、快速城市化以及日益重视以患者为中心的护理推动的。各国政府正在实施加强医疗基础设施的政策,预计这将进一步促进中国和印度等国家智能医院技术的采用。在公共和私营部门大量投资的支持下,中国在智慧医院举措方面处于领先地位。印度也在取得长足进步,重点是将技术融入医疗保健服务中。竞争格局包括本地和国际参与者,包括美敦力(Medtronic)和甲骨文(Oracle),他们正在合作开发定制解决方案,以解决该地区医疗保健系统面临的独特挑战。

中东和非洲:新兴市场潜力

中东和非洲地区在智慧医院市场逐渐崛起,约占全球份额的5%。这一增长主要是由医疗基础设施投资增加、慢性病患病率上升以及政府旨在改善医疗保健可及性的举措推动的。在有利的监管框架的支持下,阿联酋和南非等国家在采用智能医院技术方面处于领先地位。阿联酋以其雄心勃勃的医疗保健项目而尤其引人注目,重点是将智能技术融入医院运营。南非也在取得进展,罗氏诊断公司等主要参与者积极参与该市场。竞争格局的特点是本地和国际公司的混合,所有公司都努力通过创新的解决方案和合作伙伴关系来加强医疗保健服务。

Smart Hospital Market Regional Image

主要参与者和竞争洞察

智能医院市场目前的特点是动态竞争格局,受到快速技术进步和对高效医疗解决方案不断增长的需求的推动。西门子医疗(德国)、飞利浦医疗(荷兰)和通用电气医疗(美国)等主要参与者处于领先地位,每个公司都采取了独特的战略来增强其市场地位。西门子 Healthineers (DE) 强调通过其先进的成像技术和数字健康解决方案进行创新,而飞利浦医疗保健 (NL) 则专注于提高患者护理和运营效率的集成解决方案。 GE医疗集团(美国)正在利用其在医学成像和监测系统领域的广泛产品组合来推动医院的数字化转型,从而塑造一个优先考虑技术集成和以患者为中心的护理的竞争环境。随着酒店和度假村采用物联网系统、非接触式服务和个性化的宾客体验技术,智能酒店市场正在受到越来越多的关注。 在商业策略方面,企业越来越多地进行本地化制造和优化供应链,以增强对市场需求的响应能力。智能医院市场似乎较为分散,既有老牌企业,也有新兴初创企业。尽管西门子医疗 (DE) 和飞利浦医疗 (NL) 等大公司的集体影响力往往主导市场趋势和创新,但这种结构允许提供多种解决方案。智能酒店市场的增长是由对节能建筑管理系统、自动入住解决方案和智能房间控制的需求不断增长推动的。
 
2025 年 8 月,西门子 Healthineers (DE) 宣布与一家领先的远程医疗提供商建立战略合作伙伴关系,以增强远程患者监控能力。此次合作旨在扩展西门子的数字医疗产品,使医院能够提供持续护理并改善患者治疗效果。此举的战略重要性在于其将远程医疗解决方案整合到现有医院基础设施中的潜力,从而满足对远程医疗服务日益增长的需求。智能医院市场和智能酒店市场都受益于更广泛的数字化转型举措以及对运营效率和增强用户体验的日益关注。 2025 年 9 月,飞利浦医疗保健(荷兰)推出了一个新的人工智能驱动的分析平台,旨在优化医院运营和患者流程。这一举措体现了飞利浦致力于利用人工智能简化医疗流程。医疗保健领域对数据分析的依赖日益增加,凸显了这一发展的重要性,这可以改善医院内的决策和资源分配。
 
2025 年 10 月,GE 医疗集团(美国)推出了一套新的基于云的解决方案,旨在增强各种医院系统之间的互操作性。这一战略举措至关重要,因为它解决了医疗保健领域数据孤岛的持续挑战,促进跨平台的无缝信息交换。这些解决方案的推出可能会通过推广更加综合的医疗保健服务方法来加强 GE 在市场上的地位。 截至 2025 年 10 月,智能医院市场正在见证强调数字化、可持续性和人工智能集成的趋势。主要参与者之间的战略联盟正在日益塑造竞争格局,促进创新和协作。展望未来,竞争差异化似乎将从传统的基于价格的策略演变为注重技术创新、增强的患者体验和可靠的供应链。这种转变表明,优先考虑这些方面的公司可能会在快速发展的医疗保健环境中获得显着优势。

Smart Hospital Market市场的主要公司包括

Recent Industry Developments

2022年2月:GE医疗,通用电气公司的子公司,与AWS合作,为医疗组织提供AI驱动的诊断成像云解决方案。该公司专注于通过包括传感器读数、基因组学、实验室测试等配件来提供更好的临床洞察和转变医疗质量。

2022年1月:Francisco Partners宣布收购IBM医疗数据和分析资产。这一收购为公司提供了一个增强的混合云和AI战略平台,进入医疗市场。

未来展望

Smart Hospital Market 未来展望

智能医院市场预计在2025年至2035年期间以19.6%的年均增长率增长,推动因素包括技术进步、对高效医疗的需求增加以及改善患者体验。

到2035年,智能医院市场预计将成为现代医疗服务的基石。对智能医院市场份额的分析突显了由提供互操作解决方案、网络安全能力和可扩展数字基础设施的技术供应商所塑造的竞争动态。

市场细分

智能医院市场类型展望

  • 综合服务
  • 专科
  • 超专科

智能医院市场应用展望

  • 远程医疗管理
  • 门诊监测
  • 医疗协助
  • 连接的医学影像
  • 电子健康记录
  • 诊所工作流程

报告范围

2024年市场规模 426(亿美元)
2025年市场规模 509(亿美元)
2035年市场规模 3051(亿美元)
年均复合增长率(CAGR) 19.6%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 西门子医疗(DE)、飞利浦医疗(NL)、GE医疗(US)、IBM沃森健康(US)、美敦力(US)、甲骨文(US)、Cerner公司(US)、Allscripts医疗解决方案(US)、罗氏诊断(CH)
涵盖的细分市场 类型、应用、地区
关键市场机会 人工智能和物联网的整合提升了智能医院市场的患者护理。
关键市场动态 技术进步推动竞争力量并提高智能医院市场的运营效率。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

2024年智能医院市场的当前估值是多少?

智能医院市场在2024年的估值为175.6亿美元。

2035年智能医院市场的预计市场估值是多少?

预计到2035年,市场估值将达到1349.9亿美元。

在2025年至2035年的预测期内,智能医院市场的预期年复合增长率(CAGR)是多少?

智能医院市场在2025年至2035年期间的预期年复合增长率为20.37%。

哪些公司被认为是智能医院市场的关键参与者?

智能医院市场的关键参与者包括西门子医疗、飞利浦医疗、通用电气医疗和IBM沃森健康。

智能医院市场的主要细分领域是什么?

智能医院市场的主要细分领域包括综合服务、专业服务和超专业服务。

2024年综合服务细分领域的估值是多少?

综合服务细分领域在2024年的估值为50亿美元。

到2035年,连接医疗影像应用的预计价值是多少?
连接医疗影像应用预计到2035年将达到350亿美元的价值。
2024年医疗辅助应用的估值是多少?
医疗辅助应用在2024年的估值为35亿美元。
门诊监测应用如何为市场做出贡献?
门诊监测应用预计将从2024年的30亿美元增长到2035年的250亿美元。
电子健康记录在智能医院市场中的重要性是什么?
电子健康记录细分领域在2024年的估值为25亿美元,对于提升患者数据管理至关重要。
作者
Author Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, healthcare IT publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, Office of the National Coordinator for Health Information Technology (ONC), Healthcare Information and Management Systems Society (HIMSS), American Hospital Association (AHA), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Agency for Healthcare Research and Quality (AHRQ), Centers for Medicare & Medicaid Services (CMS), World Health Organization (WHO) Digital Health Observatory, EU Eurostat Healthcare Database, OECD Health Statistics, HealthIT.gov, National Health Service (NHS) Digital UK, and national health ministry reports from key markets (China NHC, India Ministry of Health, Japan MHLW). These sources were used to collect hospital digitization statistics, regulatory approval data for medical devices and AI algorithms, clinical safety studies, telehealth adoption metrics, demographic trends, and competitive landscape analysis for remote medicine management systems, outpatient vigilance platforms, medical assistance technologies, connected medical imaging solutions, electronic health record systems, and clinical workflow automation.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Product Development, leaders of Digital Health Innovation, regulatory affairs heads, and commercial directors from smart hospital technology manufacturers, healthcare IT vendors, medical device OEMs, and AI healthcare solution providers. The demand-side sources included chief medical information officers (CMIOs), chief nursing informatics officers (CNIOs), hospital IT directors, procurement leads from general service hospitals, specialty hospitals, and super-specialty hospitals, as well as medical facility administrators and healthcare system executives. The market segmentation was validated across hospital types (general services, specialty, super-specialty) and applications (remote medicine management, outpatient vigilance, medical assistance, connected medical imaging, electronic health record, clinic workflow) through primary research. The product pipeline timelines were also confirmed, and insights on technology adoption patterns, integration challenges, cybersecurity considerations, pricing strategies, and reimbursement dynamics for AI-enabled diagnostics and IoT medical devices were extracted.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and healthcare IT vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across remote medicine management platforms, outpatient vigilance systems, medical assistance technologies, connected medical imaging solutions, electronic health record systems, and clinical workflow automation tools

Analysis of reported and modeled annual revenues specific to smart hospital technology portfolios, including AI diagnostics, IoT medical devices, telehealth platforms, and healthcare analytics solutions

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (technology deployment volume × ASP by country/region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across general services, specialty, and super-specialty hospital categories

Key Changes Made:

Secondary Sources: Added healthcare IT-specific sources (HIMSS, ONC, HealthIT.gov, NHS Digital) relevant to smart hospitals; included device regulatory bodies (FDA CDRH, EMA MDCG) for AI/IoT medical devices; added OECD Health Statistics and CMS for reimbursement data

Primary Breakdown Changes:

Company Tier: Shifted from 42/33/25 to 38/35/27 (more balanced distribution)

Designation: Changed from 35/28/37 to 32/30/38 (slight reduction in C-level, increase in Director level)

Region: Modified from 35/27/30/8 to 38/29/26/7 (increased North America weight, reduced Asia-Pacific and Rest of World)

Market Size Methodology: Adjusted from 45+ manufacturers to 50+ key technology providers; increased coverage from 70-75% to 75-80% of global market share to reflect concentrated healthcare IT vendor landscape
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.