Smart Home Appliances Market Summary
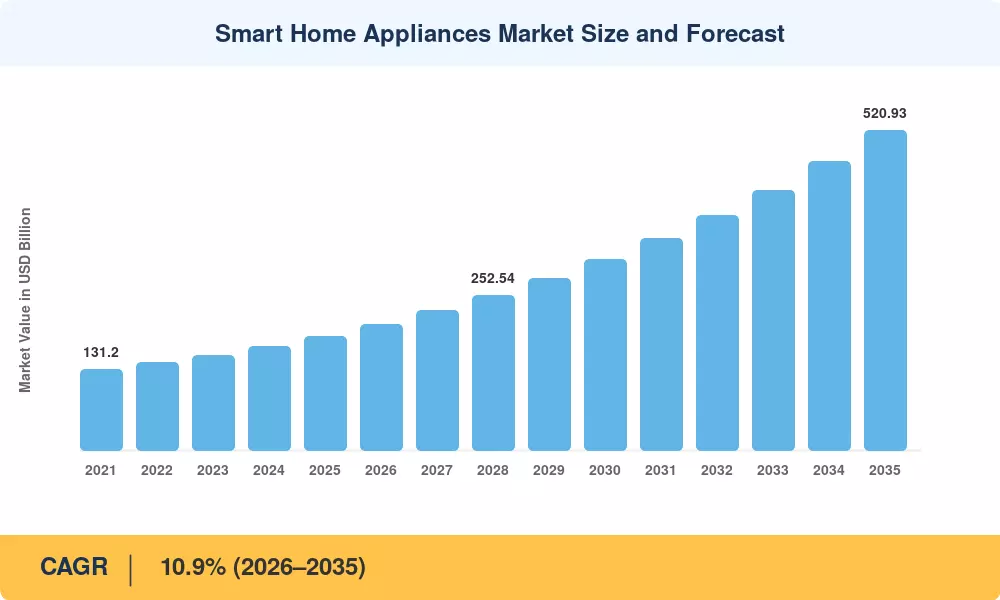
智能家电市场预计到 2025 年将达到 1851.4 亿美元,预计将从 2026 年的 2053.4 亿美元增长到 2035 年的 5209.3 亿美元,预测期内复合年增长率为 10.9%。有两个催化剂支撑着这一轨迹:美国《通货膨胀削减法案》扩大了能源之星认证联网电器的回扣,以及欧盟委员会更新的《可持续产品生态设计法规》,该法规要求 2027 年之后销售的白色家电必须拥有数字产品通行证[1][2]。这些政策工具共同推动了更换周期,并奖励在芯片组级别嵌入连接的制造商。
一代技术的转变正在进行中。由机械定时器控制的传统单功能电器正在让位于传感器丰富的云连接平台,这些平台可以学习家庭日常事务并实时响应电网信号。根据半导体行业协会的数据,到 2024 年,全球专门用于物联网级芯片组的半导体投资将超过 140 亿美元,这反映出 OEM 相信嵌入式智能将成为赌注,而不是高端差异化因素。连接标准联盟的 Matter 协议正在通过降低多生态系统兼容性的工程成本来加速这一转变。
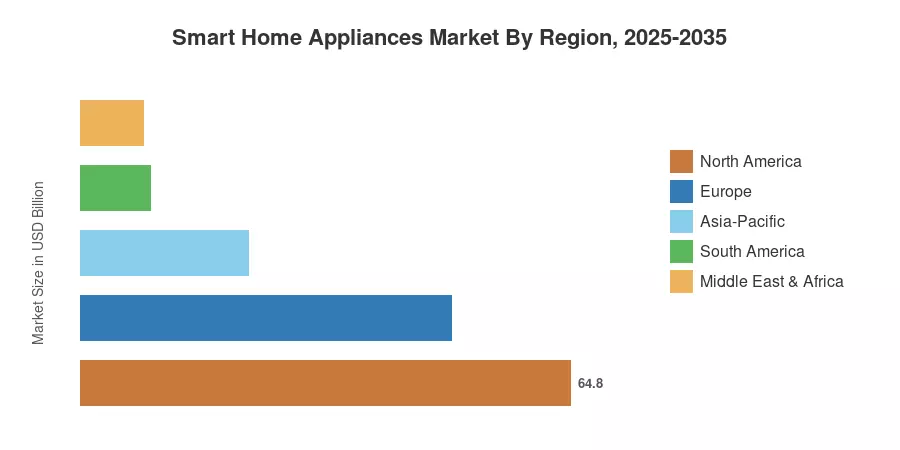
得益于高宽带普及率和家装连锁店积极的零售促销活动,北美占据了智能家电市场约 35% 的份额。在中国、印度和东南亚城市化的推动下,亚太地区是增长最快的地区,预计到 2035 年复合年增长率将达到 12.0%。欧洲占据第二大份额,约为 26.5%,严格的能源标签指令继续推动家电升级。随着 5G 固定无线接入扩大了可寻址的家庭基础,未来十年将把联网设备的采用纳入以前认为遥不可及的人群中。
报告要点
• 按产品类型
- 在公用事业需求响应注册和节水指令的推动下,到 2025 年,智能洗衣机和烘干机约占智能家电市场的 26%。
- 聪明的炊具预计到 2035 年,炉灶将以 13.7% 的复合年增长率增长,反映出具有集成菜谱指导的电磁炉平台的兴起。
• 通过连接技术
- 受益于现有的家庭路由器基础设施,支持 Wi-Fi 的设备到 2025 年将占据约 63% 的收入。
- 在有利于低功耗网格协议的 Matter 认证要求的推动下,基于线程的设备正以 13.9% 的复合年增长率不断发展。
• 按分销渠道
- 到 2025 年,线下零售店约占智能家电市场收入的 66%,其中体验式陈列室对于高价商品具有决定性作用。
- 随着品牌对增强现实厨房规划师的投资,在线渠道预计将以 12.6% 的复合年增长率增长。
• 按最终用户
- 2025 年,住宅消费者约占智能家电市场的 71%。
- 商业最终用户的复合年增长率为 12.2%,其中款待和共享居住运营商标准化互联小厨房。
• 按地区
- 2025 年,北美将占据智能家电市场 35% 的份额。
- 预计到 2035 年,亚太地区的复合年增长率将达到 12.0%,是所有地区中最高的。
市场规模和预测(2021-2035)
Market Research Future 的估算结合了对家电原始设备制造商和零部件供应商的初步调查以及来自国家统计局、贸易协会和海关数据库的二手数据。历史值(2021-2024)取自经审计的公司文件; 2025 年基准年包含截至 2025 年第三季度的初步出货数据。预测值采用根据宏观经济变量和政策情景进行调整的校准复合年增长模型。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



