Smart Contracts Market (2026 - 2035)

智能合约市场规模、份额和研究报告,按合约类型(应用逻辑合约、智能法律合约、去中心化自治组织)、部署模型(公共无许可链、私有联盟链、第二层解决方案)、企业规模(大型企业、中小企业)、最终用户行业(BFSI、零售和电子商务、政府、医疗保健、供应链和物流、房地产)和区域(北美、欧洲、南美)美洲、亚太地区、中东和非洲)- 2035 年行业预测。
ID: MRFR/ICT/3169-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Smart Contracts Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.5%
2025 Market SizeUSD 2.78 billion
2035 Market SizeUSD 19.51 billion
Key Players
IBM Corporation
ConsenSys
Chainlink Labs
R3
Ripple Labs
Solana Labs
Opportunities
  • AI-Powered Smart Contract Auditing and Monitoring
  • Zero-Knowledge-Proof Privacy Solutions
  • Emerging-Market Government Services

Smart Contracts Market Summary

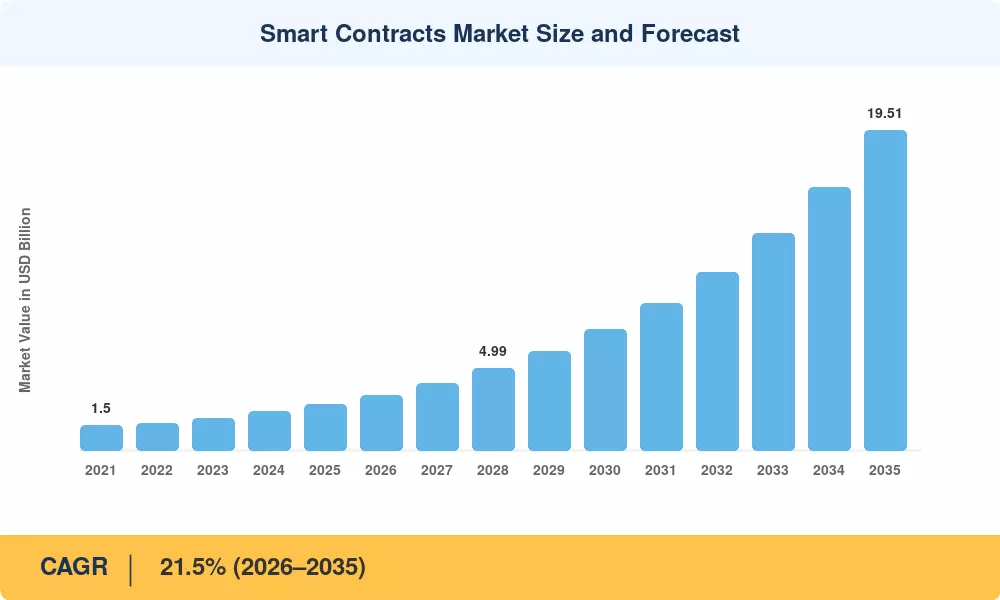
智能合约市场到 2025 年将达到 27.8 亿美元,预计将从 2026 年的 33.8 亿美元增长到 2035 年的 195.1 亿美元,2026-2035 年预测期内复合年增长率为 21.5%。两个催化剂正在加速这一轨迹:欧盟的加密资产市场(MiCA)监管,为金融机构提供了部署链上结算工作流程的合规模板[1],以及怀俄明州颁布的稳定代币立法,该立法为可编程法定工具创建了监管沙箱[2]。这些框架共同将企业项目时间从几年压缩到几个月。

正在进行的技术转型正在取代通常由三到四个中介机构运行的传统清算和对账层,并用自动执行代码在几分钟内而不是几天内完成交易结算。摩根大通和汇丰银行等大型银行已经在使用区块链支付通道进行大额跨境交易,而跨国零售商正在试验稳定币支付通道,以将银行卡处理费用降低高达 70%[3]。连接公共和私人账本的互操作性协议已经足够成熟,可以实现多网络编排,消除了困扰早期推出的一大障碍。

得益于美国重要州强大的风险投资支持和明确的监管,北美占据了约 38% 的智能合约市场份额。在印度、韩国和新加坡政府资助的数字化努力的带动下,亚太地区是扩张最快的地区。在 MiCA 的采用和欧洲央行数字欧元实验的推动下,欧洲位居第二,约为 27%。后量子加密和绿色共识方法正在降低感知风险,医疗保健和公用事业等行业可能会成为 2035 年下一波浪潮的早期采用者,尤其是保守行业。

报告要点

• 按合同类型和部署模型

  • 到 2025 年,应用逻辑合约将占据 44.8% 的收入份额,反映出对可编程财务结算和供应链自动化的强劲需求。
  • 到 2035 年,在 DeFi 和游戏生态系统中社区治理的财务模型的推动下,去中心化自治组织的复合年增长率预计将达到 32.7%。
  • 预计到 2035 年,第 2 层解决方案将创下 30.9% 的最快部署模型复合年增长率,因为汇总架构可将交易成本降低 90% 以上。

• 按企业规模和最终用户行业

  • 到 2025 年,大型组织将占智能合约市场的 63.2%,其中以将区块链嵌入核心业务的银行和保险公司为首。
  • 中小型企业正在以 29.5% 的复合年增长率采用智能合约,这得益于低代码区块链平台,消除了对 Solidity 专业知识的需求。

• 按地理位置

  • 在美国金融科技创新走廊和加拿大区块链沙盒计划的支撑下,北美以约 38% 的份额引领智能合约市场。
  • 亚太地区 25.8% 的复合年增长率使其成为增长最快的地区,印度的 Digital India Stack 和韩国的 CBDC 试点是主要推动力。


智能合约市场规模和预测(2021-2035)

MRFR 的预测将平台许可、交易费用池和咨询集成服务的自下而上的收入分析与世界经济论坛发布的企业区块链支出标准的自上而下的验证结合起来[4][5]。历史数据来自年度报告、美国证券交易委员会文件和风险投资数据库。预测年份基于校准的复合年增长率,以监管接受曲线和协议级链上活动指标为指导。
Smart Contracts Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
企业区块链结算采用 22–26% 北美、欧洲 短期(≤2年) [3]
监管框架(MiCA,怀俄明州) 18–22% 欧洲、北美 短期(≤2年) [1][2]
现实世界的资产代币化 15–19% 全球的 中期(2-4 年) [9]
DeFi 协议扩展 12–16% 全球的 中期(2-4 年) [6]
二层扩容解决方案 10–14% 全球的 短期(≤2年) [8]
政府数字化任务 8–12% 亚太地区、中东和非洲 长期(≥4年) [10]
人工智能驱动的合同审计 5–9% 北美、欧洲 长期(≥4年) [13]


企业区块链结算采用

各大银行正在用基于区块链的即时结算取代多日清算周期。到 2024 年底,摩根大通的 Onyx 平台处理了超过 7000 亿美元的代币化回购交易,这表明智能合约可以处理机构级交易量,而无需手动对账[3]。汇丰银行 (HSBC) 和渣打银行 (Standard Chartered) 也紧随其后,推出了类似的贸易融资可编程支付走廊,预计运营成本降低了 40-60%。这一驱动因素对智能合约市场产生了最强劲的近期拉力,因为它将概念验证怀疑论转化为创收基础设施。

监管清晰度加速部署

MiCA 在欧盟成员国的分阶段推出,为加密资产服务创建了第一个全面的法律框架,包括基于智能合约的稳定币发行的明确规定[1]。在大西洋彼岸,怀俄明州的 2024 年稳定代币法案授权州财政部在公共区块链上发行法定支持的数字代币,为美国其他州树立了先例。监管的确定性将合规审查从18个月压缩到短短4个月,直接缩短了智能合约平台供应商的销售周期。

现实世界资产代币化

世界经济论坛估计,到 2030 年,16 万亿美元的非流动资产可能被代币化,涵盖财产契约、碳信用额、私募股权和贸易应收账款[9]。智能合约支撑着该价值链的每一步——从起源和部分所有权逻辑到自动股息分配和二级交易。预计到 2030 年,代币化资产管理收入将达到 6000 亿美元,这使得这一驱动力成为智能合约市场的主要中期催化剂[15].

第 2 层扩展和成本降低

Arbitrum、Optimism 和 zkSync 等以太坊汇总网络在 2023 年至 2025 年间将每笔交易的 Gas 成本降低了 95-99%,解锁了之前在 Layer-1 执行中定价的用例[8]。领先的第 2 层网络的平均交易费用降至 0.01 美元以下,使得小额支付和物联网触发的智能合约首次在商业上可行。这种成本下降对于亚太地区的智能合约市场尤其重要,因为该市场的小额贸易融资和农业供应链应用需要低于美分的执行经济学。


限制影响分析

下面的限制影响百分比代表了每个因素对市场采用势头产生的估计阻力。这些是定向评估,不会增加复合年增长率。

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
智能合约代码漏洞 –15% 至 –20% 全球的 短期 [16]
法律可执行性的不确定性 –12% 至 –16% 全球的 中期 [17]
区块链可扩展性限制 –8% 至 –12% 全球的 短期 [8]
跨司法管辖区的监管分散 –6 至 –10% 亚太地区、南美洲 长期 [18]
区块链开发人才短缺 –5% 至 –8% 全球的 中期 [19]


智能合约代码漏洞

根据 Chainaanalysis 的数据,2021 年至 2024 年间,智能合约漏洞、重入攻击和闪贷操纵造成了超过 58 亿美元的损失[16]。 Euler Finance 漏洞(1.97 亿美元,2023 年 3 月)和 Mixin 网络漏洞(2 亿美元,2023 年 9 月)等备受瞩目的事件削弱了机构信心。虽然正式验证工具和错误赏金计划可以降低风险,但“代码即法律”会让公司面临不可保险损失的观念仍然是受监管行业智能合约市场的最大阻力。

法律可执行性的不确定性

大多数司法管辖区尚未授予智能合约与传统合约相同的法律地位。英国普通法体系要求可识别的要约、接受和对价——自主链上执行可能会掩盖这些要素[17]。英国法律委员会的 2023 年咨询文件承认智能合约原则上具有法律可执行性,但在很大程度上没有定义争议解决机制。在仲裁框架成熟之前,保险、房地产和政府采购企业仍保持谨慎态度。

区块链开发者人才短缺

2024 年 Electric Capital 开发者报告发现,全球活跃区块链开发者总数稳定在每月约 23,000 名贡献者,远低于企业采用所产生的劳动力需求[19]。 Solidity 和 Rust 的熟练程度仍然集中在美国和印度,造成了地理瓶颈。这种限制导致咨询费率上涨,并将项目交付时间延长 3-6 个月,从而暂时减缓了开发者生态系统有限地区的智能合约市场扩张。


Smart Contracts Market Opportunities

人工智能驱动的智能合约审计和监控

生成式人工智能和大型语言模型越来越多地被部署来在主网部署之前扫描、审计和模拟智能合约行为。 CertiK 和 Trail of Bits 等公司现在提供人工智能增强的审计管道,可以在数小时而不是数周内检测到漏洞,从而将审计成本降低高达 60%[13]。这降低了中小企业部署生产级合同的障碍,直接解决了中描述的限制。

零知识证明隐私解决方案

ZK-rollups 和 ZK-proof 协议(例如 zkSync 和 Polygon zkEVM)可实现机密交易执行,同时保留链上可验证性。医疗保健和国防领域(数据隐私不容协商的领域)的企业用户正在试点基于 ZK 的智能合约,用于患者记录同意管理和分类供应链跟踪[12]。这项技术将隐私敏感的垂直行业从怀疑者转变为智能合约市场的积极采用者。

新兴市场政府服务

印度的数字商务开放网络和尼日利亚的 eNaira CBDC 计划说明了新兴经济体政府如何利用智能合约实现补贴支付、土地所有权登记和公共采购的自动化[10]。南亚和撒哈拉以南非洲地区每年的政府支付流量超过 4000 亿美元,智能合约可提供传统系统无法比拟的透明度和减少腐败效益。

保险参数化合同自动化

参数保险产品——在满足预定义条件(降雨量、地震强度)时自动触发赔付——是增长最快的用例之一。 Swiss Re 和 Lemonade 已在农作物保险和航班延误市场部署了基于以太坊的参数保单[11]。在全球范围内,到 2032 年,参数保险领域的智能合约平台收入可能会超过 12 亿美元。

碳信用和 ESG 代币化

到 2024 年,自愿碳市场的年交易量将超过 20 亿美元,智能合约提供企业买家所需的透明来源跟踪[14]。 Toucan Protocol 和 KlimaDAO 等平台使用链上注册表来注销经过验证的碳信用额,从而消除重复计算风险。随着欧盟企业可持续发展报告指令下 ESG 报告要求的收紧,对可验证、合同治理抵消机制的需求将扩大欧洲和北美智能合约市场的收入。


Smart Contracts Market Future Outlook

AI-自治合约编排

到 2030 年,人工智能代理预计将代表企业自主协商、部署和管理智能合约,减少对异常处理的人为干预。据估计,到 2030 年,人工智能增强的流程自动化可在全球范围内释放 4.4 万亿美元的年价值,而智能合约位于该自动化堆栈的执行层[13][20]。合约生命周期平台将集成大型语言模型,以自然语言起草、审核和优化链上逻辑,将开发时间从几周压缩到几小时。

平台经济学和协议整合

当前超过 100 个第 1 层区块链的格局将整合为 10-15 个通过标准化互操作桥连接的主导执行环境。以太坊、Solana 和少数企业级许可平台将占据智能合约市场交易费收入的大部分。与此同时,规模较小的连锁店转向利基垂直领域,例如游戏、身份或物联网[8]。受到以太坊 EIP-1559 费用消耗机制启发的协议级收入共享模型将通过使平台激励措施与链上活动量保持一致来重塑供应商经济。

ESG 和可持续发展相关的智能合约

国际能源署预计,到 2032 年,全球企业对经过验证的碳抵消的需求将增加两倍,达到每年 500 亿美元[14]。智能合约提供了监管机构根据欧盟企业可持续发展报告指令和美国证券交易委员会气候披露规则所要求的不可变审计跟踪。与可持续发展相关的自动化贷款契约——利率根据经过验证的 ESG 表现实时调整——代表了一个高价值的用例,它将把智能合约市场更深入地嵌入到主流企业财务运营中。

后量子安全和机构信任

NIST 于 2024 年最终确定后量子加密标准,为区块链网络在量子计算达到加密相关规模之前升级其签名方案奠定了基础[12]。以太坊的路线图包括抗量子签名迁移,R3 的 Corda 等企业平台已经在测试基于网格的加密。这些升级对于智能合约市场的长期生存至关重要,因为机构分配者(养老基金、主权财富基金)需要确保链上资产在 2040 年及以后保持安全。


区域市场份额分析

地区 关键指标 主要投资主题
北美 38% 份额(2025 年) 企业结算、稳定币监管、DeFi基础设施
欧洲 27% 份额(2025 年) MiCA 合规性、数字欧元试点、ESG 代币化
亚太 复合年增长率 25.8%(2026-2035) 政府数字化、CBDC 开发、Layer-2 扩展
南美洲 USD 0.19 billion (2025) 金融科技包容性、汇款优化
中东和非洲 复合年增长率 23.4%(2026-2035) 智慧城市计划、石油和天然气供应链现代化
全部的 USD 2.78 billion (2025) —

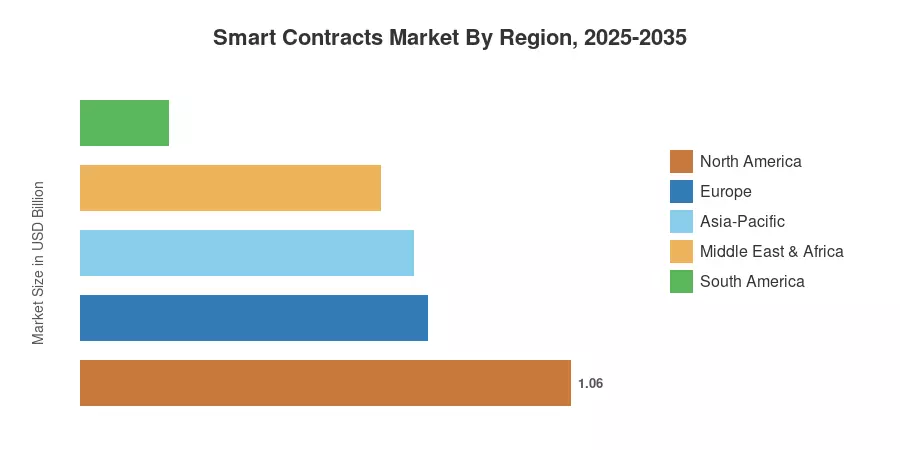
智能合约市场因监管成熟度、风险资本密度和政府区块链战略而呈现出明显的区域差异。北美通过深度金融部门一体化保持主导地位,而亚太地区正在成为主要增长引擎。


北美

国家 关键指标 关键驱动程序
美国 78%的地区份额 SEC 和 CFTC 监管的明确性;风险资本集中度
加拿大 区域份额14% 安大略省证券委员会区块链沙箱
墨西哥 USD 0.08 billion (2025) 跨境汇款智能合约走廊


美国仍然是智能合约市场的中心,拥有大多数 Layer-1 协议基金会和审计公司。加利福尼亚州和纽约州合计占国内区块链风险投资的 60% 以上,而怀俄明州有利的法律​​环境吸引了寻求州级监管确定性的链上资产发行人[2]。加拿大的区块链沙盒计划由安大略省证券委员会和加拿大支付局运营,为银行级智能合约提供受监管的测试环境,将该国定位为该地区的第二中心。

欧洲

国家 关键指标 关键驱动程序
德国 复合年增长率 23.5%(2026-2035) BaFin 加密货币托管许可证;汽车供应链试点
英国 26%的地区份额 FCA 监管参与;伦敦金融科技生态系统
法国 USD 0.09 billion (2025) 法兰西银行 CBDC 实验
意大利 复合年增长率 18.5%(2026-2035) 保险业参数化合约需求
西班牙 区域份额8% 巴塞罗那区块链中心;公共部门试点
北欧国家 USD 0.06 billion (2025) 绿色共识能源调整;数字身份计划
俄罗斯 区域份额的3% CFA法数字金融资产框架
欧洲其他地区 复合年增长率 17.2%(2026-2035) 瑞士加密谷;列支敦士登区块链法案


MiCA 将于 2025 年在欧盟全面实施,通过协调加密资产服务提供商的许可要求,促进了机构的采用。德国 BaFin 到 2025 年初已颁发了 30 多个加密货币托管许可证,英国金融行为监管局概述了针对稳定币和链上结算的定制监管方法[1]。这些举措使欧洲成为全球监管最全面的智能合约市场,吸引了来自银行和保险业的注重合规性的企业买家。

亚太

国家 关键指标 关键驱动程序
中国 29%的地区份额 区块链服务网络;数字人民币智能合约挂钩
印度 复合年增长率 27.4%(2026-2035) 数字印度堆栈; ONDC 商务协议
日本 USD 0.07 billion (2025) 修订后的支付服务法; STO平台
韩国 复合年增长率 26.8%(2026-2035) CBDC 试点; K-区块链认证计划
东盟 地区份额21% 新加坡金管局监管沙盒;泰国数字泰铢试点
亚太其他地区 USD 0.04 billion (2025) 澳大利亚财政部代币映射咨询


政府主导的区块链基础设施项目使亚太地区有别于其他地区。中国的区块链服务网络是国家认可的许可骨干网,使地方政府能够在省级范围内部署用于土地登记、税收和医疗保健认证的智能合约[10]。印度国家支付公司正在将智能合约挂钩集成到其统一支付接口中,这可能会让 3 亿个数字钱包使用可编程支付功能。

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额58% 德雷克斯 CBDC;央行区块链沙箱
阿根廷 复合年增长率 22.6%(2026-2035) 通胀对冲稳定币需求; DeFi 的采用
南美洲其他地区 USD 0.04 billion (2025) 哥伦比亚和智利金融科技监管改革


巴西央行于 2024 年启动了 Drex 可编程真实试点,使其成为拉丁美洲最先进的 CBDC 项目,也是智能合约中间件供应商的直接催化剂[10]。阿根廷的长期通货膨胀推动了草根阶层采用基于稳定币的储蓄和汇款应用程序,从而为点对点金融服务中的智能合约市场创造了自下而上的需求。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额31% 2030 年愿景智慧城市基础设施计划
阿联酋 复合年增长率 25.2%(2026-2035) DIFC 和 ADGM 虚拟资产监管框架
南非 USD 0.02 billion (2025) SARB Project Khokha II 区块链结算试点
埃及 复合年增长率 19.8%(2026-2035) 国家贸易后基础设施现代化
MEA 的其余部分 区域份额15% 肯尼亚、尼日利亚数字身份和 CBDC 试点


阿联酋迪拜国际金融中心和阿布扎比全球市场建立了专门的虚拟资产监管框架,吸引了寻求中东滩头阵地的全球智能合约平台供应商[18]。沙特阿拉伯的 NEOM 智能城市项目结合了基于区块链的公用事业计量和供应链来源跟踪,使该王国成为该地区智能合约市场的长期需求支柱。


Smart Contracts Market By Region, 2025-2035

Smart Contracts Market Segmentation

按合同类型

部分 关键指标 主要需求驱动因素
应用逻辑合约 44.8% 份额(2025 年) 自动结算、DeFi 协议
智能法律合约 USD 0.58 billion (2025) 监管合规、保险索赔
去中心化自治组织 复合年增长率 32.7%(2026-2035) 社区治理、金库管理


应用程序逻辑合约在智能合约市场中占据主导地位,因为它们为 DeFi 借贷、去中心化交易所和跨境支付协议的核心交易执行层提供动力。企业重视其确定性执行和原子结算保证,这消除了高价值金融工作流程中的交易对手风险。智能法律合约在保险和房地产领域越来越受欢迎,其中混合的链上/链下架构允许自动索赔处理,同时保留满足监管要求的人类可读的法律条款[17].

去中心化自治组织是增长最快的合约类型,其驱动力是它们在没有集中管理层的情况下协调去中心化治理和资本分配的能力。 DAO 目前管理着 DeFi、游戏和社交媒体垂直领域超过 300 亿美元的总资金,机构投资者越来越多地通过合规的 DAO 包装结构参与其中[6].

按部署模型

部分 关键指标 主要需求驱动因素
公共无许可链 49.5% 份额(2025 年) DeFi、NFT、代币化资产交易
私人财团链 USD 0.62 billion (2025) 企业保密、合规
二层解决方案 复合年增长率 30.9%(2026-2035) 降低成本,扩大吞吐量


公共无许可链在智能合约市场中保持着最大的部署份额,反映了开放网络为 DeFi 开发者和代币化资产发行者提供的可组合性优势。仅以太坊每天就在其 Layer-1 和 rollup 生态系统中处理超过 120 万笔交易。私人联盟链为需要数据保密性的企业客户提供服务——例如,在 R3 Corda 或 Hyperledger Fabric 上运行银行间结算的银行——并通过年度许可和集成服务费获得高价。

按企业规模

部分 关键指标 主要需求驱动因素
大型企业 63.2% 份额(2025 年) 核心银行转型、贸易融资数字化
中小企业 复合年增长率 29.5%(2026-2035) 低代码平台、SaaS区块链工具


大型企业通过银行、保险和供应链管理领域价值数百万美元的平台集成项目推动了当前智能合约市场的大部分收入。然而,中小企业是增长的故事:Alchemy、Thirdweb 和 QuickNode 等供应商的云原生平台允许小型企业在不雇用区块链开发人员的情况下部署智能合约,从而将入职时间从几个月压缩到几天。

按最终用户行业

部分 关键指标 主要需求驱动因素
BFSI 36% 份额(2025 年) 支付轨道、贸易融资、KYC/AML 自动化
零售与电子商务 复合年增长率 21.6%(2026-2035) 忠诚度计划、可编程稳定币
政府 USD 0.25 billion (2025) 数字身份、补贴发放
卫生保健 复合年增长率 24.8%(2026-2035) 患者同意、药品出处
供应链与物流 16% 份额(2025 年) 来源追踪、自动开票
房地产 USD 0.11 billion (2025) 代币化契约、部分所有权


BFSI 仍然是智能合约市场的垂直支柱,占据最大的行业份额。银行正在从试点项目转向生产级结算和合规系统,摩根大通、高盛和花旗集团都运营专有的智能合约基础设施。随着品牌将忠诚度令牌计划和可编程优惠券逻辑集成到客户参与平台中,零售和电子商务正在成为一个高增长的最终用户细分市场。


竞争标杆管理

智能合约市场的特点是集中度最低,正如预期的 HHI 低于 600。前五名供应商的总比例估计为 25-32%,其余收入由数十个协议基金会、审计公司、中间件平台和咨询集成商分配。竞争的分散化是由开源协议经济和廉价的转换成本维持的。

公司 预计。收益分成范围 主要产品 战略定位
IBM公司 6–9% Hyperledger Fabric、区块链咨询 适用于 BFSI 和供应链的企业级许可平台
共识系统 5–8% MetaMask、Infura、Linea zkEVM 全栈以太坊基础设施和开发人员工具
Chainlink 实验室 4–7% 去中心化预言机网络,CCIP 跨链数据传输和互操作中间件
R3 4–6% Corda企业区块链 受监管的金融服务结算和数字资产发行
瑞波实验室 3–6% XRP 账本、瑞波币支付 银行和货币服务企业的跨境支付结算
索拉纳实验室 3–5% Solana 区块链、Firedancer 验证器 用于 DeFi 和支付的高吞吐量、低成本可编程交易
开放齐柏林飞艇 2–4% Defender、合同库、审计服务 智能合约安全工具和开源标准
艾娃实验室 2–4% Avalanche C 链,子网架构 具有亚秒级最终确定性的可定制企业子网
常春藤哈希图 2–3% Hedera Token Service、共识服务 通过理事会模式进行企业治理;节能共识
输入 输出 全局 1–3% 卡尔达诺区块链、普利拓斯智能合约 针对政府和教育部门的同行评审协议设计


最近的新闻和动态

  • 摩根大通(2024 年 10 月):扩展 Onyx 区块链平台,支持跨 12 个额外走廊对的可编程多货币结算,每天处理超过 20 亿美元的代币化回购和外汇交易[3].


  • ConsenSys(2024 年 6 月):发布了 Linea zkEVM 公共主网,以低 95% 的 Gas 成本提供与以太坊相当的执行力,并在六个月内吸引了超过 200 万个独特的钱包[6].


  • OpenZeppelin(2024 年 11 月):推出 Defender 2.0 人工智能辅助审计模块,将标准 ERC-20 和 ERC-721 合约的平均审计周转时间从 14 天减少到 3 天[13].


Smart Contracts Market Report Scope

范围 细节
市场范围 按合约类型、部署模型、企业规模、最终用户行业和地区划分的全球智能合约市场
学习期限 2021–2035
CAGR 21.5%(2026–2035)
基准年市场规模 USD 2.78 billion (2025)
预测年度市场规模 USD 19.51 billion (2035)
增长最快的细分市场 去中心化自治组织(复合年增长率 32.7%)
增长最快的地区 亚太地区(复合年增长率 25.8%)
公司简介 10(IBM、ConsenSys、Chainlink Labs、R3、Ripple Labs、Solana Labs、OpenZeppelin、Ava Labs、Hedera Hashgraph、Input Output Global)
计价货币 USD billion


常见问题

How should institutional investors evaluate Smart Contracts Market exposure through public equities versus direct protocol tokens?
Public equities such as Coinbase and Galaxy Digital offer regulated, auditable exposure without custody risk, while protocol tokens like ETH provide direct upside tied to on-chain fee revenue [24]. Most institutional allocators blend both, capping token exposure at 10–15% of their digital-asset sleeve.
What technical due diligence steps should enterprises take before selecting a Smart Contracts Market platform vendor?
Evaluate the vendor's audit history, bug-bounty track record, and formal-verification tooling coverage across deployed contracts [16]. Insist on third-party penetration testing and escrow-based upgrade governance before signing production-level agreements.
How do gas-fee structures differ across competing Smart Contracts Market platforms, and why does this matter for procurement?
Ethereum charges variable gas fees based on network congestion, while Solana and Avalanche use fixed or near-zero fee models [23]. Procurement teams should model annual transaction volumes against each platform's fee curve to forecast the total cost of ownership.
What insurance products exist to mitigate smart-contract exploit risk in the Smart Contracts Market?
Nexus Mutual and InsurAce offer on-chain coverage pools that pay claims upon verified exploit events, though premiums can reach 5–15% annually [11]. Traditional insurers like Aon and Marsh now offer bespoke cyber policies covering blockchain-specific loss scenarios.
How do cross-chain bridges impact vendor lock-in risk in the Smart Contracts Market?
Bridges like Chainlink CCIP and LayerZero enable contract logic to execute across multiple networks, reducing single-chain dependency [8]. Enterprises should prioritize vendors supporting open bridge standards to preserve portability.
What role do smart-contract standards such as ERC-4626 play in procurement decisions for the Smart Contracts Market?
ERC-4626 standardizes tokenized-vault interfaces, allowing enterprises to swap yield-strategy providers without rewriting integration code [23]. Adopting standards-compliant contracts lowers switching costs and accelerates multi-vendor interoperability.
How does jurisdictional arbitrage influence where enterprises deploy Smart Contracts Market solutions?
Firms often incorporate smart-contract entities in jurisdictions with clear legal frameworks — Wyoming, Switzerland, or Singapore — to minimize enforcement ambiguity [2][18]. Tax treatment of on-chain revenue and token classification varies widely, making legal-structure planning essential.    
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed technology journals, blockchain publications, and authoritative technology organizations. Key sources included the US Commodity Futures Trading Commission (CFTC), Financial Crimes Enforcement Network (FinCEN), European Banking Authority (EBA), European Securities and Markets Authority (ESMA), US Securities and Exchange Commission (SEC), Monetary Authority of Singapore (MAS), Swiss Federal Assembly Blockchain Regulations, Financial Action Task Force (FATF), World Economic Forum (WEF) Global Blockchain Reports, International Organization for Standardization (ISO) Blockchain Technical Committee (TC 307), IEEE Standards Association, National Institute of Standards and Technology (NIST), OECD Blockchain Policy Centre, International Monetary Fund (IMF) Fintech Reports, Bank for International Settlements (BIS) Innovation Hub, European Central Bank (ECB) Digital Currency Reports, US Federal Reserve Financial Stability Reports, Chainalysis Blockchain Data Platform, DeFi Llama Protocol Analytics, and national financial regulatory authority reports from key blockchain markets.

For Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms, these sources were used to gather transaction volume statistics, regulatory approval data, blockchain security studies, enterprise adoption trends, and market landscape analysis for Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, blockchain architects, and commercial directors from Web3 startups, blockchain infrastructure firms, and providers of smart contract platforms were examples of supply-side sources. Chief Technology Officers (CTOs), Chief Information Officers (CIOs), blockchain leads, procurement heads from banking and financial institutions, insurance companies, supply chain companies, healthcare organizations, real estate firms, and government agencies investigating blockchain implementations were examples of demand-side sources. Market segmentation, confirmed protocol development schedules, corporate adoption trends, integration tactics, and regulatory compliance dynamics were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and transaction volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty-five major smart contract platforms and blockchain infrastructure suppliers across North America, Europe, Asia-Pacific, and the Middle East;

Product mapping products across Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, Tezos, EOS, and other blockchain platforms Examination of reported and projected yearly income related to enterprise license, protocol fees, and smart contract services

Analysis of reported and modeled annual revenues specific to smart contract services, protocol fees, and enterprise licensing

Coverage of platform providers that will account for 75–80% of the worldwide market share in 2024

Extrapolation of segment-specific valuations utilizing top-down (platform provider revenue validation) and bottom-up (transaction volume × average gas fees/protocol fees by network) methods

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















