Sepsis Diagnostics Market (2026 - 2035)

脓毒症诊断市场研究报告按技术(分子诊断、免疫分析、血培养测试、脓毒症生物标志物)、按产品类型(化验、仪器、软件、试剂)、按应用(临床诊断、药物开发、研究开发、感染控制)、按最终用途(医院、诊断实验室、研究机构)和按区域(北美、欧洲、南美、亚太地区、中东和非洲)-预测2035

Forecast Period
2026-2035
CAGR
7.1%
2025 Market Size
USD 0.85 Billion
2035 Market Size
USD 1.69 Billion
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/1574-HCR | Pages: 85 | Author: Satyendra Maurya, Rahul Gotadki

Sepsis Diagnostics Market Summary

全球脓毒症诊断市场规模在2025年估计为8.5亿美元,预计市场将从2026年的9.1亿美元增长到2035年的16.9亿美元,在2026年至2035年的预测期内注册年均增长率为7.1%。推动该领域投资的两个催化剂是:世界卫生组织在2017年通过的决议将脓毒症宣布为全球健康优先事项——这促使超过40个国家实施国家监测要求——以及美国医疗保险和医疗补助服务中心(CMS)持续推动将医院报销与早期脓毒症协议合规性挂钩,这一政策转变自2019年以来已为医院实验室升级注入了约18亿美元的资金 [1][2]

脓毒症诊断市场正在经历一次决定性的技术转变。需要24至72小时才能识别病原体的传统血培养系统正被能够在三小时内返回可操作结果的分子和生物标志物驱动的平台所取代。欧洲委员会的地平线欧洲计划在2021年至2027年间承诺投入2.4亿欧元用于抗微生物耐药性诊断,其中相当一部分针对下一代脓毒症检测面板 [3]。包括美国FDA在内的监管机构已加快了对多重PCR脓毒症面板的批准,将批准时间从18个月压缩到最少8个月,采用突破性设备认定途径 [4]

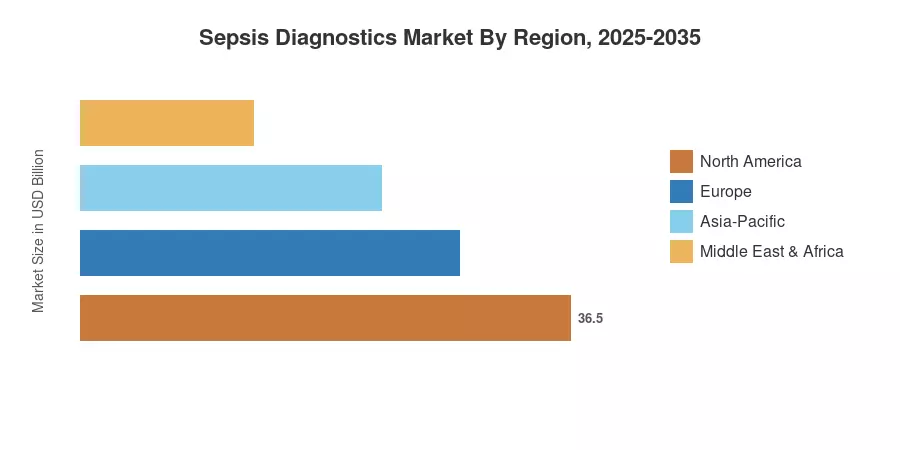
北美约占脓毒症诊断市场的38%,以强制性的CMS脓毒症捆绑(SEP-1)和密集的医院实验室基础设施为支撑。亚太地区以8.9%的预测年均增长率成为增长最快的地区,受益于印度的Ayushman Bharat医院现代化倡议和中国第十四个五年计划对县级ICU能力的投资。欧洲以约29%的份额位居第二,受到欧盟范围内抗微生物管理要求的推动。随着抗微生物耐药性加剧和全球ICU入院量上升,脓毒症诊断市场预计将在2035年前实现持久扩张 [5][6]


关键报告要点

• 按技术划分

  • 分子诊断在2025年占脓毒症诊断市场的约36%,反映出医院对快速多重病原体面板的需求,以减少治疗时间
  • 免疫测定平台预计在2035年前将以7.8%的年均增长率增长,受益于急诊科对降钙素原和前脓毒素检测的采用
  • 微生物学仍然是确认检测的基础,2025年预计收入为2.2亿美元

• 按产品划分

  • 检测和试剂在脓毒症诊断市场中占据约52%的份额,受高通量实验室中重复消耗品采购周期的推动
  • 仪器正在扩展,因为医院投资于集成样本到结果工作流程的自动化平台

• 按地区划分

  • 北美以约38%的市场份额领先脓毒症诊断市场,CMS SEP-1合规要求维持资本投资
  • 亚太地区以8.9%的最快年均增长率占据市场,印度和中国的政府资助医院扩展项目提升了ICU诊断能力
  • 欧洲占据约29%的脓毒症诊断市场,受到欧盟抗微生物管理指令的推动


脓毒症诊断市场规模及预测(2021–2035)

以下数据整合了与实验室主任和采购高管的主要访谈,并与医院出院数据库、IVD贸易运输数据和已发布的流行病学登记进行三角验证。历史数据(2021–2024)反映了实际市场活动;2025年为估计基年;预测期(2026–2035)应用经过校准的7.1%年均增长率,基于监管管道分析和医院资本支出预测。
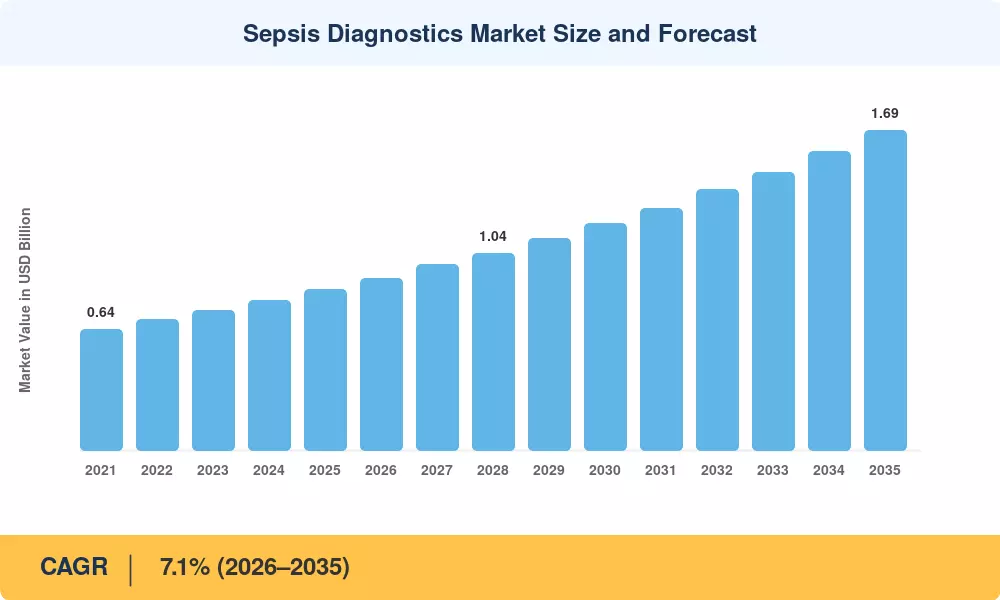
脓毒症诊断市场规模及预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
全球脓毒症发生率上升 22–25% 全球 长期(≥4年) [1]
医院获得性感染负担 18–20% 北美,欧洲 中期(2–4年) [2]
CMS SEP-1和支付方要求 14–16% 北美 短期(≤2年) [2]
欧盟IVDR和抗微生物管理政策 12–14% 欧洲 中期(2–4年) [3]
分子诊断技术转变 10–12% 全球 长期(≥4年) [4]
亚太地区政府ICU扩展 8–10% 亚太地区 中期(2–4年) [5]
研发和风险投资资金增加 6–8% 北美,欧洲 长期(≥4年) [13]


全球脓毒症发生率上升

全球疾病负担研究估计2017年有4890万例脓毒症病例和110万例脓毒症相关死亡,使脓毒症占全球所有死亡人数的近20% [1]。截至2023年的更新世卫组织监测数据显示,自2017年以来,低收入和中等收入国家的脓毒症发生率估计增加了12%,这主要是由于医院接入的扩大,反而增加了对医院获得性病原体的暴露。这一流行病学轨迹为脓毒症诊断市场创造了持续的底部量,确保检测需求与医疗系统渗透同步增长,无论技术周期如何。

医院获得性感染负担

CDC的2020年国家和州医疗相关感染进展报告记录了美国急性护理医院中心静脉导管相关血流感染增加24%、呼吸机相关事件上升35%以及MRSA菌血症激增15%与2019年水平相比 [2]。这些感染激增使得快速病原体识别成为感染预防委员会的不可谈判优先事项。2020年后整合自动化诊断工作流程的医院系统报告称适当治疗时间减少了18%,加强了C级管理层对脓毒症诊断市场的预算正当性 [14]

监管报销要求

为了标准化早期脓毒症治疗,包括监测快速乳酸读数和血培养采集,CMS在2015年实施了SEP-1核心指标。CMS在将SEP-1正式纳入医院基于价值的采购(VBP)计划之前,曾将其作为仅报告的质量指标使用。这一变化影响了医院完全恢复前2%医疗保险住院付款扣留的能力,因为它直接将医院的全有或全无捆绑合规性与其综合绩效得分(TPS)联系起来。像澳大利亚的国家安全和质量医疗服务标准以及德国的G-DRG系统等新框架正在扩大脓毒症诊断市场的监管需求基础,反映了这一向基于价值的制裁的转变。


欧盟IVDR和抗微生物管理

欧盟体外诊断法规(IVDR)于2022年5月全面实施,将许多与脓毒症相关的IVD产品重新分类为需要通知机构认证的高风险类别。虽然这会产生短期合规成本,但也提高了进入市场的质量门槛,并奖励拥有验证平台的成熟企业。欧洲委员会的地平线欧洲计划承诺在2027年前为与抗微生物耐药性相关的诊断研究提供2.4亿欧元的资金,直接资助下一代脓毒症检测面板在脓毒症诊断市场的临床验证研究 [3][16]


限制因素影响分析

下面的限制因素估计表明每个因素对脓毒症诊断市场增长轨迹的近似拖累。这些数值反映了基于利益相关者访谈的定性评估,并不是从CAGR中代数减去的。

限制因素 ~% 对CAGR的影响 地理相关性 影响时间线 参考
高仪器资本成本 –8至–10% 全球 中期(2–4年)  
新型检测的不确定报销 –6至–8% 北美,欧洲 短期(≤2年) [15]
实验室技术人员短缺 –5至–7% 全球 长期(≥4年) [17]
监管复杂性(欧盟IVDR过渡) –4至–6% 欧洲 中期(2–4年) [3]
低收入地区基础设施有限 –3至–5% 非洲,南亚 长期(≥4年) [10]


高资本成本和预算限制

自动分子脓毒症平台的采购成本在每台仪器150,000美元到500,000美元之间,年度试剂合同根据测试量增加50,000–120,000美元。对于运营利润微薄的中型社区医院,这些数字通常超过可用的资本预算,造成替换周期的缺口,从而减缓脓毒症诊断市场的采用。租赁和试剂租赁模型正在出现以解决这一障碍,但在大型学术医疗中心之外的渗透仍然不均。

下一代面板的报销缺口

许多先进的多重脓毒症面板缺乏专用的CPT代码,迫使实验室在杂项代码下开票,这些代码的报销率为制造商标价的60–70%。美国PAMA报销改革进一步压缩了临床实验室收费标准,预计在2018年至2024年之间压缩了10%,挤压了新型检测的利润 [15]。在CMS和私人支付者建立明确的宿主反应和宏基因组面板编码路径之前,报销的不确定性将抑制脓毒症诊断市场的采用速度。

实验室劳动力短缺

美国临床病理学会报告称,截至2023年,美国医院的医学实验室科学家职位空缺率为23% [17]。长期人手不足限制了运行复杂分子检测的操作能力,这些检测需要专业培训。在脓毒症诊断市场依赖高复杂性检测的地区,劳动力限制成为结构性瓶颈,推动需求向更简单、低通量的 免疫测定 格式转移。


Sepsis Diagnostics Market Opportunities

急诊科的床边脓毒症检测

仅在美国,急诊科每年处理超过1.3亿次就诊,脓毒症估计占所有急诊入院的6% [1]。能够在床边15分钟内提供生物标志物 结果(如降钙素原和乳酸)的床边检测平台为脓毒症诊断市场带来了变革性的机会。将紧凑型分析仪与一次性卡匣配对的设备制造商可以在减少急诊周转时间从小时到分钟的同时,获得持续的收入。

人工智能驱动的临床决策支持集成

基于电子健康记录数据训练的机器学习算法的目标是预测脓毒症的开始,提前数小时发现明显的临床下降。下一代模型具有严格的数据审查窗口和本地化、特定场所的调优,以防止误报,而早期的专有算法因预测阳性值低和警报负担大而受到学术界的广泛批评。通过将这些改进的人工智能风险评分与床边检测硬件相结合,诊断公司可以提供高度集成的预测加确认工作流程,创造持续的 软件即服务(SaaS) 收入流,并在脓毒症诊断市场中建立高端定位层。

新兴市场医院现代化

印度的Ayushman Bharat计划旨在升级15万个健康和保健中心,而中国的第十四个五年计划为县级医院基础设施分配了1300亿人民币,直到2025年 [5][6]。这些项目正在为脓毒症诊断市场创造绿地采购机会,特别是在脓毒症死亡率仍然是高收入国家的两到三倍的地区。

抗微生物管理计划的协同效应

抗生素管理计划越来越需要在经验治疗升级之前进行诊断确认。CDC的抗生素抗药性解决方案计划每年分配1.5亿美元以支持医院管理基础设施,为快速脓毒症病原体识别平台创造直接的预算渠道 [2]。这种监管经济对齐为脓毒症诊断市场打开了持续的采购渠道。

宏基因组学和宿主反应检测的商业化

基于下一代测序的宏基因组学和宿主反应基因表达面板——如Karius无细胞DNA测试和SeptiCyte RAPID检测——代表了全新的诊断类别,具有高端定价潜力。学术医疗中心的早期采用者报告与传统培养相比,病原体检测产量提高了30%,使这些平台在2035年前成为脓毒症诊断市场的高利润增长向量 [11][18]

Sepsis Diagnostics Market Future Outlook

人工智能与机器学习在脓毒症检测中的整合

人工智能将在未来十年重塑脓毒症诊断市场,通过将预测分析层叠加到实验室工作流程中。能够实时整合生命体征、实验室数值和电子健康记录数据的算法,已经在多中心试验中展示了在临床识别前4-6小时识别脓毒症发作的能力 [9]。到2030年,预计人工智能增强的解读模块将成为高通量诊断平台的标准功能,创造一个软件驱动的收入层,补充传统仪器和试剂的销售。

平台整合与综合诊断

脓毒症诊断市场正朝着平台整合的方向发展,其中一个自动化系统处理样本准备、病原体识别、抗微生物药物敏感性测试和生物标志物定量,形成一个封闭的工作流程。像bioMérieux(BIOFIRE)和Becton Dickinson(BD MAX)这样的公司已经在追求这种架构。到2032年,预计综合平台将减少60%的人工接触点,直接应对北美和欧洲记录的实验室劳动力短缺 [17][23]

去中心化和床边检测的扩展

去中心化将检测从集中实验室转移到急救室、救护车甚至初级保健诊所的床边,这是脓毒症诊断市场的结构性变化。脓毒症生物标志物测试首次列入世界卫生组织2023年基本诊断清单,表明在资源有限的情况下对近患者检测的广泛支持 [10]。稳定的试剂和基于卡匣的系统将是重要的促进因素,特别是在冷链物流仍不稳定的热带地区。


抗微生物耐药性监测作为市场加速器

全球抗微生物耐药性危机——世界银行预计到2050年仅在医疗支出方面将使全球经济损失1万亿美元——将持续推动脓毒症诊断市场的长期需求 [24]。各国政府越来越多地要求医院向国家监测网络报告病原体敏感性数据,为快速 分子和基因诊断创造了监管推动,这些诊断能够捕捉耐药基因谱与病原体识别。这一监测要求将脓毒症诊断从临床工具转变为公共卫生基础设施的必要条件。


Sepsis Diagnostics Market Segmentation

按技术

细分 指标 主要需求驱动因素
分子诊断 ~36% 市场份额 用于快速病原体识别的多重PCR面板
微生物学 2.2亿美元(2025年) 确认性血培养金标准
免疫测定 年均增长率 7.8% POC降钙素原和前脓毒素检测
其他技术 ~8% 市场份额 流式细胞术和质谱应用


分子诊断在技术上引领脓毒症诊断市场,采用多重PCR面板,如BIOFIRE FILMARRAY血培养识别面板,能够在大约一小时内直接从阳性血培养中识别超过40种病原体和耐药标记。自2019年以来,由于医院在监管脓毒症捆绑下优先考虑结果时间指标,该类别的增长速度超过了传统微生物学。免疫测定平台代表了增长最快的技术细分,推动因素是急诊科采用快速降钙素原检测,帮助临床医生区分细菌性脓毒症与病毒感染,并指导抗生素减量决策。

按产品

细分 指标 主要需求驱动因素
检测和试剂 ~52% 市场份额 重复的消耗品采购周期
仪器 年均增长率 6.4% 医院资本设备更新周期
其他产品 0.04亿美元(2025年) 软件、配件和质量控制


检测和试剂在脓毒症诊断市场产品组合中占主导地位,反映了支撑体外诊断的消耗品重型商业模式。医院通常承诺与仪器安装合同相关的多年试剂供应协议,为制造商创造可预测的重复收入。仪器细分市场正在增长,因为医院升级传统系统到能够处理增加检测量而不成比例增加人员的自动化平台。

按诊断方法

细分 指标 主要需求驱动因素
自动化诊断 ~57% 市场份额 工作流程效率和人员限制
传统诊断 年均增长率 5.2% 资源有限环境中的成本可及性


自动化诊断占据脓毒症诊断市场的主要份额,受到高收入国家面临慢性医学技术人员短缺的实验室自动化需求的推动。传统手动方法——包括传统的血培养接种和革兰染色——在仪器资本成本仍然高昂的低收入和中等收入环境中仍然具有相关性。

按病原体

细分 指标 主要需求驱动因素
细菌性脓毒症 ~68% 市场份额 全球主要脓毒症病因
真菌性脓毒症 年均增长率 8.3% 免疫受损患者人群增加
其他病原体 0.03亿美元(2025年) 热带地区的病毒性和寄生虫性脓毒症


细菌性脓毒症在按病原体类型划分的脓毒症诊断市场中占最大份额,与流行病学数据一致,显示革兰阴性和革兰阳性细菌导致超过三分之二的所有确认脓毒症病例。真菌性脓毒症检测是增长最快的病原体细分,反映出免疫受损患者人群的扩大——包括器官移植接受者、肿瘤患者和艾滋病毒感染者——他们对侵袭性念珠菌和曲霉感染特别敏感 [1][11]


区域市场份额分析

地区 份额 / 年均增长率 主要投资主题
北美 ~38% 份额 CMS 脓毒症要求、实验室自动化和学术研究中心
欧洲 ~29% 份额 欧盟 IVDR 合规;抗微生物耐药性管理;跨境实验室网络
亚太地区 8.9% 年均增长率 政府医院扩张;重症监护室容量增加;传染病负担
南美洲 ~5% 份额 公立医院采购;传染病流行
中东和非洲 ~6% 份额 海湾国家医疗投资;传染病流行病学
总计 100%  

脓毒症诊断市场呈现明显的区域分层,北美和欧洲共同占全球收入的约67%,而亚太地区则成为主要的增长引擎。


北美

国家 指标 主要驱动因素
美国 ~82% 的区域份额 CMS SEP-1 要求和支付方合规罚款
加拿大 年均增长率 6.5% 省级卫生部门实验室整合
墨西哥 2 亿美元(2025年) IMSS 医院现代化和传染病负担


美国通过监管要求、高重症监护室密度和深厚的风险投资活动在脓毒症诊断市场中占据主导地位。CMS SEP-1 罚款使得快速脓毒症检测成为全国6100多家急救医院的运营必要,而BARDA DRIVe计划自2018年以来资助了多个下一代脓毒症诊断开发项目 [2][19]

欧洲

国家 指标 主要驱动因素
德国 ~24% 的区域份额 G-DRG 激励和强大的体外诊断制造基础
英国 年均增长率 7.3% NHS 脓毒症 CQUIN 目标和 NICE 指南 NG51
法国 ~16% 的区域份额 国家脓毒症意识宣传活动和抗微生物耐药性政策
意大利 3 亿美元(2025年) 区域医院网络升级
西班牙 年均增长率 6.8% 公立医院诊断采购扩展
北欧国家 ~8% 的区域份额 先进实验室自动化的采用
俄罗斯 年均增长率 5.4% 联邦医疗现代化项目
欧洲其他地区 ~12% 的区域份额 欧盟跨境诊断协调


欧洲脓毒症诊断市场的扩展受到欧盟 IVDR 过渡和各国抗微生物耐药性管理要求的影响。英国的 NHS 引入了与脓毒症相关的质量和创新(CQUIN)目标,将医院支付与在怀疑脓毒症的第一小时内记录的快速诊断测试使用挂钩,这一模式目前正在法国和荷兰进行复制研究 [3][16]

亚太地区

国家 指标 主要驱动因素
中国 ~34% 的区域份额 第十四个五年计划县级医院投资
印度 年均增长率 9.6% Ayushman Bharat 和高脓毒症死亡负担
日本 ~22% 的区域份额 老龄化人口和先进的实验室基础设施
韩国 年均增长率 8.1% 国家健康保险对体外诊断的扩展
东盟 1 亿美元(2025年) 新兴经济体的医院能力建设
亚太其他地区 年均增长率 7.4% 区域传染病监测项目


亚太地区代表了脓毒症诊断市场最具活力的增长走廊。仅印度每年就报告约530万例脓毒症病例——在全球范围内位居前列——但在三级医疗机构之外,诊断渗透率仍低于30%。中国中央政府通过2025年投资1300亿元人民币用于县级医院升级,其中重症监护室实验室设备被列为强制采购类别 [5][6][10]

南美洲

国家 指标 主要驱动因素
巴西 ~58% 的区域份额 SUS 公共卫生系统采购周期
阿根廷 年均增长率 6.2% 私立医院实验室扩展
南美洲其他地区 800万美元(2025年) 传染病流行驱动的需求


巴西的统一健康系统(SUS)推动了南美洲大部分脓毒症诊断市场,州级卫生秘书处通过集中采购招标采购血培养系统和生物标志物检测。泛美卫生组织的抗微生物耐药性监测倡议自2021年以来促进了该地区实验室能力的投资 [20]

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 ~28% 的区域份额 2030愿景医疗基础设施投资
阿联酋 年均增长率 7.6% 高端医院实验室建设
南非 ~18% 的区域份额 国家健康实验室服务能力
埃及 年均增长率 6.1% 全民健康保险推广
中东和非洲其他地区 1200万美元(2025年) 传染病负担和非政府组织资助的项目


中东和非洲的脓毒症诊断市场反映出一种双速动态:海湾合作委员会国家在世界级医院基础设施上进行大量投资——沙特阿拉伯的2030愿景为医疗分配了超过650亿美元——而撒哈拉以南非洲则依赖于捐助者资助的项目和世界卫生组织的合作伙伴关系来建立基础诊断能力 [21][22]


脓毒症诊断市场按地区,2025-2035

竞争基准测试

脓毒症诊断市场表现出适度集中,前五大参与者的收入份额合计估计为48–55%。赫芬达尔-赫希曼指数(HHI)处于适度集中范围(大约1,200–1,500),反映出大型多元化IVD公司与专注于脓毒症的创新者的混合。战略活动集中在通过收购扩展平台、扩大试剂菜单和AI集成合作伙伴关系。

公司 估计收入份额范围 脓毒症诊断市场的主要产品 战略定位
bioMérieux ~12–15% BIOFIRE FILMARRAY血培养ID面板;VIDAS B·R·A·H·M·S PCT 综合分子免疫测定产品组合领导者
Becton Dickinson (BD) ~10–13% BD BACTEC血培养系统;BD MAX系统 血培养安装基础的主导地位
罗氏诊断 ~8–11% Elecsys BRAHMS PCT;cobas Liat系统 集中式和POC免疫测定广度
丹纳赫(贝克曼库尔特 / 赛普希德) ~7–10% GeneXpert脓毒症面板;DxH血液学分析仪 快速分子POC和实验室自动化
赛默飞世尔科技 ~6–9% MicroScan WalkAway系统;应用生物系统平台 微生物学和分子双重存在
雅培实验室 ~5–8% ARCHITECT BRAHMS PCT;Alinity系统 广泛的免疫测定和综合诊断
Luminex (DiaSorin) ~3–5% VERIGENE系统;ARIES分子平台 多重分子细分市场聚焦
T2 Biosystems ~2–4% T2Dx仪器;T2细菌/T2念珠菌面板 直接从血液检测的先锋
布鲁克公司 ~2–3% MALDI Biotyper系统 快速基于质谱的识别
EKF诊断 ~1–2% 乳酸和血液学即时检测仪 急诊科环境中的POC分诊测试


最新新闻与发展


  • T2 Biosystems(2024年3月):获得2000万美元的战略投资,以扩大T2Bacteria和T2Candida检测在欧洲医院网络的商业分销 [18]
  • 罗氏诊断(2023年11月):宣布与脓毒症联盟合作,为集成到cobas平台中的下一代降钙素原算法提供临床验证研究资金 [12]
  • 美国FDA(2023年8月):授予Karius Inc.的无细胞DNA宏基因组脓毒症检测突破性设备认证,加速新型诊断类别的监管路径 [4]
  • 丹纳赫 / Cepheid(2023年5月):扩展GeneXpert脓毒症面板菜单,增加额外的抗微生物耐药基因靶标,以满足管理计划要求 [16]
  • 欧洲委员会(2024年1月):宣布为抗微生物耐药性快速诊断提供4500万欧元的地平线欧洲资助,包括多个以脓毒症为重点的发展项目 [3]


脓毒症诊断市场 Market Report Scope

参数 详细信息
市场范围 全球脓毒症诊断市场 — 用于脓毒症病原体识别和生物标志物检测的仪器、试剂/试剂盒、软件和服务
研究周期 2021–2035
CAGR 7.1% (2026–2035)
市场规模 — 2025 8.5亿美元
市场规模 — 2035 16.9亿美元
增长最快的技术细分市场 免疫测定 (CAGR 7.8%)
增长最快的地区 亚太地区 (CAGR 8.9%)
公司简介 bioMérieux, Becton Dickinson, Roche Diagnostics, Danaher, Thermo Fisher Scientific, Abbott Laboratories, Luminex (DiaSorin), T2 Biosystems, Bruker Corporation, EKF Diagnostics
估值货币 美元十亿

常见问题

综合面板和靶向检测之间的选择如何影响医院实验室预算?
综合面板每次检测费用为150–300美元,但可以同时覆盖20多种病原体,而靶向检测每次费用为20–50美元。每月处理超过500个血培养的医院通常能够通过综合面板实现更低的每诊断成本,尽管每次检测的价格更高[14]
哪些临床证据支持在ICU脓毒症管理中使用降钙素原指导的抗生素减量?
多项随机试验表明,降钙素原指导的方案可以在不增加死亡率的情况下减少抗生素使用时间2–3天。PRORATA和SAPS试验在欧洲ICU中显示,使用连续降钙素原监测可减少23%的抗生素暴露[11]
基于价值的采购模型如何重塑脓毒症诊断市场的采购决策?
医疗系统越来越多地将诊断供应商合同与结果指标挂钩,包括适当治疗的时间和脓毒症死亡率的降低。提供数据分析仪表板与检测平台的供应商在团体采购组织的谈判中获得优先地位[15]
宏基因组下一代测序在培养阴性脓毒症病例中发挥什么作用?
培养阴性病例占临床怀疑脓毒症病例的30–40%。宏基因组测序可以检测游离病原体DNA,而无需活菌,能够在多达60%的先前未解决病例中识别致病因子[18]
实验室整合趋势如何影响脓毒症诊断市场的竞争动态?
像Quest和Labcorp这样的大型参考实验室网络整合了采购能力,偏向于提供广泛检测菜单和高通量自动化的供应商。这一趋势压缩了小众参与者的利润空间,同时奖励了综合平台提供商[23]
在医院环境中,网络化脓毒症诊断仪器适用哪些网络安全考虑?
连接的诊断平台在医院网络中传输患者数据,需要遵守HIPAA、GDPR和FDA上市前网络安全指导。制造商必须嵌入加密和访问控制,增加8–12%的开发成本[4]
在脓毒症诊断市场中,抗微生物耐药基因检测如何影响经验治疗决策?
在1–2小时内检测到如mecA和KPC等耐药基因的面板使临床医生能够绕过无效的经验性抗生素。当耐药数据与病原体识别同时提供时,研究显示不当抗生素使用减少35%[14][16]
作者
作者
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical microbiology publications, and authoritative health surveillance organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Disease Control and Prevention (CDC) National Center for Emerging and Zoonotic Infectious Diseases, European Centre for Disease Prevention and Control (ECDC), World Health Organization (WHO) Global Sepsis Alliance, National Institute of Allergy and Infectious Diseases (NIAID), National Institutes of Health (NIH) ClinicalTrials.gov, Clinical and Laboratory Standards Institute (CLSI), Association for Diagnostics & Laboratory Medicine (ADLM), European Society of Clinical Microbiology and Infectious Diseases (ESCMID), Society of Critical Care Medicine (SCCM), American Society for Microbiology (ASM), PubMed/MEDLINE infectious disease databases, HCUP National Inpatient Sample (NIS), and national health surveillance reports from key markets.

These sources were employed to gather data on sepsis incidence and mortality, in-vitro diagnostic (IVD) regulatory approval data, clinical validation studies for procalcitonin and lactate biomarkers, antimicrobial resistance patterns, laboratory testing volumes, and competitive landscape analysis for molecular diagnostic platforms, immunoassay analyzers, blood culture systems, and point-of-care testing devices.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs directors, and commercial leaders from in-vitro diagnostic manufacturers, biotechnology companies, and laboratory equipment OEMs. Chief microbiologists, critical care specialists, infectious disease physicians, laboratory directors, and procurement managers from tertiary care hospitals, clinical reference laboratories, academic medical centers, and blood culture facilities constituted demand-side sources. Market segmentation was validated across technology platforms, product development pipelines and 510(k)/CE-mark approval timelines were confirmed, and clinical adoption patterns for rapid sepsis testing, laboratory automation trends, reimbursement coding (CPT/DRG) dynamics, and antimicrobial stewardship program integration were gathered through primary research analysis.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Revenue mapping and testing volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 main diagnostic manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping across molecular diagnostics (PCR, NGS, syndromic panels), immunoassays (chemiluminescence, ELISA), blood culture systems, and biomarker testing platforms (procalcitonin, C-reactive protein, lactate)

Analysis of annual revenues that are specific to the sepsis diagnostic portfolios and infectious disease testing segments, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive segment-specific valuations for assays, instruments, software, and reagents across hospital, laboratory, and research end-use settings by utilizing bottom-up (test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















