Saudi Arabia Bottled Water Market (2026 - 2035)

沙特阿拉伯瓶装水市场规模、份额、行业趋势与分析研究报告信息按产品类型(静水、苏打水/碳酸水、调味水、功能性和增强水)、按包装类型(PET瓶、可回收多加仑、玻璃瓶、罐和纸箱)、按分销渠道(超市和大卖场、便利店和杂货(Baqala)、贸易/餐饮和机构、家庭和办公室送货、在线零售和Q-Commerce),按地区(中部地区、西部地区、东部省份、南部地区、北部和边境地区)- 预测至 2035 年
ID: MRFR/CG/21744-CR 186 Pages Varsha More Last Updated: September 11, 2026
Saudi Arabia Bottled Water Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.4%
2025 Market SizeUSD 4.62 Billion
2035 Market SizeUSD 8.61 Billion
Key Players
Health Water Bottling Co.
Berain Water
Nestlé Waters Saudi Arabia
Hana Water
Aujan Coca-Cola Beverages
PepsiCo Saudi Bottling
Opportunities
  • Pilgrimage-Grade Institutional Supply
  • Functional and Electrolyte Formats
  • Underserved Provinces

Saudi Arabia Bottled Water Market Summary

沙特阿拉伯瓶装水市场在2025年达到46.2亿美元,并在2026年进入预测窗口,达到49.2亿美元,到2035年攀升至86.1亿美元,年均增长率为6.4%。两个催化剂支撑着这一轨迹。2030愿景目标是到本十年末每年接待3000万名朝觐者,国家水战略2030承诺投入超过800亿美元用于海水淡化、分配和再利用基础设施 [1][3]。这两者直接推动了沙特阿拉伯瓶装水市场的包装水需求。

生产经济正在快速变化。传统的单线PET吹瓶工厂和手动质量抽样正被集成的吹填封系统、在线电导率和臭氧监测以及轻量化的预成型瓶所取代,这些预成型瓶将600毫升瓶子的平均重量从大约14克减少到10克以下。沙特投资回收公司已承诺投入资金,将94%的垃圾填埋废物转移,推动瓶装水生产商朝向回收PET资格和闭环收集 [8][12]

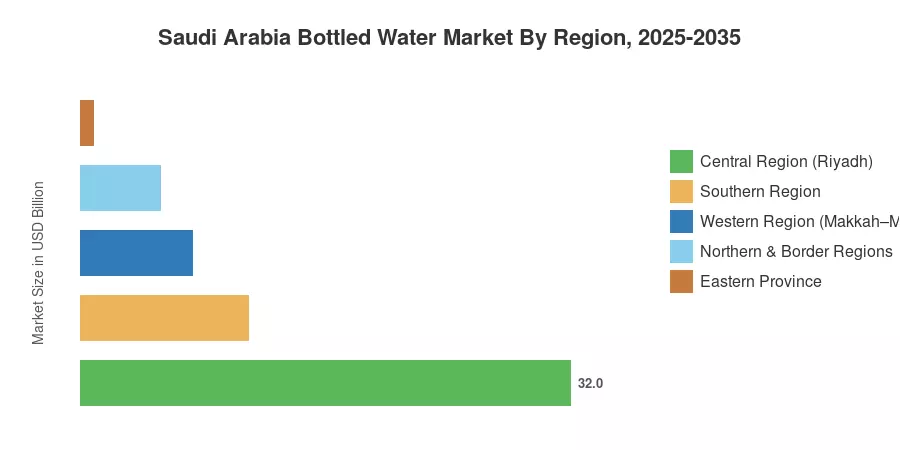
在区域上,利雅得的中央地区凭借人口密度和现代贸易集中度占据了32%的全国收入。西部地区以7.3%的速度增长,受朝觐量和酒店业在红海沿岸的建设推动。东部省排名第三,受贾比尔和拉斯坦努拉的工业用水需求推动。随着大型项目的成熟,竞争强度预计将急剧上升。


关键报告要点

沙特阿拉伯瓶装水市场奖励那些同时控制源水和最后一公里分配的运营商。

• 按产品类型

  • 静水占据全国收入的84%,是沙特阿拉伯瓶装水市场的结构核心
  • 功能性和增强水以10.4%的年均增长率呈现出最陡的增长轨迹
  • 气泡水和碳酸水在2025年产生了2.8亿美元的收入

• 按分销渠道

  • 超市和大卖场占渠道收入的34%
  • 在线零售和快速商业在2035年前以14.2%的年均增长率扩展
  • 家庭和办公室配送保持了五加仑可回收需求的16%份额

• 按地区

  • 中央地区以32%的市场份额领先沙特阿拉伯瓶装水市场
  • 西部地区以7.3%的年均增长率增长最快
  • 东部省在2025年贡献了8.8亿美元


市场规模和预测(2021–2035)

估算基于沙特统计局的家庭支出数据、沙特食品和药品管理局的设施注册、海关层面的PET树脂进口流量,以及上市和私营瓶装水生产商的审计披露。体积到价值的转换使用每升加权平均实现价格,而非货架价格,以修正拉马丹和返校季典型的深度促销折扣。
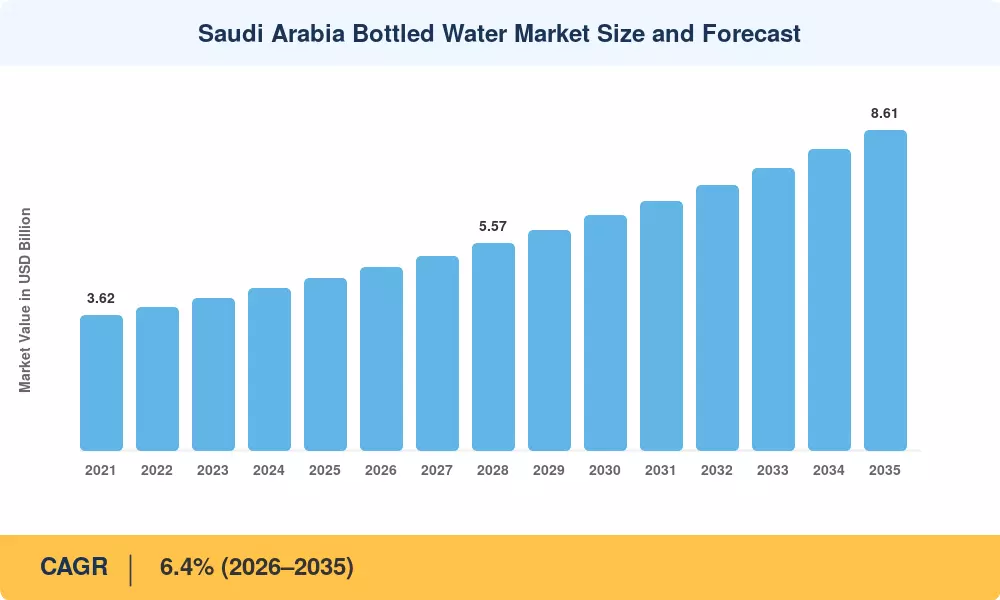
沙特阿拉伯瓶装水市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
2030愿景下宗教旅游扩展 ~1.4 西部地区 长期(≥4年) [1][2]
极端环境热和水分标准 ~1.2 全国范围 短期(≤2年) [5]
人口和外籍劳动力增长 ~1.0 中部、东部 中期(2–4年) [4]
千亿项目和工业用地消费 ~0.9 NEOM、红海、朱拜尔 中期(2–4年) [1][11]
高端化和功能性格式 ~0.8 利雅得、吉达 中期(2–4年) [13]
现代贸易和快速商业覆盖 ~0.7 全国城市 短期(≤2年) [14]
质量、标签和认证的收紧 ~0.4 全国范围 长期(≥4年) [6][7]


朝圣量作为结构性需求底线

麦加和麦地那的消费密度几乎是独一无二的。2030愿景的目标是3000万朝圣者,这意味着每年超过2亿的朝圣日,而哈拉曼走廊的运营商有时计划在高峰夏季月份每人每天的消费超过4升 [1][2]。沙特阿拉伯瓶装水市场由酒店集团、餐饮承包商和运输运营商通过合同锁定,使其对消费者的可支配周期非常有韧性。在距离圣城300公里内的SFDA注册工厂的瓶装商在招标周期中更受青睐。


气候和市政水的认知

夏季气温在内陆地区常常超过45°C,公共卫生指导建议户外工作者增加液体摄入 [5]。淡化的市政供水符合饮用标准,但口味和水龙头到水箱的储存问题使家庭对包装格式的替代保持高位——沙特人均包装消费超过每年200升,约为全球平均水平的三倍 [4][5]。一旦建立,这种行为底线很少会逆转。

认证和信任溢价

监管架构是竞争优势。沙特食品和药品管理局执行GSO 1025的成分限制和所需的来源披露。沙特哈拉尔中心管理进口商在上市前需要的合规标志 [6][7]。现代贸易上市委员会现在比未认证的替代品更快地批准具有验证合规文件的哈拉尔认证瓶装水,零售商逐渐根据审计历史而不仅仅是价格来筛选供应商。


渠道现代化

电子杂货和15分钟送货服务正在重塑批量购买。从2022年到2025年,通过数字渠道移动的多包装箱的数量是实体杂货的两倍,五加仑可回收瓶的订阅补货已成为一个可防御的经常性收入来源 [14]。自有车队的瓶装商获得的利润本来会流向第三方聚合商。


约束影响分析

约束影响代表了沙特阿拉伯瓶装水市场增长动能的方向性拖累,应被视为相对严重性指标,而非减法CAGR成分。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
PET树脂和包装成本波动 ~-0.8 全国范围 短期(≤2年) [9]
一次性塑料规则和回收义务 ~-0.6 全国范围 长期(≥4年) [8][12]
地下水抽取许可和含水层压力 ~-0.5 中部、东部 长期(≥4年) [3][10]
自有品牌价格压缩 ~-0.4 现代贸易 中期(2–4年) [14]
低密度省份的分销成本 ~-0.3 北部、南部 中期(2–4年) [11]


包装经济面临压力

树脂占小型静态细分市场交付成本的38–46%。国内石化一体化使沙特瓶装商相对于依赖进口的同行有一定缓冲,但合同重新谈判滞后于现货市场一到两个季度。轻量化在10克以下的简单收益已基本耗尽。

可持续性合规成本

由SASO监管并与沙特绿色倡议可持续性目标对齐的环境法规正在增加瓶装商的运营要求。虽然强制性的一次性塑料限制推动了对可回收材料和轻量化设计的兴趣,但食品级回收PET(rPET)的区域稀缺性带来了合规挑战。瓶装商面临着不断上升的资本成本,以确保获得经过验证的回收输入或建立自有回收基础设施。

水源获取

环境、水和农业部已显著限制地下水抽取许可,以支持来自受压含水层的农业和市政分配 [3][10]。新进入者越来越需要签订海水淡化原料的合同或获取现有的许可井场,这增加了进入成本,并基本上限制了可行的新生产地点数量。


Saudi Arabia Bottled Water Market Opportunities

朝圣级机构供应

专门的哈拉曼供应合同相对于需求仍然供不应求。能够在朝觐高峰期保证冷链配送,并提供可追溯的批次文档的瓶装水生产商,可以在沙特阿拉伯瓶装水市场中获得多年特许经营量,并以高价实现销售。

功能性和电解质格式

碱性、电解质和维生素增强型产品在全国收入中仍占不到4%,而在可比的海湾城市市场中占比为9-12%。利雅得的健身和健康经济提供了一个良好的基础,功能性产品的毛利率比普通静态水高出300-600个基点。

服务不足的省份

北部边界、阿尔乔夫、哈赞和纳季兰的收入总和不到18%,而该地区的份额更大。区域共同包装的中心-辐射式仓库模式将运输成本转化为一个可防御的护城河,而国家级参与者目前在这方面的投资不足。

消费数据作为收入来源

智能饮水机、联网分配器和家庭配送订阅平台捕捉住宅和商业账户的实时消费数据。瓶装水生产商利用这些运营智能进行路线优化、自动库存补充和精准营销,提高客户保留率,并优化主要大都市市场的车队物流。

海湾合作委员会出口定位

沙特瓶装水生产商在树脂和能源方面相对于邻近市场具有成本优势。巴林、科威特和卡塔尔代表了可开发的出口吨位,海湾标准的统一减少了合规摩擦。


Saudi Arabia Bottled Water Market Future Outlook

自动化和预测质量控制

主要的沙特瓶装水生产商正在用自动化在线检测和人工智能传感器取代定期的人工取样。对化学成分、密封完整性和溴酸盐水平的实时监测确保持续符合沙特食品药品管理局的安全限值,生成可验证的数字审计轨迹,而无需额外的质量控制人力。

循环包装经济学

海湾地区的回收PET产能正在向食品级资格扩展,2030年前强制回收含量阈值的出现似乎越来越可能 [8][12]。现在与地区回收商达成采购协议的瓶装水生产商将避免在合规截止日期迫近时,后期进入者面临的成本冲击。

海水淡化成本曲线

沙特的海水淡化能耗强度已降至最新反渗透设备的每立方米2.8千瓦时,结合太阳能的项目目标更低 [3][10]。更便宜、更清洁的原料重新塑造了目前依赖许可地下水的瓶装水生产商的制造与购买计算。

消费分析与健康定位

来自可穿戴设备的水分跟踪和商店忠诚度数据正在结合成一个可测量的沙特水消费趋势数据集,企业可以在近实时中做出响应。这种能力允许矿物成分的差异化和针对性的功能性产品推出,同时在沙特阿拉伯瓶装水市场上进行广泛的促销折扣 [13][14]


区域市场份额分析

地区 指标 主要投资主题
中央地区(利雅得) 32% 市场份额 现代贸易密度,优质层次, HORECA
西部地区(麦加–麦地那–吉达) 7.3% 年均增长率 朝圣供应,酒店业,港口物流
东部省 8.8亿美元 工业水分,五加仑配送
南部地区 11% 市场份额 分销建设,价值格式
北部及边境地区 5.2% 年均增长率 仓库网络,跨境贸易
总计 100% / 46.2亿美元

沙特阿拉伯瓶装水市场的区域结构与人口聚集、朝圣走廊和工业区相对应,而不是均匀的地区。


中央地区

关键省份 指标 主要驱动因素
利雅得市 78% 的区域收入 人口集中,现代零售
哈尔吉 0.09亿美元 工业和农业劳动力
卡西姆 6.1% 年均增长率 区域瓶装集群增长


利雅得是沙特阿拉伯瓶装水市场的优质层次的支柱。根据利雅得2030博览会计划的市政扩展和皇家委员会到2030年15-20百万居民的人口目标,维持了在王国其他地方无法比拟的需求曲线 [1][11]。高档餐饮和酒店渠道的玻璃瓶装水几乎完全集中在这里。

西部地区

关键省份 指标 主要驱动因素
麦加 8.1% 年均增长率 朝觐和小朝圣者的数量
吉达 34% 的区域收入 港口物流,零售密度
麦地那 0.21亿美元 朝圣交通,酒店集中


西部的需求表现得更像是机构餐饮,而不是零售。通过酒店运营商和交通部门的特许经营招标决定了数量分配,而红海全球的现场瓶装方法则标志着向目的地级自供的转变,以满足奢华酒店的需求 [2][11]

东部省

关键省份 指标 主要驱动因素
达曼–霍巴尔 41% 的区域收入 城市家庭,现代贸易
朱拜尔 7.4% 年均增长率 工业用地水分要求
阿哈萨 0.11亿美元 农业劳动力需求


工业安全法规推动可预测的大宗消费。石化和建筑雇主通过年度合同采购,并规定每位工人的每日分配量,使东部的消费量完全不受消费者情绪的影响 [5][11]

南部地区

关键省份 指标 主要驱动因素
阿西尔 38% 的区域收入 国内旅游增长
贾赞 6.8% 年均增长率 经济城市发展
纳季兰 0.05亿美元 边境贸易和服务


南部的增长与阿巴哈和苏达的旅游发展计划相一致,季节性游客的涌入现在显著提升了夏季的销量。分销经济学仍然是限制因素,而不是需求 [11]

北部及边境地区

关键省份 指标 主要驱动因素
塔布克 6.2% 年均增长率 NEOM建设劳动力
阿尔乔夫 22% 的区域收入 农业就业
北部边境 0.04亿美元 矿业和物流走廊


塔布克的轨迹完全与项目相关。NEOM劳动力住宿目前吸收了大部分区域机构的销量,这种依赖性在建设阶段完成时带来了上行和集中风险 [1]


沙特阿拉伯瓶装水市场按地区划分,2025-2035

Saudi Arabia Bottled Water Market Segmentation

按产品类型

细分 指标 主要需求驱动因素
静水 84% 市场份额 日常家庭和机构消费
气泡/碳酸水 2.8亿美元 酒店、餐饮和高档用餐
flavored 水 9.1% 年复合增长率 年轻人群体,减少糖分的趋势
功能性和增强水 10.4% 年复合增长率 健康经济,运动营养


静水在沙特阿拉伯瓶装水市场的主导地位不太可能显著削弱,尽管其增量增长的份额会减少。功能性产品由于不受普通静水每升价格的限制,能够获得不成比例的新收入,使品牌能够在矿物成分和添加剂声明上维护溢价,而不仅仅是包装。

按包装类型

细分 指标 主要需求驱动因素
PET瓶 88% 市场份额 成本、便携性、零售普及性
可回收多加仑 3.2亿美元 家庭和办公室送货合同
玻璃瓶 8.6% 年复合增长率 高档餐饮,奢华酒店
罐装和纸盒 11.2% 年复合增长率 可持续性定位,活动


在沙特阿拉伯瓶装水市场中,PET在每升交付成本上保持结构优势。尽管可回收多加仑较小,但由于转换成本嵌入在分配器安装和路线熟悉中,因此产生的客户终身价值是所有格式中最高的——成熟的订阅基础的流失率每年低于9%。

按分销渠道

细分 指标 主要需求驱动因素
超市和大卖场 34% 市场份额 多包装购物
便利店和杂货店(Baqala) 13.4亿美元 冲动单次消费
餐饮/酒店、餐饮和机构 7.6% 年复合增长率 酒店和朝圣餐饮
家庭和办公室送货 16% 市场份额 订阅补货
在线零售和快速商业 14.2% 年复合增长率 数字杂货采纳


沙特阿拉伯瓶装水市场的渠道组合正在比产品组合更快地迁移。传统的baqala商店仍然销售大量单次消费产品,但随着快速商业平台在相似价格点上吸引便利消费,其增量增长的份额正在缩小。


竞争基准测试

市场集中度保持适中。估计的HHI接近780,前五大供应商大约占46%的收入——按全球饮料标准来看是分散的,并且受到地区瓶装商的支持,其运输优势保护了本省。随着合规资本要求的上升,整合压力正在加大。

公司 估计收入份额范围 沙特阿拉伯瓶装水市场的主要产品 战略定位
健康水瓶装公司(Nova Water) 约11–14% 静态PET,多加仑可回收 国家规模,广泛的零售渗透
Berain水 约10–13% 静态PET,机构大宗 品牌遗产价值,HORECA优势
雀巢水沙特阿拉伯 约8–11% 雀巢纯净生活,Al Manhal 跨国质量体系,高端产品
Hana水 约7–9% 静态PET,家庭配送 中部地区密度,配送车队
Aujan可口可乐饮料(Arwa) 约5–7% 静态PET多包装 瓶装网络覆盖,零售杠杆
百事可乐沙特瓶装(Aquafina) 约4–6% 静态PET单份 便利渠道,共同分销
Naqi水公司 约3–5% 静态和低矿物质变体 矿物质特征差异化
Safa水 约3–4% 静态PET,地区大宗 西部地区集中度
Tania水 约2–4% 静态PET,价值包装 价格层次竞争力
Agthia集团(Al Ain) 约2–3% 静态,风味,功能性 海湾合作委员会跨境产品组合
Oska水 约1–3% 静态PET,五加仑 东部省份路线密度


最新新闻与发展

沙特阿拉伯瓶装水市场的活动集中在监管、产能和可持续性上。

  • 沙特水务局 (2024):内阁批准将前盐水转化公司重组为沙特水务局,整合了监管和供应监督——这与瓶装水生产商获取淡化水的原料政策集中化相关 [3]
  • 沙特食品和药物管理局 (2023):更新的包装饮用水技术要求收紧了标签上的来源披露和矿物质声明规则,增加了小型地区瓶装水生产商的合规工作量 [6]
  • 沙特标准、计量和质量组织 (2023):扩大了包装类别中可降解塑料的符合性要求,加速了PET转换商的供应商资格认证程序 [8]
  • 沙特绿色倡议 (2024):重申了填埋场转移和循环经济目标,促使多个瓶装水生产商首次发布包装回收承诺 [12]
  • 红海全球 (2024):为度假村运营委托现场瓶装,建立了一个目的地级自给自足的模板,消除了酒店渠道的外部供应量 [11]
  • Agthia集团 (2024):通过扩展到风味和功能性变体继续在沙特市场扩张,标志着海湾合作委员会范围内的品类趋同 [18]
  • 环境、水和农业部 (2025):进一步收紧了对中央水层的地下水抽取许可,强化了现有许可井场的战略价值 [10]
  • 沙特清真中心 (2023):扩大了对进口饮料产品的符合性标志执行,提高了寻求国内零售上市的外国品牌的文档要求 [7]


Saudi Arabia Bottled Water Market Report Scope

参数 详情
市场范围 在沙特阿拉伯销售的包装饮用水,包括静态、气泡、风味和功能性格式,所有包装尺寸和渠道
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 6.4%(2026–2035)
市场规模检查点 46.2亿美元(2025);49.2亿美元(2026);86.1亿美元(2035)
增长最快的细分市场 功能性和增强水;在线零售和快速商业;罐装和纸箱
公司简介 健康水瓶装公司、Berain水、雀巢沙特阿拉伯水、Hana水、Aujan可口可乐饮料、百事可乐沙特瓶装、Naqi水、Safa水、Tania水、Agthia集团、Oska水
估值货币 美元,按2025年固定汇率

常见问题

在沙特阿拉伯瓶装水市场收购瓶装水公司之前,哪些尽职调查检查最为重要?
首先验证水源许可证的有效期和可转让性——许可证在股份出售时并不会自动转移。确认SFDA工厂注册状态和未解决的审计发现[6][10]
水源所有权如何影响估值倍数?
拥有的、许可的地下水通常支持EBITDA倍数比合同供应的同行高出一到两倍。可转让的抽水权稀缺使得资产,而非品牌,成为沙特阿拉伯瓶装水市场中的稀缺投入[10]
进口商必须持有哪些认证才能在沙特零售上市?
在清关之前,必须具备清真符合标志、SFDA产品注册和GSO 1025成分合规。零售商上市委员会还要求批次可追溯性文档[6][7][18]
哪种包装格式在沙特阿拉伯瓶装水市场每升的利润最高?
玻璃和功能性单次包装每升的毛利最高,尽管销量较小。可回收的多加仑包装在达到密度后每路线小时的利润最佳[13]
与沙特杂货零售商的自有品牌合同通常是如何结构的?
标准条款为18-24个月,包含量级和树脂关联的价格调整条款。瓶装水公司通常保留配方控制权,而零售商拥有艺术作品和货架定价[14]
在沙特阿拉伯瓶装水市场收购地区瓶装水公司后,存在哪些整合风险?
市场路线重叠导致最大价值流失,因为被收购的送货司机通常与客户关系密切。在公告之前计划保留激励措施[11][14]
回收PET的可用性是否对新进入者构成真正的限制?
是的。海湾地区食品级回收树脂的供应仍然有限,因此针对可持续性声明的进入者应在承诺包装规格之前确保多年采购协议[8][20]
作者
作者 Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















