卫星激光通信市场

卫星激光通信市场规模、份额和研究报告:按应用(电信、军事通信、地球观测、科学研究、遥感)、按组件(发射器、接收器、光纤电缆、调制解调器、解调器)、按轨道类型(低地球轨道、中地球轨道、地球静止轨道、高椭圆轨道)、按最终用途(政府、商业、国防、研究机构)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测至2035年
ID: MRFR/SEM/32399-HCR 100 Pages Aarti Dhapte, Aarti Dhapte Last Updated: September 17, 2026
Satellite Laser Communication Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)24.63%
2024 Market Size$ 755.01 Million
2025 Market Size$ 940.99 Million
2035 Market Size$ 8,509.02 Million
Key Players
NASA
SpaceX
Northrop Grumman
Lockheed Martin
Thales Alenia Space
Airbus
Opportunities
  • Market Growth Projections
  • Advancements in Laser Technology
  • Emerging Applications in Various Sectors

卫星激光通信市场 摘要

根据MRFR的分析,卫星激光通信市场规模在2024年预计为7.5501亿美元。卫星激光通信行业预计将在2025年从9.4099亿美元增长到2035年的85.0902亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为24.63%。

主要市场趋势和亮点

卫星激光通信市场因技术进步和对连接性需求增加而有望实现显著增长。

  • 北美仍然是卫星激光通信最大的市场,得益于对太空基础设施的强劲投资。
  • 亚太地区正迅速成为增长最快的市场,受到对高速互联网服务需求上升的推动。
  • 电信部门继续主导市场,而地球观测部门正在迅速增长。
  • 激光技术的进步和对卫星互联网服务的投资增加是推动市场扩展的关键因素。

市场规模与预测

2024市场规模 755.01(百万美元)
2035市场规模 8509.02(百万美元)
年均增长率(2025 - 2035) 24.63%

主要参与者

美国国家航空航天局(NASA)、美国太空探索技术公司(SpaceX)、美国诺斯罗普·格鲁曼公司(Northrop Grumman)、美国洛克希德·马丁公司(Lockheed Martin)、法国泰雷兹阿莱尼亚空间公司(Thales Alenia Space)、德国空中客车公司(Airbus)、日本三菱电机(Mitsubishi Electric)、美国休斯网络系统(Hughes Network Systems)、卢森堡SES S.A.
卫星激光通信市场 Drivers

市场增长预测

全球卫星激光通信市场预计在未来十年将经历显著增长。市场预计将从2024年的7.5亿美元增长到2035年的85亿美元。这一增长轨迹表明,从2025年到2035年的年复合增长率为24.7%,反映了对先进通信技术日益增长的需求。卫星网络的扩展和激光通信系统在各个行业的日益采用是推动这一增长的关键因素。随着技术进步的不断出现,市场可能会见证进一步的创新和提升。

激光技术的进步

激光通信技术的技术进步正在推动全球卫星激光通信市场的发展。改进的激光束指向和跟踪系统等创新提高了卫星通信的可靠性和效率。这些进步允许在长距离上更精确的数据传输,减少信号衰减的可能性。因此,组织越来越多地采用激光通信系统用于需要高数据速率和低延迟的应用。从2025年到2035年预计的年复合增长率为24.7%,反映了对这些技术作为现代通信基础设施重要组成部分的日益认可。

各行业新兴应用

各行业的新兴应用正在推动全球卫星激光通信市场的增长。电信、国防和环境监测等行业正在越来越多地采用激光通信技术以满足其特定需求。例如,电信行业正在利用激光通信在偏远地区提供高速互联网,而国防应用则受益于激光系统的安全和可靠的数据传输能力。这种应用的多样化预计将推动市场增长,行业在未来几年有望显著扩展。

对太空基础设施的投资增加

全球卫星激光通信市场受益于政府和私营实体对太空基础设施的投资增加。全球各国政府认识到卫星通信的战略重要性,并为先进卫星系统的发展分配了大量预算。此外,私营公司也在进入市场,受到投资回报潜力的驱动。这一资本的涌入正在促进创新激光通信技术的发展,预计将增强全球连接性。因此,市场有望实现显著增长,预计将从2024年的7.5亿美元增长到2035年的85亿美元。

对安全通信系统的需求上升

对安全通信系统的需求是全球卫星激光通信市场的一个关键驱动因素。随着对数据隐私和安全的关注增加,组织正在寻求提供增强保护以防止窃听和网络威胁的通信解决方案。与传统的无线电频率系统相比,激光通信系统由于其窄束和较低的拦截易感性,提供了更高水平的安全性。这种对安全通信日益重视的趋势可能会推动市场扩展,因为组织优先实施保护敏感信息的先进技术。

对高速数据传输的需求增长

全球卫星激光通信市场正经历对高速数据传输的需求激增。这一需求主要是由于对卫星通信在各种应用中的日益依赖,包括宽带互联网、军事通信和遥感。随着组织寻求更快和更可靠的数据传输方法,能够以显著高于传统无线电频率系统的速度传输数据的激光通信系统变得越来越有吸引力。预计市场将从2024年的7.5亿美元增长到2035年的85亿美元,显示出由技术进步推动的强劲增长轨迹。

市场细分洞察

按应用:电信(最大)与地球观测(增长最快)

在卫星激光通信市场中,应用细分在多个关键领域展示了市场份额的多样化分布。电信作为最大的细分领域,利用其高速数据传输和增强的通信可靠性。紧随其后,地球观测因对环境监测和灾害管理中实时数据需求的增加而迅速获得关注,标志着它在市场中的显著竞争者。

电信(主导)与地球观测(新兴)

电信细分在卫星激光通信市场中占据主导地位,主要以其处理大量数据的能力和最小延迟而闻名。该细分领域受益于激光通信技术的进步,相较于传统方法提供了更高的速度和效率。相反,地球观测被归类为新兴市场细分,受益于对卫星图像和数据分析在环境评估和气候变化研究中的日益关注。该领域的增长受到提升成像分辨率和数据处理能力的创新推动,最终有助于改善服务提供和竞争定位。

按最终用途:政府(最大)与商业(增长最快)

卫星激光通信市场的特点是多样化的最终用户,政府细分因其在先进通信技术上的重大投资而占据最大份额。全球各国政府正越来越多地整合卫星激光通信系统,以增强其通信基础设施,特别是在国防和太空探索方面。相比之下,商业细分正迅速获得动力,因为私营公司和企业意识到激光通信技术提供更快、更可靠的数据传输的潜力。这一转变表明创新通信解决方案在商业应用中的更广泛采用。

政府(主导)与商业(新兴)

政府细分在卫星激光通信市场中仍然占据主导地位,受到国家安全和太空任务的重大资金支持。政府机构利用这些系统进行安全通信、数据传输和监视,从而增强其运营能力。另一方面,商业细分作为关键参与者正在崛起,私营企业在卫星技术上的投资不断增加。这些商业应用旨在服务于电信、媒体和运输等行业,在这些行业中,高速数据传输和最小延迟至关重要。随着技术的进步和运营成本的降低,这些细分之间的差距正在缩小,使商业参与者能够更有效地竞争。

按技术:自由空间光学(最大)与量子密钥分发(增长最快)

在卫星激光通信市场中,自由空间光学(FSO)因其成熟的技术和在视距通信中的有效性而占据最大份额。该细分领域利用光的气象数据传输,吸引了在电信和军事通信等多个应用中的重大投资。紧随其后,激光通信终端和光学地面站是促进数据交换的关键组成部分,助力于日益竞争的市场格局。

量子密钥分发(QKD)作为卫星激光通信市场中增长最快的细分领域,受到对安全通信方法日益增长的需求的推动。技术的持续进步和对网络安全威胁的日益关注推动了对QKD的兴趣,使得数据能够在长距离内安全传输。创新技术的整合和不断扩大的客户基础有望在未来几年推动这些细分领域的显著增长。

技术:自由空间光学(主导)与量子密钥分发(新兴)

自由空间光学(FSO)在卫星激光通信市场中表现出主导地位,因为它能够在不需要广泛基础设施的情况下提供高速数据传输。该细分领域非常适合城市和农村环境,使运营商能够快速建立通信链接。其优势在于能够克服光纤的传统限制,包括安装时间和成本。另一方面,量子密钥分发(QKD)被定位为一个新兴细分领域,专注于安全通信方法。随着网络安全问题的增加,QKD通过量子力学原理提供无与伦比的数据保护。随着这项技术的成熟,它可能会吸引政府和私营部门的关注,标志着向更安全的通信基础设施的转变。

获取关于卫星激光通信市场的更多详细见解

区域洞察

北美:引领创新和投资

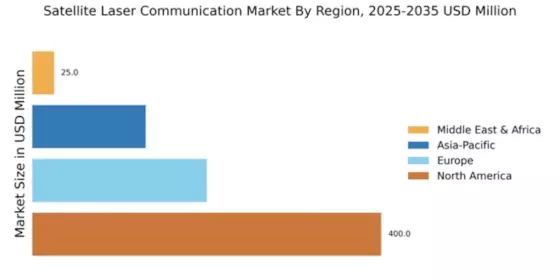
北美有望在卫星激光通信市场中保持领导地位,预计在2025年占有4.00亿美元的市场份额。该地区的增长受到对太空技术的强劲投资、高速通信需求的增加以及政府支持性法规的推动。像美国国家航空航天局(NASA)和SpaceX等主要参与者的存在进一步推动了创新和竞争,确保了动态的市场格局。

美国作为主要贡献者脱颖而出,诺斯罗普·格鲁曼公司(Northrop Grumman)和洛克希德·马丁公司(Lockheed Martin)等公司在开发先进卫星系统方面处于领先地位。竞争格局的特点是快速的技术进步和战略伙伴关系,增强了该地区的能力。随着市场的发展,预计北美将继续吸引投资,巩固其作为全球卫星通信技术领导者的地位。

欧洲:新兴的太空解决方案中心

欧洲正在成为卫星激光通信市场的重要参与者,预计在2025年市场规模为2.00亿美元。该地区受益于强有力的政府支持和成员国之间的合作倡议,推动卫星技术的进步。监管框架越来越有利,促进了创新和对太空解决方案的投资,这对于满足对高速数据传输日益增长的需求至关重要。

法国和德国等领先国家处于前沿,泰雷兹阿莱尼亚空间公司(Thales Alenia Space)和空中客车公司(Airbus)等关键参与者为竞争格局做出了贡献。欧洲航天局(ESA)在促进合作和研究方面发挥着关键作用,增强了该地区的能力。随着欧洲继续投资于卫星基础设施,预计将更好地捕获全球市场的更大份额。

亚太地区:快速增长的市场潜力

亚太地区的卫星激光通信市场正在迅速增长,预计到2025年将达到1.30亿美元。这一增长受到对卫星基础设施的投资增加和该地区对高速互联网服务需求上升的推动。各国正专注于增强其通信能力,得到了有利的政府政策和旨在促进太空通信技术进步的倡议的支持。

日本和澳大利亚处于领先地位,三菱电机(Mitsubishi Electric)和休斯网络系统(Hughes Network Systems)等公司在市场中发挥着关键作用。竞争格局的特点是成熟参与者与新兴初创企业的结合,促进了创新和合作。随着该地区继续发展其卫星通信能力,预计将成为全球市场的关键参与者。

中东和非洲:新兴市场与增长潜力

中东和非洲地区在卫星激光通信市场中逐渐崭露头角,预计在2025年市场规模为2501万美元。增长主要受到对电信基础设施投资增加和对可靠通信服务需求上升的推动。各国政府认识到卫星技术在增强连接性方面的重要性,导致支持性监管框架的形成,鼓励对该领域的投资。

阿联酋和南非等国正在引领,采取旨在改善卫星通信能力的举措。竞争格局正在演变,地方和国际参与者都在进入市场。随着该地区继续发展其卫星基础设施,预计在未来几年将实现显著增长。

卫星激光通信市场 Regional Image

主要参与者和竞争洞察

卫星激光通信市场目前的特点是动态的竞争格局,受到技术进步和对高速数据传输需求增加的推动。像美国国家航空航天局(NASA)、美国太空探索技术公司(SpaceX)和法国泰雷兹阿莱尼亚空间公司(Thales Alenia Space)等关键参与者处于前沿,各自采用不同的策略来增强市场定位。美国国家航空航天局(NASA)专注于通过研究和开发推动创新,特别是在对未来太空任务至关重要的星际链接领域。同时,美国太空探索技术公司(SpaceX)利用其现有的卫星基础设施集成激光通信能力,旨在提供增强的连接解决方案。法国泰雷兹阿莱尼亚空间公司(Thales Alenia Space)强调与电信公司的合作,以扩展其服务产品,从而增强其在市场中的竞争优势。这些公司的商业策略反映了优化运营和增强服务交付的共同努力。地方化制造和优化供应链是普遍的策略,特别是在公司寻求降低成本和提高效率时。市场似乎适度分散,多个参与者争夺主导地位,但主要公司的集体影响塑造了一个日益合作的竞争环境,战略伙伴关系和合资企业就是证明。

在11月,美国太空探索技术公司(SpaceX)宣布大幅扩展其Starlink卫星星座,整合先进的激光通信技术以增强数据吞吐量。这一战略举措可能会增强SpaceX在市场中的地位,因为它旨在提供无缝的全球互联网覆盖,降低延迟。激光通信能力的整合预计将吸引更广泛的客户群,特别是在偏远和服务不足的地区,从而增强公司的竞争优势。

在10月,法国泰雷兹阿莱尼亚空间公司(Thales Alenia Space)与一家领先的电信提供商达成合作,开发利用激光技术的下一代卫星通信系统。这一合作表明了泰雷兹的战略,利用与电信行业内已建立参与者的协同效应,可能会导致创新解决方案,以满足对高容量数据传输日益增长的需求。这种合作关系还可能促进资源和专业知识的共享,进一步巩固泰雷兹的市场地位。

在9月,美国诺斯罗普·格鲁曼公司(Northrop Grumman)推出了其最新的卫星平台,专门设计用于激光通信应用。这一发展强调了诺斯罗普·格鲁曼对创新的承诺及其在增强国防和商业应用能力方面的战略重点。通过投资于尖端技术,该公司将自己定位为卫星通信不断演变的领域中的领导者,在该领域中,可靠性和性能至关重要。

截至12月,卫星激光通信市场的竞争趋势越来越多地受到数字化、可持续性和人工智能整合的定义。战略联盟变得越来越普遍,因为公司认识到合作在推动创新和应对复杂挑战中的价值。从基于价格的竞争转向关注技术进步和供应链可靠性是显而易见的,这表明未来的竞争差异化将取决于创新和提供优越解决方案的能力。

卫星激光通信市场市场的主要公司包括

Recent Industry Developments

  • 2025年第三季度:国家级资本进入市场投资"Aurora Starcom"激光通信产业化项目 国家级资本已投资于Aurora Starcom,以加速卫星激光通信技术的产业化,以应对全球低轨卫星星座中对高速激光通信终端的迫切需求。
  • 2024年第四季度:SpaceX启动配备先进激光通信技术的Starlink卫星发射 SpaceX发射了新的Starlink卫星,配备了旨在提供快速、低延迟的全球互联网接入的先进激光通信系统,重点关注偏远和服务不足的地区。

未来展望

卫星激光通信市场 未来展望

卫星激光通信市场预计将在2025年至2035年期间以24.63%的复合年增长率增长,推动因素包括技术进步、高速数据传输需求增加和卫星网络扩展。

新机遇在于:

  • 开发集成解决方案以增强卫星星座的全球连接性。
  • 投资于下一代激光通信系统的研究,以提高带宽效率。
  • 与电信公司建立合作伙伴关系,以扩大市场覆盖和服务产品。

到2035年,卫星激光通信市场预计将成为全球通信基础设施的重要组成部分。

市场细分

卫星激光通信市场最终用途展望

  • 政府
  • 商业
  • 研究机构
  • 国防
  • 航空航天

卫星激光通信市场技术展望

  • 自由空间光学
  • 激光通信终端
  • 光学地面站
  • 量子密钥分发
  • 混合通信系统

卫星激光通信市场应用展望

  • 电信
  • 地球观测
  • 科学研究
  • 军事通信
  • 太空探索

报告范围

2024年市场规模 7.5501(百万美元)
2025年市场规模 9.4099(百万美元)
2035年市场规模 8509.02(百万美元)
年均复合增长率(CAGR) 24.63%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 百万美元
关键公司简介 美国国家航空航天局(NASA)、美国太空探索技术公司(SpaceX)、美国诺斯罗普·格鲁曼公司(Northrop Grumman)、美国洛克希德·马丁公司(Lockheed Martin)、法国泰雷兹阿莱尼亚空间公司(Thales Alenia Space)、德国空中客车公司(Airbus)、日本三菱电机(Mitsubishi Electric)、美国休斯网络系统(Hughes Network Systems)、卢森堡SES S.A.
覆盖的细分市场 应用、最终用途、技术
关键市场机会 卫星激光通信技术的进步增强了全球连接性和数据传输效率。
关键市场动态 卫星激光通信的技术进步推动了行业内的竞争动态和监管适应。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,卫星激光通信市场的预计市场估值是多少?

卫星激光通信市场预计到2035年将达到8509.02百万美元的估值。

2024年卫星激光通信市场的市场估值是多少?

在2024年,卫星激光通信市场的市场估值为755.01百万美元。

在2025年至2035年的预测期内,卫星激光通信市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,卫星激光通信市场的预期年均增长率(CAGR)为24.63%。

哪些公司被视为卫星激光通信市场的关键参与者?

卫星激光通信市场的关键参与者包括NASA、SpaceX、诺斯罗普·格鲁曼、洛克希德·马丁、泰雷兹阿莱尼亚空间、空客、三菱电机、休斯网络系统和SES S.A.

卫星激光通信技术的主要应用是什么?

卫星激光通信技术的主要应用包括电信、地球观测、军事通信、太空探索和科学研究。

卫星激光通信市场中军事通信产生了多少收入?

军事通信在卫星激光通信市场中产生的收入范围为200.0到2500.0百万美元。

卫星激光通信市场中航空航天部门的收入范围是多少?

航空航天部门预计将产生379.51到4158.12百万美元的收入。

卫星激光通信市场中使用了哪些技术?

卫星激光通信市场中使用的技术包括自由空间光学、光学地面站、激光通信终端、量子密钥分发和自适应光学。

到2035年,激光通信终端预计将产生多少收入?

激光通信终端预计到2035年将产生250.0到3000.0百万美元的收入。

卫星激光通信市场中商业部门的收入范围是多少?

商业部门预计将产生150.0到1700.0百万美元的收入。

作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.