Route Optimization Software Market (2026 – 2035)

路线优化软件市场规模、份额和研究报告,按解决方案组件(软件平台、服务)、最终用户垂直领域(按需食品配送、零售和快速消费品、其他垂直领域)、组织规模(中小企业、大型企业)、部署模式(云、本地)和地区(北美、欧洲、南美、亚太地区、中东和非洲)- 到 2035 年的行业预测。
ID: MRFR/ICT/5185-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Route Optimization Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.1%
2025 Market SizeUSD 8.48 Billion
2035 Market SizeUSD 26.89 Billion
Key Players
Google
Trimble
Descartes Systems Group
Oracle
SAP
Verizon Connect
Opportunities
  • Autonomous and Semi-Autonomous Delivery Integration
  • Drone-Integrated Route Orchestration
  • Emerging-Market Quick Commerce

Route Optimization Software Market Summary

路线优化软件市场的估值在 2025 年达到 84.8 亿美元,预计将从 2026 年的 96.2 亿美元增长到 2035 年的 268.9 亿美元,在预测期内(2026-2035 年)复合年增长率为 12.1%。全球电子商务推动包裹量激增——2024 年商品总价值突破 6.3 万亿美元[2]— 将送货路线规划作为董事会的优先事项。国家货运数字化计划,包括欧盟数字运输和物流论坛和中国智能物流“十四五”规划,正在向车队路线算法和实时调度基础设施投入数十亿美元[3].

云原生物流路线软件融合了实时交通信息、天气信息和远程信息处理流,正在取代人工调度板和过时的基于电子表格的调度。 2023-2024 年全球对最后一英里优化解决方案的风险投资超过 21 亿美元,这证明了投资者对人工智能驱动的车辆路径优化系统的信心。随着 5G 的推出实现亚秒级重新计算,航线引擎成为实时车队控制塔,从而加剧了技术转型。

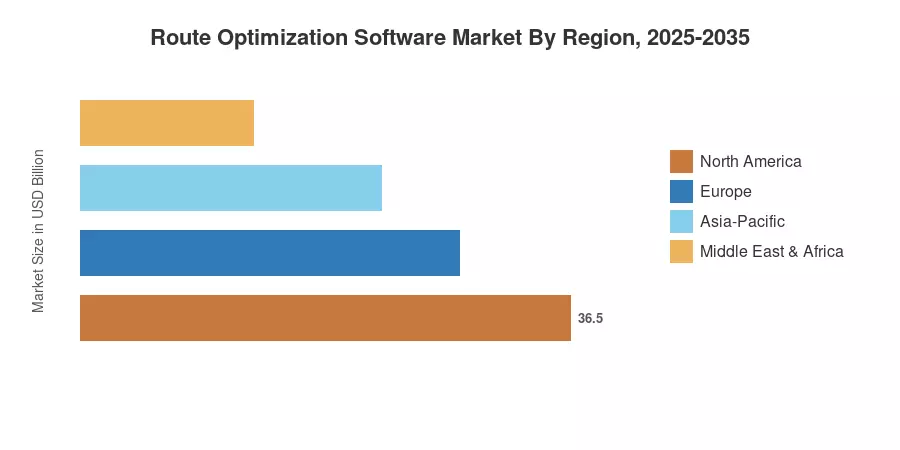
由于其成熟的运营商网络和早期采用 SaaS,北美在路线优化软件市场中占据了 35.2% 的收入份额。由于东南亚、中国和印度的快速城市化和不断增长的快速商业生态系统,亚太地区的复合年增长率为 16.0%,成为增长最快的市场。欧洲约占 27.8%,位居第二,低排放区法规正在推动对配送路线规划技术的投资。随着自动送货和无人机物流发展到 2020 年代末,路线优化软件市场有潜力吸收车队电气化和城市交通规划的相关支出。

报告要点

• 按解决方案组件

  • 2025年,软件平台约占路线优化软件市场的57.5%,反映出企业对综合物流路线软件而非单点解决方案的偏好。
  • 随着中端市场车队寻求交钥匙交付路线规划部署,到 2035 年,包括咨询、集成和管理优化在内的服务将以 15.1% 的复合年增长率扩展。

• 按最终用户垂直领域

  • 受全渠道履行复杂性和最后一英里优化工具采用的推动,零售和快速消费品企业在 2025 年将占据路线优化软件市场 28.9% 的份额。
  • 按需食品配送是增长最快的垂直行业,复合年增长率为 16.2%,其中车队路线算法必须处理动态订单批处理和 30 分钟内的窗口。

• 按地区划分

  • 得益于密集的运营商生态系统和先进的车辆路径优化成熟度,北美在 2025 年以 35.2% 的收入份额引领路线优化软件市场。
  • 随着政府为智能物流走廊提供资金以及电子商务渗透率的加深,亚太地区预计到 2035 年复合年增长率将达到 16.0%。

市场规模和预测(2021-2035)

市场规模估算依赖于自下而上的收入模型,该模型汇总了覆盖 38 个国家/地区的供应商披露信息、合同数据库和专有的需求方调查。 MRFR 根据宏观经济指标交叉验证估计值,包括货运吨公里数、电子商务包裹量以及由 和 发布的企业 IT 支出基准.
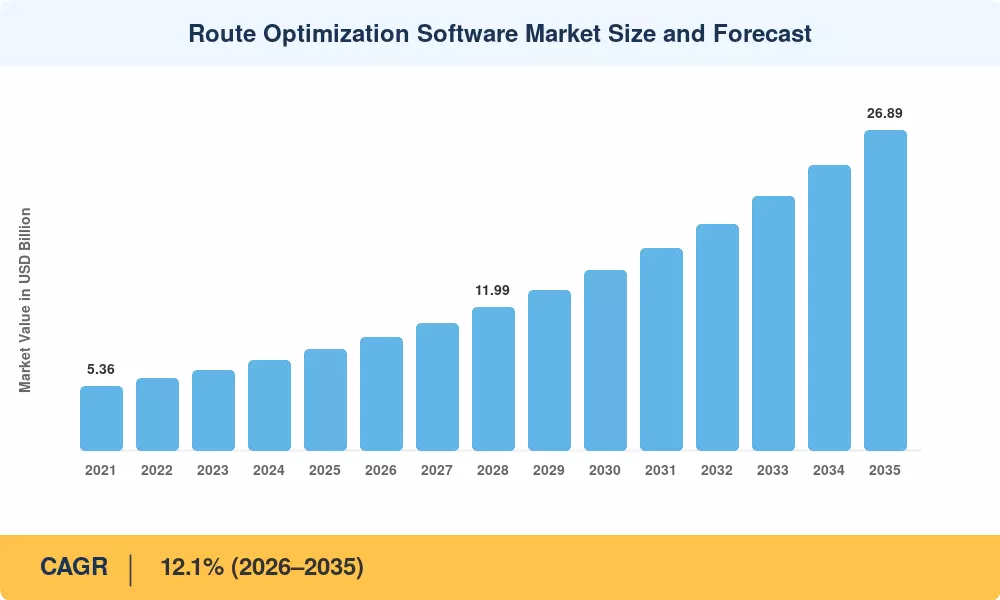
Route Optimization Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
电商包裹量增长 〜22% 全球的 短期(≤2年) [2]
人工智能和机器学习集成 〜20% 北美、欧洲 中期(2-4 年)
司机短缺和劳动力成本上涨 〜15% 北美、欧洲 短期(≤2年) [12]
低排放区法规 〜14% 欧洲、亚太地区 中期(2-4 年) [8]
5G和边缘计算部署 〜12% 亚太地区、北美 中期(2-4 年) [3]
车队电气化要求 〜10% 欧洲、中国 长期(≥4年)
国家智慧物流计划 〜7% 亚太、中东 长期(≥4年) [3]

电商包裹量增长

电子商务活动的持续增长是市场的主要催化剂。全球货运量的增加给传统物流网络带来了严峻的运营压力,加剧了车辆拥堵和交货延误。为了缓解这种压力,物流提供商正在积极采用专门的调度软件来增强车队容量、降低总体燃料消耗并保护运营利润。

人工智能和机器学习集成

随着开发人员将先进的预测智能和生成人工智能层直接嵌入到遗留平台中,市场正在经历重大的技术转变。通过摆脱严格的手动调度系统,现代神经网络使调度员能够在路线中断发生之前进行预测。这些工具主动适应不断变化的现场数据,降低总体运输距离并提高客户服务.

司机短缺和劳动力成本上涨

全球主要经济体严重的商业司机短缺继续限制物流公司的运营能力。再加上最低工资的上涨和劳动力的通货膨胀,车队运营商必须在每个轮班期间最大限度地提高生产力。路线规划解决方案通过消除空闲时间、收紧时间表并最大限度地减少不必要的里程来降低驾驶员的倦怠来应对这一特定挑战。

低排放区法规

欧洲城市中心清洁空气区的迅速扩张给城市送货车队带来了严格的合规挑战。如果不合规车辆未经仔细规划就进入限制走廊,车队运营商将面临严厉的罚款。这种监管推动加速了动态重新路由系统的采用,该系统将本地化的排放跟踪工具直接集成到标准的日常运营中。

限制影响分析

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
数据隐私和跨境合规 〜−5% 欧洲、亚太地区 中期 [13]
与传统 TMS 的集成复杂性 〜−4% 全球的 短期
中小企业定制成本高 〜−3% 新兴市场 短期  
农村/最后一英里走廊的连通性差距 〜−3% 非洲、南美洲、南亚 长期 [15]
远程信息处理数据中的网络安全风险 〜−2% 北美、欧洲 中期 [16]

数据隐私和跨境合规

跨地区严格执行数据保护法使基于 GPS 的车队监控和劳动力跟踪的实施变得复杂。主权框架,例如欧洲联盟数据保护监管,与印度的《数字个人数据保护法》和中国的《个人信息保护法》等新的国家法规相结合,以限制员工活动的记录和传输方式。这些不断变化的本地化安全基线增加了法律合规成本,并减慢了云托管路由软件的跨国部署速度。

与传统 TMS 的集成复杂性

中小型市场运营商数字化转型步伐较慢,限制了软件的即时采用。很大一部分区域货运提供商继续依赖高度定制的本地货运服务运输管理架构。将尖端的、神经网络驱动的路径引擎连接到这些严格的遗留生态系统中需要定制 API 开发和较长的测试周期。这种基本的兼容性摩擦导致项目时间延长,并对市场扩张造成明显的拖累。

农村走廊的连通性差距

根据国际电信联盟和世界银行的数据追踪,农村互联网基础设施的持续缺口是先进物流网络的主要瓶颈。撒哈拉以南非洲和南亚的广大发展中地区的移动宽带接入仍然有限。如果没有持续的蜂窝握手,动态路线规划引擎就很难将实时更新推送到驾驶室内的设备。诉诸卫星回退经常会带来明显的延迟,从而降低即时优化效益。

Route Optimization Software Market Opportunities

自主和半自主交付集成

无人驾驶和机器人送货走廊的扩展需要路线优化引擎超越人类驱动的车队变量。先进的路由算法必须无缝管理混合车队,其中自动驾驶吊舱、自动驾驶卡车和传统车辆同时运行。成功构建编排平台来处理混合车队交接和动态自动调度的软件提供商将释放重要的新收入来源。

无人机综合路线编排

随着航空当局与联合国国际民用航空组织制定的安全框架保持一致,商业无人机物流正在迅速成熟。现代平台必须扩展到二维地面路由之外,以考虑复杂的空域限制、垂直高度和不断变化的微天气模式。将传统地面机队与自主无人机连接起来的多模式系统集成的软件供应商将获得早期的结构优势。

新兴市场快速商务

新兴经济体的超本地化交付模式正在大力扩展到高密度城市地区和区域配送中心。这些快速履行操作依赖于高度复杂的网络软件来满足杂货和日常必需品的超快速交付承诺。这种转变对能够管理分散式微型仓库和即时订单调度的超低延迟最后一英里路径引擎产生了强烈需求。

数据货币化和分析即服务

路线优化平台积累了有关交通模式、配送密度和消费者行为的大量数据集。将匿名洞察打包为分析产品的供应商——向房地产开发商或基础设施规划者出售需求热图——可以使收入多样化,超越许可。

Route Optimization Software Market Future Outlook

AI-Native 舰队编排

物流市场的长期发展轨迹指向完全对话式、人工智能原生的调度控制中心。车队经理正在从手动批处理例程转向交互式模型,在交互式模型中可以使用自然语言查询优化更改。未来的软件估值将奖励那些中央推理引擎能够无缝协调卡车、货车和微型移动资产的供应商。

平台经济与整合

物流软件生态系统正在稳步整合,将利基点解决方案转变为一体化企业解决方案供应链平台。企业买家越来越拒绝断开连接的点解决方案,而非常青睐连接仓库管理和车辆路线的综合系统。区域路由供应商必须优先考虑战略开发商合作伙伴关系或收购,以保护自己的地位免受大型企业平台的影响。

电气化感知路由

根据国际能源署 (IEA) 的数据,全球电动卡车的采用量正在激增,仅在中国,电动卡车销量就占据了所有卡车销量的 25%。随着商业重型电气化在全球范围内加速发展,优化工具必须考虑电网负载、充电队列和本地公用事业电价。距离最小化公式正在被能源优化路由引擎取代,以保护运营商交付 SLA。

ESG 报告和碳优化路线

欧盟企业可持续发展报告指令 (CSRD) 的实施要求员工人数超过 1,000 人、营业额超过 4.5 亿欧元的大型企业必须报告经过审计的价值链排放量。因此,车队运营商需要输出透明的、基于活动的碳指标的路由系统。排放加权路由算法将迅速从可选的高级附加组件转变为标准操作基线

区域市场份额分析

地区 关键指标 主要投资主题
北美 35.2% 份额(2025 年) 运营商SaaS迁移,车队路由算​​法成熟
欧洲 27.8% 份额(2025 年) 低排放合规性、物流路线软件要求
亚太 复合年增长率 16.0%(2026-2035) 快速商务、最后一英里优化工具扩展
南美洲 USD 0.58 Billion (2025) 电商物流建设
中东和非洲 USD 0.48 Billion (2025) 智慧城市货运走廊
全部的 USD 8.48 Billion (2025) —

路线优化软件市场呈现出集中的地域分布,北美和欧洲合计占全球收入的 63% 以上。然而,随着运输路线规划在中国、印度和东盟经济体中的渗透不断加深,亚太地区的发展轨迹标志着结构性再平衡。

北美

国家 关键指标 关键驱动程序
我们 区域份额78.4% 运营商SaaS生态系统密集,司机短缺
加拿大 地区份额13.6% 跨境货运优化
墨西哥 复合年增长率 11.2%(2026-2035) 近岸外包驱动的车队路由算​​法需求

美国在北美路线优化软件市场占据主导地位,这要归功于以亚马逊、UPS 和联邦快递为首的成熟的最后一英里交付生态系统,每个公司都在专有和第三方车辆路径优化引擎上进行了大量投资。加拿大与美国的跨境包裹流动创造了对海关感知路线的需求,而墨西哥制造业的近岸繁荣正在刺激为美墨走廊提供服务的 3PL 运营商采用物流路线软件。

欧洲

国家 关键指标 关键驱动程序
德国 地区份额22.5% 汽车物流、工业4.0集成
英国 地区份额19.8% 英国脱欧后海关路线的复杂性
法国 地区份额14.3% 巴黎大都市区的 ULEZ 式强制规定
意大利 复合年增长率 10.7%(2026-2035) 中小企业物流数字化
西班牙 复合年增长率 9.8%(2026-2035) 旅游业带动最后一英里配送激增
北欧国家 USD 0.29 Billion (2025) 以可持续发展为主导的车队电气化
俄罗斯 USD 0.14 Billion (2025) 国内电子商务增长
欧洲其他地区 USD 0.28 Billion (2025) 监管协调

欧洲对配送路线规划解决方案的需求与可持续发展法规紧密结合。欧盟交通一揽子计划和企业可持续发展报告指令 (CSRD) 要求大型运输运营商披露范围 3 排放量,使具有嵌入式碳核算功能的车队路线算法成为必不可少的合规工具 [8].

亚太

国家 关键指标 关键驱动程序
中国 地区份额34.6% 智慧物流国家计划,京东/顺丰规模
印度 复合年增长率 17.8%(2026-2035) 快商和ONDC物流层
日本 地区份额18.2% 劳动力稀缺、精准交付文化
韩国 USD 0.22 Billion (2025) Coupang 驱动的最后一英里优化工具投资
东盟 复合年增长率 15.9%(2026-2035) Grab、GoTo 和 Shopee 物流扩建
亚太其他地区 USD 0.09 Billion (2025) 新兴的电子商务渗透

亚太地区路线优化软件市场的增长反映了规模和紧迫性。中国国务院在“十四五”期间拨款180亿元人民币用于智慧物流基础设施,直接资助跨省货运走廊的车辆路径优化部署 [3]。印度数字商务开放网络 (ONDC) 正在协议级别嵌入配送路线规划 API,使数百万小卖家能够民主化使用物流路线软件。

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额62.3% MercadoLibre 履行扩展
阿根廷 复合年增长率 11.4%(2026-2035) 城市配送密集化
南美洲其他地区 USD 0.11 Billion (2025) 早期车队数字化

巴西的主导地位源于 MercadoLibre 对专有车队路线算法及其开放物流市场的积极投资,该市场将第三方承运商引入标准化的交付路线规划平台。阿根廷的通货膨胀经济矛盾地推动了需求,因为运营商通过车辆路径优化寻求节省燃料成本。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额28.5% 2030年物流现代化愿景
阿联酋 地区份额25.4% 迪拜智慧城市货运走廊
南非 复合年增长率 10.9%(2026-2035) 零售连锁店最后一英里扩张
埃及 复合年增长率 12.3%(2026-2035) 电商物流基础设施建设
MEA 的其余部分 USD 0.08 Billion (2025) 绿地车队数字化

沙特阿拉伯的 NEOM 和红海开发项目将物流路线软件从头开始嵌入总体规划的城市基础设施中,创建示范部署,推动更广泛的海湾合作委员会的采用。阿联酋国家货运和物流战略的目标是到 2030 年将物流成本降低 25%,车辆路径优化工具是实现这一目标的核心 .


Route Optimization Software Market By Region, 2025-2035

Route Optimization Software Market Segmentation

按解决方案组件

部分 关键指标 主要需求驱动因素
软件平台 57.5% 份额(2025 年) 企业对综合物流路线软件的需求
服务 复合年增长率 15.1%(2026-2035) 中端市场对托管配送路线规划的需求

软件平台在路线优化软件市场占据主导地位,因为它们提供可扩展、API 驱动的车队路线算法,并与现有 ERP 和 TMS 环境集成。谷歌云、甲骨文和 SAP 等主要供应商将车辆路径优化嵌入到更广泛的供应链套件中,从而提高了转换成本并加深了平台锁定。

服务——涵盖实施咨询、定制算法调整和托管优化——是增长较快的部分。随着中小企业采用基于云的最后一英里优化工具,他们越来越多地购买捆绑服务包,将价值实现时间从几个月压缩到几周。

按最终用户垂直领域

部分 关键指标 主要需求驱动因素
零售及快速消费品 28.9% 份额(2025 年) 全渠道履行,当日交货压力
按需送餐 复合年增长率 16.2%(2026-2035) 动态批处理、不到 30 分钟的 SLA
其他垂直领域 USD 2.87 Billion (2025) 现场服务、医疗保健物流、邮政网络

零售和快速消费品运营商占据了路线优化软件市场,因为他们的高订单量和紧张的交货窗口需要复杂的车队路线算法。沃尔玛、乐购和阿里巴巴均披露了与物流路线软件供应商签订的多年合同,将车辆路径优化嵌入到其履行骨干中。

按需食品配送平台——DoorDash、Deliveroo、美团——代表了配送路线规划复杂性最严重的垂直领域。订单实时到达,司机的可用性每分钟都在波动,客户对延误的容忍度以个位数的分钟为单位进行衡量,这使得最后一英里优化工具变得至关重要。

按组织规模

部分 关键指标 主要需求驱动因素
大型企业 56.5% 份额(2025 年) 车队规模、多站物流路线软件需求
中小企业 复合年增长率 15.3%(2026-2035) 云原生、按路由付费的定价模型

由于车队规模证明了企业级车辆路径优化投资的合理性,大型企业占据了路线优化软件市场的大部分。然而,随着基于 SaaS 的交付路线规划平台将每个车队的进入成本降低至每月 500 美元以下,中小企业正在缩小差距。

按部署模式

部分 关键指标 主要需求驱动因素
云 60.8% 份额(2025 年) 可扩展性、实时车队路线算法更新
本地部署 USD 3.32 Billion (2025) 数据主权要求、国防后勤

由于运营商优先考虑快速扩展、自动更新和即用即付经济性,云部署引领了路由优化软件市场。在具有严格数据本地化法律的司法管辖区中,国防承包商、邮政服务和企业中仍然存在本地安装。

竞争标杆管理

路线优化软件市场表现出中等集中度——前五名供应商总共占据了估计 32-38% 的收入份额,而专业和区域参与者的长尾服务于利基垂直市场。赫芬达尔-赫希曼指数 (HHI) 位于 600-900 范围内,表明竞争领域适度分散,差异化取决于算法复杂程度、集成深度和垂直专业知识。

公司 预计。收益分成范围 主要产品 战略定位
谷歌(地图平台) 〜7–10% 路线 API、OR 工具、车队引擎 超大规模云+测绘数据护城河
天宝 〜5–8% Trimble 运输、Transporeon 具有嵌入式路由的端到端 TMS
笛卡尔系统集团 〜5–7% 笛卡尔路线规划器,最后一英里套件 海关感知跨境物流
甲骨文 〜4–7% OTM、物流云 ERP集成车辆路径优化
树液 〜4–6% SAP 运输管理 企业物流路线软件套件
威瑞森连接 〜3–5% 揭示平台、路线优化模块 远程信息处理-路由融合
这里技术 〜3–5% HERE 路线选择、车队远程信息处理 高清地图图层优势
轨迹 〜2–4% Locus Dispatcher,配送路线规划AI 快速商务和新兴市场焦点
最佳路线 〜2–3% 多约束优化器、移动驱动程序应用程序 中小企业友好型 SaaS 车队路由
路线4我 〜1–3% Route4Me 优化器、市场插件 低成本入门级路线优化器
工作波 〜1–3% WorkWave 路线管理器 现场服务和送货上门利基市场

最近的新闻和动态

Apex Route Analytics(2025 年 4 月)该公司推出了模块化软件更新,具有预测模型,能够提前 48 小时预测城市拥堵情况,以便主动进行路线调度。

天宝公司。 (2025 年 3 月)Trimble 与一家大型电动汽车制造商合作,将电池范围限制和充电基础设施队列直接集成到其路由算法中。

威瑞森连接(2025 年 3 月)该公司部署了人工智能驱动的预测建模平台更新,旨在优化电动汽车车队路线排序并减少空闲时间。

Route Optimization Software Market Report Scope

范围 细节
市场范围 全球路线优化软件市场——跨所有最终用户垂直领域的软件平台、服务和云/本地部署
学习期限 2021–2035
复合年增长率(预测) 12.1%(2026-2035)
市场规模(2025 年) USD 8.48 Billion
市场规模(2035) USD 26.89 Billion
增长最快的细分市场 按需送餐(由最终用户);服务(按组成部分);中小企业(按组织规模)
公司简介 11(谷歌、Trimble、笛卡尔、甲骨文、SAP、Verizon Connect、HERE Technologies、Locus、OptimoRoute、Route4Me、WorkWave)
计价货币 USD Billion


常见问题解答

企业和中小企业路线优化平台的定价模型有何不同?

企业合同通常使用每年 50,000 美元至 500,000 美元的站点许可费,而中小企业平台基于 SaaS 的方式对每辆车每月收取 30-150 美元。每辆车模型降低了 50 辆以下卡车车队的采用障碍。

Q2。路线优化软件市场在范围 3 排放审计中发挥什么作用?

路线优化平台生成可审计的距离和燃料消耗日志,直接输入 CSRD 和 CDP 排放披露中[8]。嵌入符合 ISO 14083 标准的碳计算器的供应商正在成为 ESG 报告团队的首选合作伙伴。

Q3。车队路线算法如何处理道路封闭等实时中断?

现代引擎通过流 API 摄取实时交通、天气和事件源,并使用约束传播求解器触发亚秒级重新路由[19]。尽管出现意外中断,这种动态重新计算仍能保持交付窗口完好无损。

Q4。将路线优化软件市场解决方案与传统 ERP 系统一起部署时会出现哪些集成挑战?

主要摩擦点包括数据模式不匹配、批量与实时同步差距以及遗留平台上的 API 文档不足。大多数供应商现在都为 SAP、Oracle 和 Microsoft Dynamics 提供预构建的连接器,以降低中间件成本。

路线优化软件市场如何解决卡车、自行车和无人机车队的多模式路线问题?

领先的平台使用成本-距离-时间矩阵将订单分配给最佳车辆类型,同时权衡有效负载、监管约束和客户 SLA。多模式编排仍然是顶级供应商集中的优质功能。

买家在采购配送路线规划软件时应评估哪些网络安全风险?

车队远程信息处理数据(GPS 轨迹、驾驶员行为、客户地址)是勒索软件和竞争性间谍活动的高价值目标[16]。买家应要求 SOC 2 Type II 认证以及静态和传输中的端到端加密。

路线优化软件市场如何应对 10 分钟即时配送模式的兴起?

供应商正在开发微区调度引擎,可以预先定位库存预测并在超本地集群内分配乘客[17]。这些超快的最后一英里优化工具使用强化学习而不是传统的启发式方法。


常见问题

How do pricing models differ between enterprise and SME route-optimization platforms?
Enterprise contracts typically use annual site-license fees ranging from USD 50,000 to USD 500,000, while SME platforms charge USD 30–150 per vehicle per month on a SaaS basis. The per-vehicle model lowers adoption barriers for fleets under 50 trucks.
What role does the Route Optimization Software Market play in Scope 3 emissions auditing?
Route-optimization platforms generate auditable distance and fuel-consumption logs that feed directly into CSRD and CDP emissions disclosures [8]. Vendors embedding ISO 14083-compliant carbon calculators are becoming preferred partners for ESG-reporting teams.
How do fleet routing algorithms handle real-time disruptions like road closures?
Modern engines ingest live traffic, weather, and incident feeds via streaming APIs and trigger sub-second rerouting using constraint-propagation solvers [19]. This dynamic recalculation keeps delivery windows intact despite unplanned disruptions.
What integration challenges arise when deploying the Route Optimization Software Market solutions alongside legacy ERP systems?
Primary friction points include mismatched data schemas, batch-vs-real-time synchronization gaps, and inadequate API documentation on legacy platforms . Most vendors now offer pre-built connectors for SAP, Oracle, and Microsoft Dynamics to reduce middleware costs.
How does the Route Optimization Software Market address multi-modal routing across truck, bike, and drone fleets?
Leading platforms assign orders to the optimal vehicle type using cost-distance-time matrices that weigh payload, regulatory constraints, and customer SLAs simultaneously . Multi-modal orchestration remains a premium feature concentrated among top-tier vendors.
What cybersecurity risks should buyers evaluate when procuring delivery route planning software?
Fleet telematics data — GPS traces, driver behavior, customer addresses — is a high-value target for ransomware and competitive espionage [16]. Buyers should require SOC 2 Type II certification and end-to-end encryption at rest and in transit.
How is the Route Optimization Software Market responding to the rise of 10-minute instant delivery models?
Vendors are developing micro-zone dispatching engines that pre-position inventory predictions and assign riders within hyper-local clusters [17]. These ultra-fast last-mile optimization tools use reinforcement learning rather than traditional heuristics.    
作者
作者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of government transportation databases, technology standards organizations, logistics industry publications, and authoritative IT research sources. Key sources included the US Department of Transportation (USDOT), Federal Motor Carrier Safety Administration (FMCSA), European Commission Directorate-General for Mobility and Transport (DG MOVE), US Census Bureau Transportation Statistics, Bureau of Transportation Statistics (BTS), National Institute of Standards and Technology (NIST), International Telecommunication Union (ITU), International Organization for Standardization (ISO), World Economic Forum (WEF) Global Lighthouse Network, Organisation for Economic Co-operation and Development (OECD) Transport Statistics, Eurostat Transport Database, National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA) SmartWay Transport Partnership, Logistics Management Institute, American Transportation Research Institute (ATRI), and national transport ministry reports from key markets.

These sources were employed to gather fleet management statistics, logistics efficiency metrics, telematics adoption data, regulatory compliance requirements, carbon emission reduction mandates, and competitive landscape analysis for cloud-based, on-premise, and hybrid deployment models in fleet management, last-mile delivery, and field service management applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, CTOs, VPs of Product Development, solution architects, and commercial directors from supply-side sources, including telematics companies, logistics technology OEMs, and route optimization software providers. Demand-side sources included fleet managers, logistics directors, supply chain administrators, transportation planners, operations managers from 3PL providers, e-commerce fulfillment centers, healthcare logistics coordinators, retail distribution managers, and municipal transportation planners. The primary research validated market segmentation across deployment types (cloud, on-premise, hybrid), confirmed AI/ML integration roadmaps, and gathered insights on adoption patterns in the transportation & logistics, retail, healthcare, and government sectors. Additionally, the research investigated pricing strategies for SaaS vs. perpetual licensing models and fuel cost optimization ROI metrics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and fleet deployment volume analysis were employed to determine global market valuation. The methodology comprised the following:

Identification of over 50 significant software vendors and telematics providers in North America, Europe, Asia-Pacific, and Latin America

Product mapping for hybrid, on-premise, and cloud-based deployment architectures

Real-time monitoring, traffic analysis, multi-stop routing, route analytics, and mobile compatibility modules comprise the feature analysis.

Examination of annual revenues that are specific to route optimization software portfolios, as reported and modeled

In 2024, the coverage of vendors is expected to account for 72-78% of the global market share.

Segment-specific valuations for fleet management, last-mile delivery, and field service management applications are derived through extrapolation using bottom-up (licensed fleet count × ARPU by deployment type and region) and top-down (vendor revenue validation) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















