Queue Management System Market (2026 – 2035)

队列管理系统市场规模、份额和研究报告按组件(解决方案、服务)、按部署(云、本地)、按企业规模(大型企业、中小企业 (SME))、按最终用户行业(BFSI、IT 和电信、零售和电子商务、医疗保健和生命科学、政府和公共部门、酒店、机场和运输)以及按地区(北美、欧洲、南美、亚太地区、中东和非洲)-到 2035 年的行业预测。
ID: MRFR/ICT/7220-HCR 141 Pages Aarti Dhapte Last Updated: September 15, 2026
Queue Management System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.0%
2025 Market SizeUSD 42.25 Billion
2035 Market SizeUSD 121.00 Billion
Key Players
Qmatic Group
Wavetec
Q-nomy Inc.
Advantech Co., Ltd.
SEDCO
Lavi Industries
Opportunities
  • Emerging-Market Smart-City Expansion
  • Data Monetization Through Journey Analytics
  • Telehealth-to-Clinic Hybrid Queuing

Queue Management System Market Summary

队列管理系统市场预计到 2025 年将达到 422.5 亿美元,预计将从 2026 年的 473 亿美元增长到 2035 年的 1210 亿美元,在预测期内(2026-2035 年)复合年增长率为 11.0%。两股汇聚力量正在加速这一轨迹:首先,40多个国家的疫情后建筑规范现在要求对公共设施进行实时人群密度监测;其次,客户体验已成为分支机构密集型行业的最大竞争优势银行业、医疗保健和政府服务。

传统的代币发放亭和剪贴板签到表正在让位于融合人工智能驱动的等待时间预测、移动票务和生物识别签到的云原生平台。 2024 年全球客户体验技术支出将超过 6400 亿美元,并且该投资的很大一部分现在正流向队列编排。基于订阅的部署模型正在降低中型市场组织的障碍,将实施时间从几个月压缩到几周。

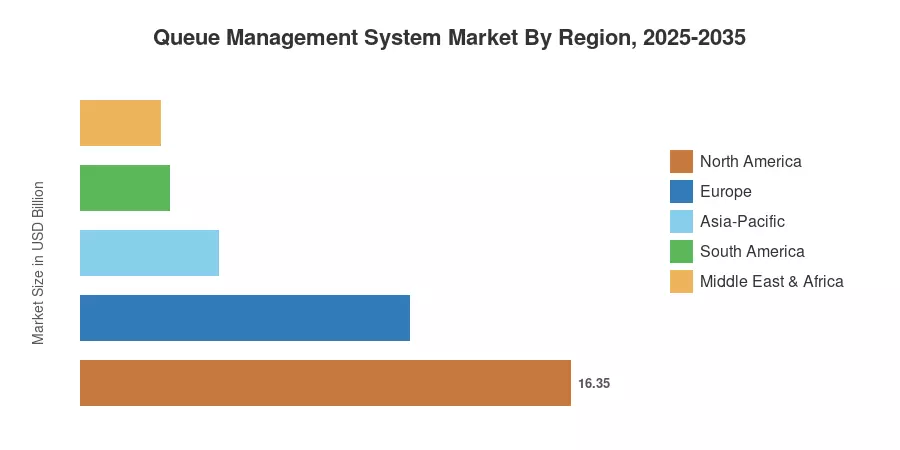
在密集的分行银行网络和联邦政府对公共服务无障碍的要求的推动下,北美约占队列管理系统市场收入的 38.7%。在印度、中国和东南亚智慧城市项目的推动下,亚太地区是增长最快的地区,复合年增长率预计为 10.9%。欧洲占据第二大份额,约为 26.0%,欧盟数字十年计划将资金引入公共部门数字化。随着全球交通枢纽和零售综合体的人流量增加,队列管理系统市场预计到 2035 年将持续两位数增长。


报告要点

• 按组件

  • 2025 年,解决方案以 67.5% 的收入份额主导队列管理系统市场,反映了企业对集成硬件软件捆绑包的偏好。
  • 随着托管服务合同和专业整合的发展,预计到 2035 年,服务将以 9.1% 的复合年增长率增长。

• 通过部署

  • 到 2025 年,本地系统占队列管理系统市场的 58.4%,尽管云的采用正以 12.0% 的复合年增长率加速。
  • 然而,基于云的平台正在以 12.0% 的复合年增长率迅速缩小差距。


• 按企业规模

  • 大型企业占比71.2%;随着经济实惠的 SaaS 选项的出现,中小企业正以 10.1% 的复合年增长率扩张。
  • 中小企业代表着增长更快的前沿。

• 按最终用户

  • 在主要零售银行分行转型计划的推动下,BFSI 以 2025 年收入的 25.7% 引领最终用户细分市场。
  • 随着患者流程优化成为与报销相关的 KPI,医疗保健领域预计将创下 13.4% 的最快复合年增长率。

• 按地区

  • 2025 年,北美占据队列管理系统市场收入的 38.7%。
  • 到 2035 年,亚太地区复合年增长率有望达到 10.9%,位居区域之首。


市场规模和预测(2021-2035)

市场规模评估依赖于对公开上市供应商的硬件、软件和服务项目进行自下而上的收入分析,并根据自上而下的宏观经济指标进行验证,包括跨目标垂直领域的 IT 服务支出和设施管理预算.
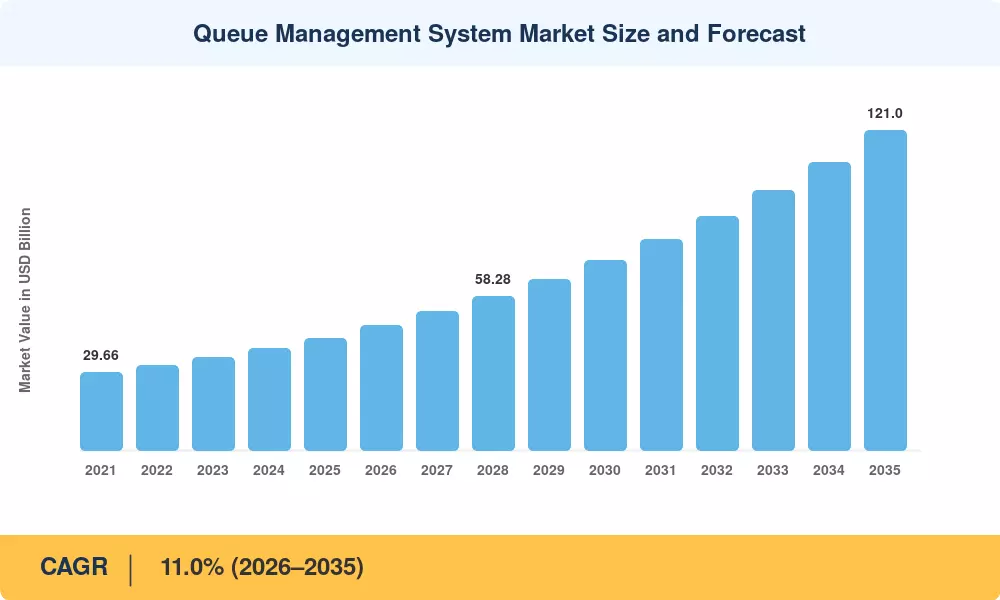
Queue Management System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
分支机构和设施数字化转型 2.5 全球的 短期(≤2年)
人工智能驱动的等待时间预测和路由 2.0 北美、欧洲 中期(2-4 年)
政府人群控制命令 1.5 亚太地区、中东和非洲 短期(≤2年)
云原生订阅定价 1.8 全球的 中期(2-4 年)
交通枢纽的移动优先票务 1.2 亚太地区、欧洲 长期(≥4年) [6]
医疗保健中的患者流程优化 1.0 北美、欧洲 中期(2-4 年) [9]
智慧城市和物联网生态系统整合 0.8 亚太 长期(≥4年) [10]


分支机构和设施数字化转型

2022 年至 2024 年间,美国、英国和澳大利亚的零售银行在分行现代化计划上总共花费了超过 180 亿美元,其中 62% 的 RFP 中将队列编排列为优先事项。例如,摩根大通的 2023 年未来分支计划在 1,200 个地点部署了人工智能辅助排队路由,将平均等待时间减少了 34%,并将客户满意度得分提高了 9 个百分点。这波投资创造了乘数效应,因为每个重新设计的分支机构通常都会采购硬件终端、后端软件和多年服务合同。

人工智能支持的等待时间预测和路由

队列管理系统 借助边缘计算芯片组,市场系统现在可以以 92% 的准确度预测等待时间,这些芯片组可在自助服务终端级别实现亚秒级推理。 2024 年,美国退伍军人事务部在 47 家医疗机构测试了人工智能排队路由系统,报告称,由于患者缺席和员工闲置时间减少,每年可节省 1.2 亿美元[9]。将预测算法直接纳入其固件的供应商正在获得不成比例的市场份额。


政府人群控制指令

公民服务中心的市政队列管理部署是印度智慧城市使命资助的十大用例之一,该使命到 2025 年拨款 4800 亿印度卢比(约合 57 亿美元)。作为沙特阿拉伯 2030 年愿景计划的一部分,到 2027 年,所有政府服务室必须实施数字排队[13]。这些规定建立了非自由裁量的需求底线,从而使队列管理系统市场免受更广泛的 IT 支出周期的影响。


云原生订阅定价

2024 年的一项调查发现,58% 的中型市场企业更喜欢基于运营支出的队列管理订阅,而不是传统的资本支出许可证。每个地点的每月定价(通常为 150-400 美元)降低了决策门槛,从而加快了采购周期。云部署还允许跨数百个站点进行集中仪表板访问,这对于特许零售和多分行银行业务至关重要。


限制影响分析

下面的影响百分比是对减缓增长的逆风的定向估计。单独的限制并不能算作净阻力数据。

克制 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
数据隐私和主权法规 –1.2 欧洲、亚太地区 中期(2-4 年) [14]
与遗留 IT 的集成复杂性 –0.9 全球的 短期(≤2年) [15]
生物识别数据的网络安全威胁 –0.7 北美、欧洲 长期(≥4年)  
公共部门采购的预算限制 –0.6 南美洲,MEA 中期(2-4 年) [16]
供应商锁定问题 –0.4 全球的 短期(≤2年)


数据隐私和主权法规

根据欧盟的 GDPR 框架和印度的数字个人数据保护法 (2023),任何收集生物识别或行为数据的技术都必须受到严格的同意和存储本地化限制[14]。采用移动设备监控或面部识别的队列管理系统市场提供商现在必须保留特定区域的数据驻留,这使得多国部署的部署成本增加了 15% 至 20%。较小的供应商会因为不合规而受到处罚,从而不敢加入受监管的市场,根据 GDPR,处罚金额可能达到全球营业额的 4%。


与传统 IT 的集成复杂性

许多银行和医院仍在运行基于 COBOL 或专有中间件构建的核心系统,这使得基于 API 与现代排队平台的集成在技术上具有挑战性且成本高昂[15]。埃森哲 2024 年的一项研究估计,队列管理系统市场实施预算的 40% 用于中间件定制和数据迁移工作,从而将部署时间延长了三到六个月。

网络安全威胁

当排队平台收集更敏感的信息(例如患者 ID 和银行账户令牌)时,它们就会成为高价值目标。 2024 年,医疗保健行业数据泄露的平均成本为 1093 万美元[17]。供应商必须在端到端加密和零信任架构方面进行大量投资,这可能会阻碍规避风险的采购团队的销售周期,并增加总拥有成本。


Queue Management System Market Opportunities

新兴市场智慧城市扩张

印度、印度尼西亚、越南和尼日利亚政府正在将到 2030 年超过 900 亿美元的综合基础设施预算投入智慧城市框架。到 2030 年,公民服务中心、护照办公室和公用事业支付大厅的排队管理将带来价值估计为 4-60 亿美元的新机遇。提供多语言、低带宽兼容平台的供应商将在这些高增长走廊中占据巨大份额。

通过旅程分析实现数据货币化

队列平台拥有丰富的行为数据流(停留时间、服务偏好、高峰时段模式),这些数据可以匿名化并打包为商业智能。零售商和银行愿意为将队列行为与转化指标联系起来的客流量分析仪表板支付溢价。该数据即服务层可以使供应商的经常性收入增加 8-12%,而无需显着增加成本.

远程医疗到诊所的混合排队

医疗保健行业正在将虚拟和面对面的就诊融合到统一的调度引擎中。通过单一队列管理系统市场平台管理远程医疗时段和实体候诊室的诊所可将患者缺席率降低高达 27%[9]。随着基于价值的护理模式将报销与患者吞吐量和满意度联系起来,对混合队列编排的需求将会加剧。

机场和交通枢纽现代化

截至2026年中期,国际旅行习惯正在适应地区经济和地缘政治变化,导致全球航空旅行需求适度增长。迪拜、新加坡和伦敦等主要交通枢纽正在加速实施生物识别排队通道。为了改善繁忙航站楼的流通并加快登机程序,这些传感器驱动的动态系统正在取代过时的基于屏障的人群管理。


基于订阅的中小企业渗透率

队列管理市场中快速增长的部分由中小型企业 (SME) 组成。即插即用的 SaaS 解决方案正在逐渐取代独立诊所、精品店和服务型餐馆的手动登录程序。廉价的订阅套件的出现大大降低了进入门槛,这些套件的价格通常低于每月 200 美元,使小型运营商能够实施企业级调度和分析。


Queue Management System Market Future Outlook

人工智能驱动的自主队列编排

到 2030 年,嵌入排队平台的生成式人工智能副驾驶将自动重新分配员工、打开溢出柜台并根据实时需求信号重新安排顾客路线,而人为干预最少。据估计,人工智能增强的服务运营可以将劳动力成本削减 20-30%,同时提高吞吐量。队列管理系统市场将因其预测性和规范性分析引擎的复杂性而日益差异化。

平台经济和生态系统捆绑

供应商正在从单点解决方案迁移到平台生态系统,将队列管理与 CRM、劳动力调度和数字标牌在统一的仪表板下。这种平台经济模型提高了转换成本,并使年度合同价值增加了​​ 35-50%。随着更大的队列管理系统市场参与者收购利基分析和物联网公司来构建全栈产品,预计会出现整合。

可持续发展和 ESG 报告

减少物理等待时间可降低设施能源消耗(减少灯光、拥挤大厅的 HVAC 时间)并支持围绕住户福祉的 ESG 目标[24]。随着组织将队列效率指标与 GRI 和 SASB 等框架规定的范围 2 排放报告和社会影响 KPI 联系起来,队列管理系统市场将从中受益。

生物识别优先的身份集成

指纹、面部和虹膜识别正在取代纸质门票和短信令牌,成为主要的排队进入机制,特别是在机场、医院和政府中心。到 2030 年,全球生物识别市场预计将超过 800 亿美元,到 2035 年,本身支持多模式生物识别技术的排队平台将在排队管理系统市场中占据高价。


区域市场份额分析

地区 关键指标 主要投资主题
北美 38.7% 份额(2025 年) 分行银行转型、联邦无障碍指令
欧洲 26.0% 份额(2025 年) 欧盟数字十年、NHS 数字化
亚太 复合年增长率 10.9%(2026-2035) 智慧城市计划、机场现代化
南美洲 USD 2.96 Billion (2025) 银行业扩张、电子政务
中东和非洲 6.3% 份额(2025 年) 2030 年愿景,公共部门数字化
全部的 USD 42.25 Billion (2025) —

队列管理系统市场呈现出明显的北美主导的层次结构,尽管随着城市化和数字政府举措的加速,增长势头正在转向亚太走廊。


北美

国家 关键指标 关键驱动程序
我们 区域份额78.5% 联邦机构队列数字化[19]
加拿大 复合年增长率 12.8%(2026-2035) 省级医疗现代化[20]
墨西哥 USD 1.10 Billion (2025) 零售银行分行扩张[16]


美国通过 VA 医院排队现代化、州 DMV 数字票务推出以及积极的银行分行重新设计计划来满足北美需求[19]。加拿大省卫生当局在 2023 年至 2026 年间拨出 21 亿加元用于患者流程技术,通过医疗保健认证平台直接使队列管理系统市场供应商受益[20]。墨西哥的零售银行业务相对于 GDP 而言,服务仍然不足的行业每年开设 1,500 多个新分支机构,每个分支机构都需要基线队列基础设施[16].

欧洲

国家 关键指标 关键驱动程序
德国 USD 2.85 Billion (2025) 工业4.0服务中心数字化[14]
英国 复合年增长率 11.2%(2026-2035) NHS 减少等候名单的任务[21]
法国 地区份额14.5% La Poste 和 CAF 设施升级[22]
意大利 USD 1.05 Billion (2025) PNRR 资助的公共服务数字化
西班牙 8.2% 地区份额 旅游和机场队列现代化[6]
北欧国家 复合年增长率 10.8%(2026-2035) 先进的数字政府采用[14]
俄罗斯 USD 0.48 Billion (2025) 银行和电信分支机构网络[15]
欧洲其他地区 地区份额 11.0% 公私混合数字化


英国 NHS 将减少患者排队作为主要关键绩效指标,并在 2027 年之前拨款 34 亿英镑用于门诊流程数字化[21]。德国和法国正在投资统一的政府服务平台,将队列管理嵌入到公民门户架构中,而意大利的国家恢复和弹性计划 (PNRR) 则为整个队列管理系统市场的市政办公室的数字升级提供资金.

亚太

国家 关键指标 关键驱动程序
中国 地区份额32.5% 银行及医院网络规模
印度 复合年增长率 13.5%(2026-2035) 智慧城市使命、Aadhaar 相关服务
日本 USD 1.65 Billion (2025) 老龄化人口就医排队[9]
韩国 复合年增长率 10.5%(2026-2035) 数字政府和金融科技部门[10]
东盟 复合年增长率 11.8%(2026-2035) 机场扩建和零售增长[6]
亚太其他地区 区域份额9.5% 早期采用


中国庞大的分行银行网络(超过 230,000 个网点)推动了该地区最大的单一国家机遇。随着智慧城市使命和 Aadhaar 支持的身份验证创建数字就绪基础设施层,印度的队列管理系统市场正在以最快的速度扩张。日本人口老龄化加剧了医院和药房对患者友好型排队系统的需求[9].

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额62.0% 零售银行和 SUS 医疗保健[16]
阿根廷 复合年增长率 8.8%(2026-2035) 政府现代化[16]
南美洲其他地区 USD 0.55 Billion (2025) 电信和公用事业办公室


巴西在南美需求中占据主导地位,巴西银行和布拉德斯科银行在超过 9,000 个分支机构网络中推出了人工智能辅助排队亭[16]。阿根廷 ANSES 社会服务机构利用世界银行支持的现代化贷款,对 400 多个办事处的公民排队进行数字化[16].

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额34.0% 2030 年愿景政府数字化[13]
阿联酋 复合年增长率 11.5%(2026-2035) 智慧政务、机场排队[6]
南非 USD 0.38 Billion (2025) 银行和医疗保健[16]
埃及 复合年增长率 9.5%(2026-2035) 公共部门和电信分支机构
MEA 的其余部分 地区份额 22.0% 混合采用


沙特阿拉伯的 Absher 和 Tawakkalna 平台正在将队列管理集成到国家数字身份生态系统中,创建了其他海湾合作委员会国家正在复制的模板[13]。阿联酋移民和机场当局在迪拜国际机场和阿布扎比航站楼部署了生物识别排队通道,将处理时间缩短了 40% 以上,并大规模展示了队列管理系统市场创新[6].


Queue Management System Market By Region, 2025-2035

Queue Management System Market Segmentation

按组件

部分 关键指标 主要需求驱动因素
解决方案 67.5% 份额(2025 年) 集成的硬件软件捆绑包
服务 复合年增长率 9.1%(2026-2035) 托管服务和专业集成


解决方案包括自助服务亭、数字标牌显示器、移动票务应用程序和后端分析平台。该细分市场在队列管理系统市场中的主导地位反映了企业买家对预先配置的统包包的偏好。随着组织将系统维护、软件更新和数据分析管理外包给专业提供商,服务正在获得动力——向基于订阅的商业模式的转变加剧了这一趋势.

按部署

部分 关键指标 主要需求驱动因素
本地部署 58.4% 份额(2025 年) 数据驻留合规性、遗留基础设施
云 复合年增长率 12.0%(2026-2035) 多站点可扩展性,降低前期成本


本地安装在银行业和国防等受监管的垂直行业仍然很普遍,这些行业的数据主权法限制异地存储[14]。然而,基于云的平台正在迅速缩小差距。它们能够集中特许经营和多分支机构运营商的仪表板访问,这使得它们在零售、医疗保健和酒店最终用户的队列管理系统市场中特别有吸引力。

按企业规模

部分 关键指标 主要需求驱动因素
大型企业 71.2% 份额(2025 年) 分支机构网络规模、CX 投资预算
中小企业 复合年增长率 10.1%(2026-2035) 经济实惠的 SaaS 定价、即插即用硬件


大型企业通过银行、医疗保健和政府的数千个地点部署来推动队列管理系统市场的大部分收入。中小企业代表着增长较快的前沿领域;云原生供应商提供按地点每月 200 美元以下的订阅服务,释放了以前依赖手动方法的独立诊所、沙龙和快餐店的需求。

按最终用户行业

部分 关键指标 主要需求驱动因素
BFSI 25.7% 份额(2025 年) 分支机构转型、监管合规
医疗保健与生命科学 复合年增长率 13.4%(2026-2035) 患者流程优化、基于价值的护理
零售与电子商务 USD 5.85 Billion (2025) 全渠道 CX、点击取货排队
信息技术与电信 复合年增长率 10.2%(2026-2035) 服务中心现代化
政府及公共部门 USD 5.10 Billion (2025) 公民服务数字化要求
酒店、机场和交通 复合年增长率 11.5%(2026-2035) 客流管理、生物识别登机


BFSI 仍然是队列管理系统市场中最大的最终用户部分。零售银行使用队列编排来平衡柜员工作量,通过数字标牌促进等待期间的交叉销售,并遵守无障碍法规。医疗保健是一个突出的增长故事——医院和门诊诊所正在将排队平台与电子健康记录相结合,以同步患者到达与提供者的可用性,直接影响与报销相关的满意度评分[9].


竞争标杆管理

队列管理系统市场表现出中等集中度,排名前五的供应商估计占据 30-38% 的合并收入份额。竞争领域在顶层以下较为分散,主要由区域专家和 SaaS 原生初创公司组成。进入壁垒适中——专有分析和深度垂直整合(特别是在医疗保健和银行业)将现有企业与新进入者区分开来。

公司 预计。收益分成范围 主要产品 战略定位
快马特集团 〜6–9% Orchestra 平台、客户旅程分析 全栈 CX 编排领导者
威沃泰克 〜4–7% Spectra 自助终端排队、移动排队 新兴市场硬件专家
Q-诺米公司 〜3–6% Q-Flow平台,流程管理 面向流程的企业套件
研华科技有限公司 〜3–5% 自助服务亭、物联网网关 工业级硬件提供商
塞德科 〜2–4% CEM平台、数字标牌 以 MEA 为重点的政府解决方案
拉维工业公司 〜2–4% Qtrac,电子排队 零售和娱乐场所
活性炭纤维技术 〜2–4% Q-Anywhere,预约安排 医疗保健和政府专家
Q管理器 〜1–3% 云原生SaaS,步入式管理 以中小企业为中心、开发人员友好的 API
Aurionpro解决方案 〜1–3% SmartQueue,银行套件 BFSI 垂直专家
NEMO-Q 〜1–3% NemoQMS,分析仪表板 北欧和欧洲中端市场

最近的新闻和动态

  • 活性炭纤维技术(2024 年 3 月):与 Epic Systems 合作,将 Q-Anywhere 与 Epic 的 MyChart 患者门户集成,为 150 多家美国医院提供在家排队功能[9].
  • 研华(2023 年 8 月):推出了一款支持 5G 的自助服务亭,具有集成热感应和非接触式票务功能,针对东南亚的机场和交通部署[6].

Queue Management System Market Report Scope

范围 细节
市场范围 全球队列管理系统市场涵盖硬件、软件和服务
学习期限 2021–2035
基准年 2025
预测期 2026–2035
CAGR 11.0%(2026-2035)
市场规模(2025 年) USD 42.25 Billion
市场规模(2035) USD 121.00 Billion
增长最快的细分市场 医疗保健和生命科学(按最终用户);云(按部署)
公司简介 10(Qmatic、Wavetec、Q-nomy、研华、SEDCO、Lavi Industries、ACF Technologies、Qminder、Aurionpro、NEMO-Q)
计价货币 USD Billion


常见问题

What total cost of ownership should buyers expect for a 50-location queue deployment?
A typical 50-location cloud deployment runs USD 120,000–180,000 annually, covering SaaS licenses, kiosk hardware amortization, and managed-service fees . On-premises equivalents require 40–60% higher upfront capital.
How do queue platforms handle multi-language and accessibility compliance?
Leading platforms support 25+ languages and comply with ADA and EN 301 549 accessibility standards through screen-reader integration and tactile-kiosk interfaces . Vendors increasingly embed real-time translation APIs.
What differentiates AI-native queue vendors from legacy kiosk providers?
AI-native vendors offer predictive wait-time engines and dynamic staff-routing algorithms trained on historical footfall data . Legacy providers primarily deliver static ticket-dispensing hardware without analytics.
How does the Queue Management System Market address data-residency requirements in regulated industries?
Vendors offer region-specific cloud tenancy and on-premises deployment options that store biometric and PII data within jurisdictional boundaries [14]. Hybrid architectures are gaining traction in banking and healthcare.
What role does the Queue Management System Market play in patient no-show reduction?
Automated SMS and app-based reminders triggered by queue-platform scheduling cut patient no-show rates by 20–27% [9]. This directly impacts clinic revenue and provider utilization metrics.
Are open-API queue platforms displacing proprietary ecosystems?
Open-API architectures are gaining share because they integrate with CRM, EHR, and workforce tools without middleware . Proprietary ecosystems retain advantages in verticals requiring end-to-end security certification.
How will the Queue Management System Market evolve with the rise of autonomous service counters?
Robotic and AI-powered self-service counters will require tighter queue-platform integration for real-time load balancing . Early pilots at Asian airports suggest 30% throughput gains.    
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.