Quantum Dot Display Market

量子点显示市场规模、份额和研究报告(按材料(镉基和无镉)、按产品(智能手机、PC显示器、平板电脑和电视)、按应用(消费电子、医疗保健、汽车和IT与电信)以及按地区(北美、欧洲、亚太和其他地区) – 行业规模、份额与预测至2035年
ID: MRFR/SEM/2097-CR 200 Pages Ankit Gupta Last Updated: September 18, 2026
Quantum Dot Display Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)21.56%
2024 Market Size$ 68.38 Billion
2025 Market Size$ 83.12 Billion
2035 Market Size$ 585.61 Billion
Key Players
Samsung Electronics
LG Display
Sony Corporation
TCL Technology
Sharp Corporation
Hisense Group
Opportunities
  • Expansion of the Gaming Industry
  • Growing Focus on Energy Efficiency
  • Rising Demand for High-Quality Displays

Quantum Dot Display Market 摘要

主要市场趋势和亮点

市场规模与预测

CAGR (2025 - 2035) 21.56%

主要参与者

Samsung Electronics (KR), LG Display (KR), Sony Corporation (JP), TCL Technology (CN), Sharp Corporation (JP), Hisense Group (CN), AU Optronics (TW), QLED (KR), Panasonic Corporation (JP)

Quantum Dot Display Market Drivers

游戏行业的扩展

量子点显示市场可能会因游戏行业的快速扩展而获得动力。随着游戏技术的发展,对能够提供沉浸式体验的显示器的需求日益增长。量子点显示器以其能够产生鲜艳的色彩和深邃的对比度而在游戏玩家中越来越受欢迎。预计游戏行业的估值将超过2000亿美元,这表明量子点技术在这一市场渗透的巨大机会。制造商现在专注于开发专门针对游戏玩家的显示器,融入低响应时间和高刷新率等特性。这一趋势表明,量子点显示市场可能会看到显著增长,因为它与这一动态行业的需求相一致。

对能源效率的日益关注

量子点显示市场越来越受到对能源效率日益关注的影响。随着环境问题变得更加突出,消费者和企业都在寻求能够最小化能源消耗的显示技术。量子点显示器以其节能特性而闻名,因为它们在达到高亮度水平时所需的功率低于传统显示技术。这一特性在电视和显示器等应用中尤为吸引人,因为节能可以降低运营成本。可持续发展的趋势可能会推动量子点技术的进一步采用,使量子点显示市场在重视环保解决方案的市场中处于有利地位。

对高质量显示器的需求上升

量子点显示市场正在经历对高质量显示器的显著需求激增,特别是在消费电子和娱乐等行业。随着消费者越来越追求卓越的视觉体验,制造商被迫采用量子点技术,这种技术提供了增强的色彩准确性和亮度。报告显示,量子点显示器的市场预计在未来几年将以约20%的复合年增长率增长。这一增长是由4K和8K电视的普及推动的,量子点技术显著改善了画质。因此,量子点显示市场有望从这一趋势中受益,越来越多的公司投资于研发以满足消费者的期望。

商业应用中的采用增加

量子点显示市场在商业应用中正见证采用的增加,特别是在广告、零售和企业环境等行业。企业认识到量子点技术在提供引人注目的视觉效果方面的优势,从而增强客户参与度。例如,利用量子点显示器的数字标牌解决方案变得越来越普遍,因为它们提供的亮度和色彩表现优于传统显示器。商业显示器的市场预计将大幅增长,量子点技术在这一转型中发挥着关键作用。这一转变表明,量子点显示市场在满足各种商业环境中对创新显示解决方案日益增长的需求方面处于良好位置。

显示制造中的技术创新

量子点显示市场正在受益于显示制造过程中的持续技术创新。材料科学和工程的进步使得生产更高效和更具成本效益的量子点显示器成为可能。例如,开发新型量子点材料以增强光发射特性可能会改善整体显示性能。此外,制造技术的创新正在降低生产成本,使量子点显示器对更广泛的消费者群体更具可及性。随着这些技术的不断发展,量子点显示市场可能会经历加速增长,推动新产品的推出,这些产品利用了这些进步。

市场细分洞察

按材料:镉基(最大)与无镉(增长最快)

量子点显示市场目前以对镉基材料的显著偏好为特征,镉基材料占据了最大的市场份额,这主要归功于其经过验证的效率和生动的色彩再现能力。镉基量子点提供了增强的性能,广泛应用于高端显示应用,迎合寻求优质视觉体验的消费者。另一方面,无镉量子点正在获得关注,因为对有毒材料的认识增加以及环境法规促使向更安全的替代品转变。尽管这一细分市场较小,但随着制造商在可持续框架内寻求创新,它正在迅速扩展。

材料:镉基(主导)与无镉(新兴)

镉基量子点在量子点显示市场中占主导地位,因其优越的光学特性和在高端显示技术中的既定存在。它们通常与高性能显示器相关联,例如在需要生动色彩和高亮度的电视和显示器中。相反,无镉量子点正在强劲崛起,受到对符合规定的环保解决方案的需求和消费者对无毒材料偏好的推动。该细分市场的特点是快速的技术进步和日益融入主流显示器,表明市场上创新和可持续性的趋势。

按产品:电视(最大)与智能手机(增长最快)

量子点显示市场展示了多样的产品细分,电视因其广泛的消费者采用和在高端型号中的集成而占据最大的市场份额。智能手机虽然相比电视占有较小的份额,但在量子点技术的采用上正在迅速增长,受到对移动设备中优质显示质量的需求推动。平板电脑和PC显示器继续发挥重要作用,但与主导的电视细分市场和新兴的智能手机市场相比,它们的表现较为滞后。

电视(主导)与智能手机(新兴)

电视在量子点显示市场中作为主导产品细分,利用显示技术的进步提供生动的色彩和增强的观看体验。量子点在高清型号中的集成为消费者提供了诱人的家庭娱乐选择。另一方面,智能手机代表了新兴细分市场,随着制造商寻求通过优质显示质量来区分其设备而迅速获得关注。对便携式触摸屏技术的需求增加是推动这一增长的关键因素,促使制造商创新并融入量子点技术,从而带来更具沉浸感的用户体验。已建立和新兴细分市场之间的这种动态互动标志着市场上的一个显著趋势。

按应用:消费电子(最大)与医疗保健(增长最快)

在量子点显示市场中,应用细分主要由消费电子主导,消费电子因对电视、显示器和智能手机中高清显示的需求增加而占据最大的市场份额。量子点技术在增强色彩准确性和亮度方面的多功能性使其在寻求优质视觉体验的消费者中变得流行。紧随其后的是医疗保健细分,尽管其市场份额较小,但随着机构越来越多地在医学成像和诊断中采用量子点显示,成为增长最快的细分市场,认识到其提供高分辨率图像和精确色彩再现的潜力。

消费电子:主导与医疗保健:新兴

消费电子是量子点显示市场中的主导细分,特点是广泛应用于电视、笔记本电脑和智能手机等设备中,视觉质量至关重要。该细分市场受益于持续的技术进步和消费者对更好视觉体验的需求,确立了量子点作为显示技术中的重要组成部分。另一方面,医疗保健是一个快速获得关注的新兴细分市场。随着先进成像技术的兴起和在诊断中对准确色彩再现的必要性,量子点显示正越来越多地融入成像设备。这一趋势表明,随着医疗提供者追求更精确的医学视觉,量子点技术在该领域具有显著的潜力。

获取关于Quantum Dot Display Market的更多详细见解

区域洞察

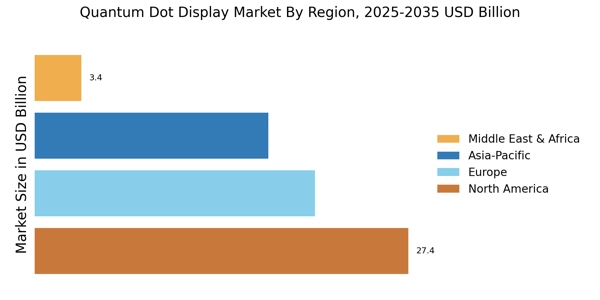
根据地区,该研究提供了北美、欧洲、亚太地区和其他地区的市场洞察。北美的量子点显示市场将主导该市场,因为该地区拥有主要技术公司的存在以及对研发活动的强烈关注,促进了该地区市场的增长。量子点显示在电视、显示器和智能手机中的日益采用正在推动该地区的市场增长。

此外,市场报告中研究的主要国家包括美国、加拿大、德国、法国、英国、意大利、西班牙、中国、日本、印度、澳大利亚、韩国和巴西。

图2:2022年按地区划分的量子点显示市场份额(亿美元)

欧洲的量子点显示市场占据第二大市场份额,得益于该地区强大的汽车工业,以及显著显示制造商的存在,促进了市场增长。量子点显示越来越多地集成到汽车信息娱乐系统中,提供卓越的图像质量和视觉体验。此外,对节能显示器的需求上升和智能家居趋势的增长也促进了欧洲的扩张。此外,德国的量子点显示市场占据了最大的市场份额,而英国的量子点显示市场则是欧洲地区增长最快的市场。

亚太地区的量子点显示市场预计将在2023年至2032年间显著增长。该地区正经历快速的经济增长、可支配收入的增加和消费电子行业的蓬勃发展。这些国家拥有庞大的制造基础,是消费电子的主要生产国,推动了对量子点显示的需求。此外,高分辨率显示器(如4K和8K)的日益普及进一步推动了亚太地区的市场增长。此外,中国的量子点显示市场占据了最大的市场份额,而印度的量子点显示市场则是亚太地区增长最快的市场。

Quantum Dot Display Market Regional Image

主要参与者和竞争洞察

领先的市场参与者正在大力投资于研发,以扩展其产品线,这将进一步推动量子点显示市场的增长。市场参与者还采取多种战略活动来扩大其市场份额,重要的市场发展包括新产品发布、合同协议、并购、更高的投资以及与其他组织的合作。为了在竞争日益激烈和不断增长的市场环境中扩展和生存,量子点显示行业必须提供具有成本效益的产品。
在量子点显示行业中,制造本地化以降低运营成本是制造商用来惠及客户并增加市场份额的关键商业策略之一。近年来,量子点显示行业提供了一些最重要的医疗优势。详细的量子点显示市场报告强调了由技术创新、战略合作伙伴关系和在消费和商业显示领域的渗透增加所塑造的竞争动态。量子点显示市场的主要参与者,包括LG显示器有限公司(韩国)、三星电子有限公司
有限公司(韩国)、索尼公司(日本)、夏普公司(日本)、3M公司(美国)、Microvision公司(美国)、Evident Technologies公司(美国)、Altair Nanotechnologies公司(美国)、Quantum Materials Corporation(美国)、Nanosys公司(美国)、QD Vision公司(美国)等,正通过投资于研发活动来增加市场需求。
Nanosys公司成立于2001年,位于美国加利福尼亚州米尔皮塔斯,是一家开发和制造用于显示产品的量子点材料的纳米技术公司。其产品包括量子点增强膜和量子轨道。
在2月,Nanosys与Smartkem合作,共同开发新一代低成本解决方案打印的微型LED和量子点材料,用于先进显示。两家公司认为,结合使用SmartKem的高性能有机半导体配方与Nanosys的微型LED和量子点纳米LED技术的TFT中间层材料,应该能够创造出一种新的低功耗、坚固、灵活、轻便的显示器。
设备、流程和材料准备的初步验证工作已经完成。
三星集团,也称为三星,成立于1938年,位于韩国首尔瑞草区。它是一家韩国国际制造公司,包含众多附属企业。其产品包括汽车、服装、化学品、消费品、电信等。
在6月,三星电子推出了全球首款曲面游戏显示器Odyssey G9,支持HDR 10+自适应技术。它具有量子点的QLED显示,提供1毫秒的响应时间和240Hz的刷新率。

Quantum Dot Display Market市场的主要公司包括

Recent Industry Developments

  • Q2 2024: Samsung Unveils 2024 Neo QLED and QD-OLED TV Lineups with Enhanced Quantum Dot Technology Samsung launched its 2024 Neo QLED and QD-OLED TVs, featuring advanced quantum dot technology and AI-powered visual optimization, further cementing its leadership in the quantum dot display market.
  • Q2 2024: Samsung Invests $23 Billion in R&D to Advance Quantum Dot and Semiconductor Technologies Samsung announced a $23 billion investment in research and development, focusing on quantum dot display innovations and semiconductor integration, including InP-based quantum dots for next-generation memory chips.
  • Q3 2024: Samsung Expands QD-OLED Production Capacity at Asan Campus Samsung opened a new production line at its Asan campus dedicated to QD-OLED panels, aiming to meet growing demand for high-end quantum dot displays in TVs and monitors.
  • Q1 2025: LG Display Launches Next-Gen Quantum Dot OLED Panels for Premium TVs LG Display introduced its latest quantum dot OLED (QD-OLED) panels, targeting the premium television segment and expanding its product portfolio in the quantum dot display market.
  • Q2 2025: BOE Technology Announces Strategic Partnership with Nanosys for Quantum Dot Materials BOE Technology signed a multi-year supply and development agreement with Nanosys to secure advanced quantum dot materials for its next-generation display products.
  • Q2 2025: TCL Opens New Quantum Dot Display Market Manufacturing Facility in Shenzhen TCL inaugurated a new manufacturing facility in Shenzhen dedicated to the production of quantum dot displays, aiming to boost capacity and accelerate innovation in the sector.
  • Q2 2025: Apple Taps Samsung and LG for Quantum Dot Display Market Supply in Upcoming iPad Pro Apple finalized supply agreements with Samsung and LG Display for quantum dot panels to be used in its next-generation iPad Pro, marking a significant adoption of QD technology in tablets.
  • Q3 2025: Samsung Unveils QD-EL Technology for Next-Gen VR/AR Displays Samsung announced the commercial launch of QD-EL (Quantum Dot Electroluminescent) technology, offering higher brightness and color accuracy for virtual and augmented reality displays.
  • Q3 2025: Sharp Announces Mass Production of Quantum Dot Mini-LED TVs Sharp began mass production of its new line of quantum dot mini-LED TVs, targeting global markets with enhanced color performance and energy efficiency.
  • Q3 2025: LG Display Secures Major Contract to Supply Quantum Dot Panels to Sony LG Display signed a multi-year contract to supply quantum dot display panels to Sony for use in its flagship Bravia TV lineup.
  • Q3 2025: Samsung Files 150th Patent for Quantum Dot Display Market Technology Samsung reached a milestone by filing its 150th patent related to quantum dot display technology, reinforcing its intellectual property leadership in the sector.
  • Q3 2025: Nanosys Raises $100 Million to Expand Quantum Dot Material Production Nanosys completed a $100 million funding round to scale up production of quantum dot materials, supporting growing demand from global display manufacturers.
  • Q3 2026: Samsung Electronics (KR): Samsung Display developed the world's first 31.5-inch 4K 360Hz QD-OLED monitor panel, featuring a new V-Stripe pixel structure that improves text readability and is set for mass production in the second half of 2026
  • Q3 2026: Hisense Group (CN): Hisense expanded its 2025 ULED lineup with the U9 series featuring Quantum Dot (QLED) technology and Hi-View AI Engine X processor, delivering AI-optimized color accuracy and brightness across new 65-, 75-, and 85-inch models

未来展望

Quantum Dot Display Market 未来展望

量子点显示市场预计在2025年至2035年期间以21.56%的年均增长率增长,推动因素包括显示技术的进步、消费者需求的增加和能源效率的提升。

到2035年,量子点显示市场预计将成为全球显示行业的领先细分市场。量子点显示市场预测显示持续增长,得益于持续的研发投资、生产成本的下降以及对高分辨率显示器的需求上升。

市场细分

量子点显示市场产品展望

  • 智能手机
  • PC显示器
  • 平板电脑
  • 电视

量子点显示市场材料展望

  • 基于镉
  • 无镉

量子点显示市场应用展望

  • 消费电子
  • 医疗保健
  • 汽车
  • 信息技术与电信

报告范围

2024年市场规模 683.8(亿美元)
2025年市场规模 831.2(亿美元)
2035年市场规模 5856.1(亿美元)
复合年增长率(CAGR) 21.56%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 三星电子(KR)、LG显示器(KR)、索尼公司(JP)、TCL科技(CN)、夏普公司(JP)、海信集团(CN)、AU Optronics(TW)、QLED(KR)、松下公司(JP)
覆盖的细分市场 材料、产品、应用、地区
关键市场机会 对节能显示器的需求增长推动了量子点显示市场的创新。
关键市场动态 量子点显示技术的技术进步推动了竞争动态,并影响了各个行业的消费者偏好。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲。

Frequently Asked Questions

到2035年,量子点显示市场的预计市场估值是多少?

量子点显示市场预计到2035年将达到585.61亿美元的估值。

2024年量子点显示市场的市场估值是多少?

2024年,量子点显示市场的估值为68.38亿美元。

在2025年至2035年的预测期内,量子点显示市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,量子点显示市场的预期年均增长率为21.56%。

哪些公司被视为量子点显示市场的关键参与者?

量子点显示市场的关键参与者包括三星电子、LG显示、索尼公司和TCL科技。

量子点显示市场的主要产品细分是什么?

主要产品细分包括电视、智能手机、PC显示器和平板电脑,其中电视在2024年的估值为36.34亿美元。

无镉量子点材料在市场估值方面表现如何?

无镉量子点材料在2024年的估值达到41.03亿美元,显示出强劲的市场兴趣。

哪些应用推动了量子点显示市场的增长?

推动增长的主要应用包括消费电子、医疗保健、汽车和信息技术与电信。

2024年量子点显示市场中消费电子的市场估值是多少?

2024年消费电子的市场估值为27.35亿美元。

汽车应用市场与其他细分市场相比如何?

汽车应用细分市场在2024年的估值为15.0亿美元,与其他细分市场相比显示出增长潜力。

到2035年,量子点显示市场中电视细分市场的预计增长是多少?

电视细分市场预计将显著增长,预计到2035年估值为313.25亿美元。

作者
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, patent repositories, industry standards, semiconductor manufacturing publications, and authoritative technology organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Electrotechnical Commission (IEC), Semiconductor Industry Association (SIA), Society for Information Display (SID), Institute of Electrical and Electronics Engineers (IEEE), US Patent and Trademark Office (USPTO), European Patent Office (EPO), International Telecommunication Union (ITU), National Institute of Standards and Technology (NIST), US Department of Energy (DOE), China Ministry of Industry and Information Technology (MIIT), Japan Ministry of Economy, Trade and Industry (METI), Korea Display Industry Association (KDIA), Taiwan Semiconductor Industry Association (TSIA), EU RoHS Directive Database, and national electronics manufacturing association reports from key markets. These sources were used to collect technology adoption statistics, regulatory compliance data, patent landscapes, manufacturing capacity trends, and market landscape analysis for cadmium-based quantum dots, cadmium-free quantum dots, and emerging display technologies.
 

Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from quantum dot display makers, panel producers, and semiconductor material suppliers as well as their chief technology officers, vice presidents of technological development, and commercial directors. Procurement managers from original equipment manufacturers (OEMs) of consumer electronics, displays for automobiles, makers of medical imaging equipment, and IT and telecom technology sourcing managers made up the demand-side sources. Market segmentation, technology roadmap dates, adoption trends, pricing tactics, and supply chain dynamics were all investigated through primary research, which also confirmed the timelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across cadmium-based quantum dots, cadmium-free quantum dots, and other quantum dot materials

Analysis of reported and modeled annual revenues specific to quantum dot display portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.