Protective Relay Market Summary
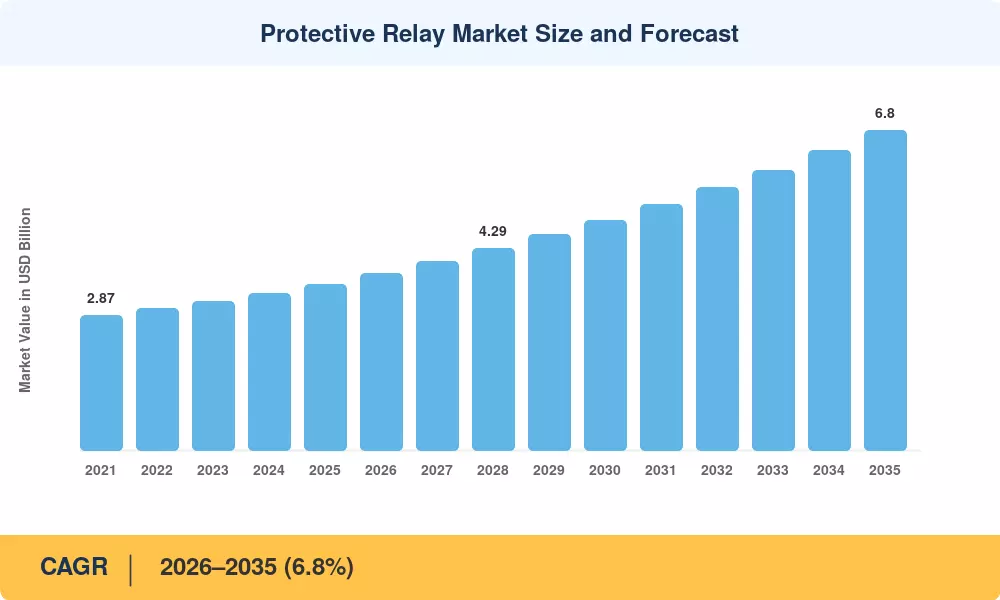
全球继电保护市场预计到 2025 年将达到 35.2 亿美元,预计将从 2026 年的 37.6 亿美元增长到 2035 年的 68 亿美元,2026-2035 年预测期内复合年增长率为 6.8%。这种扩张源于两个强大的催化剂:发达经济体老化的输配电基础设施需要紧急更换,以及发展中国家可再生能源整合的激增,需要更智能的电网保护架构。仅美国能源部的电网弹性和创新合作伙伴关系 (GRIP) 计划就在 2022 年至 2026 年间为电网现代化拨款超过 105 亿美元联邦拨款,引导对下一代保护设备的巨大需求[1].
保护继电器市场的技术转型正在顺利进行。机电继电器——二十世纪中叶电网的主力——正在逐渐退役,取而代之的是基于微处理器的数字继电器,能够实现自适应保护、事件记录和通过标准化协议进行通信。世界各地的公用事业公司正在投资变电站自动化平台,将保护、控制和监控整合到智能电子设备中。欧盟 TEN-E 法规于 2022 年修订,要求到 2030 年开展价值估计为 58 亿欧元的跨境电网加固项目,从而创造了对先进保护设备的持续需求[2].
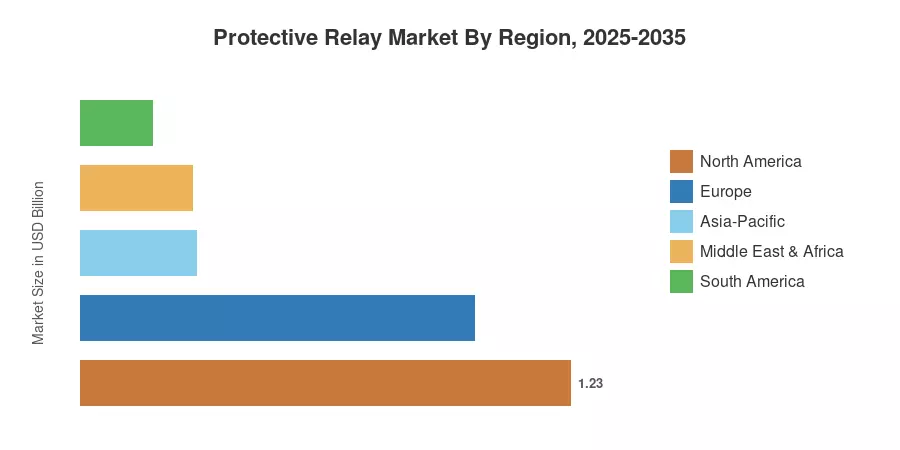
在 NERC 可靠性标准以及美国和加拿大超过 650,000 个变电站的安装基础的推动下,北美占据了保护继电器市场的主导份额,约占全球收入的 35%。亚太地区是增长最快的地区,预计复合年增长率为 8.2%,其中印度 430 亿美元的配电部门改造计划和中国国家电网现代化投资带动了亚太地区的增长。欧洲约占全球收入的 28%,主要依靠海上风电互联和智能电网项目。随着分散式发电、电池存储和双向电力流对传统保护理念的挑战,未来十年将重塑继电保护架构[3].
报告要点
• 按技术
- 按价值计算,数字/数字继电器约占保护继电器市场的 62%,反映了全球向基于微处理器的集成通信保护平台的转变。
- 机电继电器继续保持着传统的安装基础,但随着公用事业公司优先考虑改造和更换计划,机电继电器的安装量每年下降约 –2.1%。
- 固态继电器占据了一个过渡性利基市场,随着发展中市场中型公用事业公司的逐步升级,其复合年增长率为 4.3%。
• 按应用
- 输电线路保护是继电保护市场中最大的单一应用,到 2025 年价值约为 11 亿美元。
- 在配电自动化和分布式能源互联需求的推动下,馈线保护正在以 7.5% 的复合年增长率扩展。
• 按地区
- 在 FERC 881 号令合规性和野火缓解投资的支撑下,北美以 35% 的收入份额引领保护继电器市场。
- 在印度、东南亚和中国电气化项目的推动下,预计到 2035 年,亚太地区的复合年增长率将达到 8.2%。
- 在 REPowerEU 电网投资目标的推动下,欧洲约占全球收入的 28%。
继电保护市场规模及预测(2021-2035)
Market Research Future 使用三角方法构建基准市场规模,该方法结合了对变电站设备的公用事业资本支出分配的自上而下分析、主要继电器供应商发货数据的自下而上汇总,以及针对公开提交的电价表和 45 个国家国家电网运营商采购数据库的交叉验证。