Privacy Management Software Market (2026 – 2035)

隐私管理软件市场规模、份额和研究报告,按组件(解决方案、服务)、部署模式(云、本地)、组织规模(大型企业、中小企业 (SMB))、功能(同意和偏好管理、数据映射和发现、DSAR 自动化、隐私影响评估、事件和违规管理)、最终用户垂直领域(BFSI、医疗保健和生命科学、IT 和电信、零售和电子商务、政府、其他)和按地区(北美、欧洲、南美、亚太地区、中东和非洲)- 到 2035 年的行业预测。
ID: MRFR/ICT/5931-HCR 100 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Privacy Management Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.2%
2025 Market SizeUSD 5.42 Billion
2035 Market SizeUSD 37.71 Billion
Key Players
OneTrust
TrustArc
BigID
Securiti
Informatica
IBM
Opportunities
  • AI-Native Privacy Orchestration
  • Privacy-as-a-Service for Emerging Markets
  • Data Clean Rooms and Privacy-Preserving Analytics

Privacy Management Software Market 市场概要

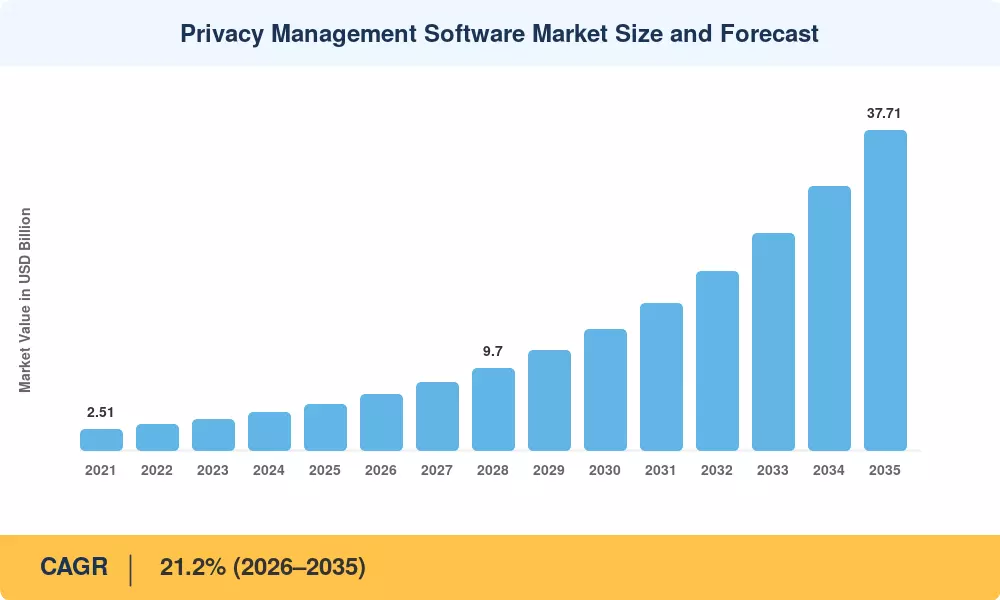
隐私管理软件市场预计在 2025 年达到 54.2 亿美元,预计到 2026 年将攀升至 66.8 亿美元,到 2035 年将扩大到 377.1 亿美元,2026-2035 年预测窗口的复合年增长率为 21.2%。两个催化剂正在以比大多数 CIO 预期更快的速度推动预算增长:综合隐私法规的激增——仅在 2023 年至 2025 年间,美国就有 16 个州颁布了全面的数据隐私合规工具立法[2]- 以及欧盟委员会的人工智能法案,该法案将同意管理平台义务直接嵌入到模型治理工作流程中[3]。企业不再查看隐私软件作为合规性复选框;它已成为运营基础设施。

隐私管理软件市场正在发生代际技术转变。传统的电子表格驱动的隐私影响评估和手动数据映射练习正在让位于人工智能驱动的发现引擎,这些引擎可以实时抓取结构化和非结构化存储库。据估计,部署自动化个人数据保护工具的组织到 2024 年将审计准备时间减少了 40%,从而使合规团队能够专注于战略风险态势而不是文档积压。投资反映了这一势头——2023-2024 年周期内,对 GDPR 隐私软件初创公司的风险投资和成长型股权融资超过 21 亿美元.

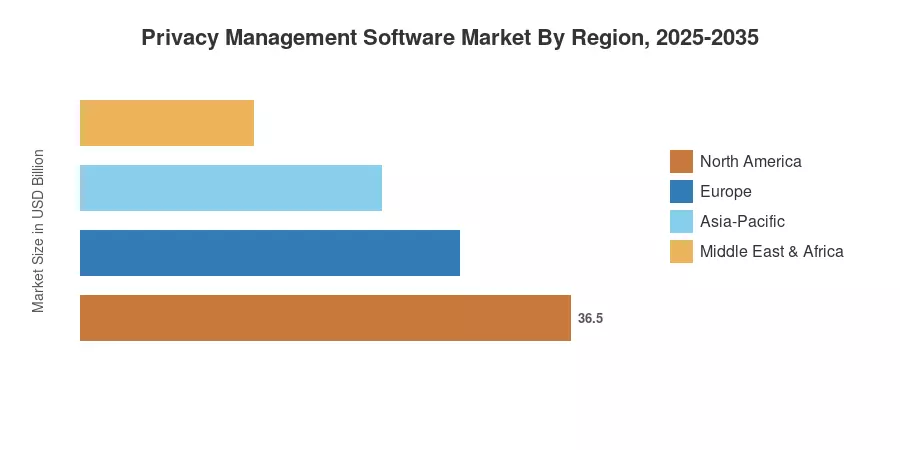
在加州不断发展的 CPRA 执法行动和国会正在审议的联邦隐私法案的推动下,到 2025 年,北美将占据隐私管理软件市场约 40.4% 的份额。在印度《数字个人数据保护法》和中国收紧跨境传输规则的推动下,亚太地区以复合年增长率 29.1% 成为增长最快的地区。到 2024 年底,欧洲因 GDPR 执法罚款累计超过 42 亿欧元而保持第二大份额[6]。未来十年将奖励那些将隐私风险管理深度与人工智能原生自动化相结合的供应商。

报告要点

• 按组件

  • 到 2025 年,解决方案将占据隐私管理软件市场 76.0% 的份额,反映出企业对集成化的偏好同意管理平台优于点工具。
  • 随着组织外包实施和托管隐私运营,到 2035 年,服务将以 26.1% 的复合年增长率扩展。

• 通过部署

  • 在 SaaS 优先的采购政策的推动下,云部署模型占据了隐私管理软件市场的 61.7%。


• 按组织规模

  • 在 SaaS 优先的采购政策的推动下,云部署模型占据了隐私管理软件市场的 61.7%。
  • 中小型企业是增长最快的群体,复合年增长率为 25.1%,通过经济实惠的数据隐私合规工具进入合规领域。

• 按功能

  • 2025 年,同意和偏好管理占总功能支出的 33.1%。


• 按最终用户垂直领域

  • 2025 年,同意和偏好管理占总功能支出的 33.1%。
  • BFSI 以 25.5% 的收入份额在最终用户垂直领域占据主导地位,而医疗保健和生命科学则以 21.8% 的复合年增长率扩展,利用个人数据保护工具实现 HIPAA-GDPR 协调一致。

• 按地区

  • 由于美国州级隐私立法的加速推进,北美保持了 40.4% 的隐私管理软件市场份额。
  • 由于数据本地化要求推动了印度、日本和韩国对 GDPR 隐私软件同等产品的需求,亚太地区的复合年增长率为 29.1%。


市场规模和预测(2021-2035)

MRFR 的规模评估方法对 32 个国家/地区的供应商收入、监管合规支出调查和企业 IT 预算分配进行三角测量。历史数据(2021-2024)根据经审计的年度报告和支出追踪进行验证;预测数据采用校准后的 21.2% 复合年增长率,并根据监管加速年份进行调整。

Privacy Management Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
综合隐私法规激增 25–30% 全球的 短期(≤2年) [2]
人工智能治理和模型风险指令 15–20% 北美、欧洲 中期(2-4 年) [3]
云原生架构迁移 12–15% 全球的 短期(≤2年)
跨境数据传输的复杂性 10–12% 亚太地区、欧洲 中期(2-4 年) [8]
中小企业数字化转型 8–10% 北美、亚太地区 长期(≥4年)
消费者信任是品牌差异化因素 5–8% 全球的 长期(≥4年) [10]
物联网和边缘数据隐私要求 5–7% 亚太地区、北美 长期(≥4年) [11]


激增的综合隐私法规

监管势头是隐私管理软件市场的最大推动力。从德克萨斯州到俄勒冈州,美国 16 个州在 2023 年 1 月至 2025 年 12 月期间通过了完整的隐私风险管理法规,每个州都有自己的选择退出方法和数据经纪人注册规则[2]。仅 2024 年,欧盟执法机构就 GDPR 处以超过 16 亿欧元的罚款,导致各个垂直领域的合规支出增加[6]。过去依赖人工跟踪的组织现在需要自动化同意管理技术,该技术可以在立法变更后数小时内更新规则库。


人工智能治理和模型风险指令

2024 年 8 月生效的《欧洲人工智能法案》将某些分析和生物识别系统归类为高风险,要求在部署前进行隐私影响评估[3]。这直接扩大了对 GDPR 隐私软件供应商的可满足需求,这些软件供应商可以将模型风险检查嵌入到 MLOps 管道中。在北美,NIST 的人工智能风险管理框架(AI RMF 1.0)已成为事实上的采购标准,需要记录数据沿袭和个人数据保护工具集成[12].

云原生架构迁移

到 2027 年,75% 的企业应用程序将在公共云或混合云上运行,高于 2024 年的 58%。每次移动都会生成必须不断跟踪的新数据流路径——这正是云交付的数据隐私合规技术所针对的工作类型。 SaaS 采购周期为 60-90 天,而本地部署则为 6-12 个月,从而加快了合规团队的价值实现时间。


中小企业数字化转型

中小型企业占全球企业的 90% 以上,但历来缺乏专门的隐私员工。每月价格低于 500 美元的自助同意管理平台的出现解锁了以前服务不足的隐私管理软件市场.


限制影响分析

下面的约束估计代表了方向性逆风。它们降低了采用速度,而不是缩小了整个潜在市场。

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
与旧版 ERP 的集成复杂性 –3% 至 –5% 全球的 短期 [14]
宏观不确定性下的预算限制 –2% 至 –4% 欧洲、南美洲 中期
监管解读碎片化 –2 至 –3% 亚太 中期 [8]
隐私工程人才紧缺 –2 至 –3% 全球的 长期 [16]
跨司法管辖区的数据主权冲突 –1 至 –2% 中东、亚太地区 长期 [17]


与旧版 ERP 的集成复杂性

运行 SAP ECC 或 Oracle E-Business Suite 的大型企业经常发现隐私风险管理软件需要深度 API 定制来映射数百个表中的数据流。 Ponemon Institute 2024 年的一项调查发现,62% 的组织超出了最初的集成预算 30% 以上,导致合规时间平均延迟了 5 个月[14]。这种摩擦对受监管的垂直行业产生了不成比例的影响,例如 BFSI,这些行业的数据架构跨越了数十年。

宏观不确定性下的预算限制

虽然隐私支出在很大程度上是非自由裁量权,但经济衰退或增长缓慢的经济体的首席财务官倾向于分阶段推出,而不是预先为企业范围内的许可证提供资金。尤其是欧洲中型市场公司,到 2024 年个人数据保护工具的更新平均推迟了四个月。这种限制是周期性的,而不是结构性的,但它会抑制近期的吸收。

隐私工程人才短缺

如果没有训练有素的操作员,即使是一流的数据隐私合规工具也会表现不佳——配置漂移、未调整的分类器和错误的 DSAR 会侵蚀平台投资的回报。


Privacy Management Software Market 机遇

AI-原生隐私编排

供应商将大型语言模型分类器直接嵌入到数据发现引擎中,可以自动完成高达 80% 的数据主体访问请求,将响应时间从几周缩短到几小时。到 2028 年,隐私管理软件市场将看到人工智能原生模块成为主要的差异化因素。

新兴市场的隐私即服务

巴西存在绿地需求、阿根廷即将进行数据保护升级,以及整个南美洲的 LGPD 执法。按使用付费的按需隐私风险管理服务使区域公司能够克服传统上阻碍采用的资本支出障碍。


数据洁净室和隐私保护分析

广告生态系统正在朝着隐私安全的协作方向发展。在洁净室环境中运行的同意管理平台(例如,AWS Clean Rooms、Snowflake Data Clean Rooms)处于合规性和货币化的交叉点——这是一个需要溢价的二合一价值支柱。


医疗保健和生命科学融合

HIPAA、GDPR 和新兴亚太地区健康数据法律之间的跨监管协调需要统一的个人数据保护工具。到 2030 年,医疗保健垂直行业的复合年增长率为 15.4%,这对于能够处理临床试验同意和真实世界证据数据流的供应商来说意味着一个重大的空白。

物联网和边缘计算的嵌入式隐私

到 2030 年,预计将有 300 亿台联网设备产生需要在边缘管辖范围内进行分类的数据[11]。隐私管理软件市场的一个年轻但快速增长的领域由可安装在网关和控制器上的轻量级 GDPR 隐私软件代理组成。


Privacy Management Software Market 未来展望

自主隐私运营(2026-2029)

在监管语料库上训练的机器学习模型将在隐私管理软件市场中自动生成策略、实时同意编排和违规通知分类。这种转变将同意管理平台从被动工具转变为主动治理引擎。

平台整合和生态系统经济学(2027-2031)

市场将汇聚三到五个大型平台,提供统一的数据隐私合规工具、身份治理和人工智能风险模块。买家越来越多地拒绝最好的堆栈,转而支持减少供应商蔓延的编排层。 MRFR 估计,到 2030 年,排名前五的供应商将占据隐私管理软件市场总收入的 45-50%,综合收入份额将达到 12% 至 15%。

监管趋同和互操作性标准(2029-2033)

经合组织的新兴隐私技术倡议和亚太经合组织的跨境隐私规则系统等多边框架将推动标准化数据流分类法。投资可互操作的个人数据保护工具(能够同时将单个数据元素映射到 GDPR、CPRA、PIPL 和 DPDP 法案要求)的供应商将在隐私管理软件市场获得溢价。

隐私嵌入式人工智能供应链(2031-2035)

随着生成式人工智能渗透到企业工作流程中,每个模型训练管道都需要嵌入式隐私风险管理检查点。 GPAI 法案的高风险分类规则要求记录数据来源审计,这项任务非常适合具有沿袭跟踪功能的下一代 GDPR 隐私软件[3]。到 2035 年,隐私工具将与人工智能开发密不可分,就像版本控制与软件工程密不可分一样。


区域市场份额分析

地区 关键指标 主要投资主题
北美 40.4% 份额(2025 年) 美国各州法律拼凑而成;人工智能治理任务
欧洲 USD 1.51 Billion (2025) GDPR 罚款升级;人工智能法案合规性
亚太 复合年增长率 29.1%(2026-2035) 数据本地化法律;数字经济扩张
南美洲 USD 0.31 Billion (2025) LGPD 执法;管理服务需求
中东和非洲 复合年增长率 18.6%(2026-2035) 智慧城市数据治理;金融部门的任务
全部的 USD 5.42 Billion (2025) —

受监管成熟度、云采用率和数字经济规模的影响,隐私管理软件市场呈现出明显的区域差异。


北美

国家 关键指标 关键驱动程序
我们 区域份额82.3% CPRA、16 项州法律、联邦法案进展
加拿大 复合年增长率 10.9%(2026-2035) CPPA 现代化;金融部门的任务
墨西哥 USD 0.04 Billion (2025) 金融科技监管; LFPDPPP 改革讨论


在目前覆盖加利福尼亚州、弗吉尼亚州、科罗拉多州、康涅狄格州和另外 12 个州的执法环境的推动下,美国仍然是数据隐私合规工具支出的重心。加拿大拟议的《消费者隐私保护法》(CPPA) 引入了订单制定权和巨额罚款,促使联邦机构和银行加快同意管理平台采购[18].

欧洲

国家 关键指标 关键驱动程序
德国 地区份额23.1% 德国联邦数据保护法与人工智能法案的一致
英国 USD 0.27 Billion (2025) 英国脱欧后的 DPDI 法案;金融科技隐私需求
法国 复合年增长率 17.8%(2026-2035) CNIL执法强度
意大利 USD 0.11 Billion (2025) 确保审计激增;医疗保健数字化
西班牙 地区份额7.2% 中小企业合规推动
北欧国家 复合年增长率 16.5%(2026-2035) 数字化公共服务;开放数据治理
俄罗斯 USD 0.04 Billion (2025) 国内数据本地化要求
欧洲其他地区 地区份额12.4% 中东欧数字化转型


欧洲的监管密度使其成为隐私管理软件市场的结构性高支出地区。 2024 年,德国 DPA 发出了 400 多份正式执行通知,法国 CNIL 同期罚款超过 3 亿欧元[6]。英国不断发展的 DPDI 法案引入了基于风险的评估要求,扩大了金融服务和电信垂直领域对隐私风险管理平台的需求。

亚太

国家 关键指标 关键驱动程序
中国 地区份额31.2% PIPL跨境转账审核
印度 复合年增长率 33.5%(2026-2035) DPDP 法案实施; IT服务生态系统
日本 USD 0.14 Billion (2025) APPI 修订;医疗数据改革
韩国 复合年增长率 22.8%(2026-2035) PIPA 执行;半导体数据治理
东盟 USD 0.09 Billion (2025) 泰国个人资料保护法;印度尼西亚 PDP 法
亚太其他地区 复合年增长率 20.1%(2026-2035) 澳大利亚隐私法改革;新西兰对齐


印度的数字个人数据保护法案 (2023) 引发了企业在 GDPR 隐私软件等价物上的支出浪潮,特别是在为西方客户提供服务的 IT 服务公司中。中国的 PIPL 仍然是全球最严格的数据本地化制度,迫使跨国公司在国内部署符合国家网络安全审查要求的个人数据保护工具[8].

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额68.4% LGPD ANPD 执法行动
阿根廷 复合年增长率 15.7%(2026-2035) 数据保护法现代化
南美洲其他地区 USD 0.05 Billion (2025) 智利、哥伦比亚隐私法进展


巴西 ANPD 于 2024 年从咨询机构转变为执行机构,发布首个行政制裁措施,并迫使金融机构采用自动化同意管理平台[19]。阿根廷即将出台的以 GDPR 原则为蓝本的改革法案预计将进一步加速该地区对数据隐私合规工具的需求。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额29.3% PDPL 执行; 2030 年愿景数字化
阿联酋 复合年增长率 22.6%(2026-2035) DIFC 和 ADGM 数据保护框架
南非 USD 0.03 Billion (2025) POPIA 执行;金融部门合规
埃及 复合年增长率 16.8%(2026-2035) 个人资料保护法实施
MEA 的其余部分 地区份额21.5% 肯尼亚、尼日利亚数据账单进展


沙特阿拉伯的《个人数据保护法》于 2024 年 9 月全面实施,要求所有处理沙特居民数据的实体实施隐私风险管理控制。阿联酋的双框架方法(DIFC 数据保护法和联邦第 45 号法令)为迪拜金融和旅游部门创造了对多制度 GDPR 隐私软件的持续需求[17].


Privacy Management Software Market By Region, 2025-2035

Privacy Management Software Market 市场细分

按组件

部分 关键指标 主要需求驱动因素
解决方案 76.0% 份额(2025 年) 综合平台偏好
服务 复合年增长率 26.1%(2026-2035) 托管隐私运营需求


隐私管理软件市场以解决方案为主——结合同意管理平台、数据映射引擎和 DSAR 自动化的捆绑套件。大型企业青睐一体式堆栈,以减少集成开销。然而,随着组织寻求外部专业知识来进行隐私风险管理计划设计、监管准备审计和人员扩充,服务是发展最快的部分。

按部署模式

部分 关键指标 主要需求驱动因素
云 61.7% 份额(2025 年) SaaS 采购政策;快速更新
本地部署 USD 2.07 Billion (2025) 受监管部门的数据主权要求


云部署引领隐私管理软件市场,因为 SaaS 模型使供应商能够在立法变更后数小时内推送监管库更新。本地安装持续存在于国防、情报和某些 BFSI 领域,其中数据主权规则禁止云存储个人数据保护工具元数据。

按组织规模

部分 关键指标 主要需求驱动因素
大型企业 61.4% 份额(2025 年) 复杂的跨司法管辖区运营
中小企业 复合年增长率 25.1%(2026-2035) 经济实惠的自助数据隐私合规工具


大型企业推动了当前的大部分收入,因为它们在数十个司法管辖区开展业务,每年处理数十亿条数据记录。然而,中小型企业代表了隐私管理软件市场增长最快的部分——受到不再豁免小公司的监管要求以及提供针对精益预算定价的入门级同意管理平台的供应商的推动。

按功能分类

部分 关键指标 主要需求驱动因素
同意和偏好管理 33.1% 份额(2025 年) Cookie 法和选择加入授权
数据映射和发现 USD 1.15 Billion (2025) 人工智能驱动的分类引擎
DSAR自动化 复合年增长率 18.4%(2026-2035) 消费者数据请求量激增
隐私影响评估 USD 0.52 Billion (2025) AI法案及高风险处理规则
事件和违规管理 复合年增长率 19.7%(2026-2035) 缩短违规通知窗口


在欧洲、巴西和不断扩大的美国各州的 cookie 同意授权的推动下,同意和偏好管理仍然是隐私​​管理软件市场中最大的功能类别。随着消费者意识的增强,DSAR 自动化正在迅速加速——财富 500 强公司在 2024 年处理的数据主体请求平均比 2023 年多 37%,这给手动工作流程带来压力,并迫使对个人数据保护工具进行投资[21].

按最终用户垂直领域

部分 关键指标 主要需求驱动因素
BFSI 25.5% 份额(2025 年) 金融监管叠加; PCI-DSS 协同作用
医疗保健与生命科学 复合年增长率 21.8%(2026-2035) HIPAA-GDPR 一致性;临床试验同意书
信息技术与电信 USD 0.78 Billion (2025) SaaS 供应商合规义务
零售与电子商务 复合年增长率 22.4%(2026-2035) 饼干墙;忠诚度数据货币化
政府 USD 0.41 Billion (2025) 公民数据保护规定
其他的 复合年增长率 14.8%(2026-2035) 教育、制造、能源垂直行业


由于分层监管义务,BFSI 引领隐私管理软件市场的垂直采用——机构必须同时满足 GDPR、GLBA、PCI-DSS 和新兴人工智能风险要求。医疗保健组织正在部署统一 HIPAA 和国际隐私框架的隐私风险管理平台,特别是对于 GDPR 隐私软件必须与 FDA 数据处理标准共存的跨境临床试验[22].


竞争标杆管理

隐私管理软件市场呈现中等集中度,估计 HHI 约为 1,100-1,300。排名前五的供应商约占全球收入的 35-40%,而长尾专业参与者则服务于利基功能和区域合规要求。平台厂商——提供端到端数据隐私合规工具的供应商——正在获得超过单点解决方案提供商的份额。

公司 预计。收益分成范围 主要产品 战略定位
壹信 〜10–14% 隐私、安全和治理云 最广泛的同意管理平台套件;积极并购
信任弧 〜5–8% 隐私管理与合规平台 专注于中端市场;强大的评估工作流程
大ID 〜5–7% 数据智能和隐私自动化 人工智能驱动数据发现; GDPR 隐私软件专业化
安全公司 〜4–6% 统一数据控制;隐私运营 数据指挥中心方法;多云覆盖
信息学 〜4–6% 云数据治理和隐私 企业数据管理生态系统;混合部署
国际商业机器公司 〜3–5% IBM OpenPages 与 Watson;瓜迪姆 集成的风险和合规套件;大企业聚焦
科利布拉 〜3–5% 具有隐私模块的数据智能平台 数据目录遗产;治理第一的定位
外部 〜2–4% 电子取证和隐私风险管理 合法保留和 DSAR 工作流程集成
超越 〜2–3% 数据映射和同意编排 开发者友好的API;隐私工程焦点
大野 〜1–3% 同意管理和供应商监控 面向中小企业的个人数据保护工具;透明定价


最近的新闻和动态

  • 壹信(2021 年 4 月):以 2.8 亿美元收购 Convercent,将道德与合规工作流程集成到其同意管理平台套件中,以创建统一的信任情报层[23].
  • 欧盟委员会(2025 年 8 月):执行 GPAI 法案的高风险分类条款,强制要求对生物识别和分析系统进行隐私影响评估——扩大对 GDPR 隐私软件的可解决需求[3].
  • BigID(2025 年 1 月):推出人工智能驱动的数据风险评分,可自动对 150 多个数据源中的敏感记录进行分类,巩固其在隐私管理软件市场的地位[24].
  • 印度 MEITY(2024 年 7 月):发布了《数字个人数据保护法》规则草案,规定了同意管理者注册要求和跨境数据传输条件[8].
  • Securiti(2024 年 11 月):筹集了 7500 万美元的 C 系列资金,以扩展跨 AWS、Azure 和 GCP 的多云隐私风险管理能力[25].
  • 信任弧(2024 年 9 月):发布了符合欧盟人工智能法案的自动化 DPIA 工作流程模块,支持在单个数据隐私合规工具界面中进行联合隐私和人工智能风险评估[26].


Privacy Management Software Market 报告范围

范围 细节
市场范围 按组件、部署、组织规模、功能、垂直、区域划分的全球隐私管理软件市场
学习期限 2021–2035
CAGR 21.2%(2026-2035)
市场规模——基准年(2025 年) USD 5.42 Billion
市场规模 — 预测终点 (2035) USD 37.71 Billion
增长最快的细分市场 服务(按组成部分);中小型企业(按组织);亚太地区(按地区)
公司简介 OneTrust、TrustArc、BigID、Securiti、Informatica、IBM、Collibra、Exterro、Transcend、Osano
计价货币 USD Billion


常见问题解答

隐私管理平台如何处理跨司法管辖区的冲突要求?

领先的平台维护特定于管辖范围的规则库,当数据跨境流动时,这些规则库会自动应用最严格的标准。冲突解决引擎会标记政策重叠以供人工审查,同时默认满足最具保护性的要求.

Q2。企业级同意管理平台的典型实施时间表是怎样的?

大多数企业部署需要 12-16 周,包括数据映射、集成测试和利益相关者培训。分阶段推出——从 cookie 同意开始,然后扩展到 DSAR 工作流程——减少干扰[14].

Q3。供应商如何在隐私软件中区分他们的人工智能功能?

差异化的核心在于分类准确性、非结构化数据的多语言 NLP 以及自动策略生成速度。供应商针对特定领域监管语料库的培训模型在违规检测精度方面优于通用人工智能工具[24].

Q4。隐私认证在企业采购决策中发挥什么作用?

ISO 27701 和 SOC 2 Type II 等认证已成为财富 500 强买家的采购先决条件。缺乏这些资质的供应商将面临 30-40% 的销售周期延长和较低的获胜率[10].

隐私管理软件市场如何解决消费者对 cookie 同意的疲劳?

高级同意管理平台现在使用偏好中心设计和上下文同意提示,以减少横幅疲劳。与一般弹出窗口相比,强调用户体验的平台的选择加入率高出 15-20%[21].

哪些定价模式在中型部署市场中占主导地位?

按域或按数据主题分层 SaaS 订阅最为常见,中型企业的年合同平均金额为 25,000-75,000 美元。基于使用的定价正在针对 DSAR 密集的垂直行业出现.

隐私管理工具如何与现有的安全信息和事件管理(SIEM)系统集成?

大多数平台都为 Splunk、Microsoft Sentinel 和 IBM QRadar 提供预构建的 SIEM 连接器,从而实现实时违规信号关联。 API 优先架构允许隐私风险管理和安全操作工作流程之间的双向数据流[12].


常见问题

How do privacy management platforms handle conflicting requirements across jurisdictions?
Leading platforms maintain jurisdiction-specific rule libraries that auto-apply the strictest standard when data flows cross borders. Conflict-resolution engines flag policy overlaps for human review while defaulting to the most protective requirement .
What is the typical implementation timeline for an enterprise-grade consent management platform?
Most enterprise deployments take 12–16 weeks, including data-mapping, integration testing, and stakeholder training. Phased rollouts — starting with cookie consent before expanding to DSAR workflows — reduce disruption [14].
How are vendors differentiating their AI capabilities within privacy software?
Differentiation centers on classification accuracy, multilingual NLP for unstructured data, and automated policy-generation speed. Vendors' training models on domain-specific regulatory corpora outperform general-purpose AI tools in breach-detection precision [24].
What role does privacy certification play in enterprise procurement decisions?
Certifications like ISO 27701 and SOC 2 Type II have become procurement prerequisites for Fortune 500 buyers. Vendors lacking these credentials face 30–40% longer sales cycles and lower win rates [10].
How does the Privacy Management Software Market address cookie-consent fatigue among consumers?
Advanced consent management platforms now use preference-center designs and contextual consent prompts that reduce banner fatigue. Platforms emphasizing user experience report 15–20% higher opt-in rates compared with generic pop-ups [21].
What pricing models dominate the market for mid-size deployments?
Per-domain or per-data-subject tiered SaaS subscriptions are most common, with annual contracts averaging USD 25,000–75,000 for mid-size firms. Usage-based pricing is emerging for DSAR-heavy verticals .
How do privacy management tools integrate with existing security information and event management (SIEM) systems?
Most platforms offer pre-built SIEM connectors for Splunk, Microsoft Sentinel, and IBM QRadar, enabling real-time breach-signal correlation. API-first architectures allow bidirectional data flow between privacy risk management and security operations workflows [12].    
作者
作者 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Research Methodology on Privacy Management Software Market

For the present research report from Market Research Future, a comprehensive research methodology is adopted to analyze the Privacy Management Software market in great detail. The analysis is performed through a mixture of primary and secondary research. To obtain deeper insights into the market, extensive interviews are conducted with several stakeholders like CEOs, industry veterans, consultants and others across the value chain.

The data collated through primary and secondary research is carefully evaluated and screened to conduct granular analysis and draw meaningful inferences. Moreover, the analysis is also supported by industry diagrams, charts and tables. All the information and data used for conducting comprehensive market research are collected from reliable sources like statutory bodies, trade organizations, magazines, journals and databases of organizations, agencies and companies. The research report also considers macroeconomic indicators, technology trends and the regulatory environment to produce more accurate forecasts.

Primary Research

Primary research is done by interviewing industry experts and stakeholders like senior management, CEOs, business intelligence analysts and organization heads. The interviews are conducted primarily via telephone, e-mail and face-to-face. This primary research enables us to gain a broader perspective on the Privacy Management Software market.

Secondary Research

The secondary research primarily consisted of extensive research of statistical data from authoritative databases, company annual reports, white papers, websites, market reports, and other sources. The reports are cross-checked with each other to gain more information on the privacy management software market. The market drivers, trends, opportunities, risks and drivers are analyzed through secondary research. Moreover, the international and regional market dynamics are assessed using Porter's five forces model and SWOT analysis to further understand the impact of Porter’s five forces on the global market.

Data Analysis

The data collected through primary and secondary research is analyzed through descriptive and diagnostic tools. The descriptive tools are used to draw meaningful insights into the Privacy Management Software market. On the other hand, diagnostic tools like PESTEL analysis, Porter’s Five Forces Analysis and SWOT analysis are used to analyze the key forces in the market that are likely to affect the development of the market in the future. The results of the analysis are used to derive a market forecast and the size of the various segments of the privacy management software market.

Market Estimation

The market estimation is performed according to the bottom-up approach. The data and information collected from primary and secondary sources are used to arrive at the overall market size of the Privacy Management Software market.

Industry Forecasting

After having derived the market size, the forecast is performed based on the market estimation. The forecast is done using several statistical techniques such as regression analysis, time series analysis and the adoption of key strategies. The total addressable market of the global Privacy Management Software market is estimated by analyzing the customer base and their needs. All the factors influencing the market are carefully considered while performing the industry forecasting of the Privacy Management Software market.

Conclusion

The Privacy Management Software market research report acts as an ideal platform for industry players to plan their strategies, identify key opportunities, analyze the competitive landscape, and gauge the performance of the industry during the forecast period 2023 to 2030. The research presents a detailed analysis of the current market, examines the competitive dynamics and provides insights into the market. In conclusion, the research provides all the information that is needed to understand the current landscape and make decisions regarding the future of the Privacy Management Software market.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















