Power Rental Market

电力租赁市场规模、份额与增长分析报告(按燃料类型(柴油、天然气及其他)、按应用(基础负荷、备用电源、削峰及其他)、按最终用户(石油与天然气、公用事业、航运、制造业、采矿、建筑及其他)以及按地区(北美、欧洲、亚太及其他地区) – 趋势与行业预测至2035年
ID: MRFR/EnP/0718-CR
185 Pages
Anshula Mandaokar
Last Updated: August 24, 2026
Power Rental Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.6%
2024 Market Size$ 12.04 Billion
2025 Market Size$ 13.32 Billion
2035 Market Size$ 36.48 Billion
Key Players
Aggreko
Caterpillar Inc.
United Rentals
Hertz Equipment Rental Corporation
Atlas Copco
Kohler Co.
Opportunities
  • Infrastructure Development and Urbanization
  • Expansion of Events and Entertainment Sector
  • Technological Innovations in Power Generation

Power Rental Market 摘要

根据市场研究未来的分析,电力租赁市场在2024年的估计为120.4亿美元。电力租赁行业预计将从2025年的133.2亿美元增长到2035年的364.8亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为10.6%。

主要市场趋势和亮点

电力租赁市场正在经历强劲增长,受到可持续发展倡议和技术进步的推动。

  • 北美仍然是电力租赁解决方案最大的市场,受到基础设施发展增加的推动。
  • 亚太地区正迅速崛起为增长最快的地区,受城市化和能源需求上升的推动。
  • 柴油部分继续主导市场,而天然气部分由于其环境效益正在快速增长。
  • 主要市场驱动因素包括对临时电力解决方案的需求增加以及对可持续性和可再生能源的日益关注。

市场规模与预测

2024市场规模 120.4(亿美元)
2035市场规模 364.8(亿美元)
年均增长率(2025 - 2035) 10.6%

主要参与者

Aggreko(英国),卡特彼勒公司(美国),联合租赁公司(美国),赫兹设备租赁公司(美国),阿特拉斯·科普柯(瑞典),科勒公司(美国),Generac Holdings Inc.(美国),瓦克诺森(德国),阳光租赁(美国)

Power Rental Market Drivers

基础设施发展与城市化

基础设施发展与城市化显著影响电力租赁市场。随着城市区域的扩展,对建筑项目的需求增加,迫切需要可靠的电源。租赁电力解决方案因其能够提供即时能源而常常被优先选择,而不需要与永久安装相关的长时间等待。在许多地区,旨在增强基础设施的政府倡议正在进行中,进一步推动了对临时电力解决方案的需求。电力租赁市场有望从这些发展中受益,因为它提供了可扩展和高效的能源解决方案,针对建筑和城市项目的具体需求量身定制。预计这一趋势将促使市场规模稳步增长,因为全球将出现更多项目。

活动与娱乐行业的扩展

活动与娱乐行业的扩展显著影响电力租赁市场。随着节日、音乐会和企业活动数量的增加,对临时电力解决方案的需求也在上升。活动组织者通常需要大量电力用于照明、音响系统和其他设备,使得租赁解决方案成为一个有吸引力的选择。租赁电力的灵活性和可扩展性使活动策划者能够根据活动的规模和范围量身定制他们的能源需求。预计到2025年,活动行业将为整体电力租赁市场贡献相当大的份额,反映出该行业的动态特性。因此,电力租赁市场在支持充满活力的活动环境中发挥着至关重要的作用,确保能源需求得到高效和有效的满足。

发电技术创新

技术创新正在重塑电力租赁市场,提高发电的效率和可靠性。发电机技术的进步,例如更高效的发动机和智能监控系统的开发,使租赁公司能够提供更优质的产品。这些创新不仅提高了燃油效率,还减少了排放,符合日益增长的可持续性重视。此外,物联网和数据分析的整合允许实时监控和预测性维护,确保租赁设备的最佳性能。随着这些技术的不断发展,它们可能会吸引更多寻求可靠和高效电力解决方案的客户。因此,电力租赁市场有望利用这些进步,推动增长并增强服务提供。

对临时电力解决方案的需求增加

电力租赁市场在各个行业中对临时电力解决方案的需求显著上升。建筑、活动和应急服务等行业越来越依赖租赁电力来满足其能源需求。这一趋势是由灵活性和成本效益的需求驱动的,因为公司更倾向于租赁而不是购买设备。预计到2025年,市场估计将达到约250亿美元的估值,反映出约6.5%的年复合增长率。这一增长表明,企业在寻求优化运营效率的同时,正在向租赁解决方案进行强劲转变,以最小化资本支出。因此,电力租赁市场在高峰需求期或意外停电期间提供可靠的能源解决方案方面发挥着至关重要的作用。

对可持续性和可再生能源的日益关注

电力租赁市场越来越与可持续性和可再生能源倡议相一致。随着组织努力减少其碳足迹,对包含更清洁能源来源的租赁解决方案的偏好日益增长。许多租赁公司现在提供混合和可再生能源选项,如太阳能和风能,以满足环保客户不断变化的需求。这一转变不仅支持可持续性目标,还增强了市场对更广泛客户群体的吸引力。预计到2025年,租赁市场中可再生能源的份额将显著上升,反映出各行业向可持续实践的更广泛趋势。因此,电力租赁市场在这一转型的前沿,提供与全球可持续发展目标相一致的创新解决方案。

市场细分洞察

按燃料类型:柴油(最大)与天然气(增长最快)

在电力租赁市场中,柴油燃料仍然是最大的细分市场,由于其在建筑、活动和应急备份解决方案等各种应用中的广泛采用,占据了市场份额的重要部分。 柴油发电机因其可靠性、较长的运行时间和适合重型操作而受到青睐,使其成为客户的首选。另一方面,天然气细分市场作为一种替代燃料选项,正在迅速获得关注,专注于可持续性和优先考虑清洁能源来源的环境法规。

柴油(主导)与天然气(新兴)

柴油发电机因其强大的性能和耐用性而被认可,因此在电力租赁市场中占据主导地位。它们在需要高功率输出和长时间操作的场景中尤为有价值,例如在采矿和建筑行业。相反,天然气燃料由于其较低的排放和燃料效率,正在作为一种强有力的替代品出现。随着环境问题的上升,许多公司正在转向天然气发电机,这些发电机在城市地区和噪音和排放是关键考虑因素的活动中越来越受到青睐,成为临时电力解决方案。

按应用:备用电源(最大)与基载(增长最快)

在电力租赁市场中,应用细分主要分为三类:基载、备用电源和削峰。备用电源在这些细分市场中占据最大份额,因为它在电网停电期间提供备份能源解决方案。与此同时,基载服务的需求正在增加,这归因于其能够确保始终如一的能源供应。削峰虽然份额较小,但在高峰需求时期通过优化使用来降低能源成本,发挥着至关重要的作用。电力租赁市场的增长趋势在很大程度上受到基础设施发展的推动和对电力可靠性的需求。备用电源继续主导,因为各行业优先考虑不间断的运营。然而,基载作为增长最快的细分市场正在崛起,这得益于租赁设备技术的进步以及向可再生能源解决方案的转变,这些解决方案在有效满足基载需求的同时促进可持续能源的获取。

备用电源:主导与基载:新兴

备用电源在电力租赁市场的应用细分中占据主导地位,得益于其在为各行业提供应急电力解决方案中的作用。其主要功能是在电网故障或中断时启动,确保企业能够在不经历停机的情况下维持运营。相反,基载是一个新兴细分市场,由于租赁发电机的增加部署以满足持续的能源需求,正在迅速获得关注。它的特点是提供持续的能源水平,并通过用清洁能源替代传统发电机来与可再生能源目标保持一致。总体而言,这两个细分市场因其独特的产品而有所区别,满足多样化的能源需求,同时适应电力行业不断变化的格局。

按最终用户:石油和天然气(最大)与建筑(增长最快)

电力租赁市场显著受到其多样化最终用户细分的影响,石油和天然气行业因其在偏远和海上地点对备份电力解决方案的持续需求而占据最大份额。紧随其后,公用事业行业在高峰需求和紧急情况下利用电力租赁,对市场动态贡献显著。其他显著的细分市场包括建筑和采矿,这些市场正在迅速增长,因为它们越来越依赖租赁电力以提高项目和设备的效率。在增长轨迹上,建筑等行业正在经历显著的需求,这得益于城市化和基础设施发展的推动。制造技术的进步,加上对可靠电源的需求,正在推动这些细分市场的发展。此外,公用事业领域对可再生能源项目的投资增加,正在推动向租赁解决方案的转变,以满足备份和高峰电力需求,证明了电力管理中的灵活性和创新趋势。

石油和天然气:主导与建筑:新兴

石油和天然气行业在电力租赁市场中仍然是一个主导参与者,因为其在具有挑战性和孤立环境中对高容量电力解决方案的持续需求。这些操作通常要求不间断的电力来支持勘探、钻探和加工活动,使租赁电力成为理想选择。相反,建筑行业正在快速崛起,受到全球基础设施项目和城市发展倡议的推动。该细分市场通常寻求可靠的临时电力来源,以简化操作并减少延误,从而创造出对租赁解决方案的显著需求。这两个细分市场都表现出独特的挑战和驱动力;而石油和天然气在应对恶劣条件和监管限制时,建筑则受益于需要快速和高效电力部署的快速项目。

获取关于Power Rental Market的更多详细见解

区域洞察

北美:电力租赁市场领导者

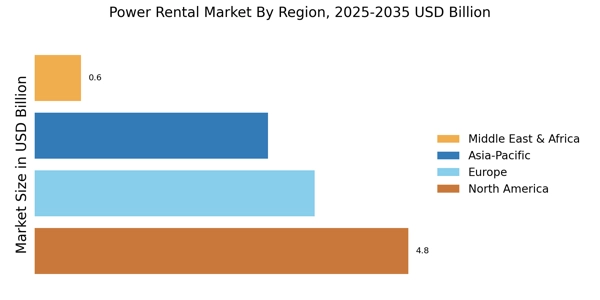
北美是电力租赁服务最大的市场,占全球市场份额的约40%。增长受到建筑、活动和紧急情况对临时电力解决方案需求增加的推动。基础设施发展和灾后恢复倡议的监管支持进一步促进了市场扩张。该地区对可再生能源的关注也推动了对混合电力解决方案的需求。美国是该地区的领先国家,主要参与者如联合租赁和卡特彼勒公司主导着市场。竞争环境的特点是既有成熟公司,也有新兴参与者,所有人都在争夺市场份额。主要参与者的存在确保了强大的供应链和服务网络,增强了客户对电力租赁解决方案的访问。

欧洲:新兴强国

欧洲电力租赁市场正在经历显著增长,受到对可再生能源和基础设施项目的投资增加的推动。该地区占全球市场份额的约30%,德国和英国等国引领潮流。促进可持续性和能源效率的监管框架是这一增长的关键催化剂,鼓励企业采用临时电力需求的租赁解决方案。德国作为主要参与者脱颖而出,阿特拉斯·科普柯和瓦克诺森SE等公司在市场中处于领先地位。竞争格局强调创新和可持续性,许多公司专注于环保租赁选项。成熟参与者的存在确保了多样化的服务范围,满足建筑、活动和紧急响应等各个领域的需求。

亚太地区:快速增长的市场

亚太地区迅速崛起为电力租赁市场的重要参与者,占全球市场份额的约25%。增长受到城市化、工业化以及中国和印度等国基础设施项目数量增加的推动。旨在改善能源获取和可靠性的监管举措进一步推动了对租赁电力解决方案的需求,特别是在偏远地区。中国是该地区最大的市场,竞争格局中既有本地公司,也有国际参与者。Generac Holdings Inc.和科勒公司等公司正在扩大其市场份额,以满足日益增长的需求。市场的特点是既有成熟公司,也有新进入者,所有人都专注于为建筑和活动等各个领域提供创新和高效的电力租赁解决方案。

中东和非洲:资源丰富的前沿

中东和非洲地区正在逐步发展其电力租赁市场,目前占全球市场份额的约5%。增长主要受到对基础设施和能源项目投资增加的推动,特别是在石油资源丰富的国家。旨在增强能源安全和可靠性的监管框架也促进了对租赁电力解决方案的需求,尤其是在偏远和服务不足的地区。阿联酋和南非等国在市场中处于领先地位,竞争格局包括本地和国际参与者。Aggreko和赫兹设备租赁公司等主要公司正在扩大其运营,以满足日益增长的需求。市场的特点是专注于提供量身定制的解决方案,以满足建筑和采矿等各个领域的独特能源需求。

Power Rental Market Regional Image

主要参与者和竞争洞察

电力租赁市场目前的特点是动态竞争格局,受到建筑、活动和紧急响应等各个领域对临时电力解决方案需求增加的驱动。主要参与者如Aggreko(英国)、卡特彼勒公司(美国)和联合租赁公司(美国)在战略上定位,以利用其庞大的车队和技术进步。Aggreko(英国)专注于能源解决方案的创新,特别是在可再生能源整合方面,而卡特彼勒公司(美国)则强调其强大的供应链和全球覆盖。联合租赁公司(美国)通过数字化转型举措增强其服务产品,这共同塑造了一个越来越依赖技术实力和以客户为中心的解决方案的竞争环境。在商业策略方面,公司正在本地化制造和优化供应链,以提高运营效率。市场似乎适度分散,既有大型跨国公司,也有区域参与者。这一结构允许竞争定价,同时也促进创新,因为公司努力通过服务质量和技术进步来区分自己。2025年8月,Aggreko(英国)宣布与一家领先的可再生能源公司建立战略合作伙伴关系,以开发针对建筑行业的混合电力解决方案。这一举措具有重要意义,因为它将Aggreko置于向可持续能源实践转型的前沿,可能吸引环保意识强的客户,并增强其在快速发展的行业中的市场份额。2025年9月,卡特彼勒公司(美国)推出了一系列配备先进物联网功能的新型便携式发电机,实现实时监控和预测性维护。这一创新至关重要,因为它不仅提高了运营效率,还与电力租赁行业日益增长的数字化趋势相一致,使客户能够优化其能源使用并减少停机时间。2025年7月,联合租赁公司(美国)通过收购一家专注于电力解决方案的区域租赁公司扩大了其服务组合。这一收购表明联合租赁的战略是巩固其市场地位并多样化其产品,从而增强其在一个日益重视综合服务解决方案的客户群体中的竞争优势。截至2025年10月,电力租赁市场正在见证强调数字化、可持续性和人工智能整合的趋势。战略联盟变得越来越普遍,因为公司认识到合作以增强其服务能力和技术产品的必要性。展望未来,竞争差异化可能会从传统的基于价格的竞争转向关注创新、技术整合和供应链可靠性,因为公司努力满足客户不断变化的需求。

Power Rental Market市场的主要公司包括

行业发展

2021年6月: Aggreko Plc在荷兰Moerddijk的仓库首次推出用于临时电力应用的氢能发电单元。

2022年3月:联合租赁公司通过将Power Bank电池系统添加到其租赁车队中,表示将为客户提供零排放电力选项。通过与POWR2能源解决方案公司的合作,联合租赁为北美客户提供环保工作场所解决方案的投资。名为POWERBANK的小型电力储存系统与柴油发动机配合使用,以减少运行时间、污染、交通和燃料浪费。该系统使用高密度锂离子电池、逆变器和负载感应电子设备。

联合租赁的POWERBANK类型具有60 KW至120 KW小时的存储容量和40 KW至60 KW的功率输出范围。

2024年3月18日,全球领先的电力解决方案服务提供商Aggreko宣布通过增加混合电力租赁系统来扩展其车队。柴油发电机和电池储能解决方案的组合提供可持续、低排放和更高燃油效率的替代选项,以满足活动、建筑和工业应用中对临时电力日益增长的需求。

2024年2月,建筑公司卡特彼勒公司宣布推出新一代设计、提高燃油效率和远程监控功能的租赁电力发电机。这一新焦点强调节约资源和减少排放,满足日益增长的约束和客户对更环保能源形式的需求。

2023年12月,阿特拉斯·科普柯在东南亚的临时电力租赁服务扩展,因为基础设施项目增加了在市场上部署临时电力解决方案的需求。该公司的新车队包括配置为低排放高性能操作的柴油和天然气发电机。

2023年11月,康明斯公司推出了一系列移动电力发电机,采用新型减排技术,以满足Tier 4和欧盟V标准。这些发电机专为石油和天然气、制造和建筑行业定制,满足合规和可靠的临时电力需求。

2023年10月,APR Energy获得了一项重大合同,为非洲正在进行的超级项目提供临时电力服务。该公司正在安装高容量柴油和天然气发电机,以便在偏远地区进行不间断的操作。

2023年9月,Generac Power Systems宣布其新的模块化电力租赁系统,将根据客户的需求而有所不同。得益于这一服务,服务的可用性更高,成本更低,使其不仅适用于紧急情况,还适用于数据中心和建筑工地。

未来展望

Power Rental Market 未来展望

电力租赁市场预计在2025年至2035年间以10.6%的年均增长率增长,这得益于对临时电力解决方案和基础设施发展的需求增加。

到2035年,市场预计将保持强劲,受创新和战略合作伙伴关系的推动。

市场细分

电力租赁市场最终用户展望

  • 石油和天然气
  • 公用事业
  • 航运
  • 制造业
  • 采矿
  • 建筑
  • 其他

电力租赁市场燃料类型展望

  • 柴油
  • 天然气
  • 其他

电力租赁市场应用展望

  • 基础负荷
  • 备用电源
  • 削峰

报告范围

市场规模 2024 120.4(亿美元)
市场规模 2025 133.2(亿美元)
市场规模 2035 364.8(亿美元)
年均复合增长率(CAGR) 10.6%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 Aggreko(英国)、卡特彼勒公司(美国)、联合租赁公司(美国)、赫兹设备租赁公司(美国)、阿特拉斯·科普柯(瑞典)、科勒公司(美国)、Generac Holdings Inc.(美国)、瓦克诺森(德国)、阳光租赁(美国)
覆盖的细分市场 燃料类型、应用、功率、峰值削减及其他、最终用户、地区
主要市场机会 将可再生能源整合到电力租赁市场中,增强可持续性并降低运营成本。
主要市场动态 对可持续能源解决方案需求的上升推动了电力租赁市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

FAQs

截至2024年,电力租赁市场的当前估值是多少?

电力租赁市场在2024年的估值为120.4亿美元。

预计到2035年,电力租赁市场的市场规模将达到多少?

预计到2035年,市场规模将达到364.8亿美元。

在2025年至2035年的预测期内,电力租赁市场的预期年均增长率(CAGR)是多少?

在2025年至2035年期间,电力租赁市场的预期年均增长率为10.6%。

预计哪个燃料类型细分市场将在电力租赁市场中占主导地位?

柴油燃料类型细分市场在2024年的估值为60.2亿美元,预计将显著增长。

推动电力租赁市场的主要应用是什么?

主要应用包括备用电源,2024年的估值为48.2亿美元,以及基载电源,估值为36.2亿美元。

哪些最终用户行业正在推动电力租赁市场的增长?

石油和天然气行业在2024年贡献了25亿美元,而公用事业占20亿美元。

电力租赁市场的领先公司有哪些?
主要参与者包括Aggreko、卡特彼勒公司和联合租赁等。
电力租赁市场中柴油细分市场的预期增长趋势是什么?
预计柴油细分市场将从2024年的60.2亿美元增长到2035年的更高估值。
在电力租赁市场中,天然气细分市场的表现与柴油相比如何?
天然气细分市场在2024年的估值为40.2亿美元,显示出与柴油之间的显著差距。
哪些因素可能会影响未来几年电力租赁市场的增长?
如对临时电力解决方案的需求增加和基础设施发展等因素可能会推动增长。
作者
Author
Author Profile
Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of energy regulatory databases, industry trade publications, power generation standards, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), US Environmental Protection Agency (EPA), Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), International Renewable Energy Agency (IRENA), World Bank Energy Statistics, UN Energy Statistics, OPEC Energy Outlook, IEEE Standards Association, Electrical Generating Systems Association (EGSA), American Rental Association (ARA), Power Rental Association (PRA), Associated General Contractors of America (AGC), International Powered Access Federation (IPAF), National Association of Manufacturers (NAM), and national energy ministry reports from key markets. These sources were used to collect fleet utilization statistics, emissions regulatory data, fuel price trends, grid reliability indices, infrastructure spending patterns, and power outage frequency analysis across diesel, natural gas, and hybrid generator deployments.

Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, Managing Directors, Fleet Operations Directors, Asset Managers, and Regional Service Heads from temporary power plant operators, generator OEMs, and power rental firms were examples of supply-side sources. Procurement directors from oil and gas EPC contractors, construction project managers, heads of mining operations, utility grid planning managers, directors of data center facilities, and coordinators of event production power were among the demand-side sources. Primary research collected information on rental rate structures, preferred contract durations, and fuel transition methods in addition to validating fleet utilization rates and new technology adoption timetables (hybrid/battery-integrated systems).

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.