电力分配真空断路器市场

电力分配真空断路器市场研究报告,按应用(配电网络、工业电力系统、可再生能源整合、商业建筑)、按绝缘类型(空气绝缘、气体绝缘)、按电压等级(低电压、中电压、高电压)、按操作机制(机械操作、电气操作)、按最终用户行业(公用事业、工业、住宅、基础设施)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/EnP/30479-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Power Distribution Vacuum Circuit Breaker Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.71%
2024 Market Size$ 5.04 Billion
2025 Market Size$ 5.23 Billion
2035 Market Size$ 7.53 Billion
Key Players
Schneider Electric
Siemens
General Electric
Eaton
Mitsubishi Electric
Hitachi
Opportunities
  • Integration of Smart Grid Technologies
  • Rising Demand for Reliable Power Supply
  • Growing Focus on Renewable Energy Sources

电力分配真空断路器市场 摘要

根据市场研究未来的分析,2024年电力分配真空断路器市场规模预计为50.42亿美元。电力分配真空断路器行业预计将从2025年的52.29亿美元增长到2035年的75.29亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为3.71%。

主要市场趋势和亮点

电力分配真空断路器市场因技术进步和可持续发展倡议而准备增长。

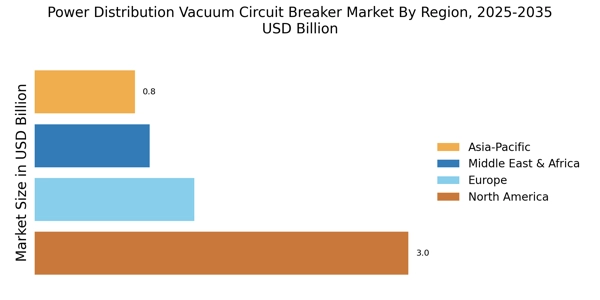
  • 北美仍然是电力分配真空断路器最大的市场,反映出对可靠电力供应的强劲需求。
  • 亚太地区正在成为增长最快的地区,推动因素是快速的工业化和城市化。
  • 配电网络细分市场继续主导市场,而工业电力系统细分市场正在经历最快的增长。
  • 主要市场驱动因素包括对可靠电力供应的需求上升和智能电网技术的整合,这些因素正在塑造行业的未来。

市场规模与预测

2024年市场规模 5.042(十亿美元)
2035年市场规模 7.529(十亿美元)
2025 - 2035年复合年增长率 3.71%

主要参与者

施耐德电气(法国),西门子(德国),通用电气(美国),伊顿(爱尔兰),三菱电机(日本),日立(日本),东芝(日本),现代电气(韩国),ABB(瑞士)

电力分配真空断路器市场 Drivers

智能电网技术的整合

智能电网技术的整合正在重塑电力分配真空断路器市场。智能电网促进了电力分配的实时监控和控制,提高了效率和可靠性。预计电力分配真空断路器市场在未来几年将以超过20%的复合年增长率增长,这可能推动先进断路器的采用。真空断路器凭借其在智能电网环境中有效运行的能力,正变得越来越重要。它们与自动化和远程控制系统的兼容性使其成为现代电力分配网络中的重要组成部分。随着公用事业公司对智能电网基础设施的投资,电力分配真空断路器市场预计将受益于这一趋势。

对可靠电力供应的需求上升

对可靠电力供应的需求不断增加是电力分配真空断路器市场的主要驱动因素。随着城市化加速和工业活动扩展,对不间断电力的需求变得至关重要。这一需求反映在电力分配行业的预计增长中,预计到2026年市场规模将达到约300亿美元。真空断路器以其低维护和长使用寿命而闻名,提供的可靠性使其成为公用事业和工业的首选。因此,电力分配真空断路器市场可能会经历显著增长,因为利益相关者寻求增强其电力分配网络的韧性。

对可再生能源的关注日益增强

对可再生能源的关注日益增强是电力分配真空断路器市场的重要驱动因素。随着各国努力实现可持续发展目标,将可再生能源整合到现有电网中变得越来越普遍。这一转变需要使用可靠和高效的断路器来管理可再生能源的变动性。国际能源署预测,到2030年,可再生能源将占全球电力生产的近50%。这一转型为真空断路器创造了巨大的机会,因为它们非常适合应对可再生能源整合带来的独特挑战。因此,随着能源格局的演变,电力分配真空断路器市场有望增长。

基础设施发展的投资增加

基础设施发展的投资增加正在推动电力分配真空断路器市场。各国政府和私营实体正在分配大量资金来升级老化的电力基础设施并扩展电力分配网络。这一趋势在新兴经济体中尤为明显,快速的城市化和工业化正在创造对可靠电力分配系统的迫切需求。预计到2025年,全球电力基础设施投资将超过1万亿美元,表明真空断路器市场强劲。随着这些投资的落实,电力分配真空断路器市场可能会看到对先进电路保护解决方案的需求增加。

断路器设计中的技术创新

断路器设计中的技术创新正在显著影响电力分配真空断路器市场。材料和工程的进步导致了更高效和更紧凑的真空断路器的开发。这些创新提高了性能,降低了运营成本,并改善了安全性,使其对公用事业和工业用户具有吸引力。预计在未来五年内,断路器市场将以约6%的复合年增长率增长,推动这一技术进步。随着制造商不断创新,电力分配真空断路器市场可能会受益于满足电力分配行业不断变化需求的下一代产品的推出。
市场细分洞察

按应用:配电网络(最大)与工业电力系统(增长最快)

在电力配电真空断路器市场中,应用细分显示配电网络占据最大的市场份额,反映了它们在维持稳定和可靠的电力分配系统中的关键作用。该细分市场的主导地位归因于真空断路器在变电站和公用事业网络中的广泛使用,其中可靠性至关重要。相比之下,工业电力系统虽然目前市场份额较小,但由于工业自动化的增加和对高效电力管理的需求,正在迅速扩张。

配电网络(主导)与工业电力系统(新兴)

配电网络在电力配电真空断路器市场中代表了主导细分,具有成熟的基础设施和在电力分配中的重要作用。这些网络在高可靠性和低维护要求方面严重依赖真空断路器。另一方面,工业电力系统作为一个重要的应用领域正在崛起,受到工业活动激增和对创新电力解决方案需求增长的推动。工业环境中的真空断路器因其处理高故障电流和确保操作安全的能力而受到青睐。这种既有的主导地位与新兴增长的双重性标志着市场应用焦点的动态转变。

按绝缘类型:空气绝缘(最大)与气体绝缘(增长最快)

电力配电真空断路器市场正在经历空气绝缘和气体绝缘断路器之间的显著市场份额分配。空气绝缘断路器目前占据最大的市场份额,因其经过验证的可靠性和成本效益,使其成为许多公用事业公司和工业应用的首选。相比之下,气体绝缘断路器因其紧凑的设计和增强的安全特性而迅速获得人气,适合空间有限的城市环境。

绝缘类型:空气绝缘(主导)与气体绝缘(新兴)

空气绝缘断路器以其开放式设计为特征,提供耐用性和维护便利性。由于其成熟的技术和较低的安装成本,它们在各种应用中被广泛采用。另一方面,气体绝缘断路器作为一种重要的替代方案正在崛起,具有用SF6气体绝缘组件的设计,允许紧凑的安装并在各种环境条件下提供高可靠性。它们在狭小空间中工作的能力使其适合城市变电站和现代安装,从而推动了它们在市场上的快速采用。

按电压等级:中压(最大)与低压(增长最快)

电力配电真空断路器市场正在经历按电压等级的显著细分,包括低压、中压和高压类别。目前,中压因其在各种工业和商业基础设施中的广泛应用而占据最大的市场份额,提供可靠的性能和高效的电气故障保护。相反,低压正迅速崛起,成为市场的关键参与者,受到对住宅和小型商业环境中紧凑解决方案需求增加的推动。

电压等级细分的增长趋势表明强劲的扩展轨迹,中压在现有市场中继续蓬勃发展,受到持续城市化和基础设施发展的推动。预计低压将注册最快的增长,归因于可再生能源来源的增加和智能电网技术的进步。这些驱动因素突显了不断发展的动态,并在电力配电真空断路器市场中创造了竞争格局。

中压(主导)与低压(新兴)

中压断路器因其可靠性和效率而受到认可,主要服务于工业应用,在这些应用中,强大的性能至关重要。它们以处理设备故障和保护过载的能力为特征,在维护系统完整性方面发挥着关键作用。相比之下,低压断路器已成为现代电气安装中的重要组成部分,特别是在住宅和小型商业项目中,空间节省设计被优先考虑。随着能源效率和安全问题的上升,这两个细分市场都在适应以包括创新技术,但中压由于其广泛的操作范围和应用多样性仍然占据主导地位。

按操作机制:机械操作(最大)与电气操作(增长最快)

在电力配电真空断路器市场中,操作机制细分展示了机械操作和电气操作断路器之间的市场份额分配。机械操作的真空断路器在市场中占据重要份额,因其可靠性和简单性而受到欢迎。相反,电气操作断路器凭借其自动化特性和增强的控制能力,正在迅速获得寻求先进性能和效率的用户的青睐。

操作机制:机械操作(主导)与电气操作(新兴)

机械操作的真空断路器因其坚固的设计和最低的维护需求而受到认可,使其成为许多应用中的主导选择。它们的简单操作和高可靠性迎合了优先考虑经过验证技术的传统市场。另一方面,电气操作断路器因其与智能电网技术的集成而成为首选,提供远程监控和自动化等增强功能。这一趋势与对先进电气安装日益增长的需求相一致,使电气在市场中迅速增长。

按最终用户行业:公用事业(最大)与工业(增长最快)

在电力配电真空断路器市场中,最终用户行业展现出多样的市场份额分布。公用事业因其对可靠和高效电力分配系统的持续需求而占据了相当大的市场份额。另一方面,工业部门正在获得关注,展示出对确保安全和最小化制造过程停机时间的先进断路器的强烈需求。住宅和基础设施细分虽然重要,但与公用事业和工业应用相比,占据的市场份额较小。

公用事业(主导)与工业(新兴)

公用事业部门仍然是电力配电真空断路器市场的主导最终用户,受到电网中稳定和高效电力分配系统需求的推动。公用事业优先考虑可靠性和安全性,导致对真空断路器技术的重大投资。相反,工业部门正在迅速崛起,受到快速工业化和对增强操作效率需求的推动。工业应用需要能够承受高操作需求的断路器,从而导致对其卓越性能的真空技术的日益采用。总体而言,公用事业保持强大的存在,而工业部门则迅速获得动力。

获取关于电力分配真空断路器市场的更多详细见解

区域洞察

北美:创新与需求激增

北美电力分配真空断路器市场受到对可再生能源投资和老化基础设施现代化的增加投资的推动。美国的市场份额最大,约占60%,其次是加拿大,约占25%。对清洁能源倡议和电网可靠性的监管支持进一步推动了该地区的需求。 该市场的领先国家包括美国和加拿大,主要参与者如通用电气和伊顿主导着市场。竞争环境的特点是技术进步和主要参与者之间的战略合作伙伴关系。对智能电网技术的关注也在塑造市场动态,提高效率和可靠性。

欧洲:监管框架与创新

欧洲电力分配真空断路器市场正在经历显著增长,受到旨在减少碳排放和提高能源效率的严格法规的推动。德国和法国是最大的市场,分别占约35%和25%的市场份额。欧盟的绿色协议和各种国家政策是促进这一增长的关键监管催化剂。 德国、法国和英国等领先国家是西门子和施耐德电气等主要参与者的所在地。竞争环境的特点是产品提供的创新和对可持续性的强烈关注。先进制造设施和研发中心的存在进一步增强了该地区的市场地位。

亚太地区:新兴市场与增长潜力

亚太地区迅速崛起为电力分配真空断路器市场的关键参与者,受到城市化和工业化的推动。中国和印度是最大的市场,分别占约40%和20%的市场份额。政府旨在增强电力基础设施和增加电力接入的举措是该地区的重要增长驱动力。 日本和韩国等国也为市场做出贡献,主要参与者如三菱电机和日立在竞争格局中处于领先地位。对智能电网技术和可再生能源整合的关注正在塑造市场动态,促进行业利益相关者之间的创新与合作。

中东和非洲:资源丰富与需求增长

中东和非洲地区对电力分配真空断路器的需求不断增长,受到对基础设施和能源项目投资增加的推动。阿联酋和南非是最大的市场,分别占约30%和20%的市场份额。各国政府旨在多样化能源来源和增强电网可靠性的举措是该地区的关键增长驱动力。 阿联酋和南非等领先国家正在见证电力生产项目的激增,吸引了ABB和现代电气等主要参与者。竞争环境的特点是旨在满足新兴市场对高效电力分配解决方案日益增长的需求的合作伙伴关系和合作。

电力分配真空断路器市场 Regional Image

主要参与者和竞争洞察

电力分配真空断路器市场目前的特点是动态竞争格局,受到对可靠和高效电气分配系统需求增加的推动。施耐德电气(法国)、西门子(德国)和通用电气(美国)等主要参与者通过专注于创新、区域扩展和数字化转型的战略举措积极塑造市场。施耐德电气(法国)在其产品中强调可持续性和能源效率,而西门子(德国)利用其技术专长来提高运营效率。通用电气(美国)似乎专注于将先进的数字解决方案整合到其真空断路器中,从而增强其功能和可靠性。这些策略共同促进了一个越来越关注技术进步和以客户为中心的解决方案的竞争环境。在商业战术方面,公司越来越多地本地化制造,以降低成本并提高供应链效率。这种方法不仅增强了对区域市场需求的响应能力,还减轻了与全球供应链中断相关的风险。市场结构适度分散,几家主要参与者占据了相当大的市场份额。这些公司的集体影响力促进了一个竞争氛围,在这里,创新和运营卓越至关重要。

在8月,西门子(德国)宣布推出其新系列智能真空断路器,该系列集成了物联网技术,用于实时监控和预测性维护。这一战略举措可能使西门子在电力分配的数字化转型中占据领先地位,使公用事业能够提高运营效率并减少停机时间。智能技术的引入与能源行业日益自动化和数据驱动决策的趋势相一致。

在9月,施耐德电气(法国)与一家领先的可再生能源公司签署了合作伙伴关系,开发专门为太阳能应用设计的真空断路器。这一合作不仅强调了施耐德对可持续性的承诺,还反映了其向可再生能源解决方案的战略转变,这在全球能源格局中变得越来越重要。这种合作伙伴关系可能通过进入蓬勃发展的可再生能源领域来增强施耐德的市场地位。

在10月,通用电气(美国)透露其计划投资于真空断路器的先进制造技术,旨在提高生产效率和产品质量。这项投资表明通用电气的战略是利用尖端技术保持市场竞争优势。通过增强制造能力,该公司可能更有效地响应不断变化的客户需求和市场需求。

截至10月,电力分配真空断路器市场的竞争趋势越来越受到数字化、可持续性和人工智能整合的定义。战略联盟在塑造当前格局中发挥着关键作用,使公司能够汇聚资源和专业知识以推动创新。展望未来,竞争差异化似乎将越来越依赖于技术进步和供应链可靠性,而不仅仅是价格。这一转变表明,优先考虑创新和以客户为中心的解决方案的公司可能会成为市场领导者。

电力分配真空断路器市场市场的主要公司包括

Recent Industry Developments

  • 2024年第一季度:ABB发布用于风电应用的新VD4-W真空断路器系列 ABB于2024年1月推出了其VD4-W真空断路器系列,专为高达40.5kV的风电应用而设计,扩展了其在可再生能源领域的产品组合。
  • 2023年第四季度:西门子能源与中国国家电网公司形成战略联盟以实现电网现代化 西门子能源于2023年12月与中国国家电网公司建立战略合作伙伴关系,为中国电网的现代化提供真空断路器。
  • 2023年第四季度:伊顿公司推出PowerXpert Release 2.0数字平台用于真空断路器 伊顿于2023年11月推出了其PowerXpert Release 2.0数字平台,增强了其真空断路器产品的远程监控能力。
  • 2023年第四季度:施耐德电气在印度扩建制造工厂以满足对真空断路器日益增长的需求 施耐德电气于2023年10月扩建其在印度的制造设施,以增加真空断路器的生产能力,预计亚太地区的需求将增加。
  • 2023年第三季度:通用电气收购墨西哥的真空断路器生产工厂 通用电气于2023年8月收购了墨西哥的一家制造工厂,以增强其在美洲的真空断路器生产能力。

未来展望

电力分配真空断路器市场 未来展望

电力分配真空断路器市场预计将在2025年至2035年期间以3.71%的年均增长率增长,推动因素是对可靠电力分配的需求增加和技术进步。

新机遇在于:

  • 物联网在预测性维护解决方案中的应用。

到2035年,市场预计将实现强劲增长,反映出不断变化的能源需求和技术创新。

市场细分

电力分配真空断路器市场应用前景

  • 配电网络
  • 工业电力系统
  • 可再生能源整合
  • 商业建筑

电力分配真空断路器市场电压等级前景

  • 低压
  • 中压
  • 高压

电力分配真空断路器市场最终用户行业前景

  • 公用事业
  • 工业
  • 住宅
  • 基础设施

电力分配真空断路器市场绝缘类型前景

  • 空气绝缘
  • 气体绝缘

电力分配真空断路器市场操作机制前景

  • 机械操作
  • 电气操作

报告范围

2024年市场规模 50.42(亿美元)
2025年市场规模 52.29(亿美元)
2035年市场规模 75.29(亿美元)
年均复合增长率(CAGR) 3.71%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 施耐德电气(法国),西门子(德国),通用电气(美国),伊顿(爱尔兰),三菱电机(日本),日立(日本),东芝(日本),现代电气(韩国),ABB(瑞士)
覆盖的细分市场 应用、绝缘类型、电压等级、操作机制、最终用户行业、区域
关键市场机会 智能电网技术的整合提高了电力分配真空断路器市场的效率。
关键市场动态 技术进步和监管变化推动了能源部门对高效电力分配真空断路器的需求。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,电力分配真空断路器市场的预计市场估值是多少?

到2035年,电力分配真空断路器市场的预计市场估值为75.29亿美元。

到2024年,电力分配真空断路器市场的整体市场估值是多少?

到2024年,电力分配真空断路器市场的整体市场估值为50.42亿美元。

在2025年至2035年的预测期内,电力分配真空断路器市场的预期年复合增长率(CAGR)是多少?

在2025年至2035年的预测期内,电力分配真空断路器市场的预期年复合增长率为3.71%。

哪些公司被认为是电力分配真空断路器市场的关键参与者?

电力分配真空断路器市场的关键参与者包括施耐德电气、西门子、通用电气、伊顿、三菱电机、日立、东芝、现代电气和ABB。

到2035年,配电网络细分市场的预计估值是多少?

配电网络细分市场的预计估值预计到2035年将达到22.15亿美元。

工业电力系统细分市场在市场估值方面表现如何?

工业电力系统细分市场在2024年的估值为10.08亿美元,预计到2035年将增长至14.69亿美元。

到2035年,气体绝缘绝缘类型的预计市场规模是多少?

气体绝缘绝缘类型的预计市场规模预计到2035年将达到37.64亿美元。

到2035年,低压细分市场的预期估值是多少?

低压细分市场的预期估值预计到2035年将达到22亿美元。

到2035年,哪个最终用户行业的估值预计最高?

工业最终用户行业的估值预计最高,预计到2035年将达到25亿美元。

到2035年,电动操作机制的预计估值是多少?

电动操作机制的预计估值预计到2035年将达到37.65亿美元。

作者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.