Population Health Management Market Summary
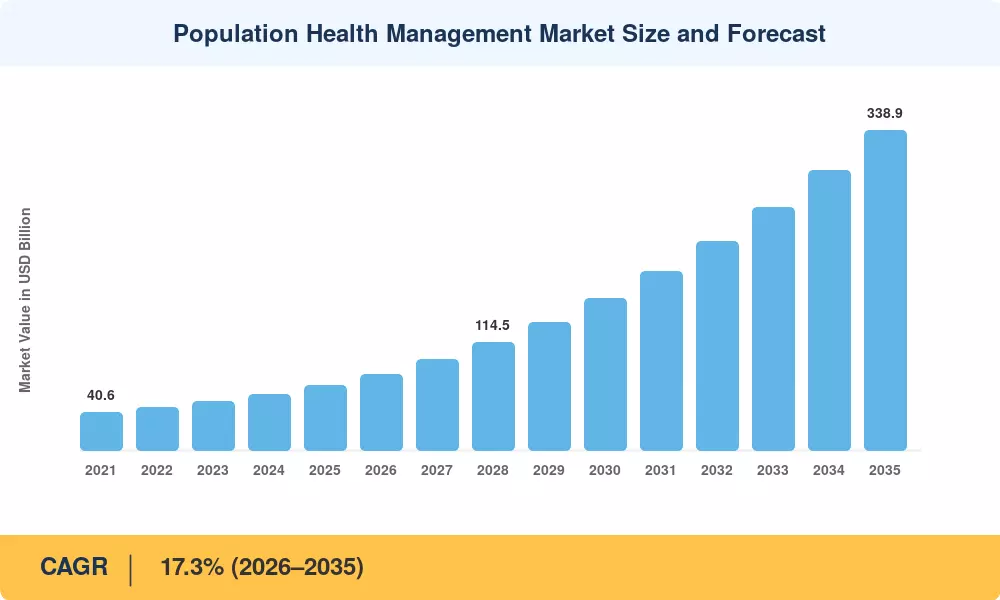
人口健康管理市场在2025年结束时达到689亿美元,预计到2035年将增长至3389亿美元,2026年至2035年间的年均增长率(CAGR)为17.3%。市场价值预计在2026年达到806亿美元,作为预测期的第一年。这一增长主要受到美国向负责任护理支付模式转变以及慢性疾病支出的重大影响,同时也受到向统一的云原生患者数据平台的更广泛技术转变的推动。
美国医疗保险和医疗补助服务中心(CMS)已承诺到2030年将每位传统医疗保险受益者纳入负责任的护理关系。这一结构性支付转变正在推动医疗系统投资于能够管理人口层面风险和结果的工具。同时,美国每年4.9万亿美元的健康支出中大约90%流向患有慢性和心理健康状况的人群,这使得支付方和提供者有强烈的财务激励来主动识别和管理高风险患者。
更换周期也解释了该市场支出增长的很大一部分。医院正在淘汰部门注册、基于电子表格的护理差距列表和本地数据仓库,转而采用云原生平台,将索赔、电子健康记录、药房、实验室和社会健康决定因素数据整合到单一的纵向患者记录中。人口健康管理市场直接受益于这一转变,因为美国TEFCA框架和ASTP/ONC HTI-1信息阻塞规则使得批量FHIR数据导出成为合同期望,而不是竞争差异化因素。
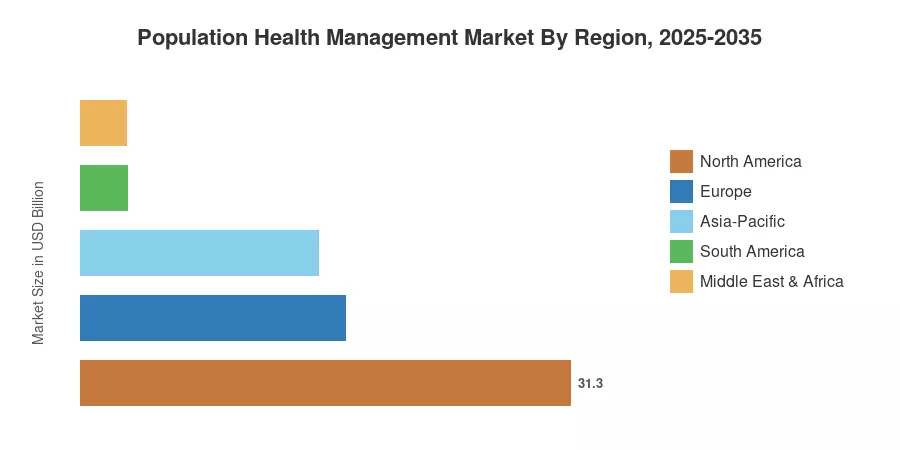
按地区划分,北美在2025年占据人口健康管理市场最大份额,达到45.4%。亚太地区是增长最快的地区,预计2035年前的年均增长率为22.1%,这得益于该地区的国家数字健康使命。欧洲占据第二大市场份额,达到24.6%,受到欧洲健康数据空间(EHDS)法规的推动。随着基于云的交付使得后期采用者能够跳过整个硬件世代,市场领导地位预计将逐渐扩大。
关键报告要点
• 按技术划分
- 软件在2025年主导人口健康管理市场,收入份额为46.6%,反映了买家对可配置分析层而非捆绑硬件的偏好
- 服务是增长最快的组成部分,年均增长率为18.5%,因为医疗系统将数据规范化和质量测量抽象外包
- 基于云的交付在2025年占据419亿美元的收入,现在是多地点提供者网络的默认采购路径
• 按部门划分
- 医疗提供者在2025年占据66.7%的需求,受到负责任护理合同下共享节省的推动
- 支付方以17.9%的年均增长率扩展,因为风险调整准确性和星级评级表现成为董事会级别的指标
- 雇主团体和政府机构贡献了48亿美元,成为一个小但快速专业化的买方群体
• 按地区划分
- 北美在2025年在人口健康管理市场中产生了313亿美元,依托于CMS替代支付模型
- 亚太地区的区域年均增长率最高,达到22.1%,预计到2035年
- 欧洲占据24.6%的市场份额,受到跨境数据可携带规则的支持
市场规模和预测(2021–2035)
估计结合了对140个平台和服务供应商的自下而上的供应商收入映射,以及对国家健康IT支出账户、支付方技术披露和提供者资本预算的自上而下验证。历史年份与审计文件进行了核对;预测年份应用了基于价值的安排下的合同生命加权的采用曲线建模。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


