Polyvinylpyrrolidone Market

聚乙烯吡咯烷酮市场研究报告按等级(PVP K-15、PVP K-30、PVP K-60及其他)、按应用(制药、化妆品、食品与饮料、粘合剂及其他)和按地区(北美、欧洲、亚太及其他地区)–市场预测至2035年。
ID: MRFR/CnM/4435-HCR
100 Pages
Anshula Mandaokar
Last Updated: August 24, 2026
Polyvinylpyrrolidone Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.71%
2024 Market Size$ 1.69 Billion
2025 Market Size$ 1.79 Billion
2035 Market Size$ 3.11 Billion
Key Players
BASF SE
Ashland Global Holdings Inc.
Kraton Corporation
Merck KGaA
Luvata
Wacker Chemie AG
Opportunities
  • Rising Demand in Pharmaceuticals
  • Expansion in Personal Care Products
  • Regulatory Support and Safety Standards

Polyvinylpyrrolidone Market 摘要

根据市场研究未来的分析,聚乙烯吡咯烷酮市场规模在2024年预计为16.9亿美元。聚乙烯吡咯烷酮行业预计将从2025年的17.87亿美元增长到2035年的31.14亿美元,在2025年至2035年的预测期内,复合年增长率(CAGR)为5.71%。

主要市场趋势和亮点

聚乙烯吡咯烷酮市场正经历强劲增长,受多样化应用和区域动态的推动。

  • 北美地区仍然是聚乙烯吡咯烷酮最大的市场,主要由于其在制药中的广泛应用。
  • 亚太地区被认为是增长最快的地区,反映出个人护理和化妆品应用中需求的增加。
  • PVP K-30继续主导市场,而PVP K-60在化妆品领域迅速崛起。
  • 主要市场驱动因素包括制药需求的上升和制造工艺的技术进步。

市场规模与预测

2024市场规模 16.9亿美元
2035市场规模 31.14亿美元
年均增长率(2025 - 2035) 5.71%

主要参与者

巴斯夫(德国),阿什兰全球控股公司(美国),克拉通公司(美国),默克KGaA(德国),Luvata(芬兰),瓦克化学公司(德国),JRS制药(德国),GAF材料公司(美国),花王公司(日本)

Polyvinylpyrrolidone Market Drivers

制药行业需求上升

聚乙烯吡咯烷酮市场由于其在制药领域的广泛应用,正经历显著的需求激增。该化合物作为片剂配方中的粘合剂,增强了活性成分的稳定性和生物利用度。最近的数据表明,制药部门占据了整体市场的相当大份额,这主要是由于慢性疾病的日益普遍和对有效药物输送系统的需求。此外,药物配方研发活动的增加可能会进一步推动聚乙烯吡咯烷酮的需求,因为它因其无毒和生物相容性而受到青睐。随着制药公司不断创新,聚乙烯吡咯烷酮市场有望增长,反映出医疗保健和药物开发的更广泛趋势。

个人护理产品的扩展

聚乙烯吡咯烷酮市场受到个人护理产品扩展的显著影响,其中聚乙烯吡咯烷酮作为一种多功能成分。它通常用于护发、护肤和化妆品配方中,作为增稠剂、稳定剂和成膜剂。消费者对高质量个人护理产品的偏好不断增加,加上对护肤程序的日益关注,导致聚乙烯吡咯烷酮的使用显著增加。市场分析表明,个人护理部门预计将见证强劲增长,其复合年增长率反映出可支配收入的上升和生活方式的变化。这一趋势表明聚乙烯吡咯烷酮市场的未来前景乐观,因为制造商寻求提升产品性能和消费者满意度。

监管支持和安全标准

监管支持和严格的安全标准正在成为聚乙烯吡咯烷酮市场的关键驱动因素。监管机构越来越认可聚乙烯吡咯烷酮在各种应用中的安全性和有效性,这增强了制造商和消费者的信心。遵守安全法规提高了含聚乙烯吡咯烷酮产品的可信度,从而鼓励其在制药、个人护理和食品等多个领域的使用。明确的指南和标准的建立可能会促进新产品的市场准入,进一步刺激聚乙烯吡咯烷酮市场的增长。随着法规的发展,行业可能会见证创新和产品开发的增加,以符合消费者的安全期望。

食品和饮料应用的增长

聚乙烯吡咯烷酮市场正在见证其在食品和饮料行业应用驱动的增长。聚乙烯吡咯烷酮市场作为澄清剂、稳定剂和乳化剂用于各种食品产品中,增强了质地和保质期。消费者对加工和包装食品的需求不断增加,加上对清洁标签产品的趋势,可能会推动聚乙烯吡咯烷酮在该行业的使用。市场数据显示,食品和饮料部门正在扩展,聚乙烯吡咯烷酮的采用显著增加,因为制造商寻求改善产品质量和消费者吸引力。这一趋势表明聚乙烯吡咯烷酮市场的前景乐观,因为它适应食品行业不断变化的需求。

制造技术的进步

聚乙烯吡咯烷酮的制造工艺技术进步在塑造聚乙烯吡咯烷酮市场中发挥着至关重要的作用。生产技术的创新,如改进的聚合方法,已导致产品质量和一致性的提高。这些进步不仅降低了生产成本,还提高了聚乙烯吡咯烷酮作为各种应用中赋形剂的效率。此外,制造中自动化和数字技术的整合可能会简化操作,从而满足来自各个领域日益增长的需求。随着制造商采用这些尖端技术,聚乙烯吡咯烷酮市场预计将受益于产量的增加和环境影响的减少,符合可持续发展目标。

市场细分洞察

按等级:PVP K-30(最大)与 PVP K-60(增长最快)

在聚乙烯吡咯烷酮市场(PVP)中,等级细分展示了多样化的产品,其中 PVP K-30 占据了最大的市场份额。由于其优良的溶解性和粘合特性,这一特定等级在制药和化妆品等多个行业中广受欢迎。它在配方中被广泛使用,对整体市场格局贡献显著。与此同时,PVP K-15 和其他等级占据较小但显著的市场份额,满足特定应用和客户需求。

PVP K-30(主导)与 PVP K-60(新兴)

PVP K-30 以其在各种应用中的卓越性能而受到认可,推动其在市场中的主导地位。由于其能够增强生物利用度和稳定性,通常用于口服和外用药物配方。另一方面,PVP K-60 正在迅速崛起,利用个人护理和制药等领域日益增长的需求,凭借其优越的粘度和稳定性特征。随着越来越多的公司寻求改善其产品配方,PVP K-60 正在获得关注,增强其吸引力和市场地位。向高性能材料的转变进一步推动了这一增长,使 PVP K-60 成为该细分市场中的一个显著竞争者。

按应用:制药(最大)与化妆品(增长最快)

聚乙烯吡咯烷酮市场(PVP)受到其在多个领域应用的显著影响,包括制药,化妆品,食品和饮料,粘合剂及其他。在这一范围内,制药细分市场由于在药物配方、粘合剂和稳定剂中的广泛使用,拥有最大的市场份额。相比之下,化妆品细分市场迅速崛起,受到消费者对护肤、护发和美容产品日益增长的需求推动,这些产品利用了 PVP 的多功能特性。

制药:主导与化妆品:新兴

制药细分市场被认为是 PVP 的主导应用,其特点是药物输送系统和辅料的强劲使用。其增强药物溶解度和生物利用度的能力使其在制药配方过程中不可或缺。相反,化妆品细分市场被归类为新兴市场,受到个人护理产品开发激增的推动。化妆品制造商青睐 PVP 的成膜能力,从而改善产品的质地和性能。对天然和可持续成分的日益趋势也在推动该领域的创新,表明未来具有显著潜力。

获取关于Polyvinylpyrrolidone Market的更多详细见解

区域洞察

北美:创新与需求增长

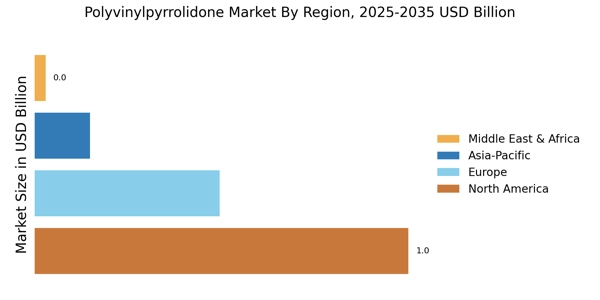
北美聚乙烯吡咯烷酮市场受到制药和化妆品需求增加的推动,美国占据约60%的市场份额。药物配方的监管支持和天然成分的日益流行是主要的增长催化剂。加拿大紧随其后,成为第二大市场,约占整体区域份额的20%。巴斯夫和阿什兰全球控股公司等领先企业主导着竞争格局,专注于创新和可持续性。先进的制造设施和研发中心的存在增强了该地区的市场地位。美国食品和药物管理局的法规进一步通过确保产品安全性和有效性来促进市场,增强消费者信任。

欧洲:监管支持与创新

欧洲聚乙烯吡咯烷酮市场正在经历显著增长,受到严格法规和制药及个人护理应用增加的推动。德国和法国是最大的市场,分别占据约35%和25%的市场份额。欧洲药品管理局的指南促进了聚乙烯吡咯烷酮在药物配方中的使用,增强了市场增长。竞争格局的特点是默克KGaA和瓦克化学公司等主要参与者,他们正在投资研发以创新产品。强有力的监管框架的存在确保了高质量标准,这对赢得消费者信任至关重要。市场还受到向可持续和环保产品日益倾斜的趋势的支持,与欧盟政策相一致。

亚太地区:新兴市场潜力

亚太地区正在成为聚乙烯吡咯烷酮市场的重要参与者,受到快速工业化和医疗保健及化妆品需求增加的推动。中国和日本是领先市场,分别占据约40%和30%的区域份额。不断增长的人口和日益增加的可支配收入是推动需求的关键因素。竞争格局中有花王公司和克拉通公司等主要参与者,他们正在扩大生产能力以满足日益增长的需求。该地区受益于旨在促进制造和创新的有利政府政策。此外,对制药应用的研究和开发的日益关注预计将在未来几年进一步增强市场增长。

中东和非洲:资源丰富与需求增长

中东和非洲地区的聚乙烯吡咯烷酮市场正在逐渐增加,受到制药和个人护理产品需求增长的推动。阿联酋和南非是最大的市场,分别占据约30%和25%的市场份额。该地区的经济多元化努力和对医疗基础设施的投资是主要的增长驱动因素。竞争格局正在演变,本地制造商和GAF材料公司等国际参与者正在进入市场。丰富的自然资源和年轻人口的存在预计将推动未来的需求。此外,旨在增强制药行业的政府倡议可能会支持市场增长,为创新和扩展创造机会。

Polyvinylpyrrolidone Market Regional Image

主要参与者和竞争洞察

聚乙烯吡咯烷酮市场目前的特点是动态竞争格局,受到制药、化妆品和食品加工等各个行业需求增加的推动。主要参与者积极参与强调创新、区域扩张和可持续性的战略。例如,巴斯夫(德国)一直专注于通过研发增强其产品组合,而阿什兰全球控股公司(美国)则利用其强大的市场存在扩展到新兴市场。这些战略共同促成了一个适度分散的市场结构,主要参与者的影响显著但并不压倒性,使得小众参与者能够蓬勃发展。在商业战术方面,公司越来越多地本地化制造,以减少交货时间并优化供应链。这种方法不仅提高了运营效率,还与消费者对本地采购产品的日益偏好相一致。聚乙烯吡咯烷酮市场的竞争结构似乎是适度分散的,几个主要参与者施加了相当大的影响。这种分散允许多样化的产品和创新,因为公司努力在拥挤的市场中脱颖而出。
在八月,默克KGaA(德国)宣布推出一系列针对制药行业的新高纯度聚乙烯吡咯烷酮市场产品。这一战略举措具有重要意义,因为它使默克能够满足对药物配方中高质量赋形剂日益增长的需求,从而增强其在快速增长的市场细分中的竞争优势。这些产品的推出可能会增强默克作为制药解决方案领导者的声誉,进一步巩固其市场地位。
在九月,克拉通公司(美国)透露计划投资于一个新的专注于可持续聚乙烯吡咯烷酮市场生产的制造设施。这一举措强调了克拉通对可持续性和创新的承诺,与全球向环保制造实践的趋势相一致。该设施的建立预计将提高生产能力,同时减少碳足迹,从而吸引环保意识强的消费者和企业。
在十月,瓦克化学公司(德国)宣布与一家领先的技术公司建立战略合作伙伴关系,以将人工智能整合到其生产过程中。这一合作旨在优化制造效率和产品质量,反映出行业向数字化转型的更广泛趋势。通过采用先进技术,瓦克可能会提高其运营能力,并在快速发展的市场中保持竞争优势。
截至十月,聚乙烯吡咯烷酮市场正在见证强调数字化、可持续性和技术整合的趋势。战略联盟越来越多地塑造竞争格局,使公司能够利用共享资源和专业知识。展望未来,竞争差异化似乎将从传统的基于价格的竞争转向对创新、技术采用和供应链可靠性的关注。这一转变可能会重新定义市场动态,迫使公司在研发和可持续实践方面进行投资,以保持竞争力。

Polyvinylpyrrolidone Market市场的主要公司包括

行业发展

2022年10月: 根据《印度时报》,快速消费品行业预计将在2022年至2026年间扩展3105亿美元,主要由于包装食品的使用增加。

2021年12月: Jarchem Innovative LLC于2021年12月被全球特殊化学品的重要分销商Vertellus收购。此次合并将使Vertellus和Jarchem能够将其环保成分的产品扩展到新市场和领域。此次收购还将有助于地理扩展并增加客户基础。

2023年4月: 一家公司名为PVP Bio宣布已获得FDA对新型基于PVP的药物递送系统的批准。2023年5月: 一项发表在《自然材料》期刊上的研究发现,PVP可以用于制造新型电子设备。2023年6月: 加州大学伯克利分校的研究团队开发了一种新的合成PVP的方法,可能使其更具经济性和可及性。

未来展望

Polyvinylpyrrolidone Market 未来展望

聚乙烯吡咯烷酮市场预计在2025年至2035年期间以5.71%的年均增长率增长,受制药、化妆品和食品行业需求增加的推动。

到2035年,聚乙烯吡咯烷酮市场预计将实现强劲增长和多样化。

市场细分

聚乙烯吡咯烷酮市场等级展望

  • PVP K-15
  • PVP K-30
  • PVP K-60
  • 其他

聚乙烯吡咯烷酮市场应用展望

  • 制药
  • 化妆品
  • 食品与饮料
  • 粘合剂
  • 其他

报告范围

FAQs

What is the current valuation of the Polyvinylpyrrolidone market as of 2024?

The Polyvinylpyrrolidone market was valued at 1.69 USD Billion in 2024.

What is the projected market valuation for Polyvinylpyrrolidone by 2035?

The market is projected to reach 3.114 USD Billion by 2035.

What is the expected CAGR for the Polyvinylpyrrolidone market during the forecast period 2025 - 2035?

The expected CAGR for the Polyvinylpyrrolidone market during 2025 - 2035 is 5.71%.

Which companies are considered key players in the Polyvinylpyrrolidone market?

Key players in the market include BASF SE, Ashland Global Holdings Inc., Kraton Corporation, and Merck KGaA.

What are the primary applications of Polyvinylpyrrolidone?

Primary applications include Pharmaceuticals, Cosmetics, Food & Beverage, and Adhesives.

How did the segment for Pharmaceuticals perform in 2024?

In 2024, the Pharmaceuticals segment was valued at 0.75 USD Billion.

What is the projected growth for the Cosmetics segment by 2035?
The Cosmetics segment is projected to grow to 0.85 USD Billion by 2035.
What are the valuations for the PVP K-30 grade in 2024?
The PVP K-30 grade was valued at 0.6 USD Billion in 2024.
How does the valuation of the Food & Beverage segment compare to others in 2024?
The Food & Beverage segment was valued at 0.25 USD Billion, which is lower than Pharmaceuticals and Cosmetics.
What is the expected trend for the Adhesives segment during the forecast period?
The Adhesives segment is expected to grow from 0.15 USD Billion in 2024 to 0.3 USD Billion by 2035.
作者
Author
Author Profile
Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, chemical industry publications, patent repositories, and authoritative industrial organizations. Key sources included the US Food & Drug Administration (FDA), European Chemicals Agency (ECHA), Registration, Evaluation, Authorisation and Restriction of Chemicals (REACH), US Environmental Protection Agency (EPA), National Center for Biotechnology Information (NCBI/PubMed), American Chemical Society (ACS), Society of Chemical Industry (SCI), Chemical Abstracts Service (CAS), International Nomenclature of Cosmetic Ingredients (INCI), Cosmetics Ingredient Review (CIR), Pharmaceutical Research and Manufacturers of America (PhRMA), European Federation of Pharmaceutical Industries and Associations (EFPIA), World Health Organization (WHO) Essential Medicines List, National Institutes of Health (NIH) PubChem Database, US Geological Survey (USGS) Mineral Commodity Summaries, Organization for Economic Co-operation and Development (OECD) Chemical Safety Reports, Bureau of Indian Standards (BIS), China National Chemical Information Center (CNCIC), and Japan Chemicals Evaluation and Research Institute (CERI). These sources were used to collect production statistics, regulatory compliance data, pharmaceutical-grade specifications, application trends across adhesives, coatings, cosmetics, and pharmaceutical sectors, and competitive landscape analysis for pharmaceutical-grade PVP, cosmetic-grade PVP, food-grade PVP, and technical-grade PVP.
 

Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, VPs of Manufacturing, R&D heads, regulatory compliance officers, and business development directors from PVP makers, specialty chemical producers, and pharmaceutical excipient suppliers were some of the supply-side sources. People who worked on the demand side were procurement heads at drug companies, formulation scientists, cosmetic product developers, quality assurance managers at food and drink companies, technical directors at adhesive manufacturers, and supply chain managers at personal care product companies. Primary research confirmed market segmentation for pharmaceutical, cosmetics, food and beverage, and adhesives uses. It also confirmed timelines for capacity expansion and gathered information on how formulations are adopted, how prices change, how raw materials are sourced, and the regulatory approval process.

Primary Respondent Breakdown:

Table

Copy

Category Breakdown

By Designation C-level Primaries (32%), Director Level (31%), Others (37%)

By Region North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through production capacity mapping and consumption volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across pharmaceutical-grade, cosmetic-grade, food-grade, and technical-grade PVP

Analysis of reported and modeled annual revenues specific to PVP product portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for pharmaceutical binders, film-forming agents in cosmetics, disintegrants, and adhesive applications

This methodology maintains the professional structure of your original dermal fillers format while adapting the sources and respondent breakdown to the PVP market's unique characteristics across pharmaceutical, cosmetic, and industrial applications.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.