Pharmacovigilance Market (2025 - 2035)

药物警戒市场研究报告:按服务类型(不良事件报告、风险评估、数据挖掘、药物警戒咨询)、按部署模式(基于云的、本地部署)、按来源(自发报告、文献报告、定期报告)、按最终用户(制药公司、生物技术公司、合同研究组织)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长前景与行业预测2025至2035

Forecast Period
2025-2035
CAGR
12.5%
2025 Market Size
USD 9.96 Billion
2035 Market Size
USD 32.13 Billion
Healthcare ● Updated August 25, 2026 Report ID: MRFR/HC/6979-HCR | Pages: 200 | Author: Nidhi Mandole, Rahul Gotadki

Pharmacovigilance Market 摘要

根据MRFR的分析,药物警戒市场规模在2024年估计为78.5亿美元。预计市场将从2025年的85.3亿美元增长到2035年的195亿美元,在2025年至2035年的预测期内注册年均增长率为8.62%。北美以超过50.96%的市场份额领先,产生约36.2亿美元的收入。
药物警戒市场的增长受到对药物安全监测的日益关注、临床试验活动的增加以及对不良事件报告的严格监管要求的推动。主要趋势包括基于人工智能的安全分析、真实世界数据的整合以及扩展外包服务,以支持高效的药物安全监测和合规性。

主要市场趋势和亮点

药物警戒市场因技术进步和监管变化而有望实现显著增长。

  • 北美仍然是药物警戒最大的市场,受到严格的监管要求和强大的医疗基础设施的推动。
  • 亚太地区正迅速崛起为增长最快的市场,得益于对医疗保健的投资增加和对药物安全意识的提升。
  • 不良事件报告继续主导市场,而信号检测作为一个关键细分市场正在迅速获得关注。
  • 主要市场驱动因素包括对药物安全监测的需求上升以及人工智能和大数据在药物警戒流程中的整合。

市场规模与预测

2024年市场规模 78.5(十亿美元)
2035年市场规模 195(十亿美元)
年均增长率(2025 - 2035) 8.62%

主要参与者

如Covance(美国)、IQVIA(美国)、PPD(美国)、Syneos Health(美国)、Wuxi AppTec(中国)、Medpace(美国)、Charles River(美国)、PRA Health Sciences(美国)、ArisGlobal(美国)等公司是全球药物警戒市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Pharmacovigilance Market Drivers

市场增长预测

全球药物警戒市场行业正处于显著增长的轨道上,预计到2024年市场规模将达到79亿美元,并预计到2035年增至150亿美元。这一增长的基础是2025年至2035年间6.0%的年复合增长率(CAGR)。

扩展的驱动因素包括日益增加的监管要求、技术进步以及对患者安全的日益关注。随着行业的发展,利益相关者可能会投资于创新的药物警戒解决方案,以增强药物安全监测和合规性。

生物制药的扩展

生物制药的扩展正在重塑全球药物警戒市场行业。随着生物制药部门的持续增长,监测这些产品的复杂性也在增加。生物制剂通常具有独特的安全特征,需要专业的药物警戒方法。

监管机构强调对生物制药进行严格安全监测的必要性,导致对药物警戒系统的投资增加。这一趋势预计将推动市场增长,因为公司寻求确保遵守监管要求并保护患者健康。市场的轨迹表明,生物制药部门将对未来的发展做出重要贡献。

对患者安全的日益关注

对患者安全的重视是全球药物警戒市场行业的重要驱动力。随着医疗保健利益相关者优先考虑患者的福祉,对药物安全特征的有效监测需求日益增加。旨在改善患者安全的举措,如建立患者登记和安全监测计划,正在获得关注。

这种关注反映在制药公司对药物警戒系统的投资增加上。预计市场将在2025年至2035年间以6.0%的年复合增长率增长,强调通过严格的药物警戒实践增强患者安全的承诺。

日益增加的监管要求

全球药物警戒市场行业正受到全球监管机构的高度关注。各国政府和卫生当局正在要求对不良药物反应进行更严格的报告和监测。这一监管环境迫使制药公司增强其药物警戒系统,以确保合规和患者安全。

例如,欧洲药品管理局已实施严格的指南,要求制定全面的风险管理计划。因此,预计市场将在2024年达到79亿美元,反映出对强大药物警戒框架以满足这些不断变化的监管要求的日益需求。

不良药物反应发生率上升

不良药物反应(ADRs)发生率的上升是推动全球药物警戒市场行业的一个关键因素。随着药物治疗和多药治疗的复杂性增加,ADRs的发生变得越来越普遍。这一趋势需要强大的药物警戒系统来有效监测和管理这些反应。

例如,报告显示,ADRs占医院入院的显著比例,突显出改善安全监测的迫切需求。因此,市场有望增长,因为医疗提供者和制药公司正在投资于全面的药物警戒策略,以减轻与ADRs相关的风险。

数据管理的技术进步

技术创新正在改变全球药物警戒市场行业,特别是在数据管理和分析方面。先进的软件解决方案和人工智能正在被整合到药物警戒过程中,使药物安全的实时监测成为可能。

这些技术促进了不良事件的高效收集、分析和报告,从而改善决策。例如,机器学习算法可以从庞大的数据集中识别潜在的安全信号,提高药物警戒的整体有效性。这一趋势可能会促进市场的增长,预计到2035年将增至150亿美元,推动这一增长的是对更复杂的数据管理工具的需求。

市场细分洞察

按应用:不良事件报告(最大)与信号检测(增长最快)

在药物警戒市场中,不良事件报告占据了重要份额,主要是由于监管要求和对药物安全日益关注。该细分市场对医疗保健组织至关重要,因为它有助于跟踪和管理药物的不良反应。另一方面,信号检测虽然目前市场份额较小,但由于数据分析和机器学习技术的进步,正在迅速获得关注,从而能够更快地识别安全问题。应用细分市场的增长趋势受到监管审查日益严格和对患者安全的高度重视的推动。药物警戒活动的扩展受到新药批准数量增加和对强大安全监测系统需求的影响。此外,风险管理和数据挖掘中创新技术的整合正在增强能力,促进市场中安全问题的更快识别和解决。总体而言,药物安全数据的日益复杂性正在为所有应用价值创造显著的增长机会。

不良事件报告(主导)与风险管理(新兴)

不良事件报告目前是药物警戒市场中的主导应用,其基本作用是确保药物安全合规和风险缓解。它包括在药物使用过程中系统地收集、分析和报告不良事件。另一方面,风险管理是一个新兴细分市场,专注于识别、评估和最小化与药物相关的风险。随着组织努力采取主动的安全措施,这一应用的重要性日益增加。这两个细分市场相辅相成,不良事件报告为风险管理策略提供必要的数据。预计技术进步的整合将进一步提高这两个应用的效率和有效性,从而改善患者结果。

按最终用途:制药公司(最大)与生物技术公司(增长最快)

在药物警戒市场中,制药公司因其广泛的药物组合和监管要求而占据最大份额。这些公司被要求确保药物安全,使药物警戒成为其运营的一个重要组成部分。相反,生物技术公司作为一个快速增长的细分市场正在崛起。它们创新的药物开发流程和对实时安全数据的日益依赖显著推动了其在该细分市场的增长。合同研究组织(CRO)也是重要参与者,弥合制药公司与监管合规之间的差距。尽管监管机构不是直接的市场细分,但在流程指南和法规中发挥着关键作用。这些最终用户的分散性质突显了药物警戒中多样化的需求和方法,特别强调了简化这些流程的技术进步。

制药公司(主导)与合同研究组织(新兴)

制药公司在药物警戒市场中占据主导地位,因为它们拥有成熟的基础设施和致力于安全监测的资源。它们在处理大量数据方面的经验使得风险管理系统更加稳健。相比之下,合同研究组织在这一领域正逐渐成为关键合作伙伴。它们提供专业的药物警戒服务,帮助制药公司高效应对复杂的监管环境。CRO的这一演变是由于生物技术和制药行业对外包的需求,使这些组织能够专注于核心活动,同时通过先进的数据分析和报告技术确保合规和患者安全。

按类型:上市后监测(最大)与临床试验(增长最快)

在药物警戒市场中,上市后监测作为最大细分市场,主要是由于对药物上市后持续监测的需求日益增长。该细分市场确保任何不良药物反应(ADR)或意外结果能够及时报告和分析,从而保护公众健康并维持监管合规。与此同时,临床试验作为增长最快的细分市场正在崛起,受到新药申请数量增加和随之而来的对确保试验期间患者安全的严格审查的推动。

上市后监测(主导)与临床试验(新兴)

上市后监测在药物警戒市场中被视为主导元素,专注于产品发布后的药物安全性和有效性的持续评估。它结合了全面的监测系统以收集真实世界数据,使公司能够迅速应对任何安全问题。另一方面,临床试验被视为新兴细分市场,反映了在药物到达消费者之前进行更严格的市场前评估的转变。临床研究设计的日益复杂性和技术进步推动了这一细分市场的发展,使其成为制药公司投资的关键领域。

按服务类型:咨询服务(最大)与数据管理服务(增长最快)

在药物警戒市场中,服务类型细分市场的特点是提供多样化的服务,其中咨询服务目前占据最大市场份额。咨询服务在应对监管要求方面提供关键指导和专业知识,使其对制药公司不可或缺。紧随其后的是数据管理服务,由于对高效数据处理和分析的需求日益增加,特别是在药物开发过程变得更加复杂的情况下,数据管理服务开始建立强大的市场存在。总体而言,这些服务类型之间的分布突显了一个竞争激烈的市场环境,在这里,成熟的参与者和新兴的服务产品争夺市场地位。

咨询服务(主导)与医学写作服务(新兴)

咨询服务在药物警戒市场中发挥着主导作用,提供帮助组织有效遵守监管标准的基本服务。这些服务涵盖从风险评估到战略开发的各个方面,使咨询公司成为制药公司的重要合作伙伴。相比之下,医学写作服务作为市场的重要组成部分正在崛起,受到对包括临床试验报告和监管提交在内的全面文档需求日益增加的推动。这些文档对精确性和清晰性的需求促进了医学写作的增长,使其成为一个重要但次要的参与者。这两个细分市场共同体现了整体市场中成熟主导地位与新兴机会的动态互动。

按功能:案例处理(最大)与药物警戒数据管理(增长最快)

在药物警戒解决方案市场中,案例处理占据最大份额,受到对患者安全日益重视和有效管理不良药物反应需求的推动。该细分市场受益于成熟的流程和技术,这些流程和技术简化了案例的报告和分析,确保制药公司遵守监管要求。相比之下,药物警戒数据管理作为增长最快的领域正在崛起,反映了数据分析的进步和大数据在医疗保健中的兴起。随着组织寻求利用数据获得更好的洞察和决策能力,这一细分市场正在获得关注。

案例处理:主导与药物警戒数据管理:新兴

案例处理因其成熟的协议和全面的方法而受到认可,确保对不良事件的细致跟踪。它包括一系列活动,包括与药物安全相关的案例的收集、处理和分析,使其对遵守监管要求至关重要。另一方面,药物警戒数据管理正在迅速发展,其特点是整合现代技术,如云计算、机器学习和先进的数据分析。这个新兴细分市场专注于高效处理庞大的数据集,使制药公司能够更快、更准确地洞察药物安全趋势,并有助于增强决策过程。

获取关于Pharmacovigilance Market的更多详细见解 申请免费样本

区域洞察

北美:药物警戒市场的领导者

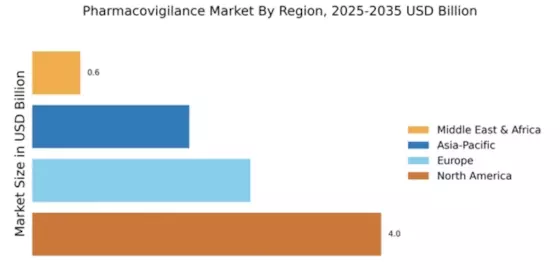
北美在药物警戒市场规模中领先,预计在2024年占全球收入的超过50.96%。该地区的增长受到严格的监管框架、药物批准数量增加以及对患者安全日益关注的推动。对先进药物警戒解决方案的需求进一步受到药物开发复杂性增加和遵守监管标准的需求的推动。

美国是该市场的主要贡献者,拥有Covance、IQVIA和PPD等主要参与者。竞争格局的特点是成熟公司和新兴参与者的混合,所有公司都在努力增强其服务提供能力。先进技术和强大的医疗基础设施的存在进一步巩固了北美作为药物警戒服务中心的地位。

欧洲:监管框架推动增长

预计到2025年,欧洲的药物警戒市场将达到25亿美元,受到全面监管框架和对药物安全的强烈重视的推动。欧洲药品管理局(EMA)在确保合规性和促进药物警戒实践的创新方面发挥着关键作用。临床试验数量的增加和对药物安全实时监测的需求是推动该地区市场增长的关键因素。

德国、法国和英国等主要国家在这一市场中处于前沿,得到了强大的制药公司和研究组织网络的支持。Syneos Health和ArisGlobal等主要参与者正在积极为竞争格局做出贡献,增强其能力以满足监管要求并改善患者安全。公共和私营部门之间的合作进一步加强了欧洲的药物警戒生态系统。

亚太地区:具有潜力的新兴市场

亚太地区的药物警戒市场正在经历显著增长,预计到2025年将达到18亿美元。这一增长受到医疗支出增加、临床试验数量上升以及医疗专业人员对药物安全意识增强的推动。印度和中国等国的监管机构正在增强其药物警戒框架,预计将进一步推动市场需求。

中国、印度和日本等国在这一新兴市场中处于领先地位。竞争格局正在演变,本地和国际参与者如Wuxi AppTec和Medpace正在扩大其业务。该地区多样化的医疗保健格局以及在药物监测中日益采用先进技术是推动亚太地区药物警戒服务增长的关键因素。

中东和非洲:面临挑战的发展市场

预计中东和非洲(MEA)药物警戒市场到2025年将达到5.5亿美元,反映出一个面临独特挑战的发展格局。该地区的增长受到医疗投资增加和对患者安全日益关注的推动。然而,监管框架仍在不断发展,这可能会阻碍药物警戒实践的快速采用。随着医疗系统现代化,对有效监测系统的需求正在增长。

南非和阿联酋等国在市场中处于领先地位,越来越多的制药公司在该地区建立业务。竞争格局的特点是本地公司和国际参与者的混合,所有公司都在努力增强其药物警戒能力。政府与私营部门之间的合作对于解决挑战和改善MEA整体药物警戒框架至关重要。

Pharmacovigilance Market Regional Image

主要参与者和竞争洞察

药物警戒市场的特点是动态竞争环境,受到对药物安全和监管合规日益重视的推动。主要参与者积极参与增强其运营能力和市场存在的战略。例如,Covance(美国)专注于通过战略合作伙伴关系和协作扩大其全球足迹,这似乎增强了其在药物警戒方面的服务提供能力。同样,IQVIA(美国)利用先进的分析和人工智能来优化其药物警戒流程,从而提高药物安全监测的效率和准确性。
这些战略举措共同塑造了一个越来越关注创新和技术进步的竞争环境。在商业战术方面,公司正在采用本地化的方法,以更好地服务于区域市场,这可能涉及优化供应链和增强客户参与。市场结构适度分散,几个主要参与者对各个细分市场施加影响。这种分散性允许提供多样化的服务和解决方案,以满足制药公司和监管机构的特定需求。
在11月,PPD(美国)宣布通过将机器学习技术整合到其安全报告系统中,显著投资于其药物警戒能力。这一举措可能会提高不良事件报告的速度和准确性,使PPD成为创新药物警戒解决方案的领导者。这种技术的整合不仅简化了操作,还与行业向数据驱动决策的转变相一致。
在10月,Syneos Health(美国)推出了一个新平台,旨在改善药物警戒的实时数据收集和分析。这一举措表明市场内数字化转型的日益趋势。通过为客户提供对安全数据的增强可见性,Syneos Health可能会增强其竞争优势并促进更深入的客户关系。
在9月,Wuxi AppTec(中国)扩大了其药物警戒服务,包括全面的风险管理解决方案。这一战略扩展反映了行业向整体安全管理的更广泛趋势,随着监管要求的演变,这一趋势变得越来越重要。通过提供更综合的方法,Wuxi AppTec可能会增强其对客户的价值主张,从而巩固其市场地位。
截至12月,药物警戒市场的竞争趋势受到数字化、可持续性和人工智能整合的强烈影响。战略联盟变得越来越普遍,因为公司寻求结合资源和专业知识,以应对药物安全的复杂性。竞争差异化可能会从传统的基于价格的竞争转向关注创新、技术进步和供应链可靠性。这一转变强调了在不断变化的环境中保持竞争优势的适应性和前瞻性战略的重要性。

Pharmacovigilance Market市场的主要公司包括

行业发展

药物警戒市场的最新发展表明,技术进步和监管合规的显著关注。Veeva Systems和IQVIA等公司正在大量投资于基于云的解决方案,以简化药物安全报告,这在COVID-19后药物警戒活动激增的情况下变得愈发重要。在并购方面,Medpace在2023年8月宣布收购一家生物技术公司,以增强其药物安全服务,而Clinigen Group和Veristat则扩展了其服务,促进了对数据分析和报告的更好访问。

由于对安全监测服务的需求上升,推动了市场估值的增长,这种需求是由于监管要求的复杂性增加和药物开发过程对实时数据分析的需求。过去两到三年,PharmaLex和Syneos Health等公司也显著扩大了其服务范围,以响应对全面支持后市场监测的更高需求。这一不断发展的格局强调了行业领导者如埃森哲、Cognizant和PAREXEL International之间的合作,以利用创新解决方案来增强患者安全和药物有效性监测。

未来展望

Pharmacovigilance Market 未来展望

药物警戒市场规模预计到2035年将达到195亿美元,年均增长率为8.62%。

到2035年,药物警戒市场预计将保持强劲,受到创新和监管需求的推动。

市场细分

药物警戒市场类型展望

  • 临床试验
  • 上市后监测
  • 上市前监测
  • 风险评估

药物警戒市场最终用途展望

  • 制药公司
  • 合同研究组织
  • 监管机构
  • 生物技术公司

药物警戒市场应用展望

  • 不良事件报告
  • 风险管理
  • 数据挖掘
  • 药物警戒系统主文件
  • 信号检测

药物警戒市场服务类型展望

  • 咨询服务
  • 数据管理服务
  • 安全数据库服务
  • 医学写作服务

报告范围

Parameter Detail
Market Scope Global services and software supporting drug and biologic safety surveillance across clinical and post-approval phases
Study Period 2021–2035
Historical Period 2021–2024
Base Year 2025
Forecast Period 2026–2035
CAGR (2026–2035) 12.5%
Market Size Checkpoints USD 9.96 Billion (2025); USD 11.13 Billion (2026); USD 32.13 Billion (2035)
Fastest Growing Segments EHR Mining (reporting); Hospitals (end user); Pre-Clinical (trial phase); Asia-Pacific (geography)
Companies Profiled 13 leading providers including IQVIA, Accenture, Cognizant, ICON plc, Oracle Health Sciences, Parexel, Fortrea, Capgemini, ArisGlobal, Wipro, TCS, Veeva Systems, ClinChoice
Valuation Currency USD Billion
Segmentation Dimensions Clinical Trial Phase, Service Provider, Type of Reporting, End User, Geography

市场亮点

FAQs

How should a mid-cap biotech structure its first outsourced safety contract in the Pharmacovigilance Market?
Start with a hybrid scope: outsource intake and coding, retain medical review internally. Cap volume assumptions with a renegotiation trigger at 30% variance, because launch case volumes are notoriously mis-forecast [9].
What due diligence matters most when selecting a provider?
Request inspection history — specifically findings from FDA and EMA audits over five years, not just certifications. A provider's remediation record predicts your inspection outcome better than any capability deck [1].
Does the Pharmacovigilance Market favour platform vendors or service providers for long-term contracts?
Platform vendors offer lower switching flexibility but better unit economics past year three. Service providers suit organizations with volatile pipelines. Portfolio predictability should decide it [15].
How do AI-assisted safety systems affect regulatory inspection risk?
Inspectors examine model governance, validation evidence and human-oversight documentation rather than algorithm performance itself. Undocumented model updates are the most common finding [16].
What integration challenges arise when merging safety databases after an acquisition?
Case-numbering conflicts and divergent coding conventions cause most delays. Budget nine to fifteen months and plan for parallel operation, since regulators will not accept a reporting gap [15].
Which emerging use case will reshape the Pharmacovigilance Market fastest?
Wearable and app-sourced continuous monitoring in decentralized trials. No standard exists yet for triaging device-generated signals, so early frameworks will likely become de facto requirements [10].
How should buyers evaluate pricing when providers quote different models?
Normalize every bid to fully loaded cost per medically confirmed serious case over a three-year horizon. Per-FTE and per-case quotes hide volume risk that shifts entirely onto the sponsor [9].    
作者
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, pharmacovigilance safety reports, peer-reviewed biomedical journals, clinical safety publications, and authoritative health regulatory organizations. Key sources included the US Food & Drug Administration (FDA) Adverse Event Reporting System (FAERS), European Medicines Agency (EMA) EudraVigilance Database, World Health Organization (WHO) Uppsala Monitoring Centre (UMC) and VigiBase, International Council for Harmonisation of Technical Requirements for Pharmaceuticals for Human Use (ICH) guidelines (E2E Pharmacovigilance Planning), Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Health Canada Vigilance Program, Therapeutic Goods Administration (TGA) Australia, national competent authorities from EU member states (ANSM France, MHRA UK, BfArM Germany), US Department of Health and Human Services (HHS), National Institutes of Health (NIH) Clinical Trial Registry, National Library of Medicine (PubMed/MEDLINE), Cochrane Library for systematic reviews on drug safety, Institute for Safe Medication Practices (ISMP), and annual pharmacovigilance transparency reports from major regulatory agencies. These sources were used to collect adverse drug reaction (ADR) statistics, regulatory enforcement data, signal detection studies, drug safety labeling changes, Good Pharmacovigilance Practice (GVP) compliance trends, and market landscape analysis for adverse event reporting systems, risk management services, and signal detection technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Global heads of Pharmacovigilance, chief medical officers, vice presidents of Drug Safety, chief executive officers, and commercial directors from contract research organizations (CROs), PV service providers, drug safety software vendors, and biotechnology companies were among the supply-side sources. Global drug safety officers, regulatory affairs directors, risk management leads from large pharmaceutical companies, biotech safety managers, qualified persons for pharmacovigilance (QPPVs), and pharmacovigilance outsourcing coordinators from both established and start-up biopharma companies were among the demand-side sources. Primary research confirmed timelines for the adoption of AI and automation, validated market segmentation across service types (Adverse Event Reporting, Risk Assessment, Data Mining, Consulting), and collected information on software platform migration trends (cloud vs. on-premise), regulatory inspection readiness, outsourcing vs. insourcing dynamics, and signal detection methodologies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through service revenue mapping and adverse event processing volume analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, and Latin America, including major CROs, specialized PV consultancies, and software platform providers

Service mapping across adverse event reporting/case processing, risk assessment and risk management plan (RMP) development, signal detection and data mining, and pharmacovigilance consulting/training

Deployment mode analysis across cloud-based PV platforms and on-premise drug safety systems

Analysis of reported and modeled annual revenues specific to pharmacovigilance service portfolios and software licensing

Coverage of service providers and vendors representing 65-70% of global market share in 2024

Extrapolation using bottom-up (case volume × average service price by region and service type) and top-down (industry revenue validation against pharma R&D spend and PV outsourcing rates) approaches to derive segment-specific valuations for AE reporting, risk assessment, data mining, and consulting services

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.