People Counting System Market (2026 – 2035)

人数统计系统市场规模、份额和研究报告,按技术(基于视频(2D/3D立体视觉)、热成像、红外光束、Wi-Fi/蓝牙接近、激光雷达和雷达)、最终用户(零售、交通、酒店和娱乐、企业/商业建筑、政府和公共场所、其他(医疗保健、教育))、按提供(硬件、软件、服务)、按部署模式(本地、云)、按连接方式(有线(以太网/PoE)、无线(Wi-Fi)、LP-WAN(LoRa、Zigbee、BLE))和按地区(北美、欧洲、亚太地区、南美、中东和非洲)——到 2035 年的行业预测。
ID: MRFR/SEM/2023-CR 130 Pages Aarti Dhapte, Shubham Munde Last Updated: September 15, 2026
People Counting System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.3%
2025 Market SizeUSD 1.48 Billion
2035 Market SizeUSD 4.72 Billion
Key Players
RetailNext
Axis Communications
Xovis
DILAX
Hikvision
SensMax
Opportunities
  • Counting-as-a-Service Subscription Models
  • Emerging-Market Smart-City Deployments
  • Data Monetization and Analytics Platforms

People Counting System Market Summary

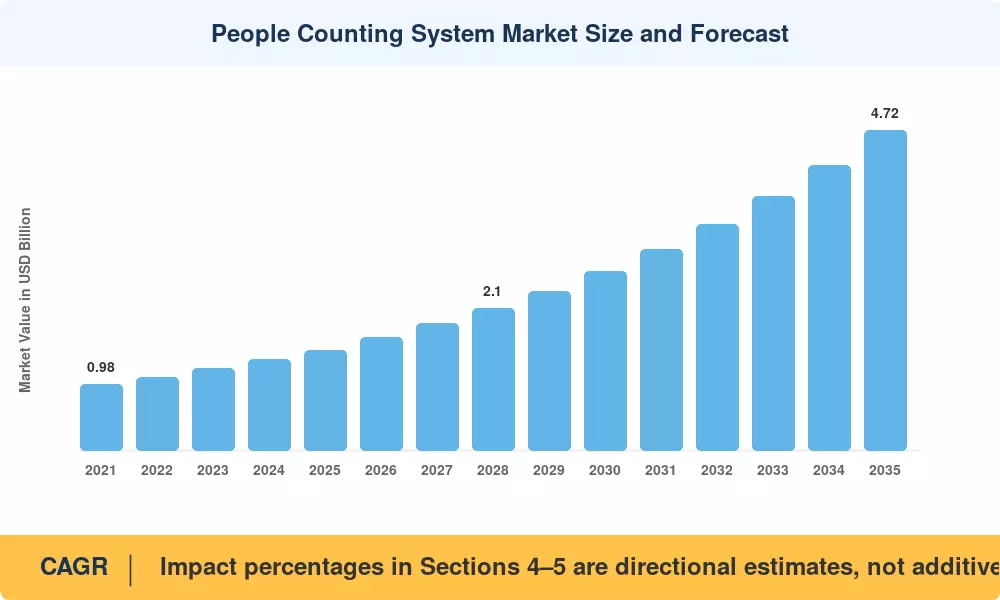
人数统计系统市场预计到 2025 年将达到 14.8 亿美元,预计将从 2026 年的 16.6 亿美元增长到 2035 年的 47.2 亿美元,在预测期内(2026-2035 年)复合年增长率为 12.3%。有两个催化剂正在加速这一趋势:疫情后的入住要求现已成为 30 多个国家/地区的永久建筑规范,以及寻求实时转化率可见性的零售商快速采用人工智能驱动的分析平台。人数统计系统市场已经远远超出了简单的断束计数器,进入了复杂的传感器融合领域。

传统的红外光束和手动点击器系统曾经是零售客流量测量的支柱,现在正在被 3D 立体视觉摄像机、热传感器和深度学习视频分析所取代,这些分析能够区分成人和儿童、员工和访客,甚至可以跟踪跨区域的停留时间模式。欧盟修订后的建筑能源绩效指令 (EPBD) 将通风自动化与实时占用数据联系起来,预计到 2030 年,对改造传感器的需求将产生约 4.2 亿美元的监管拉动[2].

在密集的零售基础设施和智能建筑投资的推动下,北美占据了约 38% 的客流统计系统市场份额。在中国智慧城市建设和印度地铁扩张的推动下,亚太地区是增长最快的地区,预计复合年增长率为 14.8%。欧洲占据第二大份额,约为 28%,其基础是符合 GDPR 的隐私设计传感器架构。随着边缘 AI 芯片价格跌破 5 美元,即使是新兴经济体的中型零售商也会发现到 2028 年部署经济性非常引人注目.


报告要点

• 按技术

  • 在摄像机神经处理技术进步的推动下,基于视频的计数(2D 和 3D 立体视觉)占据了人数统计系统市场约 42% 的主导技术份额。
  • 在医疗保健和政府设施中对隐私敏感的部署的推动下,热成像传感器正在以 14.1% 的最快技术复合年增长率扩张。
  • Wi-Fi 和蓝牙近距离计数在 2025 年将带来约 2.07 亿美元的收入,主要是在大型场馆和机场。

• 按最终用户

  • 零售业仍然是最大的终端用户垂直领域,占人数统计系统市场全球需求的 35%。
  • 随着公共交通当局投资于实时客流管理,交通枢纽是增长最快的最终用户部分,复合年增长率为 13.6%。

• 按地区

  • 到 2025 年,北美以美国为主导,以 38% 的收入份额引领人数统计系统市场。
  • 预计到 2035 年,亚太地区的复合年增长率将达到 14.8%,是最高的地区,其中中国贡献了该地区一半以上的收入。
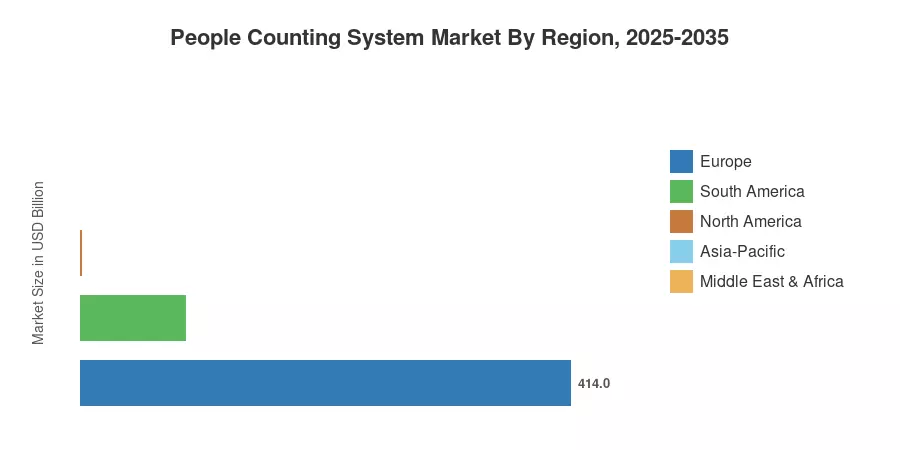
  • 2025年欧洲将达到4.14亿美元,其中德国和英国是主要需求中心。


人数统计系统市场规模和预测(2021-2035)

市场规模评估采用了三角测量方法,该方法结合了来自组件制造商的自下而上的传感器出货数据、针对企业 IT 支出调查的自上而下的验证以及与 45 个国家/地区的专有安装商渠道审核的交叉引用。
People Counting System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
人工智能和深度学习视频分析 22% 全球的 短期(≤2年) [5]
智能建筑占用法规 18% 欧洲、北美 中期(2-4 年) [2]
零售全渠道转化分析 16% 北美、欧洲 短期(≤2年) [4]
公共交通客流管理 14% 亚太地区、欧洲 中期(2-4 年) [8]
降低边缘计算成本 12% 全球的 中期(2-4 年) [7]
智慧城市和公共安全举措 10% 亚太地区、中东和非洲 长期(≥4年)
医疗保健和老年护理监测 8% 欧洲、日本 长期(≥4年)


人工智能和深度学习视频分析

直接将卷积神经网络集成到计数摄像机上是推动人数统计系统市场的最具革命性的因素。光束断裂传感器从未能够与 NVIDIA 的 Jetson Orin Nano 平台实现的 98.5% 的实时人体检测准确度相媲美,该平台的售价不到 200 美元[5]。在安装的第一季度内,使用基于人工智能的柜台的零售商报告称,员工调度效率提高了 15-20%,从而实现了不到 14 个月的快速投资回报期[4].


智能建筑占用法规

自 2025 年起,欧盟 EPBD 重新制定要求所有新产品商业建筑面积超过 500 平方米,可将需求控制的通风连接到实时占用传感器。这一规则特别要求人数统计基础设施,该规则影响了整个 EU-27 地区约 120 万座建筑物[2]。美国 ASHRAE 标准 62.1-2022 也鼓励使用占用响应式通风,并且占用传感器数据现在在许多州建筑规范中被提及为合规方法,包括加州 Title 24 和纽约地方法 97[16].


零售全渠道转化分析

面临电子商务竞争压力的实体零售商正在像数字营销人员对待网站点击一样对待店内客流量数据。转化率(购买量与进店量的比率)已成为董事会的关键绩效指标,而人数统计系统市场直接受益于这一转变。美国零售联合会估计,使用集成计数和 POS 分析的零售商通过劳动力和商品优化,到 2024 年同店销售额将增长 12%[4].

公共交通客流管理

管理大流行后客流量恢复的运输当局需要详细的客流量数据来优化时间表并满足安全阈值。新加坡陆路交通管理局于 2023 年在地铁站部署了 4,000 多个立体计数传感器,将站台拥挤事件减少了 31%[8]。到 2030 年,随着德里地铁、伦敦地铁和东京地铁系统中类似部署规模的扩大,人数统计系统市场将会受益。


限制影响分析

克制 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
隐私和数据保护法规 −15% 欧洲、北美 短期(≤2年) [17]
中小企业的前期部署成本较高 −12% 全球的 中期(2-4 年)
与传统 BMS 的集成复杂性 −10% 北美、欧洲 中期(2-4 年) [16]
极端条件下精度下降 −8% 中东和非洲,亚太地区 长期(≥4年) [19]
物联网传感器的网络安全漏洞 −6% 全球的 长期(≥4年) [20]


隐私和数据保护条例

任何记录人类图像(包括匿名剪影)的技术都必须遵守欧洲 GDPR 和美国新的州级生物识别隐私法规(伊利诺伊州 BIPA、德克萨斯州 CUBI)的严格要求。对于基于视频的部署,合规性支出(包括隐私影响研究、设备上处理要求和数据保留审核)预计会使项目成本增加 18-25%[17]。由于这种监管摩擦,供应商策略变得支离破碎,这将一些需求转向 Wi-Fi 和热传感等非视觉技术。


中小企业的前期部署成本高昂

包括硬件、软件许可和安装人工在内,对于拥有三到四个入口的中型零售企业来说,一套设备齐全的人工智能视频计数系统的成本在 8,000 美元到 15,000 美元之间。对于利润率较低的中小企业来说,这是一项重大的资本投资,与其他数字化转型目标相竞争。计数即服务订阅模式是对人数统计系统市场的回应;然而,SaaS 的价格渗透率仍低于全球所有部署的 20%。


与传统建筑管理系统的集成复杂性

许多商业建筑都使用已有数十年历史的 BACnet 或 LonWorks 楼宇自动化协议,这些协议缺乏用于现代基于 IP 的计数传感器的本机接口。改造集成可能需要中间件开发、协议转换器和自定义 API 工作,从而使项目时间从 4 周延长一倍至 10 周或更长时间[16]。这一障碍在北美和欧洲尤其严重,这些地区商业建筑的平均年龄超过 35 年。


People Counting System Market Opportunities

计数即服务订阅模型

从资本支出定价到运营支出定价的转变释放了广大中小企业的潜力,这些中小企业发现前期成本过高。每月每门定价在 50 美元到 120 美元之间的云连接计数平台正在受到越来越多的关注,到 2030 年,人数统计系统市场的 SaaS 模式收入可能会超过总销售额的 35%.

新兴市场智慧城市部署

印度智慧城市使命已拨出超过 75 亿美元用于 100 个城市的城市基础设施数字化,其中地铁站和快速公交走廊的乘客计数被确定为优先用例。沙特阿拉伯(NEOM、利雅得地铁)和巴西(圣保罗 Linha 6)的类似计划提供了绿地机会,人数统计系统市场可以从头建立安装,而不是争夺改造预算.

数据货币化和分析平台

计数硬件日益成为更广泛的空间智能平台的切入点。将热图分析、队列管理和预测性人员配置算法分层到原始计数数据上的供应商可以获得的年经常性收入是纯硬件提供商的 3-5 倍。这一平台经济游戏将人数统计系统市场从一次性传感器销售转变为定期分析关系.

医疗保健和老年护理设施监控

医院和住宅老年护理设施是一个渗透不足的垂直领域,其中占用跟踪既服务于法规遵从性(护士与患者的比例)又服务于操作安全(徘徊检测)。日本卫生部估计,72% 的老年护理机构缺乏任何自动化入住监控,这意味着到 2030 年,这将带来 1.8 亿美元的可利用机会.

体育场馆和大型场馆人群管理

首尔(2022 年)发生的事件和其他高密度活动加速了人群拥挤后的安全要求,正在推动活动场地运营商通过计算基础设施来强制实施实时占用上限。国际足联和欧足联现推荐基于传感器的人群监控作为容量超过 20,000 人的场馆的最佳实践[21].


People Counting System Market Future Outlook

边缘人工智能和设备端智能

神经网络推理从云服务器迁移到计数摄像头中嵌入的边缘处理器将定义人数统计系统市场的下一阶段。到 2028 年,估计 75% 的新的基于视频的计数部署将完全在设备上处理数据,从而消除云带宽成本并同时解决隐私问题[7]。高通和 Ambarella 均发布了专门针对占用传感领域的 3 瓦以下人工智能视觉处理器。

平台经济学和分析融合

独立计数硬件正在发展成为更广泛的空间智能平台中的数据层,将占用数据与 POS 交易、HVAC 控制和数字标牌触发器相结合。人数统计系统市场的价值将不再以传感器出货量来衡量,而是以年度经常性分析收入来衡量,这反映了网络安全和车队管理中的 SaaS 转型.

可持续发展和 ESG 驱动的需求

由于企业面临强制性 ESG 披露——欧盟企业可持续发展报告指令 (CSRD) 从 2025 年起将影响超过 50,000 家企业——占用数据对于计算范围 2 和范围 3 人均能源强度指标至关重要。人数统计系统市场位于运营技术和可持续发展报告的交叉点,无论经济周期如何,都能确保需求持续存在[2].

自主建筑运营

完全自主建筑的概念——照明、暖通空调、电梯和安全系统在无需人工干预的情况下动态响应实时占用情况——将人数统计定位为关键基础设施,而不是可选的分析。国际能源署预计,到 2035 年,自主建筑控制可以将商业建筑能源消耗减少 30-40%,其中占用感应被确定为基础数据输入[14].


区域市场份额分析

地区 关键指标 主要投资主题
北美 38% 市场份额(2025 年) 零售分析、智能建筑规范、校园安全
欧洲 USD 414 M (2025) 符合 GDPR 的传感器、EPBD 占用指令
亚太 复合年增长率 14.8%(2026-2035) 智慧城市计划、地铁扩建
南美洲 USD 89 M (2025) BRT 交通系统、购物中心现代化
中东和非洲 复合年增长率 13.2%(2026-2035) 大型项目、朝觐人群管理、零售扩张
全部的 USD 1.48 B (2025) —

人数统计系统市场呈现出由零售密度、监管成熟度和智能基础设施投资形成的清晰的地理层次结构。


北美

国家 关键指标 关键驱动程序
美国 82%的地区份额 大型零售分析,Title 24 代码
加拿大 CAGR 11.6% 运输当局现代化
墨西哥 USD 18 M (2025) 购物中心扩建


北美在人数统计系统市场的主导地位反映了该地区成熟的零售业,沃尔玛、塔吉特和梅西百货等连锁店已将客流量分析作为商店绩效仪表板的标准组成部分。美国能源部的“更好建筑计划”进一步激励占用响应型 HVAC 控制,将计数传感器引入商业房地产生态系统[16].

欧洲

国家 关键指标 关键驱动程序
德国 24%的地区份额 工业 4.0 工厂车间监控
英国 CAGR 12.5% 商业街零售转型
法国 USD 62 M (2025) 交通枢纽安全
欧洲其他地区 地区份额34% 北欧智能建筑指令


欧洲的人数统计系统市场因数据丰富的分析雄心与 GDPR 驱动的隐私限制之间的紧张关系而受到独特影响。这种监管环境使 Xovis 和 DILAX 等欧洲供应商在隐私设计架构方面具有竞争优势,该架构无需传输可识别图像即可在设备上进行计数[17].

亚太

国家 关键指标 关键驱动程序
中国 46%的地区份额 智能城市监控和零售连锁店
印度 CAGR 16.2% 地铁和智慧城市使命
日本 USD 48 M (2025) 老年护理和零售业劳动力优化
韩国 CAGR 13.8% 5G 连接零售分析
亚太其他地区 区域份额18% 东南亚零售扩张


亚太地区人数统计系统市场的快速增长反映了政府资助的公共交通项目和不断扩大的有组织零售业的融合。中国“十四五”规划拨款超过120亿美元用于智慧城市基础设施,人流监测明确列为优先垂直技术.

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额58% 购物中心和 BRT 系统
南美洲其他地区 CAGR 11.4% 机场现代化


巴西通过其广泛的购物中心网络(全球第五大购物中心)以及库里蒂巴和圣保罗等城市的快速公交走廊来推动南美客流量统计系统市场的发展,这些城市越来越需要自动客流量数据来优化票价[12].

中东和非洲

国家 关键指标 关键驱动程序
阿联酋 地区份额32% 未来购物中心和世博会场馆
沙特阿拉伯 CAGR 14.5% NEOM,利雅得地铁,2030 年愿景
MEA 的其余部分 USD 36 M (2025) 朝觐人群管理、机场扩建


MEA 的人数统计系统市场受益于大型项目建设周期,这些项目在设计阶段嵌入计数传感器,而不是进行改造。沙特阿拉伯利雅得地铁(拥有 6 条线路、85 个车站)在 2023 年采购阶段将实时乘客计数指定为合同要求.


People Counting System Market By Region, 2025-2035

People Counting System Market Segmentation

按技术

技术板块 关键指标 主要需求驱动因素
基于视频(2D/3D 立体) 42% 市场份额(2025 年) AI 准确性和分析集成
热成像 CAGR 14.1% 隐私敏感的部署
红外线光束 USD 266 M (2025) 经济高效的单入口安装
Wi-Fi/蓝牙近距离 CAGR 11.8% 大型场馆区域分析
激光雷达和雷达 USD 74 M (2025) 户外和高天花板应用


基于视频的计数在人数统计系统市场占据主导地位,因为现代 3D 立体视觉相机可提供超过 98% 的计数精度,同时提供定向流动、高度过滤和群体规模估计等功能,这是更简单的传感器类型无法比拟的。 AI 推理芯片成本的下降加剧了该细分市场的增长,2022 年至 2025 年间,AI 推理芯片成本下降了 40%[5].

热成像正是因为它解决了限制视频部署的隐私紧张问题,才成为增长最快的技术领域。热传感器可在不捕获可识别特征的情况下检测身体热量特征,使其成为数据保护审查最严格的医疗保健、政府和教育机构的首选[17]。该细分市场在欧洲尤为强劲,因为 GDPR 合规性推动了采购规范。

按最终用户

最终用户部分 关键指标 主要需求驱动因素
零售 35% 市场份额 (2025) 转化分析、人员优化
运输 CAGR 13.6% 客流和班次优化
酒店及娱乐 USD 222 M (2025) 场馆容量和人群安全
企业/商业建筑 CAGR 12.8% 智能建筑规范、能源效率
政府及公共场所 10% 市场份额(2025 年) 安全和人群管理
其他(医疗保健、教育) USD 74 M (2025) 合规与安全监控


零售仍然是人数统计系统市场的支柱垂直领域,因为实体店将入口流量视为漏斗顶部指标,相当于电子商务中的网站访问量。主要零售连锁店现在将计数数据直接集成到劳动力管理平台中,根据预测的人流量以 15 分钟为增量自动调整收银员时间表[4].

交通枢纽是增长最快的最终用户部分,世界各地的交通当局都投资于实时客流量监控,以优化列车调度频率、管理平台安全并将数据输入移动即服务平台。人数统计系统市场受益,因为这些安装通常每个项目涉及数百个传感器,从而创造高价值合同[8].


竞争标杆管理

人数统计系统市场适度分散,赫芬达尔-赫希曼指数 (HHI) 估计低于 800,前五名参与者合计约占全球收入的 32-38%。竞争涉及专业的纯计数供应商、添加计数功能的多元化监控摄像头制造商以及集成第三方传感器的分析优先软件平台。

公司 预计。收益分成范围 主要产品 战略定位
零售未来 〜6–9% Aurora 传感器套件、云分析平台 全栈零售分析
安讯士通讯 〜5–8% P8815-2 3D 计数器,ACAP 分析 监控一体化计数
索维斯 〜4–7% PC2S立体传感器,流量监测 卓越的精度,专注于运输
迪拉克斯 〜3–6% DCS 传感器、交通分析 欧洲交通专家
海康威视 〜4–7% DeepinView柜台、AI NVR 具有价格竞争力、广泛的产品组合
SensMax 〜2–4% SensMax TAC-B 雷达计数器 预算级,重点关注东欧
Teledyne FLIR 〜3–5% Brickstream 3D+ 传感器 热和立体声混合
ShopperTrak(Sensormatic) 〜5–8% 热和视频计数器、分析 传统零售安装基础
V计数 〜2–4% Ultima AI、Ultima Go 传感器 云原生,面向中小企业
脚步摄像头 〜2–3% 3D Pro2计数器、Centroid软件 API优先,集成商友好


最近的新闻和动态


  • 安讯士通讯(2025 年 3 月):为其 P 系列摄像机发布了基于 ACAP 的占用分析应用程序,使现有监控基础设施无需新硬件即可添加计数功能 [参考资料 7]。


  • 欧盟委员会(2025 年 1 月):根据 EPBD 重订发布了技术指南,规定了占用响应通风系统的最低传感器精度标准 (≥95%),有效地创建了有利于先进计数技术的监管底线 [参考资料 2]。
  • 海康威视(2024 年 11 月):推出 DeepinView 系列双镜头计数器,具有设备上隐私屏蔽功能,每台价格低于 400 美元,针对价格敏感的新兴市场 [参考资料 12]。


  • Sensormatic 解决方案(江森自控)(2024 年 8 月):将 ShopperTrak 计数数据与 OpenBlue 建筑管理平台集成,为商业房地产运营商创建统一的占用和能源优化仪表板 [参考资料 16]。


People Counting System Market Report Scope

范围 细节
市场范围 全球人数统计系统市场涵盖硬件、软件和服务
学习期限 2021–2035
CAGR 12.3%(2026-2035)
市场规模 — 2025 年 USD 1.48 Billion
市场规模 — 2035 年 USD 4.72 Billion
增长最快的技术 热成像(复合年增长率 14.1%)
增长最快的最终用户 交通运输(复合年增长率 13.6%)
增长最快的地区 亚太地区(复合年增长率 14.8%)
公司简介 10(RetailNext、安讯士通信、Xovis、DILAX、海康威视、SensMax、Teledyne FLIR、ShopperTrak、V-Count、FootfallCam)
计价货币 USD (Billion)
CAGR 驱动程序免责声明 第 4-5 节中的影响百分比是定向估计,而不是所述复合年增长率的附加组成部分


常见问题

How does counting accuracy differ between stereo-vision and time-of-flight sensors in high-traffic doorways?
Stereo-vision sensors achieve 98–99% accuracy at up to 200 people per minute, while time-of-flight sensors average 95–97% accuracy but cost 30% less per unit. Stereo-vision excels in wide entrances; time-of-flight suits narrow single-door setups .
What typical payback period should a retailer expect from a counting system investment?
Most mid-sized retailers recover their investment in 10–16 months through improved staff scheduling and conversion-rate optimization. Stores with over 5,000 daily visitors tend to see faster payback due to higher data-driven savings [4].
Can existing CCTV infrastructure be repurposed for people counting?
Yes, several vendors offer software-only analytics layers that run on compatible IP cameras, avoiding new hardware costs. Accuracy depends on camera angle and resolution, typically reaching 90–94% versus 98% for purpose-built sensors [7].
How do GDPR and BIPA affect vendor selection for multinational deployments?
Buyers should prioritize vendors offering on-device processing and no-image-storage architectures. Multinational chains often deploy thermal sensors in regulated markets and video-based units elsewhere to balance accuracy with compliance [17].
What maintenance cadence do people counting sensors typically require?
Most modern sensors need only annual lens cleaning and firmware updates. Cloud-connected units receive over-the-air patches automatically, reducing on-site maintenance visits to once per year [5].
How are counting systems integrating with digital signage and queue management?
Leading platforms trigger dynamic content on digital displays based on real-time zone density. When queue lengths exceed thresholds, the system can open additional checkout lanes and redirect foot traffic via signage .
What role does LiDAR play compared to camera-based systems in outdoor counting?
LiDAR sensors operate reliably in direct sunlight, rain, and darkness where cameras struggle. They cost 2–3× more per unit but dominate outdoor plazas, theme parks, and transit platforms where environmental conditions vary widely [19].    
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
共同作者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, IoT industry publications, and authoritative technology organizations. Key sources included the International Organization for Standardization (ISO), Institute of Electrical and Electronics Engineers (IEEE), International Electrotechnical Commission (IEC), National Institute of Standards and Technology (NIST), US Department of Transportation (DOT) Intelligent Transportation Systems, European Committee for Electrotechnical Standardization (CENELEC), American Society of Mechanical Engineers (ASME), National Retail Federation (NRF), Retail Industry Leaders Association (RILA), International Council of Shopping Centers (ICSC), Bureau of Transportation Statistics (BTS), Federal Aviation Administration (FAA), US Census Bureau Economic Indicators, Eurostat Digital Economy & Society Statistics, World Bank Smart Cities Data, National Association of Convenience Stores (NACS), and government smart city initiatives from Singapore (GovTech), Dubai (Smart Dubai Office), and Barcelona (City Council). These sources were used to collect technology adoption statistics, regulatory compliance data, safety standards, infrastructure development trends, and market landscape analysis for infrared sensors, video analytics, laser-based systems, and Wi-Fi-based people counting technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Product Development, heads of AI/Machine Learning departments, and commercial directors from people counting system makers, sensor technology suppliers, and video analytics software firms were examples of supply-side sources. Procurement leads from retail chains, transit authorities, commercial real estate companies, and public sector infrastructure agencies were among the demand-side sources, along with retail operations directors, facility managers, planners from the transportation authority, smart building consultants, and airport operations managers. Market segmentation was validated, product development roadmaps were confirmed, and information on pricing models, integration difficulties, technology adoption trends, and return on investment (ROI) metrics for retail analytics, transportation management, and building automation applications was obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key technology providers across North America, Europe, Asia-Pacific, and Middle East & Africa

Product mapping across infrared sensors, video analytics, laser-based systems, and Wi-Fi-based technologies

Analysis of reported and modeled annual revenues specific to people counting system portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by vertical/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hardware, software, and service components

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.