Oligonucleotide Synthesis Market Summary
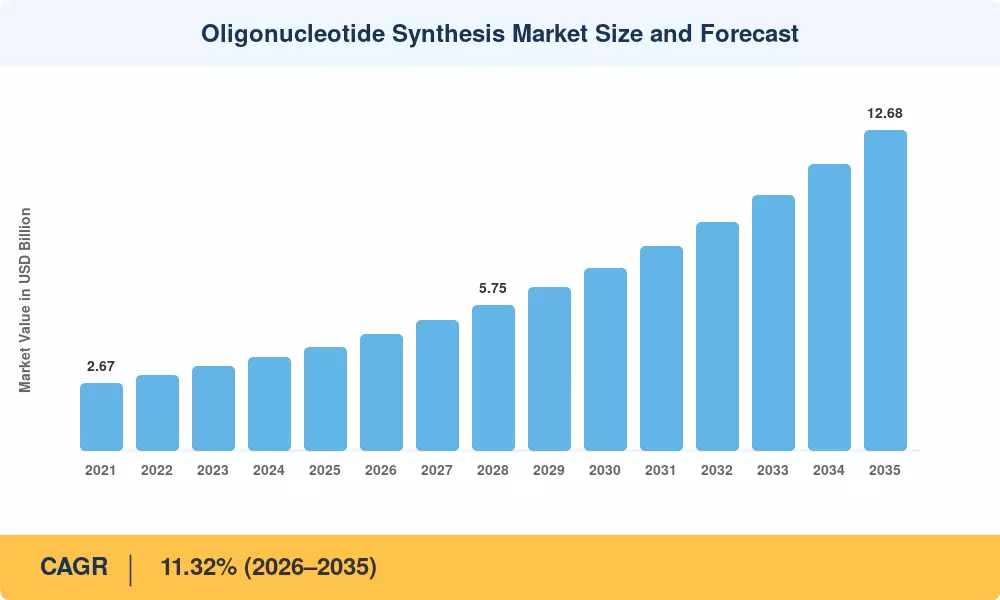
全球寡核苷酸合成市场规模在2025年估值为41亿美元,预计市场将从2026年的46亿美元增长到2035年的126.8亿美元,在2026年至2035年的预测期内注册11.32%的年均增长率。这一扩展得益于核酸治疗的临床批准加速——到2024年,已有超过26种核酸药物通过全球监管机构的审批——以及政府支持的项目,如美国国立卫生研究院(NIH)1640万美元的RNA研究倡议,正在为定制寡核苷酸制造基础设施注入新资本[2]。
核酸化学合成正在经历一场代际变革。酶合成平台现在挑战了四十年来磷酰胺的主导地位,能够在没有危险试剂的情况下生产更长、更干净的DNA/RNA链。合同制造商正在积极扩大产能,因为制药公司将临床级反义寡核苷酸治疗的生产外包;至少有三家主要的合同开发和制造组织(CDMO)在2023年至2024年期间宣布了数亿美元的设施扩建[3][4]。针对PFAS相关试剂的环境法规增加了紧迫感,推动甚至是成熟的参与者向更环保的酶替代品转型。
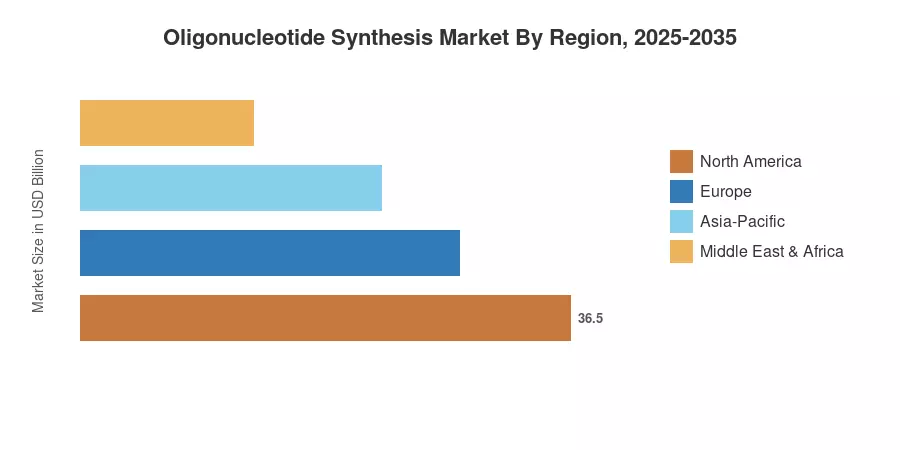
北美大约占据39%的寡核苷酸合成市场,得益于深厚的生物制药研发支出和FDA对寡核苷酸候选药物的快速通道认证。亚太地区是增长最快的地区,预计年均增长率超过13.8%,这得益于中国生物技术融资轮超过43亿美元和印度不断扩大的生物仿制药生态系统。欧洲以约27%的份额位居第二,受到EMA监管透明度和泛欧基因组计划的支持。随着CRISPR引导RNA生产管道的成熟和mRNA疫苗平台的多样化,寡核苷酸合成市场正进入一个超越其传统研究试剂根基的工业规模时代[5][6]。
关键报告要点
• 按产品类型
- 服务在2025年占据了寡核苷酸合成市场约38%的收入份额,反映出中型制药公司之间的外包潮流
- 合成的寡核苷酸产品预计将在2035年前注册最快的增长,受到治疗级反义寡核苷酸治疗和诊断探针需求的推动
• 按化学类型
- DNA在2025年占据了寡核苷酸合成市场约40%的份额,受到传统PCR引物和测序接头需求的支撑
- 基于RNA的合成正在缩小差距,因为mRNA疫苗平台和CRISPR引导RNA生产应用正在扩展临床管道
• 按应用
- 研究应用在2025年按量占据了寡核苷酸合成市场约49%的份额,尽管治疗产品提供了更高的定价和最陡峭的增长曲线
- 诊断代表了一个新兴的高价值细分市场,受到疫情后分子检测采用的推动
• 按最终用户
- 学术研究机构在2025年产生了约68%的订单量,而制药和生物技术公司通过临床级定制寡核苷酸制造合同推动了最高的价值
• 按地区
- 北美在2025年以约39%的份额领先于寡核苷酸合成市场
- 亚太地区显示出最陡峭的上升轨迹,中国和印度共同吸引了数十亿美元的核酸化学合成基础设施投资
市场规模和预测(2021–2035)
市场研究未来(MRFR)的专有估算框架结合了与寡核苷酸制造商、CDMO和最终用户的主要访谈,以及来自监管文件、贸易出版物和专利数据库的次要数据。历史数据反映了实际行业收入;预测值应用了经过校准的复合增长模型,并与季度订单簿披露和产能利用数据进行了验证。