Neurorehabilitation Devices Market (2026 - 2035)

神经康复设备市场研究报告信息按类型(神经机器人设备、可穿戴设备、非侵入性刺激器和脑机接口)、按应用(脑中风、帕金森病、多发性硬化症、脊髓损伤、脑瘫和精神分裂症)、最终用户(康复中心、医院和诊所以及家庭护理)-市场预测直到 2032 年。
ID: MRFR/MED/1642-CR 115 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 11, 2026
Neurorehabilitation Devices Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 1,890 Million
2035 Market SizeUSD 6,980 Million
Key Players
Hocoma
Ekso Bionics
Bionik Laboratories
Medtronic
Abbott Laboratories
BrainCo
Opportunities
  • No data available

Neurorehabilitation Devices Market Summary

神经康复设备市场预计在2025年达到18.9亿美元,并预计从2026年的21.7亿美元增长到2035年的约69.8亿美元,在预测期(2026–2035年)内注册年均增长率为14.8%。这一加速增长归因于两种相互交汇的力量:全球神经系统疾病患病率的激增——目前有超过5500万人仅因痴呆症而生活在这一疾病中 [2] ——以及通过美国大脑计划等项目对脑损伤恢复工具的积极政府投资,自该计划启动以来已向神经科学研究投入超过32亿美元 [3]

一场决定性的技术变革正在重塑市场格局。传统的手动治疗方案和被动康复设备正在让位于机器人辅助神经治疗平台、闭环脑-计算机接口和人工智能驱动的认知康复技术。美国食品药品监督管理局(FDA)在2021年批准的IpsiHand系统——一种用于中风康复设备的脑-计算机接口——标志着监管的转折点,自那时起,神经可塑性治疗设备的投资已超过每年7.8亿美元,涵盖风险投资和战略渠道 [4]。医院系统正在积极用配备传感器的神经机器人系统替换静态运动站,这些系统能够捕捉实时患者神经可塑性数据。

北美在神经康复设备市场中占据主导地位,约占38%的收入份额,得益于先进的医院基础设施和有利的报销框架。亚太地区则是增长最快的地区,预计年均增长率超过16.5%,受益于中国和印度医疗保健的扩展。欧洲以约29%的市场份额位居第二,德国和英国在公共卫生网络中引领中风康复设备的采用。未来十年,远程康复和人工智能个性化治疗方案将重新定义全球护理交付,带来进一步的颠覆。

关键报告要点

• 按产品类型

  • 神经机器人设备占神经康复设备市场的约35%,受益于对中风后恢复环境中机器人辅助神经治疗的需求增长
  • 脑-计算机接口是增长最快的细分市场,预计年均增长率为18.2%,受监管批准和神经可塑性治疗设备的临床证据扩展推动
  • 非侵入性刺激器在2025年的收入约为4.2亿美元,得益于门诊采用和保险覆盖范围的扩大

• 按最终用户

  • 医院和诊所占神经康复设备市场的最大最终用户份额,约为52%,反映了资本设备采购周期和专业人员的可用性
  • 认知护理中心的年均增长率预计为16.1%,专用脑损伤恢复工具成为痴呆症和创伤性脑损伤治疗路径的核心

• 按地区

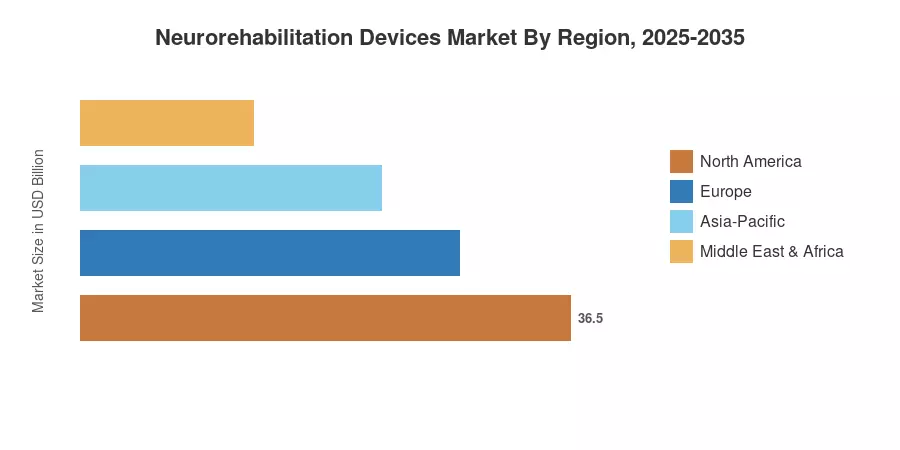
  • 北美在2025年的收入约为7.18亿美元,得益于医疗保险对认知康复技术的报销代码
  • 亚太地区预计到2035年将达到24%的地区份额,中国和印度正在扩展公共神经康复基础设施
  • 欧洲占全球收入的约29%,德国在2035年前的年均增长率为14.3%

市场规模和预测(2021–2035)

以下神经康复设备市场规模估计结合了主要研究、医院采购数据库、监管文件分析和制造商收入披露。历史数据(2021–2024)基于验证的出货数据;基年(2025)反映确认的采购订单和已安装基础调查。预测值(2026–2035)应用了一个复合增长模型,该模型根据临床采用曲线和报销管道分析进行校准。
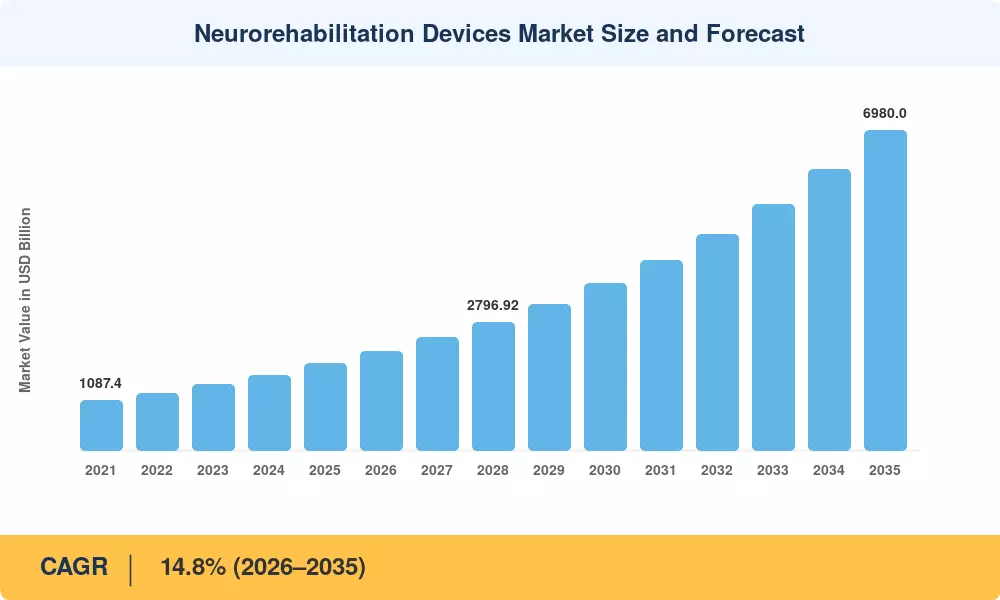
神经康复设备市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

推动神经康复设备市场增长的因素是什么?

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
神经系统疾病的发病率上升 ~25% 全球 长期(≥4年) [2]
脑-计算机接口的监管批准 ~18% 北美,欧洲 短期(≤2年) [4]
机器人辅助神经治疗的进展 ~17% 北美,亚太地区 中期(2–4年) [6]
远程康复和远程监测的扩展 ~14% 全球 短期(≤2年) [5]
老龄化人口的统计数据 ~12% 欧洲,日本 长期(≥4年) [15]
政府神经科学资金项目 ~9% 美国,欧盟,中国 中期(2–4年) [3]
保险和报销代码的扩展 ~5% 北美,欧洲 短期(≤2年) [7]

神经系统疾病的发病率上升

根据世界卫生组织的估计,全球有超过10亿人患有神经系统疾病,仅中风每年就导致650万人死亡 [2]。在2021年世界阿尔茨海默报告中,全球报告了超过5500万例痴呆症病例,到2030年,这一数字预计将上升到7800万 [2]。由于患者人数的不断增加,各级医疗保健都在稳步、非周期性地对认知康复技术和脑损伤恢复工具产生需求。

监管批准加速BCI的采用

2021年4月,FDA对IpsiHand上肢治疗系统的De Novo授权为中风治疗设备开辟了一条新的监管道路 [4]。自那时以来,欧洲CE标记程序在MDR 2017/745框架下加快了对脑可塑性治疗设备的审批,至少还有七个神经接口设备进入了FDA审查队列。对于合格的神经技术设备,这些批准将上市时间从平均5.2年缩短至约3.1年。

机器人辅助神经治疗的进展

根据2023年Cochrane的系统评价,机器人外骨骼和末端执行器系统在上肢运动结果方面相比传统治疗提高了30-40% [6]。2024年,神经机器人研发的资本投资超过11亿美元,Hocoma、Bionik Laboratories和Ekso Bionics正在扩大生产能力。机器人辅助神经治疗设备正在从专业研究中心转向社区康复医院,亚太地区的安装基础年增长约22%。

远程康复的扩展

疫情催化了远程神经康复交付的永久性转变。2021年在PubMed上发表的一项研究确认,远程康复有效地维持了治疗连续性,并在COVID-19封锁期间减少了全球残疾负担 [5]。到2024年,预计38%的门诊神经康复会议将采用某种形式的远程监测,而内置视频评估工具的认知康复技术平台现在每年收入达到2.9亿美元。

哪些挑战限制了神经康复设备市场的发展?

以下的限制影响百分比是对市场增长拖累的方向性估计。它们并不是直接从头条CAGR中减去的,而是反映了定性专家共识,而非精确的定量分解。

限制因素 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
设备成本高且在中低收入国家的报销有限 ~−20% 亚太地区、南美、MEA 长期(≥4年) [12]
受过培训的神经康复专家短缺 ~−18% 全球 中期(2–4年) [16]
各司法管辖区的监管碎片化 ~−15% 欧洲、亚太地区 中期(2–4年) [13]
新型模式的临床证据有限 ~−12% 全球 短期(≤2年) [17]
数据隐私和网络安全问题 ~−8% 北美、欧洲 短期(≤2年) [18]

设备成本高和报销差距

单个神经机器人康复系统的成本可以从150,000美元到500,000美元不等,这超过了大多数中低收入国家的机构所能承受的费用 [12]。在缺乏已建立的报销结构的情况下,采用仍然集中在高收入地区,而这些结构在南美洲、非洲和东南亚的大多数地区都缺乏。由于这一成本障碍,预计新兴经济体中机器人辅助神经治疗的可寻址市场将缩小30-35%。

专业人才短缺

根据世界卫生组织的估计,全球缺少超过250,000名神经科医生和神经康复治疗师,在撒哈拉以南非洲,每10万人中仅有0.03名神经科医生 [16]。即使在美国,专门的中风 康复设备 会议的等待时间通常为四到六周,尤其是在社区基础的环境中,这一人力瓶颈限制了产出,并推迟了尖端脑损伤恢复方法的实际应用。

监管碎片化

缺乏统一的全球神经可塑性治疗设备标准,迫使制造商在美国(FDA)、欧盟(MDR)、日本(PMDA)、中国(NMPA)和数十个较小的机构中导航不同的批准路径 [13]。多市场注册的合规成本可能达到每个设备200万到500万美元,延长了回报期18到24个月,并使较小的创新者不愿进入神经康复设备市场。

Neurorehabilitation Devices Market Opportunities

人工智能驱动的个性化康复方案

机器学习算法分析实时患者运动数据,可以动态调整治疗强度,使认知康复技术能够大规模提供精准医疗。早期临床试验显示,与标准化程序相比,AI优化的方案可以将运动恢复时间缩短25% [8]。将预测分析嵌入中风康复设备的公司有望获得高价和长期订阅收入

家庭使用的神经康复设备

疫情永久性地改变了患者对家庭护理的期望。为无监督家庭使用设计的紧凑型可穿戴神经刺激器和游戏化脑损伤恢复工具代表了一个尚未开发的市场,预计到2032年将超过8.5亿美元。美国和欧盟的非处方神经刺激的监管路径正在成熟,为神经康复设备市场创造了直接面向消费者的渠道

新兴市场基础设施建设

印度的Ayushman Bharat计划和中国的健康中国2030倡议正在将超过150亿美元的公共投资引入康复基础设施 [9]。这些项目为经济实惠的神经可塑性治疗设备和适用于高患者量环境的机器人辅助神经治疗系统创造了全新需求

数据货币化和基于结果的支付模型

神经康复生成丰富的纵向患者数据集,这些数据对制药研发、保险风险建模和临床试验设计具有价值。采用平台即服务模型的设备制造商——医院按结果而非按设备付费——可以解锁估计为一次性硬件销售价值的2–3倍的经常性收入流。集成数据分析的认知康复技术平台在这一转变中处于最佳位置。

农村和服务不足地区的远程康复

大约60%的农村地区中风幸存者在关键的前90天内无法获得专业康复 [5]。与远程专家监督配对的云连接中风康复设备可以弥补这一差距,预计仅在北美和欧洲就能将可服务市场扩大15–20%

Neurorehabilitation Devices Market Future Outlook

人工智能与闭环自适应治疗

在未来十年,人工智能将从根本上重塑神经康复设备市场提供患者结果的方式。基于实时EEG和EMG反馈,持续调整刺激参数的闭环系统已经进入第三阶段试验,预计到2028年将实现商业部署 [8]。这些平台将把认知康复技术从标准化的会话护理转变为真正个性化、持续学习的治疗系统。

平台经济与设备即服务

随着竞争加剧,神经康复设备市场的硬件利润将受到压缩,推动制造商向基于订阅的模式转型。到2030年,预计40%的中风康复设备收入将来自软件更新、远程监控费用和数据分析服务,而非一次性设备销售。这一转变反映了麦肯锡记录的更广泛的医疗技术趋势,其中平台经济将客户终身价值提高了3-5倍。

神经可塑性研究突破

美国国立卫生研究院和欧洲研究委员会计划在2032年前共同投资超过45亿美元用于神经可塑性研究 [3]。对突触重塑的理解突破将直接增强神经可塑性治疗设备的疗效,可能将中度中风患者的标准康复时间从12个月缩短至6-8个月。结合光遗传刺激和靶向神经化学递送的脑损伤恢复工具正在早期开发中。

全球健康公平与节俭创新

世界卫生组织的《癫痫和其他神经系统疾病的跨部门全球行动计划(2022-2031)》明确呼吁在低收入国家提供负担得起的神经康复服务 [2]。节俭创新——为社区卫生工作者设计的简化、低成本的机器人辅助神经治疗设备,将在撒哈拉以南非洲和南亚开辟新的市场领域,预计到2035年将为全球神经康复设备市场增加4亿至6亿美元。

哪个地区主导神经康复设备市场?

地区 指标 主要投资主题
北美 约38% 市场份额 报销扩展,BCI创新
欧洲 约29% 市场份额 公共中风康复项目,MDR合规
亚太地区 CAGR 约16.5% 基础设施建设,老龄化人口
南美 9800万美元(2025年) 公共医院现代化
中东和非洲 CAGR 约13.2% 医疗旅游,政府健康倡议
总计 18.9亿美元(2025年)

神经康复设备市场表现出明显的地理集中性,北美和欧洲共同占据2025年全球收入的约67%。亚太地区是决定性的增长前沿,受到人口压力和公共卫生投资的推动。

北美

国家 指标 主要驱动因素
美国 约78% 的区域份额 医疗保险CPT代码扩展用于认知康复技术
加拿大 CAGR 约13.8% 省级中风康复设备资金
墨西哥 3200万美元(2025年) 私人医院连锁投资

美国通过先进的研究基础设施、风险投资活动和广泛的保险报销环境推动北美的神经康复设备市场。国立卫生研究院的BRAIN计划在2024财年单独拨款6.9亿美元用于神经技术开发,医疗保险服务中心于2025年1月推出新的脑-计算机接口治疗会话报销代码 [3][7]

欧洲

国家 指标 主要驱动因素
德国 约24% 的区域份额 基于DRG的神经康复报销
英国 CAGR 约14.1% NHS中风康复设备采购
法国 7800万美元(2025年) 国家脑损伤恢复计划
意大利 CAGR 约13.5% 老龄化人口和公共康复网络
西班牙 约7% 的区域份额 地区卫生当局投资
北欧国家 5200万美元(2025年) 数字健康整合要求
俄罗斯 CAGR 约11.8% 联邦康复中心扩展
其他欧洲地区 约12% 的区域份额 欧盟地平线资金用于神经可塑性治疗设备

德国通过其成熟的DRG报销框架支撑欧洲需求,该框架专门为机器人辅助神经治疗和非侵入性刺激会话编码。英国的NHS长期计划为2028年前的中风护理改善拨款23亿英镑,直接惠及提供综合护理路径的脑损伤恢复工具制造商 [11]

亚太地区

国家 指标 主要驱动因素
中国 约36% 的区域份额 健康中国2030康复支出
印度 CAGR 约18.4% Ayushman Bharat基础设施扩展
日本 6800万美元(2025年) 超老龄化社会的康复需求
韩国 CAGR 约15.7% 国家健康保险覆盖范围扩展
东盟 约11% 的区域份额 医疗旅游和私人医院增长
其他亚太地区 2400万美元(2025年) 开发银行资助的健康项目

中国国务院的康复服务计划旨在到2030年在每个地级市建立专门的神经康复单位,代表着330多个新设施的安装 [9]。印度的中风康复设备需求以最快的国家级速度在神经康复设备市场中扩展,受到中产阶级增长和对三级医院的日益接触的推动。

南美

国家 指标 主要驱动因素
巴西 约58% 的区域份额 SUS公共卫生系统现代化
阿根廷 CAGR 约12.6% 私人康复诊所投资
其他南美地区 1800万美元(2025年) 非政府组织和开发银行项目

巴西的统一健康系统(SUS)已开始将认知康复技术整合到其中风和创伤性脑损伤患者的标准护理协议中,催化了联邦和州医院网络对神经可塑性治疗设备的采购 [12]

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 约31% 的区域份额 2030愿景医疗保健多元化
阿联酋 CAGR 约14.9% 医疗旅游和优质医院网络
南非 1400万美元(2025年) 公私合营康复中心
埃及 CAGR 约12.1% 国家神经疾病控制计划
其他中东和非洲地区 约22% 的区域份额 国际发展资金

沙特阿拉伯的2030愿景健康部门转型正在向先进的康复基础设施注入大量资本,包括在利雅得和吉达建立的专门神经康复中心,配备机器人辅助神经治疗系统 [12]

神经康复设备市场按地区,2025-2035

Neurorehabilitation Devices Market Segmentation

按产品类型

神经康复设备市场按产品类型细分为神经机器人设备、可穿戴设备、非侵入性刺激器和脑-计算机接口。

细分 指标 主要需求驱动因素
神经机器人设备 ~35% 市场份额 医院资本设备投资周期
可穿戴设备 CAGR ~16.3% 家庭使用和门诊康复增长
非侵入性刺激器 4.2亿美元(2025年) 门诊TMS和tDCS的采用
脑-计算机接口 CAGR ~18.2% 监管批准和临床证据扩展

神经机器人设备仍然是神经康复设备市场的收入支柱,像上肢和下肢外骨骼以及末端执行器平台的系统在全球超过4500家医院中部署。机器人辅助神经治疗提供可量化、可重复的运动模式,加速运动恢复,支付方越来越认识到这些设备所带来的缩短住院时间的成本效益 [6]

脑-计算机接口代表了最具活力的前沿。该细分市场的18.2% CAGR反映了快速的临床验证,能够将脑信号转化为运动指令,绕过受损的神经通路。FDA和CE标记的BCI系统吸引了高额的报销率,结合BCI游戏化的认知康复技术在随机试验中显示出更高的患者参与度得分 [4]

按最终用户

神经康复设备市场按最终用户细分为医院/诊所、认知护理中心和其他(家庭护理、研究机构)。

细分 指标 主要需求驱动因素
医院/诊所 ~52% 市场份额 专业人员配备和资本采购预算
认知护理中心 CAGR ~16.1% 专注于痴呆和创伤性脑损伤的设施扩展
其他(家庭护理、研究) 2.15亿美元(2025年) 直接面向患者的设备批准

医院和诊所占主导地位,因为中风康复设备和神经机器人系统需要监督的临床环境、熟练的治疗师和综合的诊断基础设施。认知护理中心是增长最快的最终用户渠道,专门针对阿尔茨海默病、痴呆症和创伤性脑损伤的设施在北美和欧洲不断扩展,在多学科护理团队中部署专门的脑损伤恢复工具和神经可塑性治疗设备 [11]

竞争基准

神经康复设备市场表现出中等集中度,前五大企业的合计收入份额估计为42%–48%。赫芬达尔-赫希曼指数约为650–800,表明竞争结构适度分散。竞争的核心在于临床证据质量、监管组合广度以及将认知康复技术整合到医院IT生态系统中的能力。

公司 估计收入份额范围 主要产品 战略定位
Hocoma(DIH集团) ~8–11% Lokomat,Armeo机器人康复系统 机器人辅助神经治疗的全球领导者
Ekso Bionics ~6–9% EksoNR外骨骼平台 专注于下肢中风康复设备
Bionik Laboratories ~4–7% InMotion机器人系统 基于AI的上肢脑损伤恢复工具
美敦力 ~5–8% 深脑刺激,神经调节 利用规模的广泛神经调节组合
雅培实验室 ~4–7% 神经调节和脑-计算机接口研发 通过心血管和神经部门交叉销售
BrainCo ~3–5% BCI支持的假肢和康复 面向消费者和临床的神经可塑性治疗设备
Nuvectra Corporation ~2–4% Algovita脊髓刺激 针对疼痛和运动康复的细分神经刺激
MindMaze ~3–5% MindMotion基于VR的认知康复技术 数字疗法和游戏化神经康复
Neurolutions ~2–4% IpsiHand BCI系统 首个获得FDA批准的BCI中风康复设备
Nexstim ~2–4% 导航TMS系统 用于运动映射的非侵入性刺激器技术

最新新闻与发展

  • 联盟Equiphoria(2022年4月):联盟Equiphoria赞助了一项名为“通过马术疗法进行脑卒中的神经康复(HippoPostCVA)”的临床试验,以评估和分析一个由多个周期组成的马术疗法项目在22周内对功能和全球演变的影响,针对在门诊康复阶段的卒中后患者(入组时排名为3)。
  • MindMaze(2022年2月):MindMaze在数十亿美元的数字神经治疗市场中处于领先地位,成功获得1.05亿美元的融资,以加快其全球商业增长计划,推动持续的研究与开发,并简化其行业领先的数字治疗解决方案在多种神经疾病中的临床开发流程。

Neurorehabilitation Devices Market Report Scope

参数 详情
市场范围 全球神经康复设备市场 — 神经机器人设备、可穿戴设备、非侵入性刺激器、脑机接口
研究周期 2021–2035
年均增长率(预测) 14.8%(2026–2035)
市场规模 — 2025(基准年) 18.9亿美元
市场规模 — 2035(终点) 69.8亿美元
增长最快的细分市场 脑机接口(年均增长率约18.2%)
分析公司 10家(Hocoma、Ekso Bionics、Bionik Laboratories、Medtronic、Abbott、BrainCo、Nuvectra、MindMaze、Neurolutions、Nexstim)
估值货币 百万美元

常见问题

基于结果的报销模型如何影响神经康复设备市场的采购决策?
基于结果的模型将医院采购从最低成本转向最高效能的设备,偏向于具有已发布临床证据的机器人辅助神经治疗系统。医院越来越多地谈判基于价值的合同,支付与可衡量的患者改善基准挂钩 [7]
在将脑-计算机接口与现有医院电子健康记录系统集成时存在哪些互操作性挑战?
大多数BCI制造商使用缺乏HL7 FHIR合规性的专有数据格式,这导致与电子健康记录的集成摩擦。医院必须预算50,000至150,000美元用于将神经可塑性治疗设备与临床IT基础设施连接的中间件解决方案 [13]
神经康复设备市场如何满足儿童神经康复需求?
儿童神经康复需要缩小规模的机器人外骨骼和适龄的游戏化界面,这一细分市场仍然服务不足。目前只有三款FDA批准的认知康复技术产品具有儿童适应症,为专业开发者创造了显著的市场空白 [4]
临床登记在塑造神经康复设备市场竞争动态中扮演什么角色?
美国、德国和澳大利亚的国家中风登记要求跟踪出院后的康复,生成直接影响医院处方决策的真实世界证据。那些脑损伤恢复工具出现在登记关联的结果研究中的制造商获得优先采购位置 [6]
保险覆盖缺口如何影响神经康复设备市场中非侵入性刺激器的采用?
经颅磁刺激在美国私人支付者中覆盖不一致,批准率根据适应症在35%到72%之间波动。这种变动迫使诊所维持多样化的中风康复设备组合,以管理收入风险 [7]
连接的神经康复设备有哪些独特的网络安全风险?
云连接的神经可塑性治疗设备传输敏感的神经数据,如果被破坏,可能会暴露认知功能档案。欧盟的网络韧性法案(2024)现在要求所有连接的认知康复技术在市场投放前进行强制性漏洞评估 [18]
如果阿尔茨海默病修饰疗法获得更广泛的批准,神经康复设备市场的前景将如何变化?
获得批准的修饰疗法如利卡那单抗可能延长痴呆患者的治疗窗口,增加对补充脑损伤恢复工具的需求,在延长的康复阶段中。这种治疗的融合可能在2033年前增加估计3亿至5亿美元的设备需求 [19]
作者
作者 Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Organization for Standardization (ISO 13485 medical device quality management), World Health Organization (WHO) Neurological Disorders Program, National Institutes of Health (NIH) National Institute of Neurological Disorders and Stroke (NINDS), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) Division of Population Health, American Academy of Physical Medicine and Rehabilitation (AAPM&R), American Congress of Rehabilitation Medicine (ACRM), International Federation of Physical and Rehabilitation Medicine (ISPRM), European Brain Council, National Stroke Association, Parkinson's Foundation, National Multiple Sclerosis Society, Christopher & Dana Reeve Foundation, and national neurological institute reports from key markets. These sources were utilized to collect clinical trial data, regulatory clearance pathways (510(k), PMA, CE marking), procedure volume statistics, epidemiological data on neurological disorders, reimbursement codes (CPT, HCPCS, DRG), and competitive intelligence on neuro-robotic systems, wearable sensors, transcranial magnetic stimulation devices, and brain-computer interface technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Chief Technology Officers, VPs of Regulatory Affairs, leaders of Clinical Affairs, and commercial directors from neurorehabilitation device manufacturers, robotics developers, wearable technology companies, and brain-computer interface developers. The demand-side sources included board-certified neurologists, physical medicine & rehabilitation (PM&R) physicians, neurorehabilitation therapists (physical and occupational), clinical directors of inpatient rehabilitation facilities (IRFs), outpatient neurological rehabilitation centers, hospital vice presidents of neurosciences service lines, and procurement managers from academic medical centers and Veterans Affairs healthcare systems. Market segmentation was validated across device types, product development timelines and regulatory submission pathways were confirmed, and insights on clinical adoption rates, reimbursement strategies, and healthcare budget allocation for neurorehabilitation technologies were garnered through Primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (42%), Europe (25%), Asia-Pacific (22%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping, installed base analysis, and procedure volume estimation. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in neuro-robotic exoskeletons, wearable sensors and actuators, non-invasive neuromodulation devices (TMS, tDCS), and brain-computer interface systems

Product mapping across neurorobotics (end-effector robots, exoskeletons, soft robotics), wearable devices (functional electrical stimulation garments, movement sensors), non-invasive stimulators (transcranial magnetic stimulation, transcranial direct current stimulation), and brain-computer interfaces (invasive and non-invasive neural interfaces)

Analysis of reported and modeled annual revenues specific to neurorehabilitation device portfolios, including direct device sales, leasing models, and software-as-a-service (SaaS) recurring revenue streams

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (patient volume by neurological condition × device utilization rate × average selling price by country/region) and top-down (manufacturer revenue validation and serviceable obtainable market analysis) approaches to derive segment-specific valuations across stroke rehabilitation, Parkinson's disease management, multiple sclerosis therapy, spinal cord injury intervention, cerebral palsy treatment, and cognitive rehabilitation applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















