肾造口装置市场

肾造瘘装置市场研究报告按设备类型(经皮肾造瘘导管、导尿管、输尿管支架)、按材料(硅胶、乳胶、PVC)、按最终用户(医院、门诊手术中心、居家护理环境)、按应用(肾结石管理、尿路梗阻缓解、肿瘤程序)、按手术类型(开放手术、微创手术)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长与行业预测2025至2035
ID: MRFR/HC/30754-HCR 100 Pages Rahul Gotadki Last Updated: October 17, 2026
Nephrostomy Devices Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.56%
2024 Market Size$ 1.83 Billion
2025 Market Size$ 1.91 Billion
2035 Market Size$ 2.99 Billion
Key Players
Boston Scientific
Medtronic
Bard Medical
Cook Medical
Teleflex
Coloplast
Opportunities
  • Rising Geriatric Population
  • Expansion of Healthcare Infrastructure
  • Increasing Incidence of Kidney Disorders

肾造口装置市场 摘要

根据市场研究未来的分析,肾造口装置市场规模在2024年预计为18.29亿美元。肾造口装置行业预计将在2025年从19.13亿美元增长到2035年的29.88亿美元,预测期内(2025 - 2035年)年复合增长率(CAGR)为4.56%。

主要市场趋势和亮点

肾造瘘装置市场正在经历强劲增长,受技术进步和对微创手术需求增加的推动。

  • 技术进步正在提高肾造瘘装置的有效性和安全性,特别是在北美。
  • 对微创手术需求的增加推动了经皮肾造瘘导管的采用,该细分市场仍然是最大的。
  • 在亚太地区,市场正在快速增长,特别是在输尿管支架细分市场,增长速度显著。
  • 主要市场驱动因素包括肾脏疾病发生率的增加和老年人口的上升,这些因素正在显著影响市场动态。

市场规模与预测

2024市场规模 1.829(十亿美元)
2035市场规模 2.988(十亿美元)
年均增长率(2025 - 2035) 4.56%

主要参与者

波士顿科学(美国),美敦力(美国),巴德医疗(美国),库克医疗(美国),泰乐飞(美国),科尔oplast(丹麦),霍利斯特(美国),史密斯医疗(英国),费森尤斯卡比(德国)
肾造口装置市场 Drivers

老年人口增长

不断增长的老年人口是影响肾造口装置市场的重要因素。随着人们年龄的增长,发展肾脏相关问题的可能性增加,从而需要使用肾造口装置。预测显示,全球老年人口将继续增长,导致肾造口手术需求相应增加。这一人口结构的变化给医疗服务提供者带来了挑战和机遇,因为他们必须适应老年患者的独特需求。因此,肾造口装置市场有望增长,推动这一市场的动力来自于对针对这一人群的专业解决方案的需求。

医疗基础设施的扩展

医疗基础设施的扩展,特别是在新兴市场,是肾造口装置市场的重要驱动力。随着医疗系统的发展和改善,肾造口手术的可及性变得更加广泛。对医疗设施和技术的投资正在提高肾造口装置的可用性,使得能够及时干预肾脏疾病患者。此外,专科泌尿科中心的建立可能会增加手术数量,进一步推动市场增长。这一趋势表明,肾造口装置市场前景乐观,因为改善的医疗基础设施支持对有效肾脏管理解决方案的日益需求。

肾脏疾病发生率增加

肾脏疾病的日益普遍,包括慢性肾病和尿路梗阻,是肾造口装置市场的主要驱动因素。根据最近的数据,肾脏相关疾病的发生率稳步上升,导致对肾造口手术的需求加大。这一趋势可能会持续,因为越来越多的人被诊断出需要肾造口干预的疾病。对肾脏健康的日益关注以及及时医疗干预的重要性进一步推动了这一需求。随着医疗系统适应这些挑战,肾造口装置市场预计将扩展,提供创新解决方案以有效管理肾脏疾病。

对肾脏健康的认识和教育不断提高

对肾脏健康的认识和教育的提高在推动肾造口装置市场方面至关重要。旨在教育公众关于肾脏疾病及早期发现重要性的宣传活动使得更多人寻求医疗帮助以解决尿路问题。这种提高的意识转化为对肾造口手术的更大需求,因为患者对自己的治疗选择更加了解。医疗服务提供者也在关注患者教育,这促进了对肾脏健康管理的积极主动的态度。随着意识的不断提高,肾造口装置市场可能会受益于需要这些基本医疗设备的患者涌入。

肾造口装置的技术创新

技术进步在塑造肾造口装置市场中发挥着关键作用。改进的导管设计、先进的成像技术和增强的材料等创新显著提高了肾造口手术的有效性和安全性。例如,生物相容性材料的引入降低了与传统设备相关的感染和并发症的风险。此外,实时监测系统等数字技术的整合提高了患者的治疗效果并简化了临床工作流程。随着这些技术的不断发展,它们可能会通过吸引寻求改善患者护理和运营效率的医疗服务提供者来推动市场增长。

市场细分洞察

按类型:经皮肾造口导管(最大)与输尿管支架(增长最快)

肾造口设备市场的特点是经皮肾造口导管占据了显著的市场份额,由于其在各种泌尿外科手术中的广泛应用,主导了市场。福莱导管也有显著的存在,但主要用于急性护理环境,这限制了它们的市场覆盖。虽然输尿管支架目前在市场份额上较小,但由于它们提供了针对输尿管阻塞的微创解决方案,正在迅速获得关注,反映了肾脏管理治疗方法的多样化。

设备类型:经皮肾造口导管(主导)与输尿管支架(新兴)

经皮肾造口导管是肾脏引流解决方案的基石,因其在管理尿路阻塞方面的有效性而受到青睐。其主导地位归因于已建立的临床协议和高水平的医生意识。相比之下,输尿管支架代表了一个新兴领域,受到技术进步和患者对微创治疗需求增加的推动。随着医疗提供者越来越多地采用支架技术,市场正在向这些设备转变。这两种产品类型满足不同的临床需求;导管在急性环境中至关重要,而支架则被推广用于长期患者管理。这一不断发展的格局强调了治疗选择创新的重要性。

按材料:硅胶(最大)与PVC(增长最快)

在肾造口设备市场中,材料细分在硅胶、乳胶和PVC之间显示出多样化的分布。硅胶因其生物相容性和灵活性而占据最大市场份额,为患者和医疗提供者提供了可靠的肾造口手术选择。PVC紧随其后,成为一个显著的参与者,而乳胶尽管有其优势,但由于患者和医疗专业人员中过敏反应的增加,正在失去市场相关性。

材料:硅胶(主导)与PVC(新兴)

硅胶被认为是肾造口设备中的主导材料,主要由于其优良的生物相容性、耐用性和抗感染能力。这使其成为短期和长期肾造口放置的首选。相比之下,PVC是一种新兴材料,因其成本效益和在各种应用中的令人满意的表现而获得关注。尽管如此,PVC的增长受到环境影响和患者舒适度的担忧的制约,因为与硅胶相比,它往往不够灵活。随着制造商不断创新,这两种材料都在适应不断变化的医疗需求,但硅胶仍然是肾造口设备中质量和可靠性的标准。

按最终用户:医院(最大)与门诊手术中心(增长最快)

肾造口设备市场的最终用户细分由三个主要部分组成:医院、门诊手术中心和家庭护理环境。医院因其广泛的基础设施、先进的设施以及在管理复杂医疗案例中发挥的关键作用而占据最大市场份额。医院中熟练专业人员的可用性和全面的患者管理服务显著促进了其在市场中的主导地位。相比之下,门诊手术中心正在迅速崛起,吸引那些偏好微创手术和门诊护理便利的患者,从而占据了显著的市场份额。

医院(主导)与门诊手术中心(新兴)

医院是肾造口设备市场的主导参与者,提供广泛的服务和紧急护理,需要使用肾造口设备。它们在受控环境中进行复杂手术和管理并发症的能力使其具有显著优势。另一方面,门诊手术中心代表了一个新兴领域,正在利用向门诊护理的趋势。这些中心提供更快、更具成本效益的手术,通过对微创手术需求的增加推动增长。随着患者寻求更高效和可及的医疗选择,门诊手术中心预计将扩大其市场足迹。

按应用:肾结石管理(最大)与尿路阻塞缓解(增长最快)

在肾造口设备市场中,应用细分显示出多样化的利用范围,肾结石管理占据最大份额。这反映了患者群体中肾结石的普遍性,推动了对有效管理解决方案的需求。相反,尿路阻塞缓解正在强劲崛起,随着医疗提供者越来越认识到缓解患者不适和避免急性情况下并发症的快速可靠解决方案的必要性,捕获了市场的显著份额。

肾结石管理(主导)与尿路阻塞缓解(新兴)

肾结石管理在肾造口设备市场中脱颖而出,主要是由于尿路结石的高发病率。该细分市场受益于从业者和患者之间的良好意识,导致对该领域肾造口设备的持续需求。另一方面,尿路阻塞缓解正在成为一个新兴领域,受到医疗技术进步和对以患者为中心的护理日益关注的推动。这一转变导致越来越多的肾造口设备被采用,旨在提供对尿路阻塞的即时缓解,这在各种临床环境中至关重要。

按手术类型:微创手术(最大)与开放手术(增长最快)

在肾造口设备市场中,手术类型细分在微创手术和开放手术之间存在显著差异。微创手术目前占据市场最大份额,因其众多优势,包括缩短恢复时间、降低术后并发症和提高患者舒适度。这种手术类型继续主导医疗专业人员和患者的偏好,导致医院和诊所的采用率不断增加。

另一方面,开放手术被认为是该细分市场中增长最快的手术类型。这一增长可归因于外科技术的进步和专门为开放手术设计的创新肾造口设备的发展。对开放手术在复杂病例中有效性的认识提高了这一趋势,最终拓宽了肾造口手术的治疗结果范围并增强了其可靠性。

手术类型:微创手术(主导)与开放手术(新兴)

微创手术已确立为肾造口设备市场中的主导手术类型,得益于技术和技术的显著改善,促进了这些手术的进行。患者受益于更短的住院时间、更少的疼痛和更快的整体恢复,这使得这种方法成为患者和医疗专业人员的首选。相比之下,开放手术正在以显著的复苏出现,主要是由于增强的设备设计和外科方法,解决了需要更具侵入性技术的复杂病例。与开放肾造口方法相关的培训和技术的演变正在促进其增长潜力。因此,尽管微创手术在市场偏好中领先,但开放手术在特定需要更广泛干预的应用中正在获得关注。

获取关于肾造口装置市场的更多详细见解

区域洞察

北美:创新市场的领导者

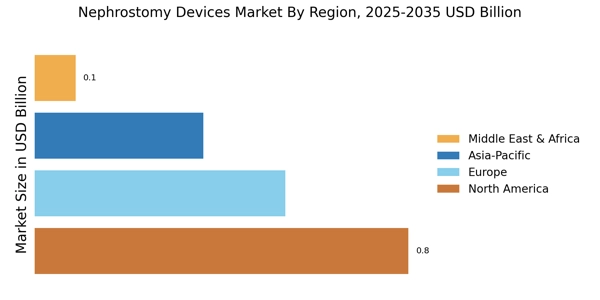
北美是肾造口装置最大的市场,占全球市场份额的约45%。该地区的增长受到肾脏疾病发生率增加、医疗技术进步和支持性监管框架的推动。微创手术的需求也在上升,进一步推动市场增长。FDA等监管机构已简化审批流程,增强了市场动态。 美国是该地区的领先国家,波士顿科学、美敦力和巴德医疗等主要参与者主导着市场。竞争环境的特点是关键参与者之间持续的创新和战略合作伙伴关系。先进的医疗基础设施和高额的医疗支出进一步支持了北美肾造口装置的增长。

欧洲:具有增长潜力的新兴市场

欧洲是肾造口装置的第二大市场,占全球市场份额的约30%。该地区的增长受到老龄化人口、慢性肾病的日益普遍和有利的报销政策的推动。欧洲药品管理局(EMA)等监管机构正在积极推动医疗设备的创新,预计将在未来几年增强市场增长。 欧洲的主要国家包括德国、法国和英国,这里拥有成熟的医疗系统和像费森尤斯卡比和科尔oplast等关键参与者。竞争格局的特点是本地和国际公司的混合,专注于产品创新和战略合作,以占据市场份额。改善患者结果的重视正在推动该地区对先进肾造口装置的需求。

亚太地区:快速增长的医疗保健行业

亚太地区的肾造口装置市场正在快速增长,占全球市场份额的约20%。该地区的扩展受到医疗支出增加、肾脏疾病意识提高和医疗基础设施改善的推动。印度和中国等国家由于其庞大的人口和慢性疾病的日益普遍,正在经历对肾造口装置的需求激增。 该地区的主要参与者包括库克医疗和泰乐飞,他们专注于通过战略合作伙伴关系和本地制造来扩大市场存在。竞争格局正在演变,跨国公司和本地公司都在争夺市场份额。该地区多样化的医疗需求和监管环境为肾造口装置市场的增长带来了挑战和机遇。

中东和非洲:具有潜力的未开发市场

中东和非洲地区是肾造口装置的新兴市场,占全球市场份额的约5%。增长主要受到医疗投资增加、肾脏疾病意识提高和政府改善医疗获取的倡议的推动。南非和阿联酋等国家在采用先进医疗技术方面走在前列,预计将在未来几年推动市场增长。 竞争格局的特点是本地和国际参与者的混合,霍利斯特和史密斯医疗等公司正在取得显著进展。该地区独特的挑战,如不同的医疗法规和经济差异,为市场扩展带来了障碍和机遇。随着医疗系统的不断发展,对肾造口装置的需求预计将稳步上升。

肾造口装置市场 Regional Image

主要参与者和竞争洞察

肾造口装置市场的竞争格局日益受到创新、战略合作伙伴关系和区域扩展的影响。波士顿科学(美国)、美敦力(美国)和泰乐飞(美国)等主要参与者正在积极追求增强其市场定位的策略。波士顿科学(美国)专注于开发集成数字健康技术的先进肾造口解决方案,从而改善患者结果和运营效率。美敦力(美国)强调其创新产品的强大管道,旨在利用其广泛的分销网络进入新兴市场。泰乐飞(美国)则增强了其在可持续性和产品差异化方面的运营重点,这似乎与寻求可靠和环保解决方案的医疗提供者产生了良好的共鸣。这些公司的商业策略包括本地化生产以降低成本和优化供应链,这在一个适度分散的市场中尤为重要。这一竞争结构受到这些关键参与者集体行动的影响,他们不仅争夺市场份额,还努力通过技术进步和改善患者护理协议来设定行业标准。

在8月,波士顿科学(美国)宣布推出一种新型肾造口导管,设计具有增强的生物相容性特征。这一战略举措可能会增强其产品组合,并满足对更安全和更有效的肾造口解决方案日益增长的需求。这种导管的推出与公司对创新的承诺相一致,并使其在竞争对手中处于有利地位。

在9月,美敦力(美国)透露与一家领先的远程医疗提供商建立合作关系,将远程监测能力整合到其肾造口装置中。这一合作关系具有重要意义,因为它不仅增强了患者参与度,还简化了临床工作流程,可能导致更好的健康结果。这种战略联盟表明,医疗解决方案正向更集成的方向发展,这可能会重新定义肾脏病学中的患者管理。

在7月,泰乐飞(美国)在欧洲扩大了其制造能力,以满足对肾造口装置日益增长的需求。这一扩展表明了公司本地化生产的战略,从而减少交货时间并提高供应链可靠性。通过增强其运营足迹,泰乐飞可能会在欧洲市场增强其竞争优势,那里对先进医疗设备的需求正在上升。

截至10月,肾造口装置市场正在见证强调数字化、可持续性和人工智能在产品开发中整合的趋势。战略联盟正日益塑造竞争格局,使公司能够集中资源和专业知识。竞争差异化的演变似乎正在从基于价格的竞争转向创新、技术整合和供应链可靠性,这表明优先考虑这些方面的公司可能在市场中获得显著优势。

肾造口装置市场市场的主要公司包括

Recent Industry Developments

肾造口装置市场的最新发展突显了对技术进步和以患者为中心的解决方案日益关注。预计到2032年市场估值将达到25亿美元,年复合增长率为4.56%,公司正在创新以提高产品的有效性和患者结果。全球肾脏相关疾病发生率的增加推动了需求,制造商正在通过增强肾造口套件和排水系统来响应,优先考虑用户舒适性和安全性。监管机构也在积极参与加快对创新设备的审批,反映出市场格局更加动态。

此外,医疗提供者与医疗设备制造商之间的合作变得越来越普遍,因为他们旨在有效满足特定患者需求。关注可持续性,企业正在探索环保材料和生产实践,以符合全球医疗趋势。持续的研究和开发努力表明市场增长的积极轨迹,因为利益相关者旨在应对老龄化人口和不断上升的医疗成本所带来的挑战。

未来展望

肾造口装置市场 未来展望

预计肾造瘘装置市场将在2025年至2035年间以4.56%的年均增长率增长,受技术进步、肾脏疾病患病率上升和医疗支出增加的推动。

新机遇在于:

  • 开发集成监测系统的先进肾造口导管。

到2035年,肾造瘘装置市场预计将实现显著增长和创新。

市场细分

肾造口装置市场类型展望

  • 经皮肾造口导管
  • 导尿管
  • 输尿管支架

肾造口装置市场最终用户展望

  • 医院
  • 门诊手术中心
  • 居家护理环境

肾造口装置市场材料展望

  • 硅胶
  • 乳胶
  • PVC

肾造口装置市场应用展望

  • 肾结石管理
  • 尿路梗阻缓解
  • 肿瘤学程序

肾造口装置市场手术类型展望

  • 开放手术
  • 微创手术

报告范围

2024年市场规模 18.29(亿美元)
2025年市场规模 19.13(亿美元)
2035年市场规模 29.88(亿美元)
年复合增长率(CAGR) 4.56%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司概况 波士顿科学(美国)、美敦力(美国)、巴德医疗(美国)、库克医疗(美国)、泰乐飞(美国)、科尔oplast(丹麦)、霍利斯特(美国)、史密斯医疗(英国)、费森尤斯卡比(德国)
覆盖的细分市场 设备类型、材料、最终用户、应用、程序类型、区域
主要市场机会 微创技术的进步增强了肾造口装置市场的增长潜力。
主要市场动态 对微创手术需求的上升推动了肾造口装置市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,肾造口装置市场的预计市场估值是多少?

肾造口装置市场预计到2035年将达到29.88亿美元的估值。

2024年肾造口装置市场的市场估值是多少?

在2024年,肾造口装置市场的估值为18.29亿美元。

在2025年至2035年的预测期内,肾造口装置市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,肾造口装置市场的预期年均增长率为4.56%。

2024年肾造口装置市场哪个细分市场的估值最高?

在2024年,经皮肾造口导管细分市场的估值最高,达到7.305亿美元。

肾造口装置市场的主要参与者有哪些?

肾造口装置市场的主要参与者包括波士顿科学公司、美敦力、巴德医疗和库克医疗。

2024年输尿管支架的估值与导尿管相比如何?

在2024年,输尿管支架的估值为5.5亿美元,而导尿管的估值为5.485亿美元。

到2035年,门诊手术中心细分市场的预计估值是多少?

门诊手术中心细分市场预计到2035年将达到8.83亿美元的估值。

在肾造口装置市场中,哪个材料细分市场预计将显示出最高的增长?

硅材料细分市场预计将显示出最高的增长,预计到2035年估值为11.64亿美元。

在肾造口装置市场中,哪个应用细分市场预计将显著增长?

肾结石管理应用细分市场预计将显著增长,预计到2035年达到11.55亿美元。

到2035年,哪个手术类型细分市场预计将有15.19亿美元的估值?

微创手术类型细分市场预计到2035年将有15.19亿美元的估值。

作者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, National Kidney Foundation (NKF), American Society of Nephrology (ASN), European Renal Association (ERA), American Urological Association (AUA), Society of Interventional Radiology (SIR), National Institutes of Health (NIH) National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), National Center for Biotechnology Information (NCBI/PubMed), Centers for Medicare & Medicaid Services (CMS) Procedure Data, World Health Organization (WHO) Global Health Observatory, OECD Health Statistics, CDC National Center for Health Statistics, European Commission Medical Device Database (EUDAMED), and national health ministry reports from key markets. These sources were used to collect procedure statistics, regulatory approval data, clinical safety studies, CKD prevalence trends, hospital admission data for kidney stone interventions, and market landscape analysis for percutaneous nephrostomy catheters, Foley catheters, and ureteral stents.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from OEMs and makers of nephrostomy devices were examples of supply-side sources. Interventional radiologists, urologists, nephrologists, OR managers, and procurement leaders from hospitals, ambulatory surgical centers, and specialty urology clinics were examples of demand-side sources. Primary research obtained information on clinical adoption patterns, material preferences (silicone vs. latex vs. PVC), pricing strategies, and reimbursement dynamics for minimally invasive versus open surgical procedures. It also verified product pipeline timelines and validated market segmentation across device types (percutaneous nephrostomy catheters, Foley catheters, ureteral stents).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across percutaneous nephrostomy catheters, Foley catheters, ureteral stents, and drainage accessories

Material segmentation analysis covering silicone, latex, and PVC-based devices

Analysis of reported and modeled annual revenues specific to nephrostomy device portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region across kidney stone management, urinary obstruction relief, and oncology applications) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations by device type, material composition, end-user setting (hospitals vs. ambulatory surgical centers vs. home care), and procedure type (minimally invasive vs. open surgery)

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.