Modular Data Center Market (2026 – 2035)

模块化数据中心市场规模、份额和研究报告,按解决方案(功能模块解决方案、服务)、按应用(数据中心扩展、超大规模边缘、AI/GPU 训练舱、灾难恢复、入门/中小企业、加密货币挖矿)、按构建类型(预制、集装箱)、按部署类型(室内、室外)和按区域(北美、欧洲、南美、亚太地区、中东和非洲)划分 - 到 2035 年的行业预测。
ID: MRFR/ICT/6232-CR 168 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Modular Data Center Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.2%
2025 Market SizeUSD 38.50 Billion
2035 Market SizeUSD 188.60 Billion
Key Players
Schneider Electric
Vertiv
Huawei
Eaton Corporation
Rittal
Dell Technologies
Opportunities
  • Sovereign-Cloud Infrastructure in Emerging Economies
  • AI-as-a-Service GPU Pod Leasing
  • Circular-Economy Refurbishment and Secondary Trade

Modular Data Center Market Summary

2025年全球模块化数据中心市场估值为385亿美元,预计到2026年将达到452亿美元,到2035年将攀升至1886亿美元,整个预测窗口的复合年增长率为17.2%。有两种力量支撑着这一轨迹:超大规模资本支出周期目前全球每年超过 2000 亿美元[2]以及数据主权指令(从欧盟数据法案到印度的 DPDP 法案),迫使运营商在国家境内本地化计算,从而推动了对快速部署数据中心的需求,这些数据中心可以在 12-16 周而不是 18-24 个月内投入使用。.

技术转变正在改写数据中心经济学。传统的木结构设施,由于其严格的平面图和 2 年的施工时间表,正在让位于预制结构数据中心组件和集装箱式数据中心配置已预先接线、预先测试并在工厂与每机架额定功率超过 40 kW 的液体冷却歧管集成[4]。美国能源部的 2024 年数据中心优化计划拨款 12 亿美元用于节能模块化设计,加速从定制土建工程到可扩展模块化 IT 基础设施的转变[5].

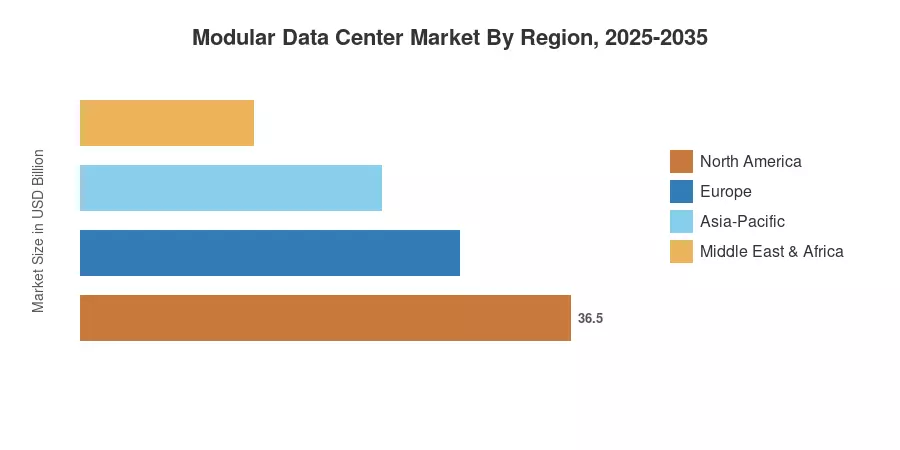
到 2025 年,北美地区约占收入的 37%,这得益于弗吉尼亚州、德克萨斯州和俄勒冈州的云区域扩张。在印度、印度尼西亚和日本主权云授权的推动下,亚太地区是增长最快的地区,预计到 2035 年复合年增长率将达到 18.4%。在与 GDPR 相关的本地化规则和《欧盟芯片法案》的托管条款的推动下,欧洲占据了第二大份额,约为 26%[6]。随着人工智能训练集群和 5G 边缘节点的激增,模块化数据中心市场有望在 2030 年代中期持续实现两位数增长。

报告要点

• 按解决方案

  • 到 2025 年,功能模块解决方案约占模块化数据中心市场收入的 61%,反映了对交钥匙电源、冷却和 IT 模块的需求。
  • 随着运营商将支出从资本预算转向运营预算,预计到 2035 年,托管服务和生命周期优化合同将以 17.8% 的复合年增长率增长。

• 按应用

  • 受一级市场棕地容量增加的推动,到 2025 年,数据中心扩张约占模块化数据中心市场份额的 36%。
  • AI/GPU 训练 Pod 和超大规模边缘工作负载正以 18.2% 的复合年增长率发展,反映出推理端点附近对便携式数据中心模块的需求激增。

• 按地区

  • 得益于超大规模园区建设和联邦数据主权合规性,北美地区到 2025 年将保持 37% 的收入份额。
  • 在印度数字印度基础设施计划和中国“东方数据,西方计算”计划的推动下,预计到 2035 年,亚太地区的复合年增长率将达到 18.4%。

市场规模和预测(2021-2035)

MRFR 的预测将供应商披露的自下而上的收入模型与自上而下的需求指标结合起来,包括超大规模资本支出备案、IEA 跟踪的电力容量增加以及来自 42 个国家监管机构的地区许可数据。
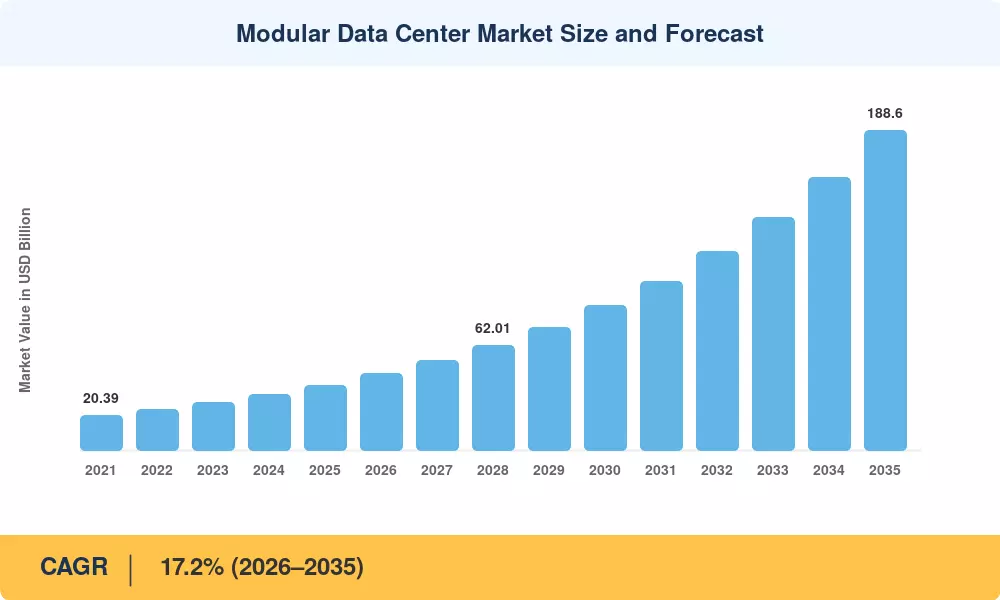
Modular Data Center Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
AI/GPU训练集群构建 〜22% 全球的 短期(≤2年)
数据主权和本地化要求 〜18% 欧盟、印度、东盟 中期(2-4 年) [7]
5G/边缘计算致密化 〜16% 北美、亚太地区 中期(2-4 年)
采用液体和浸没式冷却 〜14% 全球的 长期(≥4年) [6]
超大规模资本支出超级周期 〜12% 美国、欧洲 短期(≤2年) [2]
可持续性和循环经济监管 〜10% 欧盟、北欧 长期(≥4年) [10]
灾难恢复和业务连续性 〜8% 全球的 短期(≤2年)  


AI/GPU 训练集群构建

生成式人工智能工作负载从根本上改变了数据中心容量规划。 Blackwell GPU 到 2024 年数据中心 GPU 出货量将超过 360 万个,每个功耗 700 W 或更多,人工智能培训集群现在通常需要在六个月内交付 50-100 MW 的园区。预先安装了直接芯片液体冷却和高密度母线槽分布的预制数据中心模块可以满足这些时间表,将部署时间从 12 周压缩到 16 周。模块化数据中心市场直接受益于这种紧迫性;无法等待传统构建的企业正在大规模采购集装箱数据中心单元。

数据主权和本地化要求

许多国家/地区现在都在执行某种形式的数据驻留法,而 2020 年有 35 个国家/地区[7]。印度的 DPDP 法案 (2023)、印度尼西亚的 GR-71 修正案和欧盟数据法案共同要求在国内处理个人和关键基础设施数据。快速部署的数据中心解决了合规性问题:500 kW 便携式数据中心模块可以在 90 天内在主权管辖范围内运行,满足监管期限,而使用固定式建筑是不可能实现的。

5G/边缘计算致密化

GSMA 预测到 2030 年 5G 连接数将达到 56 亿。位于蜂窝塔聚合点、电缆登陆站和城域对等互连集线器的可扩展模块化 IT 基础设施可满足这一延迟要求。

采用液体和浸入式冷却

对于大于 40 kW 的机架密度,需要空气冷却以外的冷却。工厂集成的直接液冷和单相浸入式系统可降低现场调试期间的风险。提供不需要高架地板静压室的即插即用冷却解决方案的供应商正在对模块化数据中心市场产生更大的影响。

限制影响分析

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
电网功率限制和允许延迟 〜−20% 美国、欧洲 短期(≤2年) [15]
电力电子供应链瓶颈 〜−18% 全球的 中期(2-4 年)  
液冷模块的前期资本较高 〜−15% 新兴市场 中期(2-4 年) [6]
模块化集成技能短缺 〜−12% 亚太地区、中东和非洲 长期(≥4年) [17]
互操作性和供应商锁定风险 〜−10% 全球的 长期(≥4年)  


电网功率限制和允许延迟

弗吉尼亚州“数据中心巷”已经需要超过4吉瓦的电力,Dominion Energy已正式表示在2028年之前无法保证新的连接[15]。模块化设备便于携带;然而,确保电网电力的困难限制了推出速度。这一限制立即限制了美国和北欧电力有限的都市区的模块化数据中心市场。

电力电子的供应链瓶颈

预制数据中心模块依赖于与电动汽车充电器和可再生能源逆变器共享半导体元件的 UPS 系统、PDU 和开关设备。中压开关设备的交货时间从 2021 年的 20 周延长至 2024 年的 48 周。快速部署数据中心的供应商面临着分配竞争,这会导致成本上涨并延迟交付时间表。

液冷模块的高额前期资本

液冷集装箱数据中心单元可实现更高的密度,但每个机架的成本比风冷选项高 35-50%[6]。这一价格促使消费者转向较低密度的预制数据中心配置,从而缩小了融资选择很少的新兴国家高性能模块化系统的可用市场。

Modular Data Center Market Opportunities

新兴经济体的主权云基础设施

非洲和东南亚各国政府正在立法建立本地云区,但大多数政府缺乏实施传统建筑的土木工程基础设施。便携式数据中心模块可以解决这一差距。它们的额定功率为 200 – 500 kW,可以使用普通 ISO 集装箱运输。尼日利亚国家云政策和越南需求走廊第 13/2023 号法令正在塑造模块化数据中心市场

AI 即服务 GPU Pod 租赁

托管提供商正在探索“GPU-pod-as-a-service”模型,该模型部署预先加载加速器的容器化数据中心集群,并按 GPU 小时计费。这种经常性收入模式将资本密集型产品转变为运营费用订阅,将买家群体从超大规模企业扩展到中端市场人工智能实验室

循环经济翻新及二次贸易

欧盟分类指南和拟议的可持续产品生态设计法规鼓励可拆卸、翻新和重新部署的模块化设计。这将为可扩展的模块化 IT 基础设施创建一个二级市场,就像二手飞机租赁一样,将资产寿命从 8 年延长到 15 年以上

微电网供电的边缘站点

将便携式数据中心模块与现场太阳能+存储微电网配对,完全消除了对电网的依赖,从而可以在离网采矿场、军事前沿作战基地和农村 5G 中心进行部署。

通过联合分析实现数据货币化

分布式模块化车队的运营商可以提供联合学习服务,在本地处理数据而无需移动数据——这种能力在数据主权制度下定价很高。这将模块化足迹从成本中心基础设施转变为创收分析平台

Modular Data Center Market Future Outlook

人工智能编排的自主数据中心

到 2030 年,领先的模块化运营商将从人工监督设施转向人工智能驱动的无人值守运营。分析振动、热量和功耗遥测的预测维护算法可以提前 72 小时预防故障,将计划外停机时间减少 60%。这一演变将可扩展的模块化 IT 基础设施转变为自我修复的计算资产,这是部署数千个边缘节点而无需按比例分配人员的先决条件。

平台经济学和模块化即服务

模块化数据中心市场正在向平台业务模式迁移。将硬件模块与 DCIM 软件、生命周期服务和融资捆绑在一起(按每月千瓦而不是按单位收费)的供应商将获得类似于 SaaS 的经常性收入流。

能源转型和核微反应堆

电网限制正在促使超大规模企业探索用户侧发电。到 2030 年代初,额定功率为 20-80 MW 的小型模块化核反应堆 (SMR) 可以独立于电网为集装箱式数据中心集群供电。美国核管理委员会于 2023 年批准了首个 SMR 设计,至少三个超大规模企业已与反应堆开发商签署了意向书[13]。这种融合可能会重塑快速部署数据中心的选址,将其与公用事业服务的都市区完全脱钩。

ESG 报告和范围 3 问责制

欧盟企业可持续发展报告指令 (CSRD) 和美国证券交易委员会的气候披露规则要求运营商量化其供应链中的隐含碳。在受控工厂条件下制造的预制数据中心模块可以提供从原材料采购到报废回收的可审计碳库存——这是固定式设施难以比拟的透明度优势[10]。将生命周期碳仪表板嵌入其 DCIM 平台的供应商将在十年内保持差异化优势。

区域市场份额分析

地区 关键指标 (2025) 主要投资主题
北美 37% 收入分成 超大规模园区; AI训练集群
欧洲 26% 收入分成 GDPR 合规性;可持续发展优先的建设
亚太 复合年增长率 18.4%(2026-2035) 主权云指令; 5G边缘
南美洲 USD 2.70 Billion 近岸云中心;巴西数字化转型
中东和非洲 USD 2.31 Billion 智慧城市计划;石油到数字多元化
全部的 USD 38.50 Billion —

模块化数据中心市场呈现出由监管框架、电力可用性和超大规模投资轨迹塑造的独特区域动态。

北美

国家 关键指标 关键驱动程序
我们 72%的地区份额 弗吉尼亚州、德克萨斯州、俄勒冈州的超大规模园区扩建
加拿大 15.8% CAGR 人工智能主权战略;魁北克水力发电
墨西哥 USD 1.00 Billion 近岸外包;克雷塔罗数据中心走廊


美国在北美模块化数据中心市场占据主导地位,超大规模企业承诺到 2026 年数据中心资本支出总额将超过 1500 亿美元[2]。弗吉尼亚州北部和芝加哥郊区的电网限制正在推动运营商转向快速部署数据中心,这些数据中心可以通过符合可移动设备的资格来绕过传统许可。加拿大联邦人工智能计算战略获得 24 亿加元的支持,目标是到 2029 年在蒙特利尔和多伦多新增 500 兆瓦的模块化产能[19].

欧洲

国家 关键指标 关键驱动程序
德国 22%的地区份额 工业4.0;法兰克福枢纽扩建
英国 16.5% CAGR AI 安全研究所计算要求
法国 USD 1.65 Billion 核动力数据中心区
意大利 13.2% CAGR PNRR 数字基础设施融资
西班牙 USD 0.78 Billion 海底电缆登陆站
北欧国家 17.1% CAGR 自然冷却优势;绿色氢试点
俄罗斯 USD 0.52 Billion 进口替代授权
欧洲其他地区 USD 1.20 Billion 中东欧近岸扩张


欧洲模块化数据中心市场受到欧盟能源效率指令的影响,该指令要求新数据中心到 2027 年报告 PUE 低于 1.3。工厂针对北欧自然冷却气候进行调整的预制数据中心模块可实现接近 1.08 的 PUE 评级,使该地区具有可持续发展优势。德国的数字主权战略和英国的人工智能安全研究所都要求国内 GPU 容量可在数月内部署——这一要求有利于可扩展的模块化 IT 基础设施而不是绿地建设[20].

亚太

国家 关键指标 关键驱动程序
中国 地区份额34% “东方数据,西方计算”计划
印度 21.3% CAGR DPDP 法;数字印度边缘推出
日本 USD 2.10 Billion 人工智能国家战略;抗灾能力
韩国 18.9% CAGR 5G边缘密度; K云主权
东盟 USD 1.45 Billion 印度尼西亚、越南本地化要求
亚太其他地区 16.2% CAGR 澳大利亚;新西兰主权云


亚太地区是模块化数据中心市场增长最快的地区。中国的“东数据,西计算”举措将集装箱数据中心单元的需求引导至贵州和内蒙古等内陆省份,这些省份可再生能源丰富且土地成本较低。印度的 5G 快速部署(到 2025 年中期部署超过 450,000 个塔)创造了可通过便携式数据中心模块寻址的巨大边缘足迹[21].

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额58% 圣保罗和福塔莱萨海底电缆枢纽
阿根廷 14.5% CAGR 瓦卡·穆尔塔 (Vaca Muerta) 剩余能源为 DC 建设提供燃料
南美洲其他地区 USD 0.55 Billion 智利、哥伦比亚近岸扩张


巴西是南美模块化数据中心市场的支柱,圣保罗正在成为南美最大的超大规模中心。该国的 LGPD 数据保护法和不断发展的金融科技行业需要低延迟计算,快速部署的数据中心可以比传统构建更快地提供这些计算。阿根廷瓦卡穆尔塔页岩盆地的能源盈余正在吸引对发电资产附近预制数据中心区的探索性投资。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额32% 尼奥姆; 2030 年愿景数字化转型
阿联酋 17.6% CAGR 人工智能中心的雄心壮志;阿布扎比国家石油公司数据基础设施
南非 USD 0.42 Billion 金融服务;开普敦电缆登陆
埃及 15.8% CAGR 新行政首都智慧城市数据骨干网
MEA 的其余部分 USD 0.65 Billion 东非移动优先的云需求


中东和非洲地区的模块化数据中心市场是由国家数字化转型议程驱动的。仅沙特阿拉伯的 NEOM 项目就设想了超过 300 兆瓦的数据中心容量,其中大部分是模块化的,为智能城市分析和自主移动系统提供服务。在撒哈拉以南非洲地区,便携式数据中心模块与太阳能微电网相结合,解决了连接差距和不可靠的电网基础设施问题[22].


Modular Data Center Market By Region, 2025-2035

Modular Data Center Market Segmentation

按解决方案

部分 关键指标 (2025) 主要需求驱动因素
功能模块解决方案 61% 份额 交钥匙电源+冷却+IT集成
服务 复合年增长率 17.8%(2026-2035) 生命周期优化和管理运营


功能模块解决方案引领模块化数据中心市场,因为企业更喜欢工厂集成的电源、冷却和 IT 模块,这些模块可减少高达 40% 的现场劳动力。这些模块到达时已经过预先测试,大大压缩了调试时间。与此同时,随着运营商越来越多地将监控、预测性维护和容量规划外包给提供可扩展、模块化 IT 基础设施管理合同的供应商,服务代表了增长最快的部分。

按申请

部分 关键指标 主要需求驱动因素
数据中心扩展 36% 份额(2025 年) 现有校园的棕地扩建
超大规模边缘 18.2% CAGR 低延迟 5G 和物联网计算
AI/GPU 训练舱 USD 5.40 Billion (2025) 生成式AI模型训练需求
灾难恢复 USD 3.85 Billion (2025) 业务连续性要求
入门级/中小企业 16.5% CAGR 进入自有计算的中端市场
加密货币挖矿 USD 1.95 Billion (2025) 浸没式冷却采矿设备


按应用来看,数据中心扩展在模块化数据中心市场中占据主导地位,因为超大规模扩展器和托管器可以在不破土动工新建筑的情况下向现有园区增加兆瓦电量。用螺栓固定在现有开关站上的集装箱数据中心块可在 16 周内提供 2-5 MW 的实时 IT 负载。 AI/GPU 训练舱是资本最密集的细分领域;用于大型语言模型训练的单个 10 MW 液冷吊舱的总成本可能超过 1.2 亿美元,使便携式数据中心模块成为从采购订单到首次训练运行的最快路径。

按构建类型

部分 关键指标 主要需求驱动因素
预制件 58% 份额(2025 年) 标准化、可扩展的设施扩展
集装箱化 复合年增长率 17.9%(2026-2035) 适用于边缘和军事的 ISO 容器可移植性


预制数据中心组件领先市场份额,因为它们允许定制平面图配置,同时保留工厂建设的速度优势。然而,集装箱数据中心格式是增长最快的构建类型,受到边缘位置、灾难响应分阶段和国防应用程序的青睐,在这些应用程序中,ISO 容器移动性至关重要。

按部署类型

部分 关键指标 主要需求驱动因素
室内的 52% 份额(2025 年) 受控环境;托管集成
户外的 复合年增长率 18.0%(2026-2035) 边缘站点;土地有限的地铁


室内一体式部署占据了模块化数据中心市场的大部分份额,因为它们可以无缝集成到现有的建筑外壳和托管大厅中。随着快速部署的数据中心转移到室内空间不可用的停车场、屋顶和手机信号塔区域,室外撬装系统正在更快地扩展。

竞争标杆管理

模块化数据中心市场的集中度较低,预计 HHI 低于 800。排名前五的参与者合计约占全球收入的 35-42%,而区域集成商和利基冷却专家的长尾效应则分割了其余部分。竞争正在从硬件组装转向软件定义的编排、热创新和生命周期服务合同。

公司 预计。收益分成范围 主要产品 战略定位
施耐德电气 〜8–11% EcoStruxure 模块化数据中心;预制电源+冷却模块 全球化服务的全栈OEM
维谛技术 〜7–10% 智能模块、电源模块;热电一体化 广泛的产品组合;生命周期服务
华为 〜6–9% 融合模块;预制和集装箱解决方案 亚太地区主导; AI集成DCIM
伊顿公司 〜4–7% 模块化电力基础设施;不间断电源系统 电力电子专家
威图 〜3–6% Ri矩阵;标准化IT容器 欧洲工业支柱
戴尔科技公司 〜3–5% PowerEdge 模块化 Pod;集成计算 超大规模供应链
惠普企业 〜2–4% HPE 模块化数据中心解决方案;绿湖 即服务模式先驱
国际商业机器公司 〜2–4% 模块化人工智能基础设施;混合云 Pod 企业和人工智能工作负载
佳能科技 〜2–3% 定制模块化外壳;边缘吊舱 英国/欧洲专家
刀片室集团 〜1–3% 快速部署模块化构建;工厂集成冷却 重点关注部署速度


最近的新闻和动态

  • 施耐德电气(2025 年 3 月):推出了 EcoStruxure 模块化数据中心 6.0,配备集成直接液体冷却回路,每机架额定功率为 80 kW,针对 AI 培训部署。[24]
  • 维谛技术(2023 年 12 月):收购了英国浸入式冷却初创公司 CoolTera,以增强其高密度集装箱式数据中心热产品组合。[25]
  • 伊顿公司(2024 年 4 月):与 Equinix 合作开发标准化模块化配电单元,以便在 12 个欧洲地铁市场快速部署数据中心。
  • 欧盟委员会(2024 年 1 月):通过了能源效率指令的修订,要求所有 500 kW 以上的新数据中心报告 PUE、用水量和废热回收——鼓励使用嵌入式计量的预制数据中心模块。[10]

Modular Data Center Market Report Scope

范围 细节
市场范围 模块化数据中心市场——解决方案、服务、应用程序、构建类型、部署类型、全球区域
学习期限 2021–2035
CAGR 17.2%(2026-2035)
市场规模 — 2025 年(基准年) USD 38.50 Billion
市场规模 — 2035 年(预测端点) USD 188.60 Billion
增长最快的细分市场 服务(按解决方案); AI/GPU 训练 Pod(按应用);容器化(按构建);室外(按部署);亚太地区(按地区)
公司简介 施耐德电气、Vertiv、华为、伊顿、威图、戴尔科技、HPE、IBM、Cannon Technologies、BladeRoom Group
计价货币 USD Billion


常见问题解答

在为人工智能工作负载采购集装箱数据中心时,买家应指定什么功率密度阈值?

买家应指定每个机架至少 40 kW 的功率,并支持直接液体冷却,以适应当前一代 GPU 加速器。在签署采购订单之前坚持使用经工厂验证的满负荷热性能数据[6].

Q2。模块化数据中心市场如何解决多供应商部署中供应商锁定的问题?

开放计算项目规范和标准化母线槽接口允许在单个园区内混合来自不同供应商的模块。买家应在采购合同中要求符合 OCP 标准的连接器和开放 API DCIM 集成.

Q3。预制数据中心部署正在出现哪些融资结构?

模块化即服务合同让运营商每月按千瓦付费,将资本支出转化为运营费用。由剩余价值担保支持的租赁结构也越来越受欢迎,特别是对于具有记录的二级市场转售价值的快速部署数据中心[23].

Q4。循环经济法规如何影响欧洲模块化数据中心市场?

欧盟可持续产品生态设计法规将要求制造商在 2027 年之前发布拆卸说明和回收成分比例。模块化设计本质上简化了组件级回收,为合规供应商提供了采购优势[10].

室外模块化部署与传统构建的区别是什么?选址标准是什么?

室外单元只需要水平混凝土垫、周边围栏和公用设施短桩——消除了建筑外壳结构。关键标准包括洪泛区排除、光纤路径邻近性以及发电机备用系统的当地噪声条例[4].

便携式数据中心模块能否支持 Tier-III 或 Tier-IV 正常运行时间分类?

工厂制造的模块通常达到 Tier-III 并发可维护性评级。 Tier-IV 容错需要冗余公用设施供电和双路径冷却,这可以通过具有自动故障转移功能的成对集装箱数据中心单元来实现。

可扩展的模块化 IT 基础设施在金融机构的灾难恢复规划中发挥什么作用?

金融监管机构越来越多地接受模块化灾难恢复站点作为合规的热备份设施,只要它们符合与固定数据中心相同的审计标准。预先安排的模块可以在区域中断事件发生后 48 小时内恢复关键的银行工作负载。

常见问题

What power density threshold should buyers specify when sourcing a containerized data center for AI workloads?
Buyers should specify a minimum of 40 kW per rack with direct-liquid-cooling support to accommodate current-generation GPU accelerators. Insist on factory-validated thermal performance data at full load before signing a purchase order [6].
How does the Modular Data Center Market address concerns about vendor lock-in across multi-vendor deployments?
Open Compute Project specifications and standardized busway interfaces enable mixing modules from different vendors within a single campus. Buyers should require OCP-compliant connectors and open-API DCIM integration in procurement contracts .
What financing structures are emerging for prefabricated data center deployments?
Modular-as-a-service contracts let operators pay per kW-month, converting capital expenditure into operating expense. Leasing structures backed by residual-value guarantees are also gaining traction, particularly for rapid-deployment data centers with documented secondary-market resale value [23].
How do circular-economy regulations affect the Modular Data Center Market in Europe?
The EU Ecodesign for Sustainable Products Regulation will require manufacturers to publish disassembly instructions and recycled-content ratios by 2027. Modular designs inherently simplify component-level recycling, giving compliant vendors a procurement advantage [10].
What site-selection criteria differentiate outdoor modular deployments from traditional builds?
Outdoor units require only a level concrete pad, perimeter fencing, and utility stub-ups — eliminating building-shell construction. Key criteria include flood-plain exclusion, fiber-path proximity, and local noise ordinances for generator back-up systems [4].
Can portable data center modules support Tier-III or Tier-IV uptime classifications?
Factory-built modules routinely achieve Tier-III concurrent-maintainability ratings. Tier-IV fault tolerance requires redundant utility feeds and dual-path cooling, achievable through paired containerized data center units with automatic failover.
What role does scalable modular IT infrastructure play in disaster-recovery planning for financial institutions?
Financial regulators increasingly accept modular DR sites as compliant warm-standby facilities, provided they meet the same audit standards as fixed data centers. Pre-staged modules can restore critical banking workloads within 48 hours of a regional outage event.
作者
作者 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technical standards databases, peer-reviewed engineering journals, IT infrastructure publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), U.S. Department of Energy (DOE) Data Center Energy Efficiency Programs, Environmental Protection Agency (EPA) ENERGY STAR for Data Centers, European Union Energy Efficiency Directive (EED), International Electrotechnical Commission (IEC), International Organization for Standardization (ISO), Telecommunications Industry Association (TIA-942 standards), Uptime Institute (Tier Certification and industry surveys), ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers) Technical Committees, AFCOM (Data Center Industry Association), BICSI (Building Industry Consulting Service International), MRFR Worldwide Quarterly Data Center Infrastructure Tracker, MRFR Data Center Market Guides, Synergy Research Group (Cloud and Data Center Infrastructure), MRFR Data Center Intelligence Service, MRFR (Datacenter KnowledgeBase), and national digital infrastructure reports from key markets.

For all-in-one modular data centers, individual functional modules (IT, Power, Cooling), and integrated service offerings, these sources were used to gather deployment statistics, certification data, energy efficiency benchmarks, technical standards compliance, capacity expansion trends, and competitive landscape analysis.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Engineering, Heads of Prefabricated Solutions, and Commercial Directors from manufacturers of modular data centers, system integrators, and OEMs of essential infrastructure were among the supply-side sources. Chief information officers (CIOs), chief technology officers (CTOs), directors of data centers, vice presidents of infrastructure, and procurement leads from hyperscale cloud providers, colocation operators, telecom carriers, big businesses in the BFSI and healthcare industries, and government IT organizations were among the demand-side sources. Market segmentation, product roadmap timescales, deployment patterns, Power Usage Effectiveness (PUE) criteria, total cost of ownership (TCO) models, and procurement dynamics were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

By Region: North America (40%), Europe (22%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and deployment volume analysis were used to determine the global market valuation. The following were part of the methodology:

Finding more than fifty important manufacturers and system integrators throughout Latin America, the Middle East and Africa, Asia-Pacific, Europe, and North America

Product mapping for separate functional modules (IT modules, power distribution, cooling systems), professional services (consulting, integration, maintenance), and all-in-one modular data centers

Examination of annual revenues for modular data center portfolios, both reported and estimated

Coverage of producers who will account for 75–80% of the world market in 2024

Segment-specific valuations for edge computing, disaster recovery, and data center expansion use cases are obtained through extrapolation utilizing top-down (manufacturer revenue validation) and bottom-up (deployment volume × ASP by country/region) methodologies.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.