Mobility as a Service Market (2026 – 2035)

移动即服务市场规模、份额和研究报告,按服务类型(网约车、汽车共享、微移动、自行车共享等)、按解决方案(技术平台、支付和钱包服务、导航和分析等)、按车辆类型(乘用车、班车和公共汽车、自动驾驶舱、两轮车)、按交通类型(公共交通、私人交通)、按业务模式(现收现付、订阅包)、按应用(个人移动、物流和最后一英里交付)、最终用户(个人、企业)和地区(北美、欧洲、南美、亚太地区、中东和非洲)——到 2035 年的行业预测。
ID: MRFR/ICT/2236-CR 87 Pages Ankit Gupta Last Updated: September 15, 2026
Mobility as a Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.80%
2025 Market SizeUSD 350.00 Billion
2035 Market SizeUSD 1,180.00 Billion
Key Players
Uber Technologies
Didi Global
Grab Holdings
Lyft Inc.
Bolt Technology
MaaS Global
Opportunities
  • Data Monetization and Mobility Analytics
  • Electric and Hydrogen Fleet-as-a-Service

Mobility as a Service Market Summary

出行即服务市场预计到 2025 年将达到 3500 亿美元,预计将从 2026 年的 3990 亿美元增长到 2035 年的 11800 亿美元,2026-2035 年复合年增长率为 12.80%。这种加速的基础是欧盟和北美积极的市政零排放指令,以及自 2021 年以来部署到按需移动平台的累计风险投资超过 480 亿美元[2]。各国政府将联邦交通拨款与综合交通解决方案挂钩,将票务、路线和支付统一到单一应用程序生态系统中,为平台提供商创造强大的政策推动力。

全面的技术变革支撑着这一轨迹。传统的孤立交通系统——铁路、公交车和网约车单独售票——正在让位于统一的交通系统智慧交通通过单一界面协调多式联运旅程的应用程序。欧盟委员会的 2024 年可持续城市交通框架指定拨款 120 亿欧元,用于 27 个成员国的可互操作共享交通技术基础设施,而美国交通部根据两党基础设施​​法拨款 32 亿美元,用于 45 个大都市区的城市交通服务试点[4].

在成熟的叫车生态系统和高智能手机普及率的推动下,北美约占全球移动即服务市场的 34%。在印度和中国快速城市化以及政府支持的数字交通推广的推动下,亚太地区是增长最快的地区,复合年增长率预计为 15.20%。欧洲占据第二大份额,约为 28%,北欧国家成为基于订阅的城市出行服务的全球基准。未来十年,自动驾驶汽车集成和人工智能驱动的旅程编排将从根本上重塑竞争动态。


报告要点

• 按服务类型

  • 到 2025 年,网约车约占移动即服务市场收入的 48.7%,反映出消费者对城市中心按需移动平台的深入渗透
  • 微出行服务预计到 2035 年,在最后一英里连接需求以及电动滑板车和自行车的智能交通应用程序的推动下,复合年增长率将达到 20.5%,是所有服务类别中最快的

• 按解决方案

  • 到 2025 年,技术平台解决方案预计将占据 40.2% 的份额,凸显了对统一路线、预订和分析的综合运输解决方案的需求
  • 在共享移动技术网络的非接触式和代币化收费的推动下,支付和钱包服务预计将以 22.5% 的复合年增长率增长

• 按地区

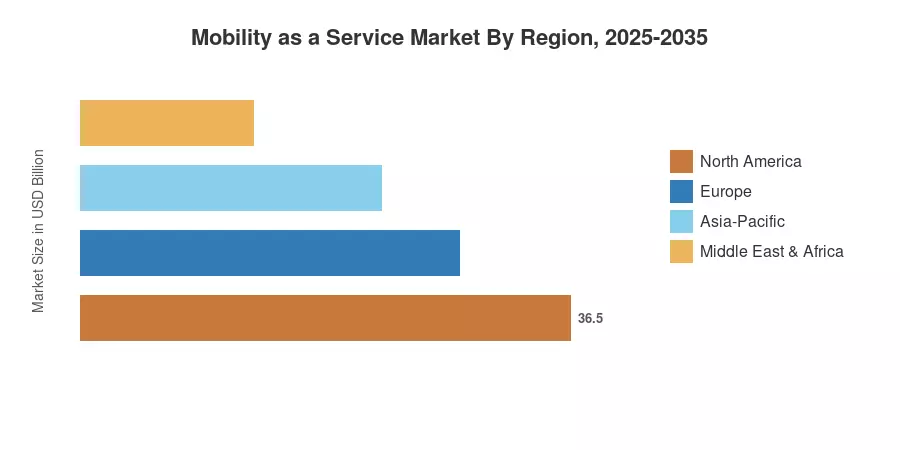
  • 北美地区在移动即服务市场中处于领先地位,2025 年收入约为 1,190 亿美元
  • 在中国和印度的智慧城市计划和城市交通服务扩张的支撑下,亚太地区的复合年增长率将达到 15.20%,位居第一


市场规模和预测(2021-2035)

Market Research Future (MRFR) 的规模模型将平台运营商、交通机构和车队管理提供商自下而上的收入分析与自上而下的宏观经济指标(包括城市化率、智能手机普及率和人均交通支出)结合起来。历史数据(2021-2024)依赖于经审计的公司备案和政府运输统计数据;预测(2026-2035)采用根据多个第三方基准验证的校准复合年增长率[5].
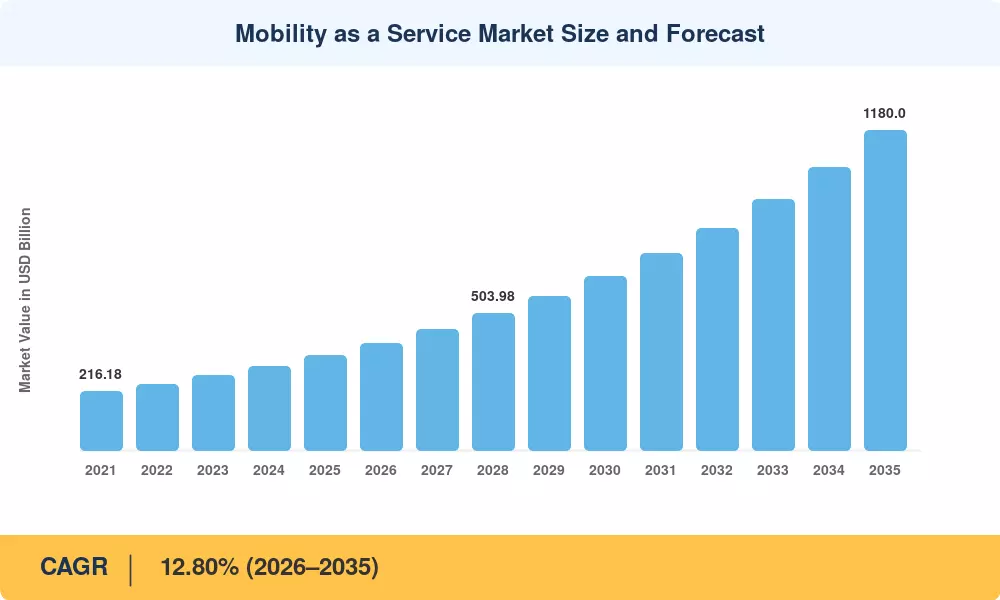
Mobility as a Service Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
城市人口增长和减少拥堵的要求 〜18% 全球的 长期(≥4年) [2]
智能手机和 5G 普及使智能交通应用成为可能 〜16% 亚太地区、北美 短期(≤2年) [8]
零排放车队法规和电动汽车补贴 〜15% 欧洲、北美 中期(2-4 年)
API标准化和开放数据政策 〜14% 欧洲、亚太地区 中期(2-4 年) [11]
非接触式和代币化支付创新 〜13% 全球的 短期(≤2年) [12]
人工智能和预测旅程管理的采用 〜12% 北美、欧洲 长期(≥4年)  
公私伙伴关系框架 〜12% 全球的 中期(2-4 年) [4]


城市人口增长和拥堵规定

据联合国估计,到 2050 年,居住在城市的人口将增加 25 亿,占世界人口的 68%[2]。斯德哥尔摩、新加坡和伦敦等城市已经实施了拥堵收费政策,直接鼓励人们从拥有私家车转向综合交通选择。政策杠杆加速了移动出行即服务市场的采用,2024 年伦敦超低排放区扩展就证明了这一点,该地区周边的按需出行平台使用量增加了约 22%.


5G 和物联网支持的车队编排

车辆、基础设施和用户设备之间的实时数据交换需要 5G 提供的低延迟连接。韩国全国范围内 5G 的推出使 Kakao Mobility 通过预测调度算法将乘客平均等待时间减少了 31%[8]。该基础设施骨干对于智能交通应用程序至关重要,这些应用程序可以在不到三秒的计算时间内协调涉及公共汽车、火车和网约车的多式联运。

零排放法规和电动汽车车队的采用

欧盟 2035 年内燃机禁令和加州先进清洁车队法规正在迫使网约车和汽车共享运营商实现电气化。 BloombergNEF 预计,到 2030 年,共享出行技术车队的电动汽车采用率将达到 45%,高于 2024 年的 12%[13]。这些要求创造了对 MaaS 平台的严格需求,该平台能够通过智能充电编排来管理混合 EV/ICE 车队。

非接触式支付和数字钱包集成

全球超过 650 个交通网络已采用 Visa 和 Mastercard 的开环交通支付标准,可减少高达 40% 的收费摩擦[12]。包括叫车、公交车、地铁和共享单车在内的城市交通服务需要无缝支付通道。在赫尔辛基的 Whim 等早期独立的 B2C 移动订阅公司失败后,这种统一的支付系统已进入公私 B2G 和 B2B2C 框架。在维也纳和洛杉矶等城市,这种综合交易模式正在通过区域支持的生态系统和市政平台有效扩展。


限制影响分析

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
各个司法管辖区的监管框架分散 〜−15% 全球的 长期(≥4年) [14]
数据隐私和网络安全问题 〜−14% 欧洲、北美 中期(2-4 年)  
传统交通机构的平台集成成本较高 〜−13% 欧洲、南美洲 中期(2-4 年)
司机/零工分类争议 〜−12% 北美、欧洲 短期(≤2年) [17]
农村覆盖差距和数字鸿沟 〜−10% 亚太地区、MEA、南美洲 长期(≥4年) [18]


监管框架分散

按需移动平台的许可、保险和运营许可在不同国家甚至同一国家内部都有很大差异。在美国,所有 50 个州的叫车法规各不相同,而欧盟 27 个成员国尽管有可持续城市交通框架,但仍维持单独的城市交通许可制度[14]。这种碎片化迫使平台运营商维持昂贵的特定管辖区合规团队,从而减缓了综合运输解决方案的跨境扩展。

数据隐私和网络安全

欧洲的 GDPR 以及印度和巴西新兴的隐私立法对共享移动技术平台收集、存储旅行数据和将其货币化的方式实施了严格控制。 2024 年的一项研究发现,38% 的欧洲消费者将数据隐私视为使用多式联运智能交通应用程序时的主要担忧。网络安全事件——包括 2022 年 Uber 的数据泄露事件——继续侵蚀消费者的信任并提高平台运营成本。

零工工人分类争议

加利福尼亚州的 AB5、欧盟的平台工人指令(以 2026 年 12 月的合规日期颁布)以及英国最高法院的裁决已将严格的工人身份测试编入法典。在受影响的司法管辖区,根据算法控制标准将独立承包商重新分类为员工将导致每次出行的劳动力和运营管理费用增加 20-30%,从而显着降低整个移动即服务市场的利润[17].


Mobility as a Service Market Opportunities

非洲和东南亚的私家车保有量仍然很低,而智能手机的普及率却在飙升,这为智能交通应用程序提供了新的机遇。 Grab 在东盟的成功(在新加坡实现 35% 的交通份额)说明了按需出行平台如何能够超越快速城市化经济体中的传统交通基础设施[18].

数据货币化和移动分析

综合交通解决方案平台生成的行程级数据对于城市规划者、保险公司和广告商具有重要价值。未来市场研究 (MRFR) 估计,到 2032 年,匿名移动数据许可可能会带来 150 亿美元的收入流,为平台运营商提供除交易费用之外的高利润多样化。

电力和氢气车队即服务

公共交通机构和企业车队经理越来越喜欢将电动车队运营外包给专业的 MaaS 提供商。这种车队即服务模式将车辆租赁、充电基础设施和预测性维护捆绑在共享移动技术合同下——欧洲和北美的零排放指令加速了这一机遇[13].


Mobility as a Service Market Future Outlook

人工智能驱动的旅程编排

人工智能将从路线优化转向全旅程生命周期管理。到 2030 年,人工智能驱动的智能交通应用程序将根据日历数据、天气和行为模式预测用户的旅行意图,在旅行者发起请求之前主动预订多式联运旅行。麦肯锡估计,在大规模部署综合交通解决方案的城市中,人工智能编排可以将城市通勤时间减少 25%。

平台经济学和超级应用整合

移动即服务市场正趋向于超级应用程序整合,其中单个按需移动平台界面聚合了交通、网约车、微型移动、停车和电动汽车充电。 Grab和GoTo已经在东南亚示范了这种模式;随着 Uber、Lyft 和交通机构建立更深入的 API 合作伙伴关系,西方市场也将紧随其后。到 2032 年,赢家通吃的动态将压缩竞争领域.

电气化和绿色车队编排

IEA预计到2030年电动汽车将占全球新乘用车销量的60%[13]。对于共享移动技术运营商来说,车队电气化引入了复杂的充电物流,MaaS 平台具有独特的优势来优化。智能充电调度、电池交换站路由和车辆到电网能源套利将成为移动即服务市场的核心功能。

ESG 报告和碳信用整合

欧盟 CSRD 和美国证券交易委员会拟议的气候披露规则下的企业可持续发展指令将推动企业对城市交通服务的需求,从而产生可审计的碳节约。提供经过验证的减排证书的 MaaS 订阅可以开启新的收入层——彭博新能源财经估计,到 2033 年,企业流动性碳信用额将达到每年 80 亿美元[19].


区域市场份额分析

地区 关键指标 主要投资主题
北美 约 34% 份额(2025 年) 乘车整合; AV 试点缩放
欧洲 约 28% 份额(2025 年) MaaS 订阅平台;开放数据任务
亚太 复合年增长率 15.20%(2026–2035) 智慧城市交通;超级应用生态系统
南美洲 USD 27.50 Billion (2025) 非正式交通数字化;金融科技整合
中东和非洲 复合年增长率 14.60%(2026–2035) 智慧城市大型项目;旅游流动性
全部的 USD 350.00 Billion (2025) —

全球移动即服务市场呈现出独特的区域采用曲线。北美在绝对收入方面处于领先地位,亚太地区的增长速度超过所有地区,欧洲是综合交通解决方案的政策创新中心。


北美

国家 关键指标 关键驱动程序
我们 约 76% 的区域份额 Uber/Lyft 生态系统成熟度; AV 部署
加拿大 12.40% CAGR 联邦智能交通补助金;城市致密化
墨西哥 USD 8.90 Billion (2025) 快速城市化;网约车采用率激增


北美在移动即服务市场的主导地位源于该地区根深蒂固的网约车双头垄断、消费者为便利付费的高意愿以及加速的自动驾驶汽车试点。美国交通部根据《基础设施投资和就业法案》分配的 32 亿美元智能交通资金正在促进从亚特兰大到西雅图等城市的城市交通服务一体化[4].

欧洲

国家 关键指标 关键驱动程序
德国 约 22% 的区域份额 汽车 OEM 转向 MaaS
英国 13.90% CAGR 伦敦交通局开放数据生态系统;拥堵收费
法国 USD 12.80 Billion (2025) SNCF 多式联运平台投资
意大利 12.50% CAGR 城市微型交通热潮
西班牙 约 7% 的区域份额 旅游驱动的季节性出行需求
北欧国家 14.80% CAGR Whim/MaaS 全球订阅模式领先
俄罗斯 USD 5.20 Billion (2025) 扬德克斯。走向超级应用的统治地位
欧洲其他地区 约 11% 的地区份额 欧盟凝聚力基金交通数字化


欧洲的优势在于监管领导力。欧盟的多式联运数字移动服务法规要求所有公共资助的交通运营商使用开放 API,为汇总时刻表、票价和实时数据的综合交通解决方案平台创造肥沃的土壤[11].

亚太

国家 关键指标 关键驱动程序
中国 约 38% 的地区份额 滴滴生态系统;政府智慧城市投资
印度 17.50% CAGR 奥拉/快速增长; UPI 支付无处不在
日本 USD 9.80 Billion (2025) 丰田MaaS平台;人口老龄化交通需求
韩国 15.30% CAGR Kakao移动; 5G车队管理
东盟 约 14% 的地区份额 Grab/GoTo 超级应用渗透率
亚太其他地区 13.80% CAGR 政府数字化计划


亚太地区移动即服务市场的爆炸性增长反映了快速城市化、超级应用商业模式和政府支持的智能交通应用程序项目的融合。中国交通运输部计划到2028年在60个试点城市部署综合交通解决方案[8].

南美洲

国家 关键指标 关键驱动程序
巴西 约 58% 的地区份额 99/滴滴竞赛;非正式交通数字化
阿根廷 13.20% CAGR 城市密度;金融科技与移动出行的融合
南美洲其他地区 USD 5.40 Billion (2025) 新兴的网约车渗透率


巴西的主导地位反映了其庞大的城市人口和快速增长的按需移动平台行业。通过与当地金融科技公司的共享移动技术合作伙伴关系,圣保罗和里约热内卢的非正式小巴网络正在逐步数字化[18].

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 约 32% 的区域份额 尼奥姆; 2030 愿景智能交通
阿联酋 15.80% CAGR 迪拜 RTA 自主交通战略
南非 USD 2.10 Billion (2025) Bolt/Uber 在都市区的渗透率
埃及 14.20% CAGR 人口密度;网约车监管
MEA 的其余部分 约 18% 的地区份额 旅游出行平台


中东的智慧城市大型项目——NEOM、马斯达尔城、The Line——是专门围绕消除私家车依赖的城市出行服务而建造的。迪拜道路和交通管理局承诺到 2030 年斥资 15 亿美元建设自动交通走廊[9].


Mobility as a Service Market By Region, 2025-2035

Mobility as a Service Market Segmentation

按服务类型

部分 关键指标 主要需求驱动因素
网约车 约 48.7% 份额(2025 年) 城市便利;应用原生消费者行为
汽车共享 13.80% CAGR 注重成本的城市通勤者;车队电气化
微移动 20.50% CAGR 最后一英里连接;校园/地区流动性
共享单车 USD 18.50 Billion (2025) 市政投资;健康/可持续发展趋势
其他的 ~8% 份额 (2025) 班车服务;轮渡整合


乘车服务仍然是出行即服务市场的收入基石,Uber 和滴滴出行在全球每天总共处理超过 3000 万次出行。该细分市场受益于深厚的消费者习惯和日益复杂的按需出行平台,该平台可在人口稠密的城市地区在 90 秒内将驾驶员与乘客匹配起来。微型交通是值得关注的领域——自 2021 年以来,在无缝集成到多式联运旅程规划器的智能交通应用程序的推动下,电动滑板车和电动自行车的部署量增加了两倍。巴黎、柏林和奥斯汀等城市已将微型移动对接嵌入公共交通车站,巩固了其在综合交通解决方案生态系统中的作用.

按解决方案

部分 关键指标 主要需求驱动因素
技术平台 约 40.2% 份额(2025 年) API集成;多模式编排
支付和钱包服务 22.50% CAGR 非接触式收费;订阅计费
导航与分析 USD 42.00 Billion (2025) 实时路由;预测需求建模
其他的 约 10% 份额(2025 年) 客户支持;合规工具


技术平台构成了移动即服务市场的支柱,提供连接交通运营商、车队管理者和消费者的软件层。这些共享移动技术平台越来越多地嵌入人工智能,以实现动态定价、需求预测和碳跟踪。

按车型分类

部分 关键指标 主要需求驱动因素
乘用车 约 60.1% 份额(2025 年) 网约车和汽车共享占据主导地位
班车和巴士 13.50% CAGR 公共交通机构数字化
自治吊舱 24.50% CAGR 智慧城市试点部署
两轮车 USD 28.00 Billion (2025) 新兴市场的网约车和送货服务


从车辆类型来看,乘用车在移动即服务市场中占据主导地位,反映出网约车和汽车共享业务的庞大规模。自主吊舱虽然绝对基数较小,但随着 Waymo、Cruise 和百度扩展商业城市出行服务,正在迅速发展[9].

按商业模式

部分 关键指标 主要需求驱动因素
按量付费 约 71.5% 份额(2025 年) 消费者对灵活性的偏好
订阅包 25.50% CAGR 经常性收入;汽车所有权置换


按申请

部分 关键指标 主要需求驱动因素
个人移动性 ~75.0% 份额(2025 年) 日常通勤;休闲旅游
物流和最后一英里交付 22.00% CAGR 电子商务履行;即时交货需求


竞争标杆管理

移动即服务市场呈现中等市场集中度,前五名参与者估计占据 38-44% 的合并收入份额。赫芬达尔-赫希曼指数 (HHI) 位于中等集中度范围(约 1,200-1,500),反映了全球网约车巨头和区域按需出行平台专家的混合体。随着汽车原始设备制造商、交通机构和技术公司通过合作和收购进入综合交通解决方案领域,竞争正在加剧。

公司 预计。收益分成范围 主要产品 战略定位
优步科技 〜10–14% 叫车、货运、Uber Transit API 全球规模领先;超级应用扩展
滴滴全球 〜8–11% 网约车、自动驾驶、共享单车 中国主导;人工智能驱动的车队管理
抓斗控股 〜5–8% 网约车、送货、金融科技、交通整合 东南亚超级应用;城市交通服务
来福车公司 〜4–6% 叫车、自行车/踏板车共享、交通数据 以美国为中心;企业流动合作伙伴关系
螺栓技术 〜3–5% 叫车、微型出行、食品配送 欧洲和非洲扩张;价格竞争
MaaS 全球(突发奇想) 〜2–4% 订阅式MaaS平台;多式联运捆绑 基于订阅的智能交通应用的先驱
通过交通 〜2–4% 按需运输;共享乘车;交通分析 公共交通机构的 B2G/B2B 平台
立即免费(宝马/Stellantis) 〜2–3% 多服务网约车;微移动性 OEM 支持的欧洲共享移动技术
Moovit(英特尔) 〜1–3% 交通数据分析;旅程规划应用程序 综合传输解决方案的数据层
布拉布拉车 〜1–3% 长途拼车;巴士服务 欧洲城际共享出行领导者


最近的新闻和动态

  • Uber Technologies(2025 年 3 月):在美国另外 12 个城市推出 Uber Transit,将实时公共交通时刻表整合到其按需出行平台应用程序中,以加强多式联运出行规划[20].
  • 抓斗控股(2025 年 1 月):宣布投资 5 亿美元扩大东南亚电动汽车车队规模,目标是到 2028 年电动汽车网约车车队渗透率达到 50%[21].
  • 欧盟委员会(2024 年 11 月):最终确定了多式联运数字移动服务法规,要求欧盟成员国所有公共资助的交通运营商提供开放 API 访问,这是综合交通解决方案的里程碑式政策.


  • Waymo(2024 年 6 月):在洛杉矶开始全自动商业叫车业务,为其无人驾驶车队增加 300 辆汽车——这是自动驾驶共享出行技术的里程碑[9].


  • Via Transportation(2024 年 2 月):与伦敦交通局签订了价值 2 亿美元的合同,为伦敦外城区的按需公交服务提供动力,取代表现不佳的固定路线公交线路.
  • 印度道路运输部(2023 年 12 月):发布国家 MaaS 政策框架,为印度城市运营的按需出行平台制定数据共享标准和许可指南.


Mobility as a Service Market Report Scope

范围 细节
市场范围 全球出行即服务市场,涵盖网约车、汽车共享、微型出行、共享单车及相关平台服务
学习期限 2021–2035
复合年增长率窗口 2026–2035:12.80%
基准年规模 USD 350.00 Billion (2025)
预测端点 USD 1,180.00 Billion (2035)
增长最快的细分市场 订阅捆绑包(复合年增长率 25.50%)
公司简介 10+,包括 Uber、滴滴、Grab、Lyft、Bolt、MaaS Global、Via、FREE NOW、Moovit、BlaBlaCar
计价货币 USD Billion


常见问题解答

投资者在投入资金之前应如何评估 MaaS 平台的单位经济效益?

重点关注司机/运营商支付和支付处理费后的每次行程贡献边际——贡献边际超过 18% 的平台通常表现出可持续的经济效益。与过去四个季度的客户获取成本趋势进行交叉参考。

Q2。企业应要求 MaaS 提供商提供哪些网络​​安全认证?

至少需要 SOC 2 Type II 和 ISO 27001,以及欧洲运营的 GDPR 合规性文档。缺乏这些认证的提供商会使企业客户面临重大数据泄露责任。

Q3。移动即服务市场与传统车队管理软件有何不同?

MaaS 平台跨多个运营商协调面向消费者的多式联运旅程,而车队管理软件则优化单个车队所有者的车辆跟踪和维护。集成层使 MaaS 与众不同。

Q4。市政交通机构在 MaaS 平台采购中扮演什么角色?

交通机构充当主要租户,提供时刻表数据和票价整合,从而提高平台的可信度和客流量。赫尔辛基、洛杉矶和新加坡的机构率先推出了采购框架.

哪种推进技术对移动即服务市场平台带来最大的集成挑战?

与电池电动汽车相比,氢燃料电池汽车面临着最严峻的挑战,因为其加油基础设施稀疏且每英里运营成本更高。全球只有三个城市拥有氢气就绪 MaaS 车队[13].

移动即服务市场的保险模式如何演变?

每次行程参数保险(保险范围在每次骑行时激活和停用)正在取代年度车队保单。瑞士再保险和慕尼黑再保险自 2023 年起推出专门的 MaaS 保险产品[14].

买家在选择 MaaS 平台时应优先考虑什么互操作性标准?

优先考虑支持 TOMP-API 标准和 MDS(移动数据规范)的平台,因为这些可确保与跨辖区的公共交通数据源和微移动运营商的兼容性[11].


常见问题

How should investors evaluate MaaS platform unit economics before committing capital?
Focus on per-trip contribution margin after driver/operator payouts and payment processing fees — platforms exceeding 18% contribution margin typically demonstrate sustainable economics. Cross-reference with customer acquisition cost trends over the trailing four quarters.
What cybersecurity certifications should enterprises require from MaaS providers?
Require SOC 2 Type II and ISO 27001 at minimum, plus GDPR compliance documentation for European operations. Providers lacking these certifications expose enterprise clients to material data-breach liability.
How does the Mobility as a Service Market differ from traditional fleet management software?
MaaS platforms orchestrate consumer-facing multimodal journeys across multiple operators, while fleet management software optimizes vehicle tracking and maintenance for a single fleet owner. The integration layer distinguishes MaaS.
What role do municipal transit agencies play in MaaS platform procurement?
Transit agencies act as anchor tenants, providing schedule data and fare integration that gives platforms credibility and ridership volume. Agencies in Helsinki, Los Angeles, and Singapore have pioneered procurement frameworks .
Which propulsion technology poses the greatest integration challenge for Mobility as a Service Market platforms?
Hydrogen fuel-cell vehicles present the steepest challenge due to sparse refueling infrastructure and higher per-mile operating costs compared to battery-electric alternatives. Only three cities globally have hydrogen-ready MaaS fleets [13].
How are insurance models evolving for the Mobility as a Service Market?
Per-trip parametric insurance — where coverage activates and deactivates with each ride — is replacing annual fleet policies. Swiss Re and Munich Re have launched dedicated MaaS insurance products since 2023 [14].
What interoperability standard should buyers prioritize when selecting a MaaS platform?
Prioritize platforms supporting the TOMP-API standard and MDS (Mobility Data Specification), as these ensure compatibility with public transit data feeds and micro-mobility operators across jurisdictions [11].    
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of transportation regulatory databases, smart mobility publications, urban planning journals, and authoritative transportation organizations. Key sources included the US Department of Transportation (USDOT), Federal Transit Administration (FTA), European Commission Directorate-General for Mobility and Transport (DG MOVE), International Transport Forum (ITF-OECD), Intelligent Transportation Society of America (ITSA), European Mobility Services Providers Association (EMSA), Society of Automotive Engineers (SAE International), National Highway Traffic Safety Administration (NHTSA), European Union Agency for Railways (ERA), International Association of Public Transport (UITP), World Bank Transport Global Practice, OECD Transport Statistics, Eurostat Transport Database, UN-Habitat Urban Mobility Reports, and national transport ministry reports from key markets. These sources were used to collect ridership statistics, regulatory framework data, smart city initiatives, urbanization trends, and market landscape analysis for ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Product Development, CTOs, and leaders of mobility operations from automotive OEMs, technology integrators, and MaaS platform providers.. Demand-side sources included procurement leads from municipal governments, transportation agencies, and logistics enterprises, fleet managers from corporate mobility programs, public transit authority directors, and urban mobility planners. The primary research validated market segmentation, confirmed technology deployment timelines, and collected insights on platform adoption patterns, pricing strategies, and public-private partnership dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and trip volume analysis. The methodology included:

Identification of over 50 key mobility service providers in North America, Europe, Asia-Pacific, and Latin America

Service mapping across ride sharing, car sharing, bike sharing, public transport integration, and mobility-on-demand categories

Analysis of reported and modeled annual revenues specific to MaaS platform portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (trip volume × average revenue per trip by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















