移动信号增强器市场 (2026 - 2035)

移动信号增强器市场研究报告,按技术(主动信号增强器、被动信号增强器、多频段信号增强器、单频段信号增强器)、按安装类型(室内安装、室外安装、车辆安装)、按频率带(2G、3G、4G、5G)、按最终用户(住宅、商业、工业)、按产品类型(家庭信号增强器、办公室信号增强器、车辆信号增强器)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年。
ID: MRFR/ICT/30325-HCR 111 Pages Aarti Dhapte Last Updated: November 07, 2026
Mobile Signal Booster Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.0%
2025 Market SizeUSD 9.45 Billion
2035 Market SizeUSD 20.40 Billion
Key Players
Wilson Electronics (weBoost
WilsonPro)
SureCall
Nextivity
Comba Telecom Systems Holdings
HiBoost
Opportunities
  • 5G Retrofit Cycle in Commercial Real Estate
  • Legal Channel Formation in Emerging Markets
  • Telemetry Data and Booster-as-a-Service Models

移动信号增强器市场 市场概要

移动信号增强器市场在2025年的估值为94.5亿美元,预计在2026年达到102.1亿美元,年均增长率为8.0%,到2035年将扩展至204亿美元。公共覆盖项目设定了发展步伐。

美国联邦通信委员会的农村5G基金已拨款高达90亿美元[2]。印度政府修订的BharatNet项目已获授权约为1.39万亿印度卢比[7]。这两个项目都将网络扩展到边缘地区,尽管户外信号存在,但室内接收仍不可靠。这正是增强信号的优势所在。

已安装的基础设施正在以比硬件更快的速度发展。具有自动增益控制、振荡检测和云监控的智能多频段增强器正在取代第一代模拟蜂窝中继器,后者通常是单频或双频设备,配有手动增益旋钮。过渡始于FCC在2013年制定的网络保护标准,该标准要求自调增益作为认证的前提条件[1]。随着AT&T、T-Mobile和Verizon在2022年退役3G网络,这一进程进一步加快。爱立信预计,到2030年5G订阅数量将达到约63亿[4],从而启动了向5G设备的新一轮更替。

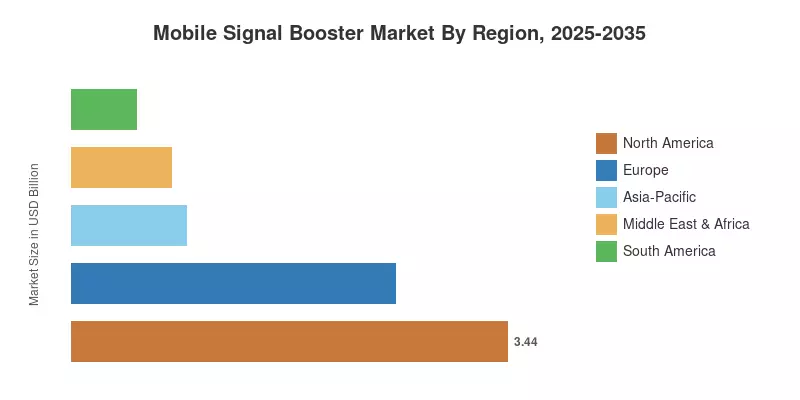
北美继续是主要市场,市场份额为36.4%,得益于成熟的DIY零售渠道和公共安全覆盖标准。随着印度、中国和东南亚正式建立合法设备渠道,亚太地区的增长率最高,年均增长率(CAGR)为9.6%。阻挡室内信号的节能建筑是欧洲以25.6亿美元排名第二的推动力。移动信号增强器市场将在预测期内从消费零售转向企业、工业和公共安全部署,系统将在这些领域被指定、认证和监控。

关键报告要点

• 按产品类型

  • 智能/数字信号增强器在移动信号增强器市场中占据领先地位,2025年市场份额为42.3%,反映了买家对自动增益控制和远程诊断的偏好。
  • 基于微小蜂窝的增强器是增长最快的产品类型,年均增长率为9.1%,主要得益于没有可用户外信号的企业场所。
  • 模拟信号增强器在2025年产生了36.5亿美元的收入,受到对价格敏感的住宅更换需求的支持。

• 按最终用户

  • 住宅场所占2025年收入的36.5%,是最大的最终用户基础。
  • 工业设施在移动信号增强器市场中以9.8%的年均增长率实现最快增长,随着工厂、矿山和港口的数字化。

• 按技术

  • 4G/LTE保持44.1%的市场份额,因为LTE仍然是大多数用户的主要语音和数据层。
  • 5G-NR子6 GHz以9.9%的年均增长率扩展,因为中频段的推出暴露了室内覆盖的空白。

• 按分销渠道

  • 离线渠道占据63.5%的收入,主要由捆绑现场调查和安装的集成商主导。
  • 在线渠道是增长最快的渠道,年均增长率为10.5%,得益于即插即用的DIY套件。

• 按地区

  • 北美以36.4%的市场份额领先。
  • 亚太地区以9.6%的年均增长率增长最快。
  • 欧洲在2025年的估值为25.6亿美元。

移动信号增强器市场规模和预测(2021–2035)

市场研究未来根据产品类型、渠道和超过30个国家的出货量和平均售价,从底部构建了这一系列数据,然后根据运营商的资本支出、监管设备注册和上市供应商的报告收入进行了自上而下的验证。2021-2024年的历史数据反映了经过调和的公司披露和分销商检查;2025年为基准年,2026-2035年的数据遵循情景加权预测。由于分销商处理在2022年3G停机期间积累的库存,2023年的增长有所下降,当时更换需求暂时提升了出货量。
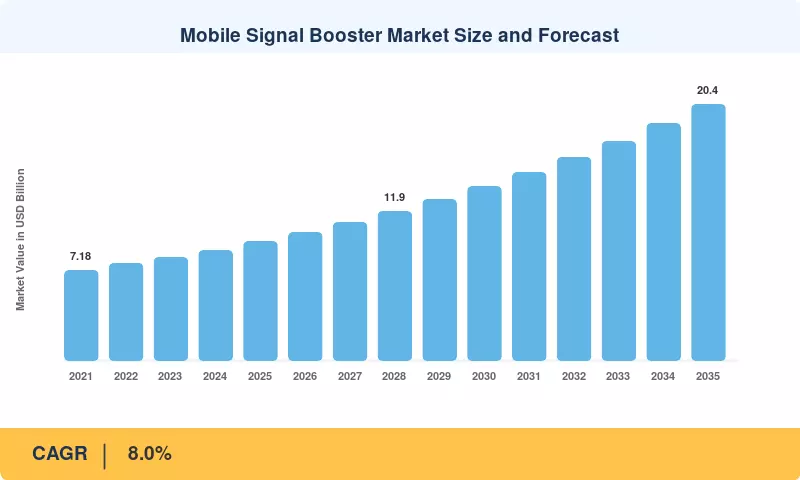
移动信号增强器市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
建筑外壳衰减和室内覆盖空白 +1.6% 全球;在欧洲和北美最强 中期(2–4年) [9]
5G Sub-6 GHz 密度化和频谱重分配 +1.4% 全球 长期(≥4年) [4][5]
农村覆盖资金项目 +1.0% 北美,印度 中期(2–4年) [2][3][7]
公共安全通信规范要求 +0.9% 北美,中东 短期(≤2年) [10][21]
工业数字化和私人网络 +0.8% 亚太,欧洲,北美 长期(≥4年) [6]
混合工作和家庭办公室连接性 +0.6% 北美,欧洲 短期(≤2年) [8]
连接车队和车载信号增强器 +0.5% 北美,澳大利亚 中期(2–4年)

建筑外壳衰减和室内覆盖空白

能源规范正在悄然降低室内接收效果。低辐射玻璃、铝箔背面绝缘材料和钢筋混凝土可以将蜂窝信号衰减20–40 dB,足以将可用的室外信号转变为室内死区。欧盟重新修订的建筑能效指令要求所有新建筑在2030年前实现零排放,公共建筑则在2028年前实现[9],将更严格的建筑外壳锁定在欧洲的建筑管道中。每一波改造都扩大了办公楼、公寓和仓库的可服务基础。

5G Sub-6 GHz 密度化和频谱重分配

运营商正在将流量转移到穿透墙壁能力较差的中频段频谱上。美国运营商在2021年C频段拍卖中承诺了大约810亿美元的总出价[5],而爱立信预计到2030年全球5G订阅量将达到约63亿[4]。高频层通过建筑材料损失的能量比传统的700–850 MHz频段更多,因此升级手机的用户常常会注意到室内性能较弱。这一差距推动了对将LTE和5G NR结合在一个底盘中的宽带设备的需求。

农村覆盖资金项目

公共资金正在将网络扩展到信号达到物业边界但无法到达客厅的边缘地区。FCC的5G基金为农村移动部署提供高达90亿美元的资金[2],NTIA的BEAD项目为宽带接入分配424.5亿美元[3],而印度在2023年批准了约1.39万亿印度卢比用于修订的BharatNet[7]。边缘覆盖是放大器的自然栖息地,因为微弱但存在的信号是放大器工作的前提。

公共安全通信规范要求

消防规范已将覆盖转变为合规项目。NFPA 1225要求在99%的关键区域和90%的普通建筑区域内提供紧急响应者无线电覆盖[10],国际消防规范第510条已被越来越多的美国辖区采纳[21]。当局越来越多地在ERCES测试通过之前不发放占用证。认证公共安全放大器的供应商在建筑早期赢得了规范,通常将两者捆绑在一个安装合同中。

工业数字化和私人网络

工厂、矿山和港口正在将操作与蜂窝链接连接起来。GSMA估计运营商将在2023年至2030年之间投资约1.5万亿美元的资本支出[6],其中大部分与企业5G相关。金属架、集装箱和地下通道会造成严重的反射和阴影,因此坚固的高增益放大器填补了宏站和小型基站留下的覆盖空白。工业买家还为更高的防入侵保护等级付费,从而提高了平均售价。

混合工作和家庭办公室连接性

远程工作已成为一种结构性而非临时性的工作方式。WFH Research的调查数据显示,到2024年,美国约四分之一的带薪工作日仍在家中完成[8]。许多这些员工生活在室内蜂窝接收效果边缘的郊区或外郊住宅中,视频通话掉线会带来职业成本。雇主越来越多地报销家庭办公室设备,这缩短了价格在300美元到1000美元之间的消费套件的购买周期。

连接车队和车载信号增强器

车辆现在依赖于持续的连接来进行远程信息处理、调度和乘客服务。澳大利亚的移动盲点计划已承诺超过3.8亿澳元的联邦资金来弥补高速公路覆盖空白,然而长途路段仍然处于边缘状态,维持对车辆设备的需求。卡车车队、救护车、房车和铁路车厢采用移动放大器以维持塔之间的连接,车队运营商重视能够将健康数据反馈到中央仪表板的设备。

约束影响分析

约束值代表对移动信号增强器市场的方向性拖累,而不是对预测的复合年增长率的精确减法。多个约束在第4节与驱动因素相互作用,其影响因地区和渠道而异。

约束 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
非法设备和干扰执法 −0.8% 印度,中国,欧洲 短期(≤2年)
通过Wi-Fi通话和运营商小型基站的替代 −0.6% 北美,欧洲,日本 长期(≥4年) [15]
碎片化的认证和运营商同意规则 −0.5% 北美,欧洲 中期(2–4年) [1][14]
捐赠信号依赖性和安装复杂性 −0.4% 全球 中期(2–4年) [1]
关税和组件成本压力 −0.3% 全球;对美国进口影响严重 短期(≤2年) [16]

非法设备和干扰执法

通过非正式渠道销售的未经认证的增强器会降低运营商网络的质量,并引发打击。印度的《电信法》2023加强了对拥有或使用未经授权的无线设备的处罚,而中国的《无线电管理条例》禁止未经批准的发射设备。执法突袭为合法销售者带来了短期的不确定性,因为消费者难以区分合规产品和灰色进口,一些零售商甚至将整个类别下架。

通过Wi-Fi通话和运营商小型基站的替代

替代方案侵蚀了部分住宅市场。Ofcom报告称,所有主要的英国运营商和大多数当前手机都支持Wi-Fi通话[15],使得拥有良好宽带的家庭可以绕过语音放大。大型企业可能会委托中立主机DAS或运营商小型基站,这些基站占用了本来用于多放大器增强器系统的预算。

碎片化的认证和运营商同意规则

各国的批准制度不同,导致产品变种增多。美国消费者设备必须符合FCC网络保护标准并注册于运营商[1]。英国仅对满足特定技术条件的单运营商中继器给予豁免[14],而加拿大根据RSS-131认证区域增强器。为每个市场维护独立的SKU和测试报告增加了小型制造商的成本。

捐赠信号依赖性和安装复杂性

增强器无法凭空创造覆盖范围。在户外信号低于可用阈值的地方,放大效果微乎其微,而误判条件的买家则会退货。DIY安装由于天线间隔不良而受到影响,这会触发FCC规则下要求的自动增益降低[1],使用户感到失望。大众市场套件的退货率给零售商的利润带来了压力,并减缓了在线类别的增长。

关税和组件成本压力

贸易政策正在提高材料成本。美国贸易代表2024年的审查将对中国半导体的301条款关税提高到2025年的50%[16],影响从中国进口的射频前端芯片、放大器和组装增强器。供应商正在将组装转移到越南、墨西哥和台湾,但重新认证需要12到18个月,这在过渡期间压缩了利润。

移动信号增强器市场 机遇

商业房地产中的5G改造周期

在混合办公模式重置后,竞争租户的办公房东将蜂窝覆盖视为一项基本设施。联合国国际电信联盟(ITU)数据显示,5G覆盖了全球55%的人口,在高收入地区达到84%。商业改造用多频段系统替换早于5G NR的设备,提供固定费用的调查设计安装套餐和远程监控,以锁定服务合同。

新兴市场的合法渠道形成

新兴市场面临严重的室内覆盖缺口。联合国ITU数据显示,低收入国家的5G覆盖仅达到4%,需求依赖于未经认证的进口产品。监管机构正在加强执法,推动通过运营商商店和认证安装商销售的运营商批准的增强器的合法渠道。早期进入者获得当地类型批准和运营商合作伙伴关系,可以占据主导市场份额。

遥测数据和增强器即服务模型

智能增强器实时生成捐赠信号强度、频段使用和覆盖质量的数据。随着全球5G订阅达到30亿(根据联合国ITU的数据,占所有移动宽带连接的三分之一),汇总的遥测数据帮助运营商规划密集化。将硬件、监控和更换保证捆绑在一起的硬件即服务模型,将一次性设备销售转化为持续的年金收入流。

融合公共安全与商业系统

受ERCES法规约束的建筑业主通常安装独立的公共安全和商业系统,重复布线和天线。集成平台在共享基础设施上同时承载两者,同时保持公共安全频道的优先级和合规性,预计可将安装成本降低20-30%。能够同时认证两者的集成商可以与总承包商赢得更大、持续时间更长的合同。

运输车队与铁路连接

客运铁路运营商面临对车载连接日益增长的需求,但金属化的火车窗户会将外部信号衰减多达30 dB。根据欧洲委员会的交通统计,欧洲的客运铁路交通每年超过4000亿乘客公里。火车上安装的中继器和射频透明玻璃升级在移动信号增强器市场中创造了高利润的细分市场,商业卡车和海运船队提供了相邻的规模。

移动信号增强器市场 未来展望

自我优化、AI管理的增强器

移动信号增强器市场的下一代将由软件定义。增强器正在采用机器学习程序,实时调整每个频段的增益,在干扰运营商网络之前检测振荡,并远程标记天线故障。到2030年代初,企业买家将期待自我优化的系统,通过开放API向建筑管理平台报告覆盖质量,就像HVAC和照明系统已经做到的那样。

频谱演变与传统网络退役

频段计划将在2035年前持续变化。剩余的2G和3G网络正在欧洲和亚洲退役,5G-Advanced将增加今天的硬件无法放大的新频率组合。国际电信联盟估计到2024年约有26亿人仍未联网,缩小这一差距意味着将网络扩展到增强器最有用的边缘区域。每次频谱变化都会重置已安装基础并创造替换周期。

服务平台与经常性收入

随着亚洲制造商的规模扩大,硬件利润空间压缩,推动现有企业转向服务。云监控订阅、覆盖即服务合同和延长保修将占据供应商收入的越来越大份额。设计、安装和维护多年度协议下系统的集成商将获得对硬件供应商的谈判权力,而最强大的供应商将同时拥有设备和数据平台。

能源效率与产品责任

可持续性审查正在关注网络设备。国际能源署估计2022年数据传输网络消耗了大约260-360太瓦时的电力[18],监管机构正在关注始终在线设备的能耗。具有睡眠模式、低待机功耗和可回收外壳的增强器将受到报告范围3排放的企业买家的青睐,而欧盟电子废物规则将推动供应商朝着回收计划和模块化、可修复设计的方向发展。

区域市场份额分析

地区 关键指标 主要投资主题
北美 36.4% 市场份额 DIY零售,ERCES合规,农村5G基金覆盖
欧洲 256亿美元 节能建筑,铁路连接,免许可中继器
亚太地区 9.6% 年均增长率 法律渠道形成,工业5G,高层密度
南美 5.4% 市场份额 拍卖后5G部署,农业商业连接
中东和非洲 8.4% 年均增长率 大型项目建设,高层建筑,农村空白
总计 94.5亿美元 —

移动信号增强器市场的区域需求跟踪三个变量:消费者设备的监管清晰度,中频段5G的部署速度,以及按照节能标准建造的建筑存量的比例。

北美

国家 关键指标 关键驱动因素
美国 81.2% 的区域份额 运营商统一同意,ERCES代码,农村边缘覆盖
加拿大 7.6% 年均增长率 RSS-131认证区域增强器,远程高速公路走廊
墨西哥 2.9亿美元 近岸工业园区与金属外壳设施

北美的移动信号增强器市场依赖于买家信任的监管框架。FCC规则允许消费者在与其运营商注册后安装认证的增强器,主要的全国性运营商已发出统一同意[1],这消除了一个关键的采纳障碍。商业需求受到IFC第510节下的消防代码覆盖要求的支撑[21]。加拿大根据ISED的RSS-131进行设备认证,需求集中在偏远高速公路和资源城镇。墨西哥的增长来自于新莱昂和巴希奥的制造工厂,金属屋顶和大面积楼板阻挡了宏观信号。

欧洲

国家 关键指标 关键驱动因素
德国 22.4% 的区域份额 工业自动化,符合被动房标准的建筑
英国 4.6亿美元 Ofcom免许可单运营商中继器
法国 7.7% 年均增长率 农村覆盖义务,铁路现代化
意大利 10.1% 的区域份额 厚墙历史建筑存量
西班牙 2.0亿美元 旅游物业,沿海度假区连接
北欧国家 8.3% 年均增长率 三层玻璃,重绝缘标准
俄罗斯 6.2% 的区域份额 在进口限制下的国内组装
欧洲其他地区 3.8亿美元 中欧物流中心

欧洲的需求特征受到建筑物理和网络的共同影响。重新修订的建筑能效指令[9]推动建筑朝零排放标准发展,北欧和德国的建筑已经严重衰减信号。英国在2018年开放了消费者渠道,当时Ofcom许可了符合要求的单运营商中继器[14],其他监管机构密切关注这一模式。法国和意大利将农村覆盖空白与密集的厚墙城市核心结合在一起,支持住宅和商业需求。

亚太地区

国家 关键指标 关键驱动因素
中国 38.5% 的区域份额 制造基地,受监管的国内安装
印度 12.4% 年均增长率 执法行动后的法律渠道形成
日本 3.7亿美元 密集的城市核心,毫米波场馆覆盖
韩国 8.9% 年均增长率 早期5G采纳,智能工厂项目
东盟 10.6% 的区域份额 高层住宅建设
亚太其他地区 2.2亿美元 澳大利亚和新西兰的农村和车队需求

亚太地区结合了全球最大的制造基地与快速增长的国内需求。中国生产了全球大量的增强器硬件,同时根据其无线电管理规则对国内使用进行监管。印度是该地区的增长引擎:根据2023年《电信法》的执法行动正在清理灰色市场供应,并为认证的、运营商批准的设备开辟空间。日本和韩国在5G场馆覆盖方面处于领先地位,而东盟在雅加达、胡志明市和马尼拉的高层建筑施工支持了稳定的商业需求。

南美

国家 关键指标 关键驱动因素
巴西 54.8% 的区域份额 拍卖后5G部署,Anatel认证设备
阿根廷 7.9% 年均增长率 农业商业和农村地产连接
南美其他地区 1.1亿美元 智利和秘鲁的矿业运营

巴西在2021年5G拍卖后主导了该地区,该拍卖筹集了约470亿巴西雷亚尔,并对许可证附加了覆盖义务。Anatel认证管理设备销售,认证的增强器在圣保罗的办公市场和马托格罗索的农业商业地产中逐渐占据市场。阿根廷的需求集中在农村地产,而智利和秘鲁的矿山则购买坚固的工业系统用于地下和露天作业。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 9.7% 年均增长率 2030愿景大型项目,智慧城市建设
阿联酋 21.3% 的区域份额 高层建筑,酒店和购物中心
南非 0.8亿美元 矿业现场和农村覆盖空白
埃及 9.2% 年均增长率 新行政首都建设
中东和非洲其他地区 28.6% 的区域份额 海湾商业房地产,东非城市

海湾地区的建设推动了该地区的高端市场。沙特阿拉伯的大型项目和阿联酋的高层建筑在设计阶段就指定了综合商业和公共安全覆盖,通常遵循美国消防规范。埃及的新行政首都增加了大量政府和办公楼空间。在撒哈拉以南非洲,需求较小但正在增长,集中在矿山、物流走廊和城市办公室,运营商尚未在这些地区密集网络。

按地区划分的移动信号增强器市场,2025-2035

移动信号增强器市场 市场细分

按产品类型

细分 关键指标(2025) 主要需求驱动因素
模拟信号增强器 36.5亿美元 低成本住宅替换需求
智能/数字信号增强器 42.3% 市场份额 自动增益控制和远程诊断
基于微小基站的增强器 9.1% 年均增长率 无信号的企业场所与宽带回程

移动信号增强器市场的产品选择越来越多地遵循管理需求,而不仅仅是价格。智能/数字信号增强器因自动增益控制、自我诊断和干扰缓解而领先,减少了安装人员的回访并简化了合规性。模拟信号增强器产品仍然服务于预算有限的家庭,但价格差距的缩小加速了向智能设备的迁移。基于微小基站的增强器解决方案从较小的基础上增长最快,因为它们在没有捐赠信号的地方提供运营商级语音。然而,它们对宽带回程的要求使其集中在企业中。

按最终用户

细分 关键指标(2025) 主要需求驱动因素
住宅 36.5% 市场份额 家庭办公室和边缘区域住宅
商业建筑 29.5亿美元 办公室改造和租户设施升级
工业设施 9.8% 年均增长率 工厂数字化和私人5G
交通和车辆 14.5% 市场份额 车队远程信息处理和乘客连接

移动信号增强器市场的最终用户需求正从家庭转向运营场所。住宅买家仍然是最大的群体,受到混合工作和农村边缘覆盖的推动。商业建筑占据了相当大的份额,因为办公大楼正在为回归的租户进行升级。工业设施增长最快,因为工厂、矿山和港口依赖于不间断的蜂窝遥测,而恶劣的射频环境则证明了坚固、高增益外壳的必要性。交通和车辆的需求稳定,主要由卡车车队、紧急车辆和铁路运营商主导。

按技术

细分 关键指标(2025) 主要需求驱动因素
3G/UMTS 16.7亿美元 新兴市场的传统网络
4G/LTE 44.1% 市场份额 大多数用户的主要语音和数据层
5G-NR 6 GHz以下 9.9% 年均增长率 室内穿透弱的中频段部署
5G-NR 毫米波 4.8% 市场份额 体育场、竞技场和密集商业区

移动信号增强器市场的技术组合反映了运营商的频谱策略。4G/LTE仍然是最大的协议层,因为LTE仍然承载着全球大多数的语音和数据流量。5G-NR 6 GHz以下的出货量增长最快,因为运营商重新分配频谱,用户发现中频段信号在室内表现不佳。随着网络的逐步淘汰,3G/UMTS的收入正在下降,而5G-NR 毫米波仍然是与覆盖经济学相结合的特定场所的利基市场。

按分销渠道

细分 关键指标(2025) 主要需求驱动因素
在线 10.5% 年均增长率 自助安装套件、视频安装指南、合规清单
离线 63.5% 市场份额 现场调查和交钥匙企业安装

移动信号增强器市场的渠道结构根据买家的成熟度进行划分。离线批发商、增值转售商和集成商占主导地位,因为企业需要现场调查、系统设计和认证安装。在线销售增长最快,因为改进的自助安装套件、用户评论和操作视频降低了房主的感知复杂性。混合的点击和自取模式正在出现,让消费者可以在线下单并安排本地安装支持。

竞争基准测试

移动信号增强器市场适度集中。市场研究未来估计前五大供应商占全球收入的约58-64%,这意味着赫芬达尔-赫希曼指数在1,600-1,900范围内。北美是最集中地区,由与零售和运营商关系密切的美国品牌主导。同时,亚太地区仍然分散,数十家中国制造商在价格和自有品牌供应上竞争。竞争优势越来越依赖于运营商认证的广度、云监控平台和集成商网络,而不是原始射频性能。

公司 估计收入份额范围 移动信号增强器市场的主要产品 战略定位
威尔逊电子(weBoost,WilsonPro) ~18-22% 消费者、车辆和企业增强器 美国零售领导者,扩展企业和公共安全产品线
SureCall ~10-13% 住宅、商业和车辆增强器 广泛的FCC认证产品组合,强大的电子商务存在
Nextivity(Cel-Fi) ~9-12% 智能、运营商批准的企业系统 与云管理的运营商合作伙伴模式
康博电信系统控股 ~8-11% 中继器、DAS和公共安全系统 亚太地区规模与运营商级工程
HiBoost ~5-7% 智能住宅和商业增强器 应用管理单元,针对注重性价比的买家
Stella Doradus ~3-5% 商业和工业增强器 企业部署的欧洲专家
Phonetone ~3-5% 住宅和小型企业增强器 在线优先、价格竞争力强的制造商
SmoothTalker ~2-4% 车辆、海洋和住宅增强器 加拿大移动和农村覆盖的专家
Zinwell Corporation ~2-4% 射频中继器和覆盖组件 台湾OEM和ODM供应商
深圳华普泰克 ~1-3% 中继器和公共安全放大器 以出口为导向的中国制造商

最新新闻与发展

  • 印度政府(2023年12月):颁布了2023年电信法,取代了1885年的印度电报法,并加强了对未经授权的无线电设备的处罚,这一举措推动买家选择认证的信号放大器。
  • 欧盟(2024年4月):通过了重新修订的建筑能源性能指令,为新建筑设定了零排放要求,这将加深该地区的室内信号衰减。[9]
  • 美国贸易代表(2024年5月):宣布对中国半导体的301条款关税增加,到2025年达到50%,提高了进口信号放大器的组件成本。[16]
  • 联邦通信委员会(2024年8月):通过了为美国农村地区设立的90亿美元5G基金的最终规则,为扩展信号放大器需求的边缘区域网络建设奠定了基础。[2]
  • 康博电信系统控股(2025年3月):报告年度业绩,强调对亚洲及海外运营商的5G中继器和公共安全产品线的持续投资。[19]
  • 国家电信与信息管理局(2025年6月):在技术中立规则下重组了424.5亿美元的BEAD计划,扩大了符合资助条件的农村连接解决方案的种类。[3]
  • 爱立信(2025年6月):发布了其移动报告,预计到2030年将有约63亿个5G订阅,进一步增强了对5G兼容放大硬件的需求。[4]

移动信号增强器市场 市场报告范围

参数 详情
市场范围 涵盖通过在线和离线渠道销售给住宅、商业、工业和交通用户的模拟、智能/数字和基于微小基站的增强器。
研究周期 2021–2035
基准年 2025
历史数据 2021–2024
预测周期 2026–2035
2025年市场规模 94.5亿美元
2035年市场规模 204亿美元
CAGR(2026–2035) 8.0%
增长最快的细分市场 在线(10.5% CAGR);5G-NR Sub-6 GHz(9.9% CAGR);工业设施(9.8% CAGR);基于微小基站的增强器(9.1% CAGR)
覆盖地区 北美、欧洲、南美、亚太、中东和非洲及其他地区
分析公司 威尔逊电子、SureCall、Nextivity、Comba电信系统控股、HiBoost、Stella Doradus、Phonetone、SmoothTalker、Zinwell公司、深圳华普泰克
估值货币 美元十亿
方法论 350+次专家访谈;自下而上的市场规模估算;自上而下的验证;数据三角测量;基于情景的预测;实时项目跟踪

常见问题

设施经理应该如何为大型商业建筑设计增益系统?
从屋顶和逐层室内读数的捐赠信号调查开始,因为增益和天线数量都依赖于这两者。单放大器企业套件适合较小的楼层,而大型或多租户场所需要来自认证集成商的多放大器或主动DAS设计。
在移动信号增强器市场中,增益器和微型基站之间的实际区别是什么?
增益器放大现有的户外信号,因此在没有可用的捐赠信号时会失效。微型基站通过宽带连接创建自己的信号,能够在完全死区内工作,但通常只服务于提供它的运营商。
增益硬件的典型使用寿命和保修条款是什么?
消费者设备通常提供两到三年的保修,而企业系统通常将三到五年的覆盖与可选的监控合同捆绑在一起。预算在第七到第十年之间更换天线和电缆,特别是对于暴露在紫外线和潮湿环境中的屋顶安装。
投资者在评估移动信号增强器市场中的公司时应跟踪哪些指标?
关注来自云监控订阅和企业服务合同的收入份额,这些合同的利润率通常高于硬件。新5G频段的运营商认证管道是一个领先指标,因为认证产品通常在竞争对手产品之前几个月赢得分销商的货架空间。
增益器是否支持私有LTE或CBRS网络?
大多数消费者增益器不覆盖3.5 GHz的CBRS频段,因此私有网络场所通常会增加专用小型基站。一些企业供应商正在为同时运行公共运营商服务和私有LTE的仓库开发48频段选项。
在向已有DAS或ERCES的建筑中添加增益器时会出现哪些集成问题?
不协调的放大器可能会产生振荡和上行噪声,从而降低两个系统的性能。公共安全系统在任何射频变化后可能还需要消防局重新接受测试,因此工程师在激活之前应完成隔离研究[10]。
哪些新兴用例可能在2030年后重塑移动信号增强器市场?
直接到设备的卫星服务可能会减少户外死区,但仍然无法解决室内空白,使增益器在建筑物和车辆内部保持相关性。农业物联网传感器、智能表回传和连接的铁路车厢正在成为低功耗、远程管理单元的潜在市场细分。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















