Mobile Apps Web Analytics Market

移动应用和网络分析市场研究报告按应用类型(电子商务、社交媒体、游戏、医疗保健、金融)、按部署类型(基于云、内部部署、混合)、按分析类型(实时分析、预测分析、描述性分析、诊断分析)、按最终用户(中小企业、大型企业、政府)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年。
ID: MRFR/ICT/8900-HCR 100 Pages Ankit Gupta Last Updated: September 21, 2026
Mobile Apps and Web Analytics Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.07%
2024 Market Size$ 4.57 Billion
2025 Market Size$ 4.94 Billion
2035 Market Size$ 10.74 Billion
Key Players
Google
Adobe
Facebook
Microsoft
IBM
Oracle
Opportunities
  • Growing E-commerce Adoption
  • Rising Demand for Personalization
  • Increased Mobile Device Penetration

Mobile Apps Web Analytics Market 摘要

根据市场研究未来的分析,移动应用和网络分析市场规模在2024年估计为45.71亿美元。移动应用和网络分析行业预计将在2025年从49.4亿美元增长到2035年的107.4亿美元,预计在2025年至2035年的预测期内,年均复合增长率(CAGR)为8.07%。

主要市场趋势和亮点

移动应用和网络分析市场正在经历强劲增长,推动因素包括技术进步和不断变化的消费者期望。

  • 人工智能和机器学习的整合正在改变各个行业的分析能力。
  • 数据隐私问题促使公司在其分析实践中采取更严格的合规措施。
  • 实时分析正在获得关注,特别是在电子商务领域,因为企业寻求提升客户体验。
  • 移动设备渗透率的提高和电子商务采用的增长是推动市场扩展的关键因素,尤其是在北美和亚太地区。

市场规模与预测

2024市场规模 4.571(十亿美元)
2035市场规模 10.74(十亿美元)
年均增长率(2025 - 2035) 8.07%

主要参与者

谷歌(美国),Adobe(美国),Facebook(美国),微软(美国),IBM(美国),Oracle(美国),SAP(德国),Mixpanel(美国),Amplitude(美国),Heap(美国)

Mobile Apps Web Analytics Market Drivers

电子商务采用的增长

电子商务平台的快速采用显著影响了移动应用和网络分析市场。随着越来越多的消费者转向在线购物,企业被迫开发能够促进无缝交易的移动应用程序。到2025年,电子商务销售预计将占总零售销售的20%以上,这突显了强大分析工具的必要性。这些工具使企业能够监控客户行为、跟踪转化率并评估营销活动的有效性。通过利用数据洞察,企业可以优化其策略并改善客户保留。这一趋势不仅推动了对移动应用的需求,还增强了网络分析在理解消费者偏好和优化销售漏斗中的相关性。

个性化需求上升

用户体验中对个性化需求的上升是移动应用和网络分析市场的一个关键驱动因素。消费者越来越期待根据他们的偏好和行为提供量身定制的内容和推荐。到2025年10月,研究表明个性化营销的转化率可能比非个性化方法高出六倍。这一趋势迫使企业投资于能够细分受众并提供定制体验的分析工具。通过分析用户数据,企业可以创建与个别用户产生共鸣的目标营销策略,从而提高客户满意度和忠诚度。对个性化的关注不仅提升了参与度,还强化了网络分析在理解用户需求和偏好中的重要性。

移动设备渗透率增加

移动设备的普及催化了移动应用和网络分析市场的扩展。到2025年10月,预计全球超过80%的人口拥有智能手机,这导致移动应用使用量激增。这一趋势表明,企业越来越多地投资于移动应用,以有效地接触客户。因此,对能够跟踪这些平台上用户行为的网络分析工具的需求也在上升。企业正在利用分析来优化用户体验并增强参与度,从而推动移动应用和网络分析市场的增长。实时分析用户互动的能力使企业能够做出数据驱动的决策,这在竞争激烈的环境中至关重要。

先进分析工具的出现

先进分析工具的出现正在重塑移动应用和网络分析市场。随着组织寻求从数据中获取更深层次的洞察,集成复杂的分析解决方案变得至关重要。利用预测分析、机器学习和人工智能的工具正在获得关注,使企业能够更准确地预测趋势和消费者行为。到2025年,先进分析市场预计将以超过25%的复合年增长率增长。这一增长表明向数据驱动决策的转变,企业利用分析来提高运营效率和客户参与度。这类工具的需求可能会推动移动应用和网络分析市场的创新,因为企业努力保持竞争优势。

合规性和数据治理

合规性和数据治理日益影响移动应用和网络分析市场。随着数据隐私法规的兴起,如通用数据保护条例(GDPR)和加利福尼亚消费者隐私法(CCPA),企业被迫采用确保合规的分析解决方案。到2025年10月,组织正在优先考虑数据治理框架,以保护消费者信息并维护信任。这一转变需要集成能够提供数据使用透明度和问责制的分析工具。有效应对这些法规的公司可能会获得竞争优势,因为消费者对其数据处理方式变得更加挑剔。因此,对合规性的关注正在推动与监管标准一致的网络分析解决方案的需求,从而塑造移动应用和网络分析市场的未来。

市场细分洞察

按应用类型:电子商务(最大)与游戏(增长最快)

在移动应用和网络分析市场中,电子商务细分市场是最大的,占据了市场份额的相当大一部分,这得益于人们对移动购物和在线零售的日益依赖。电子商务平台利用移动应用来增强用户体验、改善客户参与度并优化转化率,这大大提升了它们与其他细分市场相比的份额。相比之下,游戏细分市场虽然整体份额较小,但正在迅速获得关注,受益于移动游戏受欢迎程度的急剧上升以及分析工具的日益整合,以增强用户留存和货币化策略。这些细分市场的增长受到多种因素的影响。随着越来越多的消费者将购物习惯转向移动设备,电子商务继续扩展,迫切需要强大的分析工具来理解消费者行为并推动销售。另一方面,游戏细分市场由于新技术的出现,包括增强现实(AR)和虚拟现实(VR),正在经历最快的增长,这些技术增强了游戏体验,吸引了更多玩家,从而创造了对复杂分析的需求,以应对这一动态市场。

电子商务:成熟(主导)与游戏(新兴)

电子商务细分市场在移动应用和网络分析市场中占据主导地位,其特点是成熟的平台有效利用数据分析进行目标营销和改善客户体验。关键参与者在提升其移动应用方面投入了大量资金,以促进无缝的购物旅程。相反,游戏细分市场正在迅速崛起,受到创新和向移动平台转变的推动。该细分市场的特点是新进入者的涌入和对沉浸式体验的关注,这需要能够提供用户参与度、偏好和消费行为洞察的分析工具,从而使开发者能够优化其产品,以最大化用户留存和货币化。

按部署类型:基于云的(最大)与本地(增长最快)

在移动应用和网络分析市场中,部署类型细分市场主要由基于云的解决方案组成,目前占据最大的市场份额。这一趋势是由于云技术的采用增加,这些技术相比传统的本地解决方案提供了更大的灵活性、可扩展性和较低的前期成本。虽然本地解决方案在历史上具有重要意义,但随着越来越多的企业转向云选项,其市场存在逐渐下降。然而,混合部署模型正在成为许多组织希望利用云和本地优势的有吸引力的选择。对增强安全性和合规性的需求不断增长,加上对更大数据控制的需求,推动了本地选项的增长。这一转变表明企业对其运营需求的细致理解,以及对量身定制的部署策略的倾向。

基于云的(主导)与本地(新兴)

在移动应用和网络分析市场中,基于云的部署仍然是主导模型,主要由于其成本效益和与其他数字工具的集成便利。企业青睐云服务,因为其实时分析能力和无缝可扩展性,允许根据用户参与度和行为洞察快速调整。相比之下,本地解决方案作为新兴细分市场正在获得关注,特别是在优先考虑安全性和数据主权的组织中。这些实体通常需要对其数据基础设施有更多控制,尽管前期成本普遍较高,但仍然投资于本地部署。混合方法也越来越受到关注,平衡两种部署类型的优势,促进数据管理中的创新和灵活性。

按分析类型:实时分析(最大)与预测分析(增长最快)

在移动应用和网络分析市场中,实时分析占据最大的市场份额,因为它在提供即时洞察方面发挥着关键作用,从而增强用户体验和参与度。它使企业能够做出迅速的数据驱动决策,这是其主导该细分市场的主要原因。与此同时,尽管预测分析的市场份额较小,但随着企业越来越重视预测和趋势以推动战略决策,它正在迅速获得关注。

实时分析:主导与预测分析:新兴

实时分析作为分析细分市场的基石,提供即时洞察,支持实时决策。这一细分市场使公司能够实时监控用户互动,便于快速调整营销策略或应用功能。另一方面,预测分析作为未来规划的重要工具,利用算法和统计模型分析历史数据并预测未来结果。这一趋势受到机器学习和人工智能进步的推动,使得预测更加准确并增强客户定位,从而推动其快速增长。

按最终用户:中小企业(最大)与大型企业(增长最快)

在移动应用和网络分析市场中,最终用户细分市场的份额分布显示,中小企业(SME)占据最大的市场份额。这主要是由于它们对移动应用的日益依赖,以简化操作并增强客户参与度。大型企业虽然与中小企业相比份额较小,但正在显示出显著的增长,推动因素是它们采用复杂的分析工具来优化性能并获得可操作的洞察。该细分市场的增长趋势表明,中小企业正在利用移动应用提高运营效率和客户互动,从而在市场上占据强大的地位。另一方面,大型企业正在迅速采用先进的网络分析,以应对竞争、创新和应对不断变化的客户行为。这些趋势反映了移动应用和网络分析市场的动态增长格局,各种规模的组织越来越重视数据驱动的决策。

中小企业:主导与大型企业:新兴

中小企业(SME)在移动应用和网络分析市场中发挥着主导作用,因为它们拥抱数字化转型以增强其商业模式。中小企业正在将移动应用与分析工具整合,以改善客户参与度、运营效率和个性化服务。它们的灵活性使其能够快速适应市场变化,使其在利用分析进行战略增长方面具有竞争力。与此同时,大型企业在这一领域逐渐崛起,因为它们逐步采用移动应用和先进的分析来支持其庞大的运营。这些企业通常拥有投资全面数据分析解决方案的资源,从而增强运营可见性和客户洞察,推动更快的增长并有效应对市场需求。

获取关于Mobile Apps Web Analytics Market的更多详细见解

区域洞察

北美:创新与市场领导

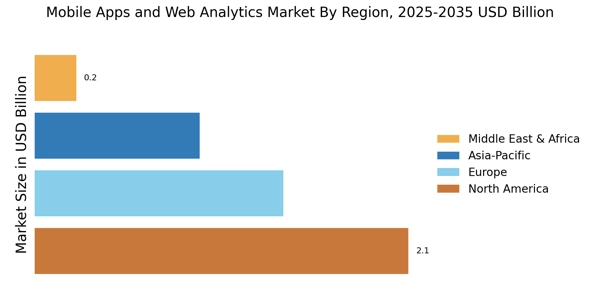
北美是移动应用和网络分析的最大市场,占全球市场份额的约45%。该地区的增长得益于高智能手机普及率、先进的技术基础设施以及对数据驱动决策的日益需求。对数字创新的监管支持进一步促进了市场扩展,推动数据隐私和安全的倡议。美国在市场中处于领先地位,其次是加拿大,谷歌、Adobe和Facebook等主要参与者主导着市场。竞争环境的特点是持续的创新和战略合作伙伴关系,增强了服务产品。科技巨头的存在促进了一个强大的生态系统,确保北美在移动分析进步方面保持领先地位。

欧洲:新兴数字格局

欧洲是移动应用和网络分析的第二大市场,占全球市场份额的约30%。该地区的增长受到智能手机使用增加、对数据隐私法规(如GDPR)的强烈重视以及企业对分析解决方案日益增长的需求的推动。这些监管框架不仅保护消费者数据,还鼓励公司投资于分析能力。主要国家包括英国、德国和法国,在这些国家中,既有成熟企业也有初创公司蓬勃发展。SAP和Adobe等关键参与者在市场中占据重要地位,同时也有越来越多的本地公司。竞争环境以创新和对严格法规的合规为特征,使欧洲成为移动分析市场的重要参与者。

亚太地区:快速增长与采纳

亚太地区在移动应用和网络分析市场中正经历快速增长,占全球市场份额的约20%。该地区的扩展得益于智能手机普及率的提高、不断壮大的中产阶级以及各个行业向数字化转型的转变。各国政府也在推动增强数字基础设施的倡议,进一步推动市场需求。中国、印度和日本等国处于前沿,既有本地企业也有国际企业在争夺市场份额。IBM和Oracle等公司正在建立强大的市场存在,同时许多初创公司正在涌现,以满足对分析解决方案日益增长的需求。竞争环境充满活力,以创新和快速技术进步为特征,使亚太地区成为未来增长的关键区域。

中东和非洲:未开发的市场机会

中东和非洲(MEA)地区是移动应用和网络分析的新兴市场,目前占全球市场份额的约5%。增长得益于互联网普及率的提高、智能手机的采用以及企业对数字转型的日益关注。各国政府正在投资技术基础设施,预计将进一步推动分析行业的增长。主要国家包括南非、阿联酋和尼日利亚,在这些国家中,本地和国际企业都在建立立足点。竞争环境正在演变,微软等公司和本地初创公司正在争夺市场份额。随着企业越来越认识到数据分析的价值,MEA地区在未来几年有望实现显著增长。

Mobile Apps Web Analytics Market Regional Image

主要参与者和竞争洞察

移动应用和网络分析市场由于消费者和企业对移动应用的日益依赖而经历了显著增长。该市场的特点是涌现出众多提供一系列工具和服务的参与者,旨在增强用户参与度、优化应用性能并得出可操作的见解。该领域的公司专注于提供先进的分析解决方案,以帮助企业做出数据驱动的决策。竞争环境活跃,成熟的组织和新兴的初创公司努力创新并扩展其产品。随着企业继续优先考虑移动策略,分析工具变得至关重要,推动市场参与者之间的竞争,他们不断探索新技术和方法以获取市场份额。Salesforce通过利用其强大的平台,在移动应用和网络分析市场中占据了强势地位,该平台将客户关系管理与分析能力整合在一起。该公司在提供全面解决方案方面表现出色,使企业能够跟踪用户行为并从各种移动应用中收集见解,从而促进增强的客户参与和保留策略。Salesforce的优势在于其广泛的生态系统,允许与其他应用程序和服务无缝连接,促进数据分析和报告的综合方法。通过关注用户友好的界面和可定制的仪表板,Salesforce使企业能够通过实时分析做出明智的决策,最终将其定位为移动应用分析领域的领先参与者。Adjust已成为移动应用和网络分析市场中的强有力竞争者,以其在移动测量和欺诈预防方面的专业知识而闻名。该公司专注于移动归因,使企业能够通过跟踪用户在多个渠道上的互动来确定其营销活动的有效性。Adjust的优势在于其提供精确的数据分析和可操作的见解,帮助公司优化其营销支出并改善用户获取工作。该公司还强调安全性和欺诈预防,这在一个受到广告归因挑战和隐私问题困扰的市场中变得越来越重要。通过解决这些关键领域,Adjust将自己与希望在竞争激烈的移动分析市场中最大化其可见性和表现的企业区分开来。

Mobile Apps Web Analytics Market市场的主要公司包括

Recent Industry Developments

  • Q3 2026: Facebook (US): Meta introduced Meta One business plans for its apps, with Advanced plans adding exportable analytics and deeper audience insights, expanding measurement capabilities for businesses managing mobile and social app experiences.
  • Q3 2026: Microsoft (US): Microsoft Clarity expanded Bot Activity analytics with deeper metrics, request-status insights, trend analysis, and CDN support, giving website operators additional visibility into automated and AI-crawler traffic affecting web experiences.
  • Q3 2026: Amplitude (US): Amplitude introduced headless Amplitude, enabling analytics capabilities and product context to be brought into the environments where teams work, extending access to product and behavioral analytics beyond the traditional analytics interface.

Recent developments in the Mobile Apps and Web Analytics Market have focused on increasing investments in artificial intelligence and machine learning technologies to enhance data analysis and user engagement. Companies like Salesforce and Adobe are actively working on integrating these technologies into their offerings to provide more personalized experiences for users. Meanwhile, Adjust and Taplytics are focusing on improving app attribution and marketing analytics, enabling businesses to optimize their campaigns effectively. Notably, market movements include significant partnership announcements, as Amplitude and Mixpanel are collaborating to provide advanced analytics capabilities aimed at addressing the growing demand for precise data insights.

Recent acquisitions have also made headlines, such as Oracle's efforts to expand its cloud services portfolio, which involves acquiring companies that specialize in mobile app analytics. The market continues to see significant growth, with Google and Firebase enhancing their platforms to offer more comprehensive solutions for developers, signaling robust competition among industry leaders. This heightened activity reflects an increasing focus on delivering sophisticated analytical tools and driving overall market expansion as companies strive to stay competitive in a rapidly evolving digital landscape.

未来展望

Mobile Apps Web Analytics Market 未来展望

移动应用和网络分析市场预计将在2025年至2035年期间以8.07%的年均增长率增长,推动因素包括移动使用增加、数据分析进步以及对个性化用户体验的需求。

到2035年,市场预计将强劲增长,受创新和不断变化的消费者需求驱动。

市场细分

移动应用网络分析市场最终用户展望

  • 中小企业
  • 大型企业
  • 政府

移动应用网络分析市场分析类型展望

  • 实时分析
  • 预测分析
  • 描述性分析
  • 诊断分析

移动应用网络分析市场部署类型展望

  • 基于云
  • 本地部署
  • 混合

移动应用网络分析市场应用类型展望

  • 电子商务
  • 社交媒体
  • 游戏
  • 医疗保健
  • 金融

报告范围

市场规模 2024 45.71(亿美元)
市场规模 2025 49.4(亿美元)
市场规模 2035 107.4(亿美元)
年均复合增长率(CAGR) 8.07%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 谷歌(美国),Adobe(美国),Facebook(美国),微软(美国),IBM(美国),Oracle(美国),SAP(德国),Mixpanel(美国),Amplitude(美国),Heap(美国)
覆盖的细分市场 应用类型、部署类型、分析类型、最终用户、区域
关键市场机会 在移动应用和网络分析市场中整合人工智能以增强用户体验。
关键市场动态 对数据驱动见解的需求上升推动了移动应用和网络分析市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,移动应用和网络分析市场的预计市场估值是多少?

到2035年,移动应用和网络分析市场的预计市场估值为107.4亿美元。

2024年移动应用和网络分析市场的市场估值是多少?

2024年移动应用和网络分析市场的市场估值为45.71亿美元。

2025年至2035年,移动应用和网络分析市场的预期年均增长率是多少?

在2025年至2035年的预测期内,移动应用和网络分析市场的预期年均增长率为8.07%。

到2035年,哪个应用类型细分市场预计将增长最多?

电子商务应用类型细分市场预计将从2024年的15亿美元增长到2035年的35亿美元。

云部署类型与本地部署类型在市场估值上有何比较?

云部署类型预计将从2024年的15亿美元增长到2035年的35亿美元,超过本地部署类型,后者预计将从10亿美元增长到25亿美元。

到2035年,实时分析的预计值是多少?

实时分析预计将从2024年的15亿美元增长到2035年的35亿美元。

到2035年,哪个最终用户细分市场预计将拥有最高的市场估值?

大型企业最终用户细分市场预计将从2024年的25亿美元增长到2035年的55亿美元。

像谷歌和Adobe这样的关键参与者在移动应用和网络分析市场中扮演什么角色?

像谷歌和Adobe这样的关键参与者可能会推动创新和市场增长,利用他们丰富的资源和专业知识。

到2035年,游戏应用类型细分市场的预计增长是多少?

游戏应用类型细分市场预计将从2024年的13亿美元增长到2035年的30亿美元。

到2035年,预测分析市场与描述性分析市场相比如何?

预测分析预计将从2024年的12亿美元增长到2035年的28亿美元,超过描述性分析,后者预计将从11亿美元增长到25亿美元。

作者
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory frameworks, peer-reviewed computer science journals, digital economy publications, and authoritative information technology organizations. Key sources included the International Telecommunication Union (ITU), National Institute of Standards and Technology (NIST), European Data Protection Supervisor (EDPS), Federal Trade Commission (FTC) Bureau of Consumer Protection, Interactive Advertising Bureau (IAB), Mobile Marketing Association (MMA Global), World Wide Web Consortium (W3C), GSMA Intelligence, Institute of Electrical and Electronics Engineers (IEEE) Digital Library, Association for Computing Machinery (ACM) Digital Library, Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, United Nations Conference on Trade and Development (UNCTAD) Digital Economy Report, Eurostat Digital Economy and Society Statistics, International Data Corporation (MRFR), MRFR Research, and national statistical databases (U.S. Census Bureau, National Bureau of Statistics of China). These sources were used to collect mobile application usage statistics, cloud infrastructure adoption data, data privacy regulatory compliance metrics, digital advertising expenditure trends, and market landscape analysis for real-time analytics platforms, predictive intelligence solutions, cloud-based deployments, and enterprise-grade web analytics technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised Chief Technology Officers (CTOs), Vice Presidents of Engineering, product managers of analytics platforms, and business development directors from mobile app analytics vendors, customer data platform (CDP) providers, and cloud infrastructure service providers. Chief Marketing Officers (CMOs), Chief Digital Officers (CDOs), heads of mobile strategy, growth marketing managers, and procurement leads from e-commerce platforms, mobile gaming studios, fintech applications, healthcare providers, and enterprise IT departments constituted demand-side sources. Primary research verified market segmentation across application categories, confirmed SaaS product roadmap timelines, and collected insights on real-time data processing adoption rates, pricing model dynamics (subscription vs. consumption-based), and data governance compliance strategies.

Primary Respondent Breakdown:

By Designation: C-level Executives (42%), Director Level (31%), Manager/Technical Leads (27%)

By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Middle East & Africa (8%), Latin America (5%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and usage volume analysis. The methodology included:

Identification of 60+ key analytics platform providers and mobile measurement partners (MMPs) across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across real-time analytics, predictive intelligence, descriptive reporting, and diagnostic analysis technologies

Analysis of reported and modeled annual recurring revenue (ARR) specific to mobile apps and web analytics portfolios

Coverage of platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (monthly active app users × average revenue per user by deployment type) and top-down (vendor revenue validation across cloud-based, on-premise, and hybrid segments) approaches to derive segment-specific valuations for e-commerce, gaming, social media, healthcare, and finance analytics applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.