Mining Automation Market

矿业自动化市场规模、份额和研究报告:按技术(自动运输系统、远程控制设备、基于无人机的监测、机器人流程自动化、人工智能)、按设备类型(挖掘机、钻机、装载机、输送机、运输卡车)、按应用(地表采矿、地下采矿、矿物加工、矿山维护、废物管理)、按最终用途(矿业公司、承包商、服务提供商、技术提供商)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测至2035年
ID: MRFR/SEM/7194-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 28, 2026
Mining Automation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.6%
2024 Market Size$ 6.05 Billion
2025 Market Size$ 6.57 Billion
2035 Market Size$ 14.99 Billion
Key Players
Caterpillar
Komatsu
Sandvik
Atlas Copco
Hitachi Construction Machinery
Epiroc
Opportunities
  • Safety Enhancements
  • Cost Reduction Initiatives
  • Technological Advancements

Mining Automation Market 摘要

根据市场研究未来的分析,矿业自动化市场在2024年的估计为60.49亿美元。预计矿业自动化行业将从2025年的65.69亿美元增长到2035年的149.9亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为8.6%。

主要市场趋势和亮点

矿业自动化市场因技术进步和对可持续性的关注而有望实现显著增长。

  • 北美仍然是矿业自动化最大的市场,展示了对先进技术的强劲需求。
  • 亚太地区正迅速崛起为增长最快的市场,受到对矿业基础设施投资增加的推动。
  • 自动运输系统主导市场,而基于无人机的监测作为关键创新迅速获得关注。
  • 市场驱动因素如效率和生产力的提高,以及安全性增强,正在推动自动化技术的采用。

市场规模与预测

2024市场规模 6.049(十亿美元)
2035市场规模 14.99(十亿美元)
复合年增长率(2025 - 2035) 8.6%

主要参与者

卡特彼勒(美国),小松(日本),山特维克(瑞典),阿特拉斯·科普柯(瑞典),日立建机(日本),艾派克(瑞典),ABB(瑞士),西门子(德国),罗克韦尔自动化(美国),海克斯康(瑞典)。这些公司提供先进的矿业自动化解决方案、自动化矿业设备和现代化自动化矿山的集成矿业控制系统。

Mining Automation Market Drivers

安全增强

安全在矿业自动化市场中始终是一个至关重要的关注点,自动化技术在减轻与采矿作业相关的风险方面发挥着关键作用。自动化系统可以在危险环境中操作,减少人类在危险区域的存在。这一转变不仅保护了工人,还增强了整体安全协议。数据显示,采用自动化的矿山报告工作场所事故显著减少,有些作业的事故减少超过50%。随着安全法规变得更加严格,对优先考虑工人安全的自动化解决方案的需求预计将上升。因此,矿业公司越来越多地投资于自动化技术,以遵守安全标准,同时确保其员工的福祉。

成本降低举措

矿业自动化市场正日益强调成本降低举措,促使矿业公司投资于自动化技术。自动化可以通过最小化劳动力成本、减少运营低效和优化资源利用来实现可观的节省。报告显示,实施自动化解决方案的公司可以在运营费用上实现高达20%的成本降低。这一财务激励在一个商品价格波动和运营成本上升的市场中尤为吸引人。随着矿业公司努力保持盈利能力,自动化技术的整合可能被视为一种战略投资。长期节省和改善财务表现的潜力正在推动各个矿业部门对自动化的采用。

技术进步

技术进步是矿业自动化市场的关键驱动力,因为在机器人技术、人工智能和数据分析方面的创新不断重塑采矿作业。复杂的自动化技术的引入使矿业公司能够增强其运营能力并改善决策过程。例如,使用无人机进行勘测和监测变得越来越普遍,提供实时数据以提高运营效率。此外,机器学习算法的进步允许进行预测性维护,减少停机时间并延长设备使用寿命。随着这些技术的发展,它们预计将在转变传统采矿实践中发挥关键作用,使自动化成为未来采矿战略的一个重要方面。

环境可持续性

矿业自动化市场越来越受到对环境可持续性日益重视的影响。自动化技术正在被利用以最小化采矿作业对环境的影响。例如,自动化系统可以优化能源消耗并减少废物产生,与全球可持续发展目标保持一致。数据显示,采用自动化的矿业公司可能实现高达30%的碳排放减少。这种对可持续性的关注不仅受到监管压力的驱动,也受到消费者对环保实践的需求的推动。随着矿业公司寻求提升其可持续性形象,自动化技术的整合预计将成为其运营战略的基本方面。

效率和生产力提升

矿业自动化市场正在经历对提高运营效率和生产力的自动化技术的需求激增。自动化解决方案,如自主车辆和机器人系统,正在被整合到采矿作业中以简化流程。根据最近的数据,采用自动化的公司报告生产力提高高达30%。这一趋势是由于优化资源提取和降低运营成本的需求。随着矿业公司寻求在最小化劳动力成本的同时最大化产出,自动化系统的采用可能会继续增长。此外,在采矿作业中实施先进的分析和机器学习预计将进一步提升效率,使自动化成为现代采矿战略的关键组成部分。

市场细分洞察

按技术:自动运输系统(最大)与基于无人机的监控(增长最快)

在矿业自动化市场中,各技术细分市场的市场份额分布表明,自动运输系统主导矿业自动化市场,通过自主物流实现自动化采矿操作。自动运输系统因其在优化物流和减少矿山人力劳动中的重要作用而占据最大份额。该细分市场至关重要,因为它提高了效率和安全性,因此对寻求降低成本和提高生产力的矿业运营商具有很大吸引力。相比之下,基于无人机的监控正在迅速获得关注,利用空中监视技术的进步显著增强了矿业操作中的实时数据收集和监控。自动化采矿、采矿机器人和人工智能驱动的采矿控制系统等技术正在增强预测性维护和决策能力。
该细分市场的增长趋势主要受到对矿业操作中效率和安全性需求不断增加的推动。随着向自动化和数字化的推动,远程控制设备和机器人流程自动化等技术在运营改进中发挥了重要作用。此外,人工智能也在发挥关键作用,因为它有助于预测性维护、减少停机时间和增强决策过程。总体而言,这些技术之间的竞争正在推动矿业自动化的显著创新。

技术:自动运输系统(主导)与机器人流程自动化(新兴)

自动运输系统代表了自动化采矿系统的支柱,而机器人流程自动化则支持矿业自动化解决方案中的行政效率。自动运输系统是矿业自动化市场中的主导技术,因其能够简化物流、降低运营成本和提高矿业操作的安全性而受到青睐。这些系统利用自动化卡车和输送机高效运输材料,限制人为错误并最大化产出。相比之下,机器人流程自动化是一种新兴技术,专注于自动化例行任务,例如数据输入和报告,在矿业操作中。虽然仍处于采用阶段,但RPA在减少行政负担和提高运营灵活性方面具有巨大的潜力。这两种技术在矿业领域代表了重要的进步,自动运输系统目前占据主导地位,而预计随着矿业公司采用更先进的技术解决方案,机器人流程自动化将迅速增长。

按设备类型:挖掘机(最大)与钻机(增长最快)

在矿业自动化市场中,挖掘机因其与自动化采矿设备的兼容性而领先,而钻机则迅速采用采矿自动化技术以实现精确提取。挖掘机在自动化过程中发挥了关键作用,导致生产力提高和成本优化。尽管钻机代表了一个较小的市场细分,但由于自动化技术的进步正在增强其能力,使其在矿业操作中的探索和精确工作中不可或缺,因此被认为是增长最快的类别。

挖掘机(主导)与钻机(新兴)

挖掘机在矿业领域至关重要,因其强大和多功能的能力而备受推崇,能够简化从挖掘到物料处理的操作。它们的主导地位源于对增强生产力和安全性的自动化解决方案日益增长的偏好。另一方面,钻机因自动化技术的创新发展而逐渐成为关键参与者,能够提高资源提取的准确性和效率。随着对矿业精确度的需求不断增加,自动化钻机的角色预计将显著上升,使其成为现代矿业操作的重要投资。

按应用:地表采矿(最大)与地下采矿(增长最快)

在矿业自动化市场中,应用细分市场多样化,地表采矿因在矿业行业广泛部署自动化而占主导地位,而地下采矿的自动化正在迅速扩展,以提高安全性和生产力。地表采矿因其广泛的操作能力和高生产力水平而占据最大份额。地表采矿受益于自动化技术的进步,这些技术提高了矿业操作的效率和安全性。相反,地下采矿正迅速崛起为强有力的竞争者,其特点是安全标准的提高和自动化解决方案的日益采用,以减少人类暴露于危险环境中。

地表采矿(主导)与地下采矿(新兴)

地表采矿仍然是自动化领域中的主导应用,主要归因于其操作规模和从露天矿中提取矿物的有效性。自动化设备的创新,例如自主卡车和钻探系统,显著优化了生产力并降低了运营成本。另一方面,地下采矿代表了一个新兴细分市场,自动化技术正在迅速发展,以提高操作安全性和效率。正在开发解决方案,以增强地下环境中的跟踪、通信和机械操作,符合行业向更安全、更高效的采矿实践转变的趋势。

按最终用途:矿业公司(最大)与承包商(增长最快)

在矿业自动化市场中,最终用户的市场份额分布显示,矿业公司在采矿自动化的采用中处于领先地位,而承包商则越来越多地投资于采矿自动化解决方案和自动化采矿系统。矿业公司占据最大份额,得益于对自动化技术的重大投资,以提高运营效率和安全性。承包商虽然目前在市场份额上较小,但正在迅速采用自动化解决方案,反映出他们对提高生产力和降低成本潜力的日益认可。

矿业公司(主导)与承包商(新兴)

矿业公司作为矿业自动化市场的主导参与者,利用自动化来简化操作、增强安全措施和提高整体生产力。这些公司越来越多地投资于促进实时数据分析和设备监控的技术。另一方面,承包商代表了一个新兴细分市场,迅速采用创新的自动化解决方案,不仅提高效率,还满足监管合规和客户需求。他们的增长得益于提供专业服务和技术进步的能力,使其能够实现更灵活和高效的采矿操作。

获取关于Mining Automation Market的更多详细见解

区域洞察

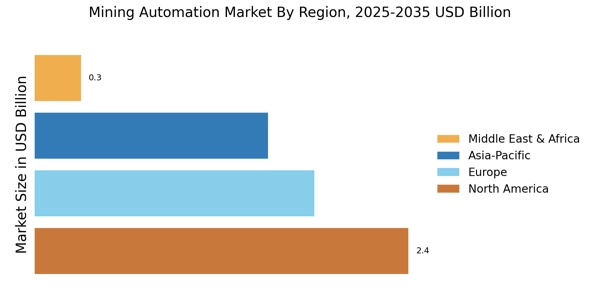
矿业自动化市场涵盖多个区域细分,每个区域对整体市场动态都有显著贡献。在2024年,北美以22.5亿美元的估值主导了该市场,预计到2035年将增长到55亿美元,主要受到技术进步和强大的矿业部门的推动。北美在矿业自动化市场中处于领先地位,得益于先进的自动化矿山和对自动化采矿技术的强大投资。其他地区正在采用自动化采矿,以提高安全性、降低成本和改善效率。

欧洲以15亿美元的估值紧随其后,预计到2035年将达到38亿美元,随着公司越来越多地采用自动化以提高效率。亚太地区在2024年的估值为17亿美元,预计到2035年将增长到41亿美元,得益于快速工业化和对矿产的需求增加。

南美和中东及非洲也发挥了重要作用,2024年的估值分别为9亿美元和7亿美元,预计到2035年将增加到23亿美元和13亿美元。这些地区的矿业部门因需要提高安全性、降低成本和提高运营效率而向自动化发展。

矿业自动化市场的细分展示了每个地区在探索增长机会时面临的潜力和独特挑战,使其在全球矿业格局中具有重要意义。

Mining Automation Market Regional Image

主要参与者和竞争洞察

关键参与者通过提供先进的矿业自动化解决方案、在矿业操作中整合自动化以及扩展自动化矿系统的能力来巩固其市场地位。
 随着矿业行业面临提高生产力和降低成本的压力,自动化解决方案变得至关重要。
各组织正在投资于数字化转型和自动化技术,以优化运营、提高安全标准并有效管理资源。该市场的关键参与者不断创新,结合人工智能、机器学习和机器人技术,创建能够自动化各种采矿过程的系统。
随着竞争加剧,市场参与者专注于战略合作、伙伴关系和收购,以巩固其市场地位并扩展其技术能力。
在矿业自动化市场的背景下,FreeportMcMoran因其在运营中整合自动化解决方案的创新方法而建立了良好的声誉。该公司因其运营效率和在矿业领域的丰富经验而受到认可,这使其能够利用提高生产力和安全性的自动化技术。
FreeportMcMoran对可持续性和效率的承诺体现在其战略举措中,专注于提高地表和地下采矿操作的自动化。这使得该公司在矿业自动化领域中处于有利地位,能够利用先进技术不断优化其生产过程和资源管理。
山特维克是矿业自动化市场的关键参与者,以其强大的自动化解决方案和采矿设备组合而闻名。该公司提供一系列产品和服务,包括自主钻探和装载系统,显著提高了采矿操作的运营效率和安全性。
山特维克在全球范围内建立了存在,积极参与各个地区的关键市场,并通过研发不断增强其技术能力。该公司的优势在于其创新产品、对可持续性的承诺以及对客户关系的强烈关注。
此外,山特维克还战略性地追求并购,以增强其在自动化领域的地位,扩展其能力和市场覆盖范围。这种动态的方法使山特维克能够在快速发展的矿业自动化市场中保持竞争力,并提供与行业需求相一致的前沿解决方案。

Mining Automation Market市场的主要公司包括

Recent Industry Developments

最近的发展强调了矿业自动化、自动化采矿设备、矿业机器人和矿业控制系统,强化了向完全自动化矿山的转变。

山特维克于2024年8月收购了Universal Field Robots,以提高其机器人和自主钻探技能,并将其纳入其矿业自动化产品中。

2024年7月进行的一项行业研究预测,由小松和卡特彼勒推动的自主采矿卡车市场到2030年将增加100亿美元。卡特彼勒目前正在与Freeport-McMoran合作,将Cat 793运输卡车改造为在大型矿山中自主操作。

2024年,力拓和小松在澳大利亚皮尔巴拉地区实施了自主钻机和运输卡车,推动了全球最自动化的重铁矿采矿区之一的“从矿坑到港口”的自动化。

通过允许完全自主的采矿活动,并在其全球运营中整合机器人、数字双胞胎和车队管理系统,ABB在2025年增强了其自动化产品。

未来展望

Mining Automation Market 未来展望

预计矿业自动化市场将在2025年至2035年间以8.6%的年均增长率增长,推动因素包括技术进步、安全法规的增加和对运营效率的需求。

到2035年,矿业自动化市场预计将保持强劲,推动因素包括创新和效率。

市场细分

矿业自动化市场最终用途展望

  • 矿业公司
  • 承包商
  • 服务提供商
  • 技术提供商

矿业自动化市场技术展望

  • 自动化运输系统
  • 远程控制设备
  • 基于无人机的监测
  • 机器人流程自动化
  • 人工智能

矿业自动化市场应用展望

  • 地表采矿
  • 地下采矿
  • 矿物加工
  • 矿山维护
  • 废物管理

矿业自动化市场设备类型展望

  • 挖掘机
  • 钻机
  • 装载机
  • 输送机
  • 运输卡车

报告范围

2024年市场规模 60.49(亿美元)
2025年市场规模 65.69(亿美元)
2035年市场规模 149.9(亿美元)
年均复合增长率(CAGR) 8.6%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 卡特彼勒(美国)、小松(日本)、山特维克(瑞典)、阿特拉斯·科普柯(瑞典)、日立建机(日本)、艾派克(瑞典)、ABB(瑞士)、西门子(德国)、罗克韦尔自动化(美国)、海克斯康(瑞典)

Frequently Asked Questions

到2024年,矿业自动化市场的当前估值是多少?

矿业自动化市场在2024年的估值为60.49亿美元。

到2035年,矿业自动化市场的预计市场规模是多少?

预计市场到2035年将达到149.9亿美元。

在2025年至2035年的预测期内,矿业自动化市场的预期年均增长率(CAGR)是多少?

在2025年至2035年期间,矿业自动化市场的预期年均增长率为8.6%。

预计哪个技术细分领域将在矿业自动化市场中显示出显著增长?

人工智能细分领域预计将从2024年的15亿美元增长到2035年的32亿美元。

矿业自动化市场中自动运输系统的预计值是多少?

自动运输系统预计将从2024年的15亿美元增加到2035年的35亿美元。

哪种设备类型可能主导矿业自动化市场?

挖掘机预计将领先,从2024年的15亿美元增长到2035年的35亿美元。

矿业自动化市场中废物管理应用的预期增长是多少?

废物管理预计将从2024年的13亿美元增长到2035年的40亿美元。

矿业自动化市场的主要参与者是谁?

主要参与者包括卡特彼勒、Komatsu、山特维克和Epiroc等。

作为矿业自动化市场的最终使用细分,矿业公司的预期增长是多少?

矿业公司预计将从2024年的25亿美元增长到2035年的60亿美元。

矿业自动化市场的预计增长在不同应用之间如何比较?

表面采矿预计将从2024年的15亿美元增长到2035年的35亿美元,显示出各应用之间的强劲增长。

作者
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards repositories, and authoritative mining organizations. Key sources included the US Department of Labor Mine Safety and Health Administration (MSHA), US Geological Survey (USGS), National Institute for Occupational Safety and Health (NIOSH), International Council on Mining and Metals (ICMM), World Mining Congress (WMC), International Labour Organization (ILO) Sectoral Policies Department, International Organization for Standardization (ISO/TC 82 - Mining), Austrian Federal Ministry of Agriculture, Forestry, Regions and Water Management (Mining Division), Natural Resources Canada (NRCan), Australian Bureau of Statistics (ABS) Mining Industry Data, Chamber of Mines of South Africa, Brazilian Mining Association (Ibram), United Nations Environment Programme (UNEP) Global Resources Outlook, International Energy Agency (IEA) Critical Minerals Division, and World Bank Extractive Industries Data. These sources were used to collect safety statistics, technology adoption metrics, regulatory compliance data, production volume trends, and market landscape analysis for automated haulage systems, remote control equipment, drone-based monitoring, robotic process automation, and AI-driven mining technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Autonomous Systems, heads of product development, and regional sales directors from mining automation technology manufacturers, OEMs, and software suppliers were examples of supply-side sources. Chief mine engineers, operations directors, automation project managers, procurement leaders from tier-1 mining companies, contracting firms, and technology integration consultants were examples of demand-side sources. Market segmentation, autonomous deployment schedules, and adoption hurdles, capital expenditure trends, and aftermarket service dynamics were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and equipment deployment analysis. The methodology included:

Identification of 50+ key manufacturers and solution providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across automated haulage systems, remote control equipment, drone-based monitoring, robotic process automation, and artificial intelligence categories

Analysis of reported and modeled annual revenues specific to mining automation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (equipment deployment × ASP by country/commodity) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.