微波无线电市场

微波无线电市场研究报告:按技术(点对点微波无线电、点对多点微波无线电、毫米波无线电)、按频段(C波段、Ku波段、Ka波段、V波段)、按应用(电信网络、广播、私人通信、军事和国防)、按部署类型(户外微波无线电、室内微波无线电)、按最终用户(电信服务提供商、政府和国防、企业)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/ICT/30345-HCR 111 Pages Aarti Dhapte Last Updated: September 17, 2026
Microwave Radio Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.59%
2024 Market Size$ 7.91 Billion
2025 Market Size$ 8.51 Billion
2035 Market Size$ 17.69 Billion
Key Players
Ericsson
Huawei
Nokia
Cisco Systems
NEC Corporation
ZTE Corporation
Opportunities
  • Expansion of Next-Generation Networks
  • Growing Demand for Wireless Solutions
  • Rising Need for High-Speed Data Transmission

微波无线电市场 摘要

根据MRFR分析,微波无线电市场规模在2024年估计为79.09亿美元。微波无线电行业预计将从2025年的85.09亿美元增长到2035年的176.9亿美元,展现出在2025年至2035年预测期内7.59的年均增长率(CAGR)。

主要市场趋势和亮点

微波无线电市场因技术进步和对无线解决方案需求的增加而准备实现显著增长。

  • 北美仍然是微波无线电的最大市场,得益于强大的电信基础设施。

市场规模与预测

2024 Market Size 79.09(亿美元)
2035 Market Size 176.9亿美元
CAGR (2025 - 2035) 7.59%

主要参与者

爱立信(瑞典),华为(中国),诺基亚(芬兰),思科系统(美国),NEC公司(日本),中兴通讯(中国),康斯托克(美国),Siklu通信(以色列),Aviat网络(美国)

微波无线电市场 Drivers

下一代网络的扩展

微波无线电市场受到下一代网络(包括5G及更高版本)扩展的显著影响。随着电信提供商升级其基础设施以支持更高的数据传输速率和更低的延迟,微波无线电技术在连接各种网络组件方面发挥着关键作用。预计5G网络的部署将推动对微波无线电系统的大量投资,因为它们对于回程连接至关重要。最近的估计表明,到本十年末,全球5G基础设施市场可能达到数十亿美元,而微波无线电系统是一个关键组成部分。这一扩展不仅增强了通信能力,还促进了微波无线电市场的创新。

增加对电信基础设施的投资

微波无线电市场受益于对电信基础设施的投资增加,因为政府和私营实体认识到强大通信网络的重要性。这种投资在发展中地区尤为明显,可靠连接的需求正在激增。最近的报告显示,未来十年电信基础设施的支出预计将达到数万亿美元,其中相当一部分将分配给微波无线电系统。这些投资旨在改善网络覆盖、提升服务质量,并支持日益增长的连接设备数量。随着基础设施项目的持续展开,微波无线电市场可能会经历持续的增长和创新。

微波无线电市场的技术进步

微波无线电市场正在经历快速的技术进步,这些进步增强了通信能力。数字信号处理和先进调制技术等创新正在提高微波无线电系统的效率和可靠性。这些进步使得更高的数据传输速率和更好的频谱利用成为可能,这对于满足日益增长的带宽需求至关重要。根据最近的数据,微波无线电市场预计在未来几年将以约8%的复合年增长率增长。这一增长是由各个行业对强大通信基础设施的需求驱动的,包括电信和广播。随着技术的不断发展,微波无线电市场可能会看到进一步的增强,这可能会重新定义通信标准。

对无线解决方案的需求不断增长

微波无线电市场正见证对无线解决方案日益增长的需求,这一需求源于对灵活高效通信系统的需要。随着组织寻求减少对有线基础设施的依赖,微波无线电技术提供了一种可行的替代方案,特别是在偏远和具有挑战性的环境中。交通、能源和公共安全等行业对无线技术的日益采用正在推动这一趋势。市场数据显示,微波无线电系统的需求预计将显著上升,点对点和点对多点通信的应用将显著增加。这一向无线解决方案的转变可能会推动微波无线电市场的发展,因为企业和政府正在投资现代化他们的通信网络。

对高速数据传输的需求日益增加

微波无线电市场日益受到各个行业对高速数据传输需求上升的推动。随着数据密集型应用(如视频流和云计算)的普及,对高效通信解决方案的需求达到了前所未有的高度。微波无线电技术提供了一种可靠的手段,可以在长距离内以最小的延迟传输大量数据。市场分析表明,对高容量微波无线电系统的需求预计将增长,特别是在传统有线解决方案可能不切实际的城市地区。这一趋势突显了微波无线电市场在促进企业数字化转型和增强整体连接性方面的作用。

市场细分洞察

按技术:点对点微波无线电市场(最大)与毫米波无线电(增长最快)

微波无线电市场主要由点对点微波无线电市场细分驱动,该细分市场在各种可用技术中占据最大市场份额。该细分市场促进了两个固定位置之间的专用连接,使其成为电信公司在需要强大和可靠的数据传输时的首选解决方案。相比之下,点对多点微波无线电市场细分能够同时容纳多个位置,从而提供灵活性和效率。然而,毫米波无线电正在获得关注,预计将占据显著的市场份额,因为它能够支持短距离内的高容量数据传输,使其在带宽需求密集的城市环境中变得不可或缺。

技术:点对点微波无线电市场(主导)与毫米波无线电(新兴)

点对点微波无线电市场在微波无线电市场中占据主导地位,主要服务于电信和公用事业部门,因其可靠性和高数据完整性。这项技术连接两个特定位置,确保干扰最小和性能最佳,特别是在长距离通信中。另一方面,毫米波无线电正在成为一个强有力的竞争者,利用高频信号,允许巨大的数据容量和更快的传输速率。其特性使其非常适合希望在面临光纤回程限制等障碍的城市环境中增强连接性。随着对高速互联网需求的持续增长,这两种技术可能会共存,各自服务于特定的应用领域。

按频段:C波段(最大)与Ka波段(增长最快)

在微波无线电市场中,C波段占据了最大的市场份额,这主要得益于其成熟的基础设施和在长途通信中的广泛应用。C波段的良好表现得到了其在电信服务中广泛应用的支持,使其成为许多运营商的首选。相比之下,Ka波段正迅速成为增长最快的细分市场,这得益于对高通量卫星服务和宽带连接日益增长的需求。它在相同频谱上提供更高带宽的能力引起了关注,特别是在偏远和服务不足的地区。

C波段(主导)与Ka波段(新兴)

C波段以其可靠性和长距离能力为特征,使其成为电信和广播等各个领域微波无线电应用的主导选择。其成熟的基础设施支持长延迟通信,这对某些应用至关重要。另一方面,Ka波段以其高数据速率和容量为特点,满足城市地区对电信服务日益增长的需求。作为一种新技术,Ka波段的采用受到卫星技术进步的推动,使其能够提供强大的互联网和无线通信解决方案,成为未来市场增长的关键参与者。

按应用:电信网络(最大)与广播(增长最快)

在微波无线电市场中,应用领域主要由电信网络主导,后者占据了市场份额的显著部分。该领域为通信基础设施的支柱,促进了移动网络和互联网连接。紧随其后的是广播领域,受到对高质量音频和视频传输需求不断增长的推动。数字广播和流媒体服务的兴起也催化了这一领域的增长。

广播:已建立的与私人通信:新兴的

在微波无线电市场中,广播被视为一种成熟的应用,因为它在音频和视频传输到公众方面的长期作用。它采用先进的微波技术在广阔的距离上传输信号,确保可靠性和质量。相比之下,私人通信是一个新兴领域,满足特定组织的需求,包括为企业和私人网络提供安全的数据传输。虽然广播服务于更广泛的受众,但私人通信提供的专业解决方案正在获得关注,这得益于日益增加的安全问题和对个性化通信解决方案的需求。

按部署类型:户外微波无线电市场(最大)与室内微波无线电市场(增长最快)

在微波无线电市场中,户外微波无线电市场占据了部署细分市场的最大份额,反映了其在长距离通信中的重要作用。其坚固性和抵御环境挑战的能力使其成为电信基础设施的首选。另一方面,室内微波无线电市场虽然目前市场份额较小,但由于对城市地区增强室内覆盖和连接性的需求不断增加,正在迅速获得关注。这一向室内解决方案的转变表明了消费者需求的变化和技术的进步。

户外微波无线电市场(主导)与室内微波无线电市场(新兴)

户外微波无线电市场以其韧性和在长距离内提供高容量传输的能力为特征。它在电信领域尤其占主导地位,作为移动网络和各种点对点通信的支柱。相反,室内微波无线电市场是一个新兴领域,受到数据消费激增和建筑内有效无线解决方案需求的推动。随着室内环境中信号日益拥挤,该技术适应性地提供可靠的服务给商业和住宅空间的用户,从而为其在未来几年的预期增长铺平道路。

按最终用户:电信服务提供商(最大)与政府和国防(增长最快)

在微波无线电市场中,电信服务提供商占据了最大的市场份额。该细分市场显著受益于对更快、更可靠的通信系统日益增长的需求。随着数据流量的激增和5G等先进技术的推广,电信提供商正在大力投资微波无线电系统,以增强其网络能力。同时,政府和国防部门也变得越来越重要,这主要是由于在各种国防行动和基础设施发展中对安全可靠通信的需求。
政府和国防细分市场正成为微波无线电市场中增长最快的领域之一,得益于对军事现代化和通信基础设施的持续投资。利用微波技术确保在敏感操作中安全数据传输的趋势日益增长。此外,旨在增强国家安全和改善通信能力的政府举措也在推动该细分市场的快速增长,因为它们寻求采用先进的微波无线电解决方案以支持其战略需求。

电信服务提供商(主导)与政府和国防(新兴)

电信服务提供商在微波无线电市场中占据主导地位,其强大的基础设施和广泛的网络服务于大量消费者。该细分市场以不断创新为特征,提供商不断适应城市和农村市场的变化需求。另一方面,政府和国防部门正在崛起,其特点是对安全、高容量通信系统的特殊需求。该部门专注于在具有挑战性的环境中创建可靠的通信链路,并强调技术进步在确保运营效率方面的重要性。随着这两个部门的发展,它们在塑造微波无线电技术的未来格局中发挥着至关重要的作用。

获取关于微波无线电市场的更多详细见解

区域洞察

北美:技术创新领袖

北美是微波无线电的最大市场,约占全球市场份额的40%,这一增长得益于电信技术的进步和对高速数据传输日益增长的需求。对5G部署的监管支持和宽带服务的扩展是推动增长的关键催化剂。该地区对创新和基础设施发展的关注进一步增强了市场动态。

美国和加拿大是该市场的领先国家,主要参与者如思科系统和爱立信在此建立了强大的存在。竞争格局的特点是技术的快速进步和主要参与者之间的战略合作。对增强网络可靠性和容量的重视正在塑造该地区微波无线电的未来。

欧洲:新兴市场动态

欧洲的微波无线电市场正在经历显著增长,约占全球市场份额的30%。该地区的需求受到增强连接性和5G网络推广的驱动。促进数字基础设施投资的监管框架在推动市场扩展中起着关键作用。德国和英国等国处于前沿,推动先进通信技术的发展。

德国、英国和法国是该市场的主要参与者,诺基亚和爱立信等公司发挥着关键作用。竞争格局以创新和电信运营商与设备制造商之间的合作为特征。对可持续性和节能解决方案的关注也在影响市场趋势,确保微波无线电技术的强劲未来。

亚太地区:快速增长与采纳

亚太地区在微波无线电市场中崭露头角,约占全球市场份额的25%。该地区的增长受到移动数据流量增加和电信基础设施扩展的推动。旨在增强数字连接性和5G技术采纳的政府倡议是市场需求的重要驱动因素。中国和印度等国在这一增长轨迹中处于领先地位。

中国是该地区最大的市场,华为和中兴通讯等主要参与者主导着市场。竞争环境的特点是激进的定价策略和快速的技术进步。众多本地制造商的存在进一步加剧了竞争,使亚太地区成为微波无线电解决方案的活跃市场。

中东和非洲:新兴机遇在前

中东和非洲地区在微波无线电市场中逐渐崭露头角,约占全球市场份额的5%。增长受到对电信基础设施投资增加和对可靠通信网络需求上升的推动。对数字化转型倡议的监管支持也是市场发展的关键因素。南非和阿联酋等国在该领域处于领先地位。

南非和阿联酋是主要市场,本地和国际参与者争夺市场份额。竞争格局正在演变,重点是增强偏远地区的连接性。像Commscope和Aviat Networks等关键参与者的存在对于解决该地区独特的挑战至关重要,为微波无线电技术的未来增长铺平了道路。

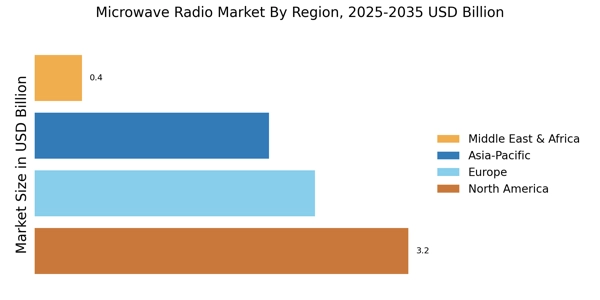
微波无线电市场 Regional Image

主要参与者和竞争洞察

微波无线电市场的特点是竞争激烈,各大关键参与者都在努力通过创新和技术进步来增强其市场存在感。由于对高速数据传输、宽带连接的需求不断增加,以及下一代无线通信系统的兴起,该市场经历了显著增长。微波无线电技术的采用是由于对高效带宽利用的需求,以及在没有光纤等物理基础设施的情况下建立可靠的长距离通信链路的能力。

因此,各公司专注于开发满足多样化行业需求的先进解决方案,同时投资于战略合作伙伴关系和协作,以增强其在这一动态市场中的地位。Telesystem是微波无线电市场中的一个显著参与者,以其强大的微波通信解决方案组合而闻名,服务于电信、广播和企业网络等多个领域。该公司的优势在于其创新的产品设计和技术,提供增强的性能和可靠性。Telesystem专注于提供定制解决方案,以满足特定客户需求,使其在竞争激烈的市场中脱颖而出。

此外,他们对质量保证和客户服务的强烈承诺确保了高水平的客户满意度,进一步巩固了他们作为微波无线电领域可靠供应商的声誉。Telesystem在各个地区保持强大的立足点,利用其丰富的经验和技术专长来应对现代通信网络的复杂需求,使其成为竞争格局中的关键竞争者。Siklu Communication是微波无线电市场中的另一个重要实体,以其尖端的毫米波技术而独特,满足高容量和低延迟的通信需求。

Siklu通过专注于开发创新解决方案,使服务提供商能够高效地提供高速数据服务,从而为自己开辟了一个利基市场。他们的优势在于能够提供可扩展和多功能的微波无线电系统,这些系统可以轻松部署在城市和郊区环境中,从而实现卓越的网络性能。Siklu Communication对研究和开发的重视使其能够在技术趋势中保持领先,为客户提供满足日益增长的无线连接需求的尖端产品。

该公司还通过合作和伙伴关系建立了强大的市场存在,进一步增强了其在微波无线电市场中的竞争优势。

微波无线电市场市场的主要公司包括

Recent Industry Developments

微波无线电市场的最新发展表明,随着对可靠、高速通信网络需求的加剧,市场呈现出强劲的增长轨迹。主要参与者正专注于创新,以增强带宽容量并降低延迟,这一需求源于电信、广播和公共安全等各个领域对数据传输的不断扩展。大量投资正被投入到先进5G基础设施的部署中,这在很大程度上依赖于微波无线电技术进行回程连接。此外,越来越多的重视也放在了人工智能和机器学习在微波系统中的集成,以提高运营效率和网络管理。

地缘政治因素和持续的技术进步正在影响市场动态,各公司努力适应不断变化的监管环境以及可持续实践日益重要的趋势。随着组织踏上数字化转型之旅,微波无线电市场预计将在支持无缝连接和提升全球用户体验方面发挥关键作用。

未来展望

微波无线电市场 未来展望

微波无线电市场预计将在2024年至2035年间以7.59%的年均增长率增长,推动因素是对高速数据传输的需求增加以及通信技术的进步。

新机遇在于:

  • 针对新兴市场的定制微波解决方案的扩展。

到2035年,微波无线电市场预计将实现强劲增长,巩固其在全球通信中的地位。

市场细分

微波无线电市场应用前景

  • 电信网络
  • 广播
  • 私人通信
  • 军事与国防

微波无线电市场技术展望

  • 点对点微波无线电
  • 点对多点微波无线电
  • 毫米波无线电

微波无线电市场频段展望

  • C波段
  • Ku波段
  • Ka波段
  • V波段

微波无线电市场终端用户展望

  • 电信服务提供商
  • 政府和国防
  • 企业

微波无线电市场部署类型展望

  • 户外微波无线电
  • 室内微波无线电

报告范围

2024年市场规模 7.909(十亿美元)
2025年市场规模 8.509(十亿美元)
2035年市场规模 17.69(十亿美元)
复合年增长率(CAGR) 7.59%(2024 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 十亿美元
主要公司简介 市场分析进行中
覆盖的细分市场 市场细分分析进行中
主要市场机会 先进技术的整合提高了微波无线电市场的效率。
主要市场动态 技术进步和监管变化推动微波无线电市场的竞争动态。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,微波无线电市场的预计市场估值是多少?
微波无线电市场预计到2035年将达到176.9亿美元的估值。
2024年微波无线电市场的市场估值是多少?
在2024年,微波无线电市场的估值为79.09亿美元。
在2025年至2035年的预测期内,微波无线电市场的预期CAGR是多少?
在2025年至2035年的预测期内,微波无线电市场的预期CAGR为7.59%。
预计到2035年,哪个技术领域的估值将最高?
预计到2035年,点对点微波无线电领域的估值将达到72.5亿美元。
到2035年,C波段的估值与Ku波段相比如何?
到2035年,C波段的预计价值将达到55亿美元,超过Ku波段预计的45亿美元的估值。
到2035年,预计哪个应用领域将主导微波无线电市场?
到2035年,电信网络应用领域预计将以81亿美元的估值占据主导地位。
到2035年,预计哪种部署类型的估值更高,户外微波无线电还是室内微波无线电?
户外微波无线电部署类型预计到2035年将具有85亿美元的更高估值,而室内微波无线电的估值为91.9亿美元。
微波无线电市场的关键参与者有哪些?
微波无线电市场的主要参与者包括爱立信、华为、诺基亚、思科系统、NEC公司、中兴通讯、康普、Siklu通信和Aviat网络。
到2035年,军事和国防应用领域的预计估值是多少?
军事和国防应用领域预计到2035年将达到33亿美元的估值。
微波无线电市场的预期增长如何反映在最终用户细分市场上?
到2035年,电信服务提供商的终端用户市场预计将增长至81亿美元,表明该领域的需求强劲。
作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, telecommunications industry publications, technical standards documentation, and authoritative ICT organizations. Key sources included the Federal Communications Commission (FCC), European Telecommunications Standards Institute (ETSI), International Telecommunication Union (ITU), Institute of Electrical and Electronics Engineers (IEEE), 3rd Generation Partnership Project (3GPP), National Telecommunications and Information Administration (NTIA), Ofcom (UK Office of Communications), Australian Communications and Media Authority (ACMA), Telecommunications Industry Association (TIA), GSM Association (GSMA), CTIA (Cellular Telecommunications Industry Association), OECD Digital Economy Outlook, World Bank ICT Data, UNESCO Institute for Statistics ICT Database, and national regulatory authority reports from key markets including China's Ministry of Industry and Information Technology (MIIT), India's Department of Telecommunications (DoT), and Japan's Ministry of Internal Affairs and Communications (MIC). These sources were used to collect spectrum allocation data, equipment authorization records, 5G deployment statistics, backhaul infrastructure investments, frequency band utilization trends, and regulatory compliance frameworks for point-to-point microwave radio, point-to-multipoint systems, and millimeter wave technologies.

Additional authoritative sources included Ericsson Mobility Report, Cisco Annual Internet Report, Nokia Bell Labs Technical Publications, Huawei Global Connectivity Index, IEEE Xplore Digital Library for peer-reviewed research on microwave transmission technologies, IHS Markit Technology (now part of MRFR) for telecommunications infrastructure data, Dell'Oro Group for microwave transmission market analysis, and Heavy Reading market intelligence for carrier network investments.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, Chief Strategy Officers, heads of regulatory affairs, directors of RF engineering, and commercial directors from manufacturers of microwave radio equipment, suppliers of semiconductor components, and system integrators were examples of supply-side sources. Chief Technology Officers, Chief Information Officers, network planning directors, procurement heads, and infrastructure deployment managers from telecom service providers, mobile network operators, government communications agencies, defense contractors, enterprise network operators, and broadcast transmission companies were examples of demand-side sources. Primary research obtained information on network modernization cycles, spectrum auction impacts, total cost of ownership models, and vendor selection criteria for microwave backhaul deployments. It also verified product development roadmaps for millimeter wave technologies and validated market segmentation across C Band, Ku Band, Ka Band, and V Band frequencies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers and solution providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across point-to-point microwave radio, point-to-multipoint microwave radio, and millimeter wave radio categories across C Band, Ku Band, Ka Band, and V Band frequency allocations

Analysis of reported and modeled annual revenues specific to microwave transmission and backhaul portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and frequency band) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for telecommunication networks, broadcasting, private communications, and military & defense applications

Market sizing incorporated outdoor and indoor deployment configurations, with specific attention to 5G backhaul requirements, rural broadband initiatives, and defense communication modernization programs. ASP modeling considered factors including modulation complexity (QAM levels), carrier aggregation capabilities, adaptive coding and modulation features, and all-outdoor versus split-mount architectural configurations.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.