Microsurgery Super-Microsurgery Market

显微外科和超显微外科市场研究报告,按设备(手术显微镜、超微缝合线、显微钳、显微外科针持器、外科手术刀/眼科刀具、其他)、按程序(骨科、显微外科、眼科显微外科、整形与重建显微外科、耳鼻喉显微外科、神经外科、妇科与泌尿外科显微外科、其他)、按最终用户(医院、门诊中心、其他)和按地区(北美、欧洲、亚太地区及其他地区 - 预测至2035年

Forecast Period
2025 - 2035
CAGR
5.98%
2024 Market Size
$ 2.24 Billion
2035 Market Size
$ 4.24 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/19909-CR | Pages: 178 | Author: Nidhi Mandole, Rahul Gotadki

Microsurgery Super-Microsurgery Market 摘要

根据市场研究未来的分析,全球显微外科和超显微外科市场在2024年的估计为22.4亿美元。预计市场将从2025年的23.74亿美元增长到2035年的42.44亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为5.98%。

主要市场趋势和亮点

全球显微外科和超显微外科市场因技术进步和对微创手术需求的增加而有望实现显著增长。

  • 北美仍然是显微外科最大的市场,得益于先进的医疗基础设施和创新手术技术的高采用率。
  • 亚太地区正迅速崛起为增长最快的市场,受到医疗投资增加和寻求先进手术选择的人口增长的推动。
  • 手术显微镜主导市场,而超微缝合线因其在精细手术中的应用而快速增长。
  • 主要市场驱动因素包括手术技术的技术创新和慢性疾病的日益普遍,这推动了对美学和重建手术的需求。

市场规模与预测

2024市场规模 22.4(十亿美元)
2035市场规模 42.44(十亿美元)
年均增长率(2025 - 2035) 5.98%

主要参与者

史赛克(美国),美敦力(美国),强生(美国),B. Braun Melsungen AG(德国),史密斯和侄子(英国),波士顿科学(美国),Zimmer Biomet(美国),MediCorp(法国),KLS Martin Group(德国)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Microsurgery Super-Microsurgery Market Drivers

显微外科应用的扩展

显微外科在各个医学领域的应用扩展正在推动全球显微外科和超显微外科市场的增长。最初主要用于重建手术,显微外科技术现在正被应用于神经外科、骨科甚至移植等领域。这种应用的多样化表明显微外科在标准医疗实践中的更广泛接受和整合。例如,显微外科技术在神经修复和血管吻合中的使用正变得越来越普遍,反映出向更专业的外科方法的转变。随着医学界继续认识到显微外科的好处,市场可能会看到持续增长,受到各个学科对创新外科解决方案需求的推动。

慢性疾病的日益普遍

全球慢性疾病的发病率上升是推动全球显微外科和超显微外科市场的关键因素。糖尿病、心血管疾病和癌症等疾病通常需要复杂的外科干预,而显微外科可以有效应对。例如,世界卫生组织报告称,慢性疾病约占全球所有死亡人数的70%,突显了对先进外科解决方案的迫切需求。随着医疗系统适应管理这些疾病,对专业显微外科技术的需求可能会增加。这一趋势表明市场潜力强劲,因为医疗提供者寻求实施创新的外科方法以改善患者结果并减轻慢性疾病的负担。

医疗基础设施投资的增加

对医疗基础设施的投资是推动全球显微外科和超显微外科市场的关键因素。各国政府和私人实体正越来越多地拨款以改善医疗设施,特别是在发展中地区。这项投资通常包括先进外科设备的采购和对医疗专业人员进行显微外科技术的培训。因此,最先进的外科服务的可用性正在改善,这可能会增加患者接受显微外科的机会。此外,改善的医疗基础设施可以带来更好的患者结果,增强对外科手术的信任。这一趋势表明显微外科市场的前景光明,因为改善的设施预计将吸引更多寻求专业外科护理的患者。

外科技术的技术创新

全球显微外科和超显微外科市场正在经历技术创新的激增,这些创新提高了外科精确度和结果。先进的成像技术,如3D可视化和增强现实,正被整合到显微外科手术中,使外科医生能够以更高的准确性进行手术。此外,机器人辅助外科系统的发展正在彻底改变这一领域,使微创方法成为可能,从而缩短恢复时间并提高患者满意度。根据最新数据,外科机器人市场预计将显著增长,表明外科自动化的强劲趋势。这些创新不仅提高了外科效率,还扩展了可以执行的手术范围,从而推动显微外科领域的增长。

日益增长的美容和重建手术需求

全球显微外科和超显微外科市场受到对美容和重建手术需求增加的显著影响。随着社会对美的认知不断演变,越来越多的人寻求美容增强,这通常需要显微外科技术。此外,针对创伤受害者或先天缺陷患者的重建手术也变得越来越普遍,这得益于外科方法的进步。市场数据显示,美容手术细分市场预计将见证显著增长,乳房重建和面部年轻化等手术将引领潮流。这种对美容和重建选项的消费者兴趣日益增长,可能会推动对显微外科服务的需求,从而扩大市场。

市场细分洞察

按设备:操作显微镜(最大)与超微缝合线(增长最快)

全球显微外科和超显微外科市场展现出操作显微镜、超微缝合线、微型镊子、显微外科针持器、外科手术刀/眼科刀和其他细分市场的显著分布。操作显微镜占据最大的市场份额,对于显微外科手术的精确性至关重要,而超微缝合线由于在生物相容性和在精细手术中的可用性方面的创新,迅速崛起为增长最快的细分市场。微型镊子和显微外科针持器也对市场动态产生了重要贡献。

操作显微镜(主导)与超微缝合线(新兴)

操作显微镜在全球显微外科和超显微外科中是不可或缺的,提供高倍放大和出色的可视化,增强了手术的准确性和有效性。它们在各种显微外科应用中被广泛采用,从而在该细分市场中占据主导地位。另一方面,超微缝合线由于材料的进步而获得关注,这些材料使得操作更容易,愈合效果更好。显微外科手术数量的增加以及对微创手术的需求推动了它们的增长,使其在这个动态市场中成为新兴细分市场。

按程序:整形与重建显微外科(最大)与眼科显微外科(增长最快)

在全球显微外科和超显微外科市场中,整形与重建显微外科占据最大的市场份额,反映了其在各个医疗保健领域的既定相关性和需求。该专业领域解决复杂的重建需求,对患者恢复和美学改善贡献显著。相反,眼科显微外科正在快速增长,受到技术进步和眼部疾病日益普遍的推动。随着人们对眼健康的关注增加,该细分市场预计将迅速扩展,受到创新和程序效率提升的驱动。显微外科领域的增长轨迹,特别是骨科和耳鼻喉显微外科,受到微创手术数量增加和老龄化人口对专业护理需求上升的支持。此外,外科技术的进步,加上创伤病例和选择性手术的增加,推动了所有细分市场的需求。对医疗保健的投资增加和患者意识的提高在促进整体市场动态方面至关重要,使专业显微外科成为现代医学的重要组成部分。

整形与重建显微外科(主导)与眼科显微外科(新兴)

整形与重建显微外科被视为全球显微外科和超显微外科市场中的主导细分市场,因为它在创伤修复、先天性畸形矫正和美学手术中的应用广泛。它在改善患者生活质量方面的重要性不容小觑,因为它将功能性与美学结合在一起,导致患者满意度高。另一方面,眼科显微外科正在迅速崛起,受到创新工具和技术的推动,这些工具和技术增强了眼部相关疾病的手术精度。该细分市场正在利用来自日益普遍的眼病(如白内障和视网膜疾病)所带来的患者需求增加。总的来说,这两个细分市场展示了在显微外科领域中,既有既定专业知识,又有新技术和患者需求所带来的蓬勃机会之间的平衡。

按最终用户:医院(最大)与门诊手术中心(增长最快)

在全球显微外科和超显微外科市场中,最终用户的市场份额分布显示医院占据了重要部分,反映了它们在先进手术程序方面的既定基础设施和专业能力。相反,门诊手术中心(ASC)作为关键参与者正在崛起,满足对微创手术和门诊护理日益增长的需求,展示了它们在显微外科领域日益重要的相关性。

医院(主导)与门诊手术中心(新兴)

医院作为显微外科和超显微外科市场中的主导最终用户,提供全面的服务、熟练的外科团队以及处理复杂病例的能力。它们配备了先进的技术和设施,以提供住院护理,从而贡献了其主要市场份额。另一方面,门诊手术中心(ASC)作为一个重要力量正在崛起,利用较低的运营成本和对门诊程序日益增长的偏好。ASC的增长受到其效率、患者便利性和专注服务提供的推动,为某些显微外科手术提供了传统医院的有力替代方案。

获取关于Microsurgery Super-Microsurgery Market的更多详细见解 申请免费样本

区域洞察

北美:引领创新和需求

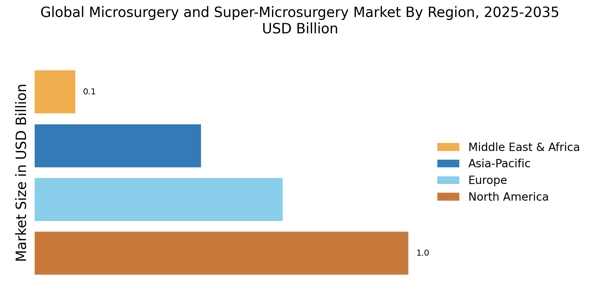
北美是显微外科和超显微外科的最大市场,约占全球市场份额的45%。该地区的增长受益于先进的医疗基础设施、慢性疾病的日益普遍以及老年人口的增加。FDA等机构的监管支持进一步促进了创新和新技术的采用,提高了患者的结果和外科精确度。美国是主要贡献者,主要参与者如史赛克、美敦力和强生在竞争格局中处于领先地位。成熟的医疗设施和对研究与开发的关注进一步增强了市场。此外,机器人辅助手术和微创技术的整合正在获得关注,进一步巩固了北美在全球市场中的地位。

欧洲:具有增长潜力的新兴市场

欧洲是显微外科的第二大市场,约占全球份额的30%。该地区由于对医疗技术的投资增加、外科手术数量的上升以及支持性的监管框架而见证了显著增长。德国和法国等国处于前沿,专注于通过创新解决方案提升外科技术和患者护理。德国在市场中处于领先地位,主要参与者如B. Braun Melsungen AG和KLS Martin Group支持这一发展。竞争格局的特点是成熟公司和新兴初创企业的结合,促进了创新。欧盟对医疗设备和外科实践的规定进一步促进了市场增长,确保了外科手术的安全性和有效性。“欧洲市场因技术进步和医疗需求的增加而准备实现显著增长,”欧洲委员会报告称。

亚太地区:快速增长和投资

亚太地区正在迅速崛起为显微外科市场的重要参与者,约占全球份额的20%。该地区的增长受到医疗支出增加、人口增长和医疗技术进步的推动。中国和印度等国对显微外科手术的需求激增,推动了对医疗保健的认识和改善的获取。中国是该地区最大的市场,竞争格局中既有本地参与者也有国际参与者。美敦力和波士顿科学等公司正在扩大其市场份额,利用日益增长的需求。该地区对改善医疗基础设施和培训专业人员的关注预计将进一步推动市场增长,使亚太地区成为未来投资的关键领域。

中东和非洲:具有独特挑战的新兴市场

中东和非洲代表了一个较小但正在崛起的显微外科市场,约占全球份额的5%。该地区的增长受到医疗投资增加、慢性疾病日益普遍和对先进外科技术需求增长的推动。南非和阿联酋等国在改善医疗基础设施和获取专业外科服务方面处于领先地位。南非是该地区最大的市场,竞争格局中既有本地参与者也有国际参与者。史密斯和侄子以及Zimmer Biomet等主要公司的存在显著。然而,监管障碍和各国医疗标准差异等挑战可能会影响增长。该地区对改善医疗服务的承诺预计将推动未来市场的扩张。

Microsurgery Super-Microsurgery Market Regional Image

主要参与者和竞争洞察

全球显微外科和超显微外科市场的特点是存在众多全球、区域和地方参与者,满足快速发展的显微外科和超显微外科技术。此外,显微外科和超显微外科的日益普及进一步推动了全球显微外科和超显微外科市场在预测期内的增长。还观察到合并和合作,以扩展公司的产品组合,并引入新产品。主要行业参与者的增长取决于多种因素,如市场条件、政府支持和行业发展。主要参与者采用从政府机构获得产品监管批准的策略,并签署合同和协议以扩大其覆盖范围并降低运营成本。例如,Stille AB, Inc是外科仪器的主要制造商之一。该公司生产多种专业外科工具,如剪刀、镊子、动脉镊子、针持器、血管夹、牵开器、锉刀、凿子和显微外科仪器。此外,他们还提供名为imagiQ2的荧光透视手术台。2021年7月,Stille AB(瑞典)收购了S&T AG(瑞士),以开发、生产和销售超高端市场的显微外科仪器。这次收购标志着Stille发展成为高端外科仪器市场领导者的关键转折点。

Microsurgery Super-Microsurgery Market市场的主要公司包括

行业发展

    • 2022年10月,美国FDA已批准Carl Zeiss Meditec AG(德国)用于电外科的双极镊子。这种新型一次性双极镊子可能使组织解剖不太可能导致组织粘连和随后的炭化。通过消除手术区域的视觉障碍,该产品还提高了外科医生在电外科治疗中的生产力。
    • 2022年4月,Carl Zeiss Meditec AG(德国)收购了Kogent Surgical, LLC(美国)和Katalyst Surgical, LLC(美国),这两家外科仪器制造商,以加强其作为解决方案提供商的地位。收购的结果,Zeiss希望发展业务,提供更多外科治疗,并产生经常性收入。
    • 2022年2月,Synovis Micro Companies Alliance, Inc(美国)宣布与Stille AB(瑞典)达成分销协议。根据协议,Stille A在美国分销外科仪器。该分销协议加强了公司在美国的业务。
    • 2021年7月,Stille AB(瑞典)收购了S&T AG(瑞士),以开发、生产和销售超高端市场的显微外科仪器。这次收购标志着Stille发展成为高端外科仪器市场领导者的关键转折点。
    • 2020年1月,Medtrade Products Limited推出了OMNI-STAT 2/3in x 4 3/4止血纱布。OMNI-STAT止血纱布是一种双面涂层的无纺布纱布垫,采用专有的壳聚糖颗粒技术,旨在快速控制出血。

未来展望

Microsurgery Super-Microsurgery Market 未来展望

全球显微外科和超显微外科市场预计在2025年至2035年期间以5.98%的年均增长率增长,受到技术进步和对微创手术需求增加的推动。

到2035年,市场预计将实现显著增长,反映出手术实践的演变和患者结果的改善。

市场细分

显微外科超显微外科市场终端用户展望

  • 医院
  • 门诊手术中心
  • 其他

显微外科超显微外科市场设备展望

  • 手术显微镜
  • 超微缝合线
  • 微型镊子
  • 显微外科针持器
  • 外科手术刀/眼科刀
  • 其他

显微外科超显微外科市场手术展望

  • 骨科显微外科
  • 眼科显微外科
  • 整形与重建显微外科
  • 耳鼻喉显微外科
  • 神经外科显微外科
  • 妇科与泌尿显微外科
  • 其他

报告范围

市场规模 2024 22.4(亿美元)
市场规模 2025 23.74(亿美元)
市场规模 2035 42.44(亿美元)
年均复合增长率(CAGR) 5.98%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 史赛克(美国)、美敦力(美国)、强生(美国)、B. Braun Melsungen AG(德国)、史密斯和侄子(英国)、波士顿科学(美国)、Zimmer Biomet(美国)、MediCorp(法国)、KLS Martin Group(德国)
覆盖的细分市场 设备、程序、最终用户、地区
主要市场机会 机器人辅助技术的进步提高了全球显微外科和超显微外科市场的精确度。
主要市场动态 技术进步和监管变化推动显微外科和超显微外科市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

FAQs

2035年全球显微外科和超显微外科市场的预计市场估值是多少?

2035年全球显微外科和超显微外科市场的预计市场估值为42.44亿美元。

2024年全球显微外科和超显微外科市场的市场估值是多少?

2024年全球显微外科和超显微外科市场的市场估值为22.4亿美元。

在2025年至2035年的预测期内,全球显微外科和超显微外科市场的预期年复合增长率是多少?

在2025年至2035年的预测期内,全球显微外科和超显微外科市场的预期年复合增长率为5.98%。

哪些公司被认为是全球显微外科和超显微外科市场的关键参与者?

市场的关键参与者包括斯特莱克(Stryker)、美敦力(Medtronic)、强生(Johnson & Johnson)、巴布劳(B. Braun Melsungen AG)、史密斯和 nephew(Smith & Nephew)、波士顿科学(Boston Scientific)、齐默生物(Zimmer Biomet)、MediCorp和KLS马丁集团(KLS Martin Group)。

到2035年,预计哪个设备细分市场的估值最高?

操作显微镜细分市场预计到2035年将拥有最高的估值,从2024年的6.72亿美元增加到2035年的12.5亿美元。

超微缝合线的估值从2024年到2035年如何变化?

超微缝合线的估值预计将从2024年的4.48亿美元上升到2035年的8.5亿美元。

到2035年,骨科显微外科细分市场的预计增长是多少?
骨科显微外科细分市场预计将从2024年的5亿美元增长到2035年的9.5亿美元。
到2035年,哪个最终用户细分市场预计将主导市场?
医院细分市场预计将主导市场,从2024年的8.96亿美元增加到2035年的16.8亿美元。
在预测期内,神经显微外科细分市场的预期增长是多少?
神经显微外科细分市场预计将从2024年的4亿美元增长到2035年的8.5亿美元。
到2035年,整体全球显微外科和超显微外科市场的预期趋势是什么?
整体全球显微外科和超显微外科市场预计将经历显著增长,到2035年达到42.44亿美元的估值。
作者
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed surgical journals, clinical publications, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Federation of Societies for Microsurgery (IFSM), American Society for Reconstructive Microsurgery (ASRM), American Society of Plastic Surgeons (ASPS), American Academy of Ophthalmology (AAO), American Academy of Otolaryngology–Head and Neck Surgery (AAO-HNS), World Federation of Neurological Sciences (WFNS), International Society for Orthopedic Microsurgery, National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Healthcare Database, OECD Health Statistics, and national health ministry reports from key markets including China's National Medical Products Administration (NMPA), Japan's Ministry of Health, Labour and Welfare (MHLW), and India's Central Drugs Standard Control Organization (CDSCO). These sources were used to collect surgical procedure statistics, medical device regulatory approval data, clinical safety and efficacy studies, demographic trends in chronic disease prevalence, and market landscape analysis for operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives, and other microsurgical equipment across orthopedic, ophthalmic, plastic & reconstructive, ENT, neurological, and gynecological & urological microsurgery procedures.

Primary Research

As part of the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources consisted of CEOs, VPs of Surgical Innovation, regulatory affairs chiefs, and commercial directors from microsurgical equipment manufacturers, precision surgical instrument OEMs, and operating microscope developers. board-certified microsurgeons, plastic and reconstructive surgeons, orthopedic surgeons, ophthalmic surgeons, ENT specialists, neurosurgeons, hospital procurement leads, ambulatory surgical center administrators, and medical device purchasing managers from tertiary care hospitals, specialty clinics, and outpatient surgical centers comprised demand-side sources. Market segmentation was validated through primary research, which encompassed equipment types (operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives), procedure categories (orthopedic, ophthalmic, plastic & reconstructive, ENT, neurological, gynecological & urological microsurgery), and end-user settings (hospitals, ambulatory surgical centers). The research also confirmed product pipeline timelines for robotic-assisted microsurgery systems and advanced visualization technologies, and it gathered insights on clinical adoption patterns, pricing strategies for premium microsurgical instruments, reimbursement dynamics for microsurgical procedures, and surgeon training requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and surgical procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across operating microscopes, super micro sutures, micro forceps, microsurgery needle holders, surgical scalpels/ophthalmic knives, and other microsurgical equipment categories

Procedure volume analysis across orthopedic microsurgery, ophthalmic microsurgery, plastic & reconstructive microsurgery, ENT microsurgery, neurological microsurgery, and gynecological & urological microsurgery

Analysis of reported and modeled annual revenues specific to microsurgery equipment portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (surgical procedure volume × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for equipment types, procedure categories, and end-user settings

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.