Medical Tourism Market

医疗旅游市场研究报告按治疗类型(骨科、眼科、肿瘤学、整形外科、心血管、牙科、神经学、生育、其他)、按服务提供者(公共、私人)、按地区(北美、欧洲、亚太、世界其他地区) - 预测到2035年

Forecast Period
2025 - 2035
CAGR
18.2%
2024 Market Size
$ 49,279.57 Million
2035 Market Size
$ 292,866.1 Million
Medical Device ● Updated September 8, 2026 Report ID: MRFR/MED/1443-CR | Pages: 90 | Author: Satyendra Maurya, Rahul Gotadki

Medical Tourism Market 摘要

全球医疗旅游市场规模在2025年预计为582.48百万美元,预计到2035年将达到292,866.10百万美元,2025年至2035年期间年均增长率为18.2%。主要增长驱动因素包括发展中国家的低成本治疗、先进的医疗程序、现代医院、技术熟练的医生、改善的交通连接和个性化的患者护理。

医疗保健成本差异的上升和对国外高质量经济治疗的日益关注正在推动医疗旅游的增长。患者更倾向于跨境医疗,进行手术、受孕和健康服务,这得益于改善的旅行便利性、数字健康平台和国际医院认证系统。

世界卫生组织的全球健康数据集表明,每年超过13亿的国际游客流动支持跨境医疗保健的可及性,而斯坦福AIMI等先进的人工智能健康数据系统显示,超过60个国家正在越来越多地采用数字诊断,提高了医疗旅行决策的治疗信心和患者流动性。

主要市场趋势和亮点

医疗旅游市场正在快速发展,受到富裕国家医疗成本上升、数字工具和患者对高质量、可负担得起和个性化护理需求的推动。

  • 整形外科在2024年以28%的份额领先,受到全球对选择性美学国际程序的高需求支持。
  • 私人医疗占主导地位,拥有72%的市场份额,提供先进的基础设施、高端服务和强大的国际患者管理系统。
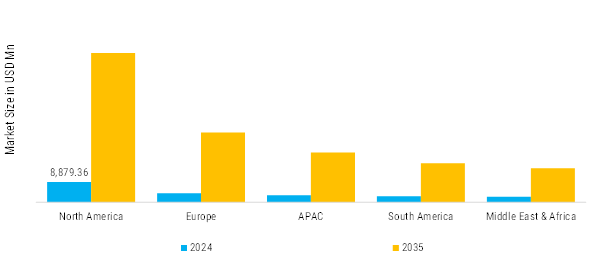
  • 北美贡献超过45%的全球收入,受到高医疗成本和跨境治疗需求的推动。
  • 欧洲在2024年的估值为147.84亿美元,持有30%的市场份额,受到长时间等待名单和跨境医疗服务的推动。

市场规模与预测

2024市场规模 49,279.57(百万美元)
2035市场规模 2,92,866.10(百万美元)
年均增长率(2025 - 2035) 18.2%

主要参与者

Fortis Healthcare、阿波罗医院、邦鲁格国际医院、梅丹塔医院、曼谷医院、莱佛士医疗集团、阿斯克利皮俄斯医院有限公司及合伙公司是全球市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Medical Tourism Market Drivers

发展中国家的医疗费用低廉

发展中国家的医疗费用低廉已成为医疗旅游市场最强大的驱动力之一,鼓励发达国家的患者寻求海外医疗服务,这些服务的费用仅为国内的很小一部分,同时保持相当的质量。

在印度、泰国、马来西亚、墨西哥、土耳其和菲律宾等国家,心脏手术、骨科干预、美容增强、生育治疗和牙科护理等先进医疗程序的费用比美国、加拿大或西欧低50%至80%,即使考虑到旅行、住宿和额外费用。
  • 世界银行和世界卫生组织全球健康支出数据库的数据显示,印度的人均医疗支出约为80美元,泰国为370美元,而美国则超过12,500美元。这种国家医疗支出之间的巨大差异反映了更广泛的成本优势,继续吸引国际患者前往印度和泰国寻求负担得起的高质量外科和专业医疗护理。来源:世界银行 — 当前人均健康支出

这种成本优势主要源于较低的劳动力成本、有利的汇率以及发展中经济体中减少的行政和保险开支,使医院能够提供负担得起的高质量护理,由国际培训的医生和现代基础设施支持。

面临高昂费用或缺乏保险覆盖的患者,常常发现医疗旅游是一个切实可行且有吸引力的替代方案,特别是对于可以提前计划的选择性或非紧急程序。

2025年9月,Fortis Healthcare在大诺伊达推出了一家200床位的多专业医院,战略性地位于即将开通的Jewar国际机场附近。这一地理位置预计将显著提升跨境患者的流入,使国际旅行者更容易获得先进的医疗服务。通过将现代基础设施与改善的连接性相结合,该设施有望加强印度作为领先医疗旅游目的地的地位。

市场细分洞察

按治疗类型:美容手术(最大市场)与肿瘤学(增长最快)

根据治疗类型,市场被细分为骨科、眼科、肿瘤学、美容手术、癫痫、心血管、牙科、神经学、生育和其他。牙科进一步细分为牙种植、正畸、牙科美容和其他。美容手术部门在2024年占据医疗旅游市场28%的最大份额,而生育在预测期内,即2025年至2035年,是增长最快的部门。

曼谷医院报告称,与美容手术相关的国际患者增加了25%,这得益于先进的美容外科单位和微创技术。奢华恢复套餐和捆绑治疗服务的扩展加强了泰国作为全球美容手术中心的地位,显著改善了来自欧洲和北美的患者流入。

按服务提供者:私人(最大市场)与公共(增长最快)

根据服务提供者,市场被细分为公共和私人。私人部门在2024年占据医疗旅游市场72%的最大份额,并且在预测期内,即2025年至2035年,也是增长最快的部门。公共服务提供者在塑造和扩大医疗旅游方面发挥着越来越重要的作用,特别是在那些政府支持基础设施以促进国际患者互动的国家。

莱佛士医疗集团每年记录超过120万次患者就诊,国际患者的贡献稳步增长,得益于优质的私人护理服务。整个亚洲综合医疗网络的扩展增强了跨境患者管理,提高了治疗可及性、诊断速度以及寻求私人医疗解决方案的医疗游客的整体满意度。

获取关于Medical Tourism Market的更多详细见解 申请免费样本

区域洞察

北美:国内医疗成本上升

北美医疗旅游市场迅速转变,以应对持续高企的国内医疗成本、保险缺口和及时获取医疗的挑战。墨西哥已成为美国人寻求低成本牙科和美容服务的热门目的地,这得益于地理上的接近和政府促进健康旅游的努力。

  • CDC医疗利用数据表明,超过60%的美国成年人因高成本而延迟或避免治疗,进一步加强了出境医疗旅游的需求。GE Healthcare报告称,跨境成像和诊断设备的使用增加了35%,支持国际患者转诊。这些因素加强了墨西哥及附近目的地作为北美患者首选的经济治疗中心。

相比之下,尽管美国是医疗游客的吸引地,但吸引寻求肿瘤学、心脏病学和先进手术的入境患者,这些服务由世界一流的设施提供。轶事证据表明,一对退休的美国夫妇飞往泰国、越南、墨西哥和加勒比地区接受癌症治疗,费用为18,807美元,与美国价格相比节省了近10万美元,并绕过了医疗保险的限制。一位美国患者选择在哥伦比亚进行4,000美元的子宫切除术,而不是在美国进行15,000美元到40,000美元的治疗。

Medical Tourism Market Regional Insights

欧洲:生产医疗系统

欧洲医疗旅游市场在2024年占据了7,733.00百万美元,预计在预测期内以15.88%的年均增长率增长。欧洲进一步细分为德国、法国、英国、俄罗斯、意大利、西班牙和其他欧洲地区。随着患者寻求更及时和经济的治疗,医疗旅游在整个欧洲变得越来越重要,尤其是在负担沉重的家庭医疗系统和漫长的等待名单中。

  • 欧洲药品管理局的批准表明,过去十年授权了150多种先进疗法,提高了欧盟医院的治疗可用性。结合医疗系统的压力,德国和西班牙等国通过跨境患者项目报告等待时间减少了多达40%,推动了出境和欧洲内部医疗旅游,以更快地获得专业程序。

在英国,疫情后,出境医疗开始加速。到2022年,约35万英国居民出国接受手术(髋关节、膝关节置换、白内障、心脏病学),相比2019年的约24.8万有所增加,主要是由于NHS的等待时间过长。立陶宛、波兰、克罗地亚和法国的诊所越来越多地迎合这些患者,提供更快的服务和更低的费用。例如,一位高地患者在波兰的髋关节置换手术费用约为英国私人护理的一半。

亚太地区:医疗费用上升

亚太医疗旅游市场受到西方国家医疗费用上升、亚洲地区技术先进的医疗基础设施发展以及消费者对跨境治疗选择的认识提高的强烈影响。自2019年以来,泰国、印度、马来西亚和韩国每年吸引数百万患者,寻求从心脏手术和骨科到美容增强和生育治疗的高质量、低成本医疗服务。

泰国将精致的健康与治疗服务相结合,使其成为一个顶级目的地,尤其是针对美容和性别确认手术。

  • 马来西亚在2019年接待了超过122万名医疗游客,已成为心脏病学、生育、癌症和牙科治疗的目的地,设有专门的患者中心和区域办事处。泰国作为该地区长期的领导者,继续吸引国际患者进行美容、健康和再生疗法,得益于世界一流的设施和旅游整合。

世界其他地区:战略基础设施投资不断增长

世界其他地区的医疗旅游市场经历了显著转变,这得益于战略基础设施投资、政府倡议和不断增长的患者流量。在中东,阿联酋,特别是迪拜和阿布扎比,已成为全球领先的医疗保健目的地。

  • 2023年,迪拜单独吸引了约691,000名医疗游客,他们在医疗治疗上花费了约10亿阿联酋迪拉姆(近2.8亿美元)。其受欢迎程度源于高端医疗设施、短暂的治疗等待时间、奢华的康复选择和综合旅游,DXH等平台提供一站式访问咨询、住宿、签证和旅游套餐。

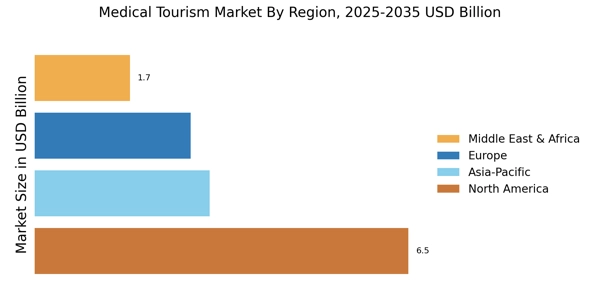
Medical Tourism Market Regional Image

主要参与者和竞争洞察

医疗旅游市场的特点是许多全球、区域和地方供应商。市场竞争激烈,所有参与者都在争夺市场份额。激烈的竞争、技术的快速进步、政府政策的频繁变化和环境法规是制约市场增长的关键因素。供应商在成本、产品质量、可靠性和政府法规方面展开竞争。供应商必须提供成本效益高、质量优良的产品,以在竞争激烈的市场中生存和成功。

市场的主要参与者包括Fortis Healthcare、阿波罗医院、邦鲁格国际医院、梅丹塔医院、曼谷医院、莱佛士医疗集团、阿斯克利皮俄斯医院有限公司及合伙公司,战略市场发展和决策旨在提高运营效率。

Medical Tourism Market市场的主要公司包括

行业发展

2025年8月:阿波罗健康城,海得拉巴在迪拜JW万豪酒店获得了来自英国国际医疗旅行杂志的“国际医疗旅游奖”,以表彰其卓越的客户服务。阿波罗是唯一获得该奖项的印度医院,因其对国际患者护理的奉献而受到赞扬。该奖项突显了阿波罗在120个国家改善3700万生命的作用,巩固了印度作为全球医疗保健目的地的地位。创始人兼主席Prathap C. Reddy博士因在印度开创医疗旅游而受到认可,阿波罗重申了其在全球推进医疗旅游的承诺。

2025年6月:Fortis Healthcare在印度优势医疗保健国际峰会上荣获2025年医疗价值旅游奖;该峰会专注于加强印度作为全球医疗价值旅游领导者的地位。这一认可突显了Fortis Healthcare在提升印度作为医疗旅游首选目的地方面的重要贡献。

2025年3月:Samitivej国际儿童医院扩展了其设施,标志着在儿童医疗保健方面的重要进展,因为泰国继续吸引来自海湾地区越来越多的医疗游客。这一发展支持了该国作为全球医疗中心的地位,特别是对于来自亚洲和中东的患者。根据Statista的数据,2023年泰国的医疗旅游行业估值为290亿泰铢。

未来展望

Medical Tourism Market 未来展望

医疗旅游市场规模预计到2035年将达到292,866.10百万美元,年均增长率为18.2%,这得益于对高性能计算和增强安全功能的需求增加。

到2035年,医疗旅游市场预计将强劲增长,反映出显著的增长和多样化。

市场细分

医疗旅游市场按治疗类型展望

  • 骨科
  • 眼科
  • 肿瘤学
  • 美容外科
  • 心血管
  • 牙科
  • 神经学
  • 生育
  • 其他

医疗旅游市场按服务提供者展望

  • 公共
  • 私人

报告范围

2024年市场规模

49,279.57(百万美元)

2025年市场规模

58,248.4(百万美元)

2035年市场规模

292,866.10(百万美元)

年均增长率(CAGR)

18.2%(2025 - 2035)

报告覆盖范围

收入预测、竞争格局、增长因素和趋势

基年

2024

市场预测期

2025 - 2035

历史数据

2019 - 2023

市场预测单位

百万美元

关键公司简介

Fortis Healthcare、阿波罗医院、邦鲁格国际医院、梅丹塔医院、曼谷医院、莱佛士医疗集团、阿斯克利皮俄斯医院有限公司及合伙公司。

覆盖的细分市场

按治疗类型、按服务提供者

关键市场机会

远程医疗和虚拟咨询的扩展。

跨境合作和医院合作。

关键市场动态

患者对医疗旅游的意识上升。

发展中国家医疗治疗的低成本。

覆盖的地区

北美、欧洲、亚太地区、世界其他地区

市场亮点

FAQs

医疗旅游市场有多大?
292,866.10百万美元(2035年)
医疗旅游市场的增长率是多少?
18.2%
哪个地区在医疗旅游市场中占据最大市场份额?
亚太地区
医疗旅游市场的主要参与者是谁?
Fortis Healthcare, Apollo Hospitals, Bumrungrad International Hospital, Medanta, Bangkok Hospitals, Raffles Medical Group, Asklepios Kliniken GmbH & Co. KGaA。
哪个服务提供商在医疗旅游市场中占据最大市场份额?
私人
作者
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of cross-border healthcare databases, international tourism statistics, healthcare economics publications, and authoritative government health organizations. Key sources included the World Tourism Organization (UNWTO) Tourism Statistics Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, World Health Organization (WHO) Global Health Expenditure Database, Joint Commission International (JCI) Accredited Organization Directory, Global Healthcare Accreditation (GHA) Standards Database, International Medical Travel Journal (IMTJ), Medical Tourism Association (MTA) Industry Reports, International Society for Quality in Health Care (ISQua), national immigration and border control statistics (including medical visa issuance data from India’s Bureau of Immigration, Thailand’s Ministry of Public Health, and Turkey’s Ministry of Health), healthcare pricing databases from the International Federation of Health Plans (IFHP), World Bank Health Nutrition and Population Statistics, Eurostat Healthcare Data, ASEAN Medical Tourism Council Reports, and national health ministry publications from key destination markets (India's Ministry of Health and Family Welfare, Thailand's Department of Health Service Support, Malaysia's Malaysia Healthcare Travel Council, Singapore's Ministry of Health, Dubai Health Authority, and Turkey's USHAŞ). These sources were utilized to collect inbound/outbound patient flow statistics, treatment cost differentials, accreditation data, visa policy frameworks, and healthcare infrastructure capacity across public and private service providers.


Primary Research

To gather qualitative and quantitative information unique to cross-border healthcare mobility, supply-side and demand-side stakeholders were interviewed as part of the primary research process. Heads of International Patient Services, Chief Medical Officers, Medical Tourism Facilitators, Healthcare Accreditation Consultants, Directors of Government Medical Tourism Agencies, International Health Insurance Underwriters, and Group CEOs and Managing Directors of multi-hospital networks were among the supply-side sources. Medical travel coordinators, referring primary care physicians in source areas, expatriate healthcare benefit managers, and outbound medical tourists (patients) were examples of demand-side sources. In addition to confirming infrastructure expansion timetables and validating market segmentation by treatment type, primary research also provided insights into accreditation adoption trends, pricing arbitrage tendencies, and visa facilitation mechanisms.

Primary Respondent Breakdown:

By Designation: C-level Executives (30%), Director Level (40%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through patient volume analysis and average revenue per patient (ARPP) modeling across treatment categories. The methodology included:

Identification of 60+ key healthcare providers and medical tourism facilitators across North America, Europe, Asia-Pacific, Middle East, and Latin America

Procedure mapping across orthopaedic interventions (joint replacements, spinal surgeries), ophthalmology (LASIK, cataract, corneal transplants), oncology (chemotherapy, radiation, surgical oncology), cosmetic surgery (aesthetic and reconstructive procedures), cardiovascular treatments, dental procedures (implants, orthodontics, cosmetic dentistry), neurology, and fertility treatments (IVF, ICSI, surrogacy)

Analysis of reported and modeled annual revenues specific to international patient departments and medical tourism portfolios

Coverage of healthcare networks representing 65-70% of global medical tourism market share in 2024

Extrapolation using bottom-up (inbound patient volume × ARPP by destination country and treatment type) and top-down (hospital revenue validation against immigration medical visa data) approaches to derive segment-specific valuations for both public and private service providers

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.