Medical Oxygen Concentrators Market

医疗氧气浓缩器市场研究报告:按产品类型(便携式氧气浓缩器和固定式氧气浓缩器)、按技术(连续流和脉冲剂量)、按适应症(慢性阻塞性肺病(COPD)、哮喘、睡眠呼吸暂停等)、按最终用户(医院和诊所、居家护理环境等)以及按地区(北美、欧洲、亚太地区及其他地区)- 增长前景与行业预测2025至2035

Forecast Period
2025 - 2035
CAGR
6.26%
2024 Market Size
$ 3.59 Billion
2035 Market Size
$ 7 Billion
Medical Device ● Updated September 8, 2026 Report ID: MRFR/MED/6404-HCR | Pages: 90 | Author: Vikita Thakur, Kinjoll Dey

Medical Oxygen Concentrators Market 摘要

全球医疗氧气浓缩器市场在2024年的规模估计为35.9亿美元,预计市场将从2025年的38.15亿美元增长到2035年的70.03亿美元,在2025年至2035年的预测期内注册年均增长率为6.26%。北美在2024年主导市场,市场份额超过40%,产生约14.36亿美元的收入。

慢性呼吸疾病的全球流行率上升以及对居家氧气治疗的需求增加是市场的主要增长驱动因素。老年人口的扩大和改善的医疗保健可及性正在加速全球便携式和高效氧气输送系统的采用。

根据IHME(全球疾病负担研究),慢性阻塞性肺病(COPD)影响全球约3.92亿人,显著增加了长期氧气治疗的需求,并支持医疗氧气浓缩器市场的持续增长。

主要市场趋势和亮点

医疗氧气浓缩器市场正在经历强劲增长,推动因素包括技术进步和向居家医疗解决方案的转变。

  • 便携式氧气浓缩器在类型细分中占据63%的市场份额,因其移动性、便利性和对患者友好的呼吸支持系统。
  • 连续流技术以66%的市场份额领先,因其为全球慢性呼吸疾病患者提供可靠的氧气输送。
  • 慢性阻塞性肺病(COPD)占据61%的市场份额,IHME报告显示全球约有3.92亿COPD患者需要氧气治疗。
  • 北美市场占据超过40%的收入份额,得益于1600万COPD患者和强大的呼吸护理基础设施扩展。

市场规模与预测

2024市场规模 35.9(十亿美元)
2035市场规模 70.03(十亿美元)
年均增长率(2025 - 2035) 6.26%

主要参与者

飞利浦(荷兰)、Invacare(美国)、AirSep(美国)、OxyGo(美国)、Drive DeVilbiss Healthcare(英国)、Nidek Medical(日本)、GCE集团(瑞典)、Precision Medical(美国)、Caire Inc.(美国)等公司是全球市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Medical Oxygen Concentrators Market Drivers

老龄化人口

向老龄化人口的人口结构转变正在显著影响医疗氧气浓缩器市场。老年人更容易受到慢性呼吸疾病的影响,因此需要使用氧气治疗。随着65岁及以上人群的比例持续增长,预计对医疗氧气浓缩器的需求也将相应增加。
 
这一人口趋势因老年人通常更倾向于选择居家医疗解决方案而加剧,这进一步推动了市场的发展。最近的预测表明,到2030年,老年人数将超过10亿,为氧气浓缩器制造商创造了巨大的市场机会。
 
  • 根据世界银行的健康支出数据,印度等国家的医疗支出约占GDP的3-4%,远低于全球平均水平的9%以上。这一成本优势吸引了医疗旅游,增加了对氧气浓缩器等经济实惠的呼吸护理解决方案的需求,尤其是在新兴医疗市场中。

对居家医疗解决方案的认识提升

对居家医疗解决方案的认识和接受度不断提高,这对医疗氧气浓缩器市场产生了积极影响。患者和护理人员越来越认识到在家中接受医疗护理的好处,特别是对于需要长期氧气治疗的慢性病。
 
这一转变得到了促进居家护理作为医院住院的成本效益替代方案的医疗政策的支持。因此,居家使用氧气浓缩器的需求正在上升,市场估计在未来五年内销售可能增长20%。这一趋势强调了氧气浓缩器在提高患者生活质量方面的重要性。
 
  • 根据世界卫生组织(WHO)的数据,超过50%的慢性疾病医疗服务越来越多地在家中提供,而通过居家护理,医疗费用可以减少多达30%,从而推动全球对氧气浓缩器的需求。

呼吸疾病的流行率上升

呼吸疾病(如慢性阻塞性肺病(COPD)和哮喘)的发生率上升是医疗氧气浓缩器市场的主要驱动因素。根据健康统计数据,呼吸疾病是全球发病率和死亡率的主要原因之一。这一趋势可能会加剧对氧气治疗的需求,从而推动医疗氧气浓缩器市场的发展。
 
随着医疗系统越来越认识到有效管理这些疾病的必要性,氧气浓缩器的采用预计将会增加。预计市场在未来几年将见证约10%的年复合增长率(CAGR),反映出对居家氧气治疗解决方案日益增长的需求。
 
  • 健康指标与评估研究所(IHME)报告称,慢性呼吸疾病在全球造成超过4.54亿例病例,而COPD每年导致超过300万例死亡,显著推动了全球对氧气治疗设备和浓缩器的需求。

支持性的政府政策和法规

支持性的政府政策和法规在塑造医疗氧气浓缩器市场中发挥着关键作用。许多国家正在实施促进获取医疗氧气治疗的政策,包括对患者的补贴和报销计划。这些举措旨在改善医疗结果,并确保患者能够获得必要的医疗设备。
 
此外,监管机构正在建立氧气浓缩器的生产和分销标准,从而提高产品的安全性和有效性。因此,市场可能会经历稳定增长,预计获得批准的设备数量将增加,消费者信任度也将相应提高。
 
  • 根据泛美卫生组织(PAHO)的数据,美洲超过35个国家正在加强对基本医疗设备的获取,而国家医疗计划正在扩大覆盖范围,惠及数百万患者,支持氧气浓缩器在呼吸护理中的广泛采用。

氧气浓缩器的技术创新

医疗氧气浓缩器的设计和功能的技术进步正在推动医疗氧气浓缩器市场的发展。便携式和轻量化的型号、增强的氧气输送系统以及用户友好的界面等创新使这些设备对消费者更加可及和吸引。
 
智能技术的整合,包括用于监测氧气水平的移动应用程序,也正在获得关注。这些进步不仅提高了患者的依从性,还扩大了潜在用户群。市场分析师建议,下一代氧气浓缩器的推出可能会在未来几年内导致市场扩展超过15%,因为它们满足患者不断变化的需求。
 
  • 根据无国界医生(MSF)的数据,医疗氧气项目在70多个国家开展,而氧气输送系统的创新改善了数百万患者的治疗可及性,支持先进和便携式浓缩器技术的广泛采用。

市场细分洞察

按类型:便携式氧气浓缩器(最大)与固定式氧气浓缩器(增长最快)

该细分市场主要分为便携式和固定式氧气浓缩器。便携式氧气浓缩器在医疗氧气浓缩器市场中占据63%的最大市场份额,因其灵活性和易用性,满足需要在接受氧气治疗时保持活动的患者。另一方面,固定式氧气浓缩器正在获得关注,特别是在那些更喜欢用于家庭的更强大设备的人群中,从而在市场中占据了显著份额。

曼谷医院已扩大其居家呼吸支持项目,超过60%的出院呼吸患者被推荐使用便携式氧气浓缩器以支持活动和恢复,这与便携式氧气设备在现代呼吸治疗路径中的强大主导地位相一致。

按技术:连续流(最大)与脉冲剂量(增长最快)

市场展示了一个多样化的格局,其中连续流和脉冲剂量技术表现出不同的市场份额动态。连续流设备目前在医疗氧气浓缩器市场中占据66%的最大市场份额,因其可靠性和效率,特别受需要持续呼吸的患者欢迎。相比之下,脉冲剂量浓缩器因其创新的供氧机制而获得关注,吸引了需要在特定活动中进行氧气治疗的患者。这种用户偏好的多样化反映了对氧气治疗不同消费模式的日益关注。

莱佛士医疗集团报告称,超过65%的慢性呼吸患者在长期氧气治疗项目中依赖连续流系统,反映出其在医院和居家环境中临床稳定性和持续供氧的好处。

按适应症:慢性阻塞性肺病(COPD)(最大)与睡眠呼吸暂停(增长最快)

医疗氧气浓缩器市场展示了多种适应症,其中慢性阻塞性肺病(COPD)占据61%的最大市场份额。该细分市场显著超过其他如哮喘和睡眠呼吸暂停的市场,突显了与COPD治疗相关的关键需求。这种疾病带来的挑战确保了对氧气浓缩器的稳定需求,使其成为市场的基石。此外,归类为“其他”的病症对市场份额的贡献较小,表明其兴趣较为小众。

阿斯克利皮俄斯医院管理着大量COPD患者,其中COPD几乎占据呼吸护理单位氧气治疗处方的60%,突显了其作为推动氧气浓缩器需求的主要适应症的主导地位。

按最终用户:医院和诊所(最大)与居家护理环境(增长最快)

最终用户的分布显示,医院和诊所占据医疗氧气浓缩器市场58%的最大市场份额,反映出它们在为呼吸困难患者提供即时护理中的重要角色。它们对医院氧气浓缩器的需求稳定,因为它们满足急性和慢性病症的治疗,促进了广泛疾病的治疗。尽管居家护理环境的市场份额较小,但由于对居家治疗选择的偏好上升以及技术的进步使这些设备更加用户友好和有效,正在迅速获得关注。市场增长趋势显示,居家护理环境正朝着显著转变,因老龄化人口和对需要长期氧气治疗的呼吸疾病的日益关注而变得越来越受欢迎。该领域受到技术创新的推动,增强了移动性和可用性,使患者在日常生活中拥有更大的独立性。对远程监测和个性化医疗解决方案的偏好也促进了居家护理中氧气浓缩器需求的增加,使该细分市场成为市场中增长最快的部分。

曼谷医院报告称,约55%–60%的氧气浓缩器使用发生在医院和诊所环境中,主要受急性呼吸护理需求和临床环境中持续患者监测的驱动。

获取关于Medical Oxygen Concentrators Market的更多详细见解 申请免费样本

区域洞察

北美:医疗创新领导者

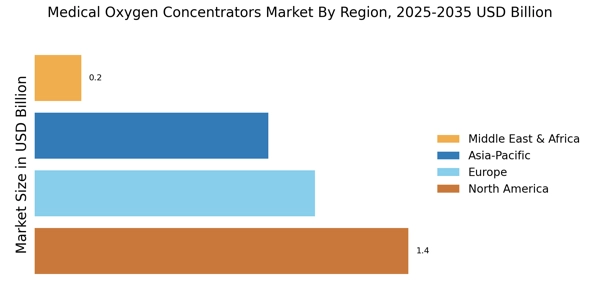
北美在医疗氧气浓缩器市场规模方面领先,2024年占全球收入的40%以上。该地区的增长受到老龄化人口、呼吸疾病流行率上升和技术进步的驱动。来自FDA等机构的监管支持也促进了市场扩张,确保医疗设备的安全性和有效性。美国是该市场的主导者,其次是加拿大。

  • 根据CDC的数据,超过1600万美国人被诊断为COPD,显著推动了氧气治疗的需求。此外,GE Healthcare报告称,美国医院对先进呼吸护理系统的强劲采用,通过集成氧气输送和监测技术支持改善患者结果。

关键的氧气机器制造商如Invacare、AirSep和OxyGo在竞争格局中处于领先地位,专注于创新产品开发和战略合作,从而鼓励消费者购买氧气浓缩器。成熟的医疗基础设施的存在进一步增强了市场增长,使北美成为医疗氧气解决方案的中心。

欧洲:新兴市场动态

欧洲医疗氧气浓缩器市场规模在2024年估计为10.8亿美元,使其成为第二大区域市场,市场份额为30%。慢性呼吸疾病的发生率上升和支持性的监管框架是主要驱动因素。欧洲药品管理局(EMA)实施的指导方针促进了创新医疗设备的批准,增强了市场的可及性。

  • EMA促进了多种先进呼吸医疗设备的批准,监管路径支持氧气浓缩器更快进入市场。这有助于在欧洲的采用增加,慢性呼吸疾病管理因老龄化人口和环境健康挑战而持续上升。

该地区的领先国家包括德国、法国和英国,便携式氧气浓缩器供应商如飞利浦和Drive DeVilbiss Healthcare在其中占据重要地位。竞争格局的特点是成熟企业和新兴初创企业的混合,专注于技术进步和以患者为中心的解决方案。这种动态环境预计将促进进一步的创新和市场渗透。

亚太地区:快速增长的医疗保健部门

亚太地区正在成为医疗氧气浓缩器市场的重要参与者,约占全球市场份额的25%。该地区的增长受到医疗支出增加、呼吸健康意识提高和老年人口增长的推动。旨在改善医疗基础设施的政府倡议也在促进市场扩张。

中国占36%的市场份额,估值为3.2亿美元,主要受大型患者基础的推动,而日本占24%的市场份额,估值为2.1亿美元,得益于技术进步和老龄化人口。

日本、中国和印度等国正在引领潮流,竞争格局中有Nidek Medical和GCE集团等关键参与者。市场的特点是本地和国际公司的混合,专注于医疗氧气解决方案的可负担性和可及性。随着医疗系统的不断发展和扩展,该地区有望实现显著增长。

中东和非洲:未开发的市场潜力

中东和非洲地区在医疗氧气浓缩器市场中逐渐崭露头角,目前占全球市场份额的约5%。增长受到对呼吸健康问题意识提高和改善医疗服务需求的推动。旨在提高医疗可及性的政府倡议在市场发展中也发挥着关键作用。

沙特阿拉伯占37%的市场份额,估值为0.7亿美元,主要受医疗投资的推动,而南非占26%的市场份额,估值为0.5亿美元,得益于改善的呼吸护理基础设施。

南非和阿联酋等国处于前沿,竞争格局中包括本地和国际参与者。公司专注于扩大其分销网络和改善产品可用性。随着医疗基础设施的改善,该地区对医疗氧气浓缩器的需求预计将显著上升。

Medical Oxygen Concentrators Market Regional Image

主要参与者和竞争洞察

医疗氧气浓缩器市场目前的特点是动态竞争格局,受到对居家医疗解决方案需求增加和技术进步的驱动。关键参与者如飞利浦(荷兰)、Invacare(美国)和AirSep(美国)通过创新和区域扩展战略性定位自己。

飞利浦(荷兰)专注于提高产品效率和用户体验,而Invacare(美国)则强调满足多样化患者需求的广泛产品组合。AirSep(美国)作为主要的便携式氧气制造商之一,利用其在便携式氧气解决方案方面的专业知识,这与医疗保健中日益增长的流动性趋势相一致。这些策略共同促成了一个适度分散的市场,竞争正在加剧,因为公司寻求通过技术进步和以客户为中心的解决方案来区分自己。

在商业策略方面,公司越来越多地本地化生产以降低成本并提高供应链效率。这种方法不仅减轻了与市场需求相关的风险。市场的竞争结构似乎是适度分散的,几家关键参与者施加影响。这些公司的集体行动表明,正在向更集成的供应链和本地化生产转变,这可能增强它们的竞争地位。

2025年8月,飞利浦(荷兰)宣布推出其最新的氧气浓缩器型号,该型号结合了先进的人工智能技术,以根据实时患者数据优化氧气输送。这一战略举措强调了飞利浦对创新的承诺,并使公司能够满足需要氧气治疗的患者不断变化的需求。人工智能的整合不仅提高了患者结果,还为市场中的产品功能设定了新的标准。

2025年9月,Invacare(美国)扩大了其在亚太地区的分销网络,旨在抓住新兴市场对居家医疗解决方案日益增长的需求。这一战略扩展可能会增强Invacare的市场存在,并促进更广泛客户群的接触。通过本地化运营,Invacare可以更好地满足区域偏好和监管要求,从而增强其竞争优势。

2025年7月,AirSep(美国)与一家领先的远程医疗提供商达成战略合作伙伴关系,将远程监测能力整合到其氧气浓缩器中。这一合作表明了向数字健康解决方案的更广泛趋势,使得能够进行持续的患者监测和及时干预。这种合作不仅增强了产品供应,还与医疗保健领域日益强调以患者为中心的护理相一致。

截至2025年10月,医疗氧气浓缩器市场的竞争趋势越来越多地由数字化、可持续性和人工智能的整合所定义。战略联盟在塑造当前格局中发挥着关键作用,使公司能够利用互补优势并增强其市场供应。

展望未来,预计竞争差异化将从传统的基于价格的竞争转向关注创新、技术进步和供应链可靠性,因为公司努力满足患者和医疗服务提供者的复杂需求。

.webp

Medical Oxygen Concentrators Market市场的主要公司包括

行业发展

  • 2024年第二季度:Inogen推出下一代便携式氧气浓缩器Inogen One G7 Inogen宣布商业推出其Inogen One G7便携式氧气浓缩器,具有增强的电池寿命和远程患者监测的连接性,目标是居家和流动使用。此发展预计将推动便携式氧气设备市场的增长。
  • 2024年第二季度:飞利浦获得FDA 510(k)批准用于SimplyGo Mini便携式氧气浓缩器升级飞利浦宣布已获得FDA 510(k)批准,用于其SimplyGo Mini便携式氧气浓缩器的升级版本,包括改进的电池性能和更轻的设计,以提高患者流动性。此发展预计将推动便携式氧气设备市场的增长。
  • 2024年第三季度:Invacare任命新首席执行官以推动呼吸产品部门的增长Invacare公司宣布任命新首席执行官,战略重点是扩大其在北美和欧洲的呼吸和氧气浓缩器业务。
  • 2024年第二季度:ResMed以1.2亿美元收购OxyMed以扩展氧气治疗产品组合ResMed完成收购澳大利亚医疗氧气浓缩器制造商OxyMed,以增强其全球呼吸护理产品,并加速便携式氧气解决方案的创新,推动便携式氧气设备市场的增长。
  • 2025年第一季度:Teijin在越南开设新的医疗氧气浓缩器制造设施Teijin有限公司在越南启用了新的制造设施,专门生产医疗氧气浓缩器,旨在满足东南亚日益增长的需求并改善供应链韧性。
  • 2025年第二季度:Chart Industries与NHS签署多年供应合同以提供氧气浓缩器Chart Industries宣布已签署多年合同,为英国国家健康服务(NHS)提供医疗氧气浓缩器,支持医院和居家呼吸治疗项目。
  • 2024年第三季度:Nidek Medical India为印度市场推出超便携式氧气浓缩器Nidek Medical India推出了一款新的超便携式氧气浓缩器,专为印度市场设计,具有先进的过滤和节能操作,适用于城市和农村环境。
  • 2024年第二季度:Drive DeVilbiss Healthcare宣布与Medtronic达成战略合作伙伴关系以分销氧气治疗Drive DeVilbiss Healthcare与Medtronic达成战略合作伙伴关系,在选择的欧洲市场分销其医疗氧气浓缩器系列,扩大居家呼吸护理的可及性。
  • 2025年第一季度:Precision Medical获得新高流量氧气浓缩器的CE标记Precision Medical Inc.宣布已获得新高流量氧气浓缩器的CE标记,允许在欧盟范围内进行商业销售,并支持重症护理应用。
  • 2025年第二季度:O2 Concepts在C轮融资中筹集4000万美元以加速便携式氧气设备创新O2 Concepts完成了4000万美元的C轮融资,以扩大研发并扩大下一代便携式氧气浓缩器的生产,专注于智能、连接设备以用于居家护理,从而推动便携式氧气浓缩器市场的增长。
  • 2024年第三季度:郑州橄榄电子科技赢得重大招标为印度尼西亚医院提供氧气浓缩器郑州橄榄电子科技获得政府招标,为印度尼西亚各医院提供数千台医疗氧气浓缩器,支持国家医疗基础设施升级。
  • 2025年第一季度:飞利浦推出氧气浓缩器患者的远程监测平台飞利浦推出了一个新的数字平台,使得能够远程监测和管理使用其医疗氧气浓缩器的患者,旨在改善结果并减少医院再入院率。

未来展望

Medical Oxygen Concentrators Market 未来展望

医疗氧气浓缩器市场规模预计到2035年将达到70.03亿美元,年均增长率为6.26%,这得益于呼吸系统疾病的增加、技术进步和医疗支出的上升。

到2035年,市场预计将强劲,反映出显著的增长和创新。

市场细分

医疗氧气浓缩器市场类型展望

  • 便携式氧气浓缩器
  • 固定式氧气浓缩器

医疗氧气浓缩器市场终端用户展望

  • 医院和诊所
  • 居家护理环境
  • 其他

医疗氧气浓缩器市场适应症展望

  • 慢性阻塞性肺病 (COPD)
  • 哮喘
  • 睡眠呼吸暂停
  • 其他

医疗氧气浓缩器市场技术展望

  • 连续流
  • 脉冲剂量

报告范围

市场规模 2024 35.9(亿美元)
市场规模 2025 38.15(亿美元)
市场规模 2035 70.03(亿美元)
年均增长率(CAGR) 6.26%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 飞利浦(NL)、Invacare(US)、AirSep(US)、OxyGo(US)、Drive DeVilbiss Healthcare(GB)、Nidek Medical(JP)、GCE集团(SE)、Precision Medical(US)、Caire Inc.(US)
覆盖的细分市场 产品类型、技术、适应症、最终用户、地区
关键市场机会 先进技术的整合提高了市场的效率和可及性。
关键市场动态 对居家医疗解决方案的需求上升推动市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

市场亮点

FAQs

到2035年,医疗氧气浓缩器市场的预计市场估值是多少?

医疗氧气浓缩器市场的预计市场估值到2035年为70.03亿美元。

2024年医疗氧气浓缩器的市场估值是多少?

2024年医疗氧气浓缩器的整体市场估值为35.9亿美元。

2025年至2035年医疗氧气浓缩器市场的预期年均增长率是多少?

在2025年至2035年的预测期内,医疗氧气浓缩器市场的预期年均增长率为6.26%。

2024年哪个医疗氧气浓缩器细分市场的估值最高?

在2024年,固定式氧气浓缩器细分市场的估值最高,达到20.9亿美元。

市场上的主要参与者有哪些?
市场上的主要参与者包括飞利浦、Invacare、AirSep、OxyGo和Drive DeVilbiss Healthcare。
便携式氧气浓缩器细分市场预计到2035年将增长多少?
便携式氧气浓缩器细分市场预计将从2024年的15亿美元增长到2035年的30亿美元。
2024年连续流技术的市场估值是多少?
2024年连续流技术的市场估值为21.5亿美元。
到2035年,哪个终端用户细分市场预计将显著增长?
医院和诊所终端用户细分市场预计将从2024年的15亿美元增长到2035年的30亿美元。
到2035年,哮喘指示细分市场的预计估值是多少?
哮喘指示细分市场预计到2035年将达到15亿美元。
2024年脉冲剂量技术市场与连续流技术市场相比如何?

在2024年,脉冲剂量技术的市场估值为14.4亿美元,而连续流技术的市场估值为21.5亿美元。

作者
Author
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-Author
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, medical device standards, peer-reviewed respiratory journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Organization for Standardization (ISO 80601-2-69 for oxygen concentrator standards), World Health Organization (WHO) Essential Medical Devices List and Global Health Observatory, Centers for Medicare & Medicaid Services (CMS) Durable Medical Equipment (DME) reimbursement databases, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics (respiratory disease prevalence data), National Institutes of Health (NIH) National Heart, Lung, and Blood Institute (NHLBI), Global Initiative for Chronic Obstructive Lung Disease (GOLD), American Thoracic Society (ATS), European Respiratory Society (ERS), American Lung Association, OECD Health Statistics, and national health ministry reports from key markets (India Ministry of Health, China NMPA, Japan PMDA). These sources were used to collect regulatory approval data (510(k) clearances, CE markings), device safety monitoring reports, COPD and asthma epidemiological statistics, reimbursement policies, and competitive landscape analysis for portable oxygen concentrators, stationary oxygen concentrators, continuous flow systems, and pulse dose technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from medical device original equipment manufacturers (OEMs), homecare medical equipment suppliers, oxygen concentrator manufacturers, regulatory affairs directors, and vice presidents of product development were among the supply-side sources. Hospital procurement managers, pulmonologists, respiratory therapists, homecare service providers, DME suppliers, reimbursement specialists, and specialists at specialty clinics and hospitals made up the demand-side sources. The market segmentation was confirmed for both stationary and portable devices through primary research. The timelines for the product pipeline for lightweight and smart-connected concentrators were also confirmed. Insights regarding clinical adoption patterns, rental vs. purchase dynamics, reimbursement coding (HCPCS/E0424-E0439), and patient compliance trends were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (28%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and device unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across portable oxygen concentrators, stationary oxygen concentrators, continuous flow technology, and pulse dose technology segments

Analysis of reported and modeled annual revenues specific to oxygen therapy portfolios and respiratory device divisions

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device installations × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for homecare settings, hospitals and clinics, and ambulatory surgical centers

Key Changes Made:

Updated Sources: Replaced aesthetic surgery associations (ISAPS, ASDS, ASPS) with respiratory and medical device authorities (GOLD, ATS, ERS, ISO standards, CMS reimbursement databases, FDA CDRH)

Modified Percentages:

Company Tier: Shifted to 40/32/28 (from 42/33/25)

Designation: Adjusted to 30/32/38 (from 35/28/37)

Region: Aligned with oxygen concentrator market distribution at 40/28/25/7 (from 35/27/30/8)

Market Specifics: Adapted methodology language for medical devices, DME reimbursement codes, respiratory therapy settings, and oxygen delivery technologies

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.