Maple Syrup Market (2026 - 2035)

Maple Syrup Market Size, Share, Industry Trend & Analysis Research Report By Type (Black Maple, Red Maple, Sugar Maple), By Category (Conventional Maple Syrup, Organic Maple Syrup), By End User (Retail, Industrial), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
7.10%
2025 Market Size
USD 2.94 Billion
2035 Market Size
USD 5.83 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/3513-HCR | Pages: 200 | Author: Snehal Singh

Maple Syrup Market Summary

枫糖市场在2025年达到29.4亿美元,并在2026年开启预测窗口,达到31.5亿美元,到2035年攀升至58.3亿美元,年均增长率为7.10%。两个催化剂支撑着这一轨迹。魁北克的战略储备——大约占全球供应的四分之三的缓冲器——在2024年前从1.33亿磅减少到约690万磅,迫使生产者联合会释放700万新的水龙头[1]。与此同时,大型食品制造商的清洁标签重新配方预算已将甜味剂支出转向可追溯的植物成分[3]

生产本身正在重建。重力喂养的桶和开放式蒸发器正被真空管网络、去除75-80%水分的反渗透浓缩器以及能够在数小时内识别管道泄漏的传感器连接的树液监测所取代。加拿大农业和农业食品部在可持续加拿大农业伙伴关系下为糖枫产业的农场效率改造投资超过2000万加元[4]。改造的经济效益异常清晰,每升煮沸的能量节省达到60-70%。


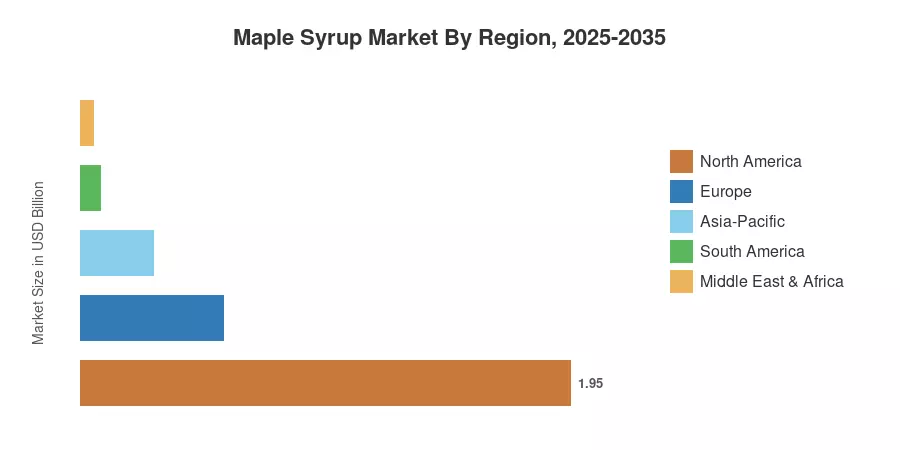
枫糖浆市场的地理分布不均。北美是主导地区,占2025年收入的66.5%,其次是欧洲,占19.4%,主要受德国和法国有机零售的推动,而亚太地区以9.7%的速度最快增长,因为日本和韩国的烘焙店正在用植物基的糖浆替代甘蔗基的糖浆。在这个十年里,供应而非需求将设定上限。


关键报告要点

• 按类型

  • 糖枫在2025年占据了61.0%的枫糖浆市场收入,反映出其树液中较高的糖浓度。
  • 黑枫是增长最快的类型,年均增长率为8.7%,直到2035年

• 按类别

  • 常规产品占2025年收入的64.6%
  • 有机产品以9.4%的年均增长率推进,是枫糖浆市场中增长最快的类别


• 按地理

  • 北美在2025年创造了19.5亿美元的收入
  • 亚太地区的年均增长率为9.7%,是所有地区中最快的
  • 欧洲占全球收入的19.4%


市场规模和预测(2021–2035)

估计是通过结合加拿大统计局和美国农业部国家农业统计局的生产和出口量,以及在杂货店、餐厅和工业原料买家之间的自下而上的渠道建模生成的,然后与海关级贸易流和上市包装商的审计声明进行核对。A级零售价格每季度监测5种货币。枫糖浆市场的数据以名义汇率计算为美元十亿。
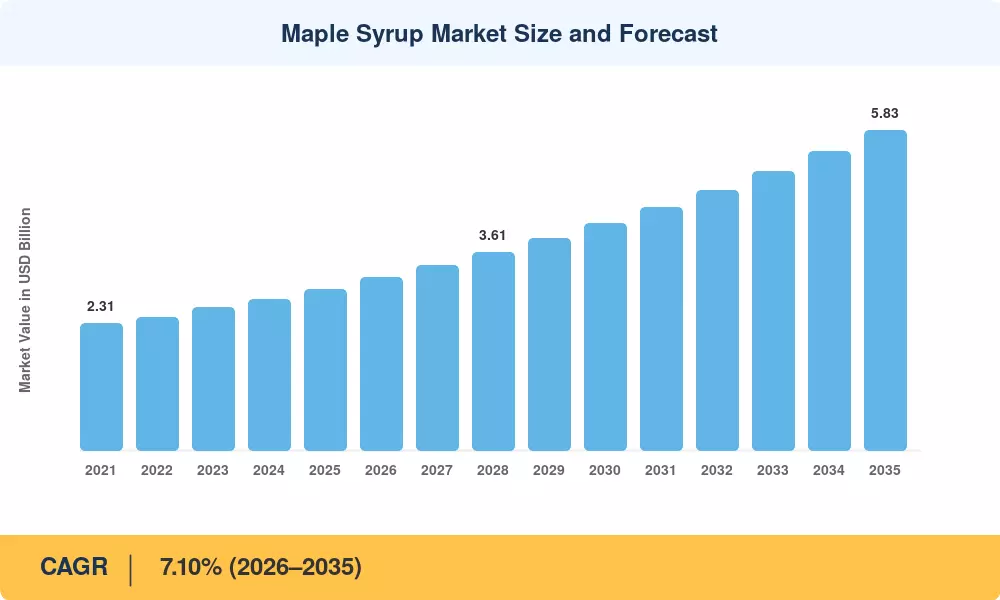
枫糖浆市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
清洁标签甜味剂替代 +1.8 全球 中期(2–4年) [3]
真空管道和反渗透技术的采用 +1.4 北美 短期(≤2年) [8]
有机转换溢价 +1.2 北美,欧洲 中期(2–4年) [6]
工业和饮料配方需求 +1.1 全球 长期(≥4年) [3]
亚太地区进口自由化 +0.9 亚太地区 长期(≥4年) [7]
政府糖枫现代化补助 +0.7 加拿大,美国东北部 短期(≤2年) [4]
电子商务和DTC渠道增长 +0.5 全球 中期(2–4年) [9]


清洁标签替代重塑成分组合

重新配方是枫糖市场中最响亮的信号。食品制造商响应包装前的添加糖披露,转向植物来源的甜味剂,且声明为单一成分,而枫糖则位于该货架的高端。尼尔森跟踪的北美零售数据显示,2024年新推出的甜味产品中有41%声称为清洁标签,较2021年的27%有所上升 [3]。由于枫糖含有可测量的锰、核黄素和多酚成分,配方师可以保留营养声明,而甜叶菊混合物无法提供。

真空和膜技术重写单位经济学

在20–25英寸汞柱的真空管道下,生产者从相同的出水口数量中提取的树液量是重力系统的两到三倍。将反渗透技术叠加在上,可以在煮沸前去除75–80%的水,从而将每升成品的燃料消耗减少约65% [8]。佛蒙特大学的现场试验显示,中型反渗透设备的投资回报期在2025年批发价格下不到三个季节。这个数学解释了为什么尽管收成波动加剧,该行业的资本支出仍大幅上升。

有机溢价推动土地转换

在2024–2025年魁北克交易中,认证有机散装枫糖的价格比常规产品高出22–28% [6]。与行作农业相比,转换成本异常低——大多数糖枫林已经符合投入限制——因此障碍在于文档和检查安排,而不是农业技术。北美认证机构的有机枫糖浆认证量连续第三年以两位数增长 [6]

工业渠道拓宽需求基础

饮料和运动营养制造商现在以桶和托盘的形式购买能量胶、即饮咖啡和糖霜蛋白产品。工业消费量历史上与煎饼相关的零售相对应;但现在不再如此。以12–24个月的合同量谈判为生产者提供了零售现货市场从未提供的收入可见性 [3]


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
气候驱动的季节压缩 −1.6 北美 长期 (≥4年) [2]
战略储备耗尽和价格波动 −1.1 全球 短期 (≤2年) [1]
采集窗口期间的劳动力短缺 −0.8 加拿大,美国东北部 中期 (2–4年) [4]
低成本糖浆和混合物的替代 −0.7 亚太地区,中东和非洲 中期 (2–4年) [11]
关税和贸易分类争议 −0.4 北美,欧洲 短期 (≤2年) [12]


缩短的树液采集窗口

温暖的晚冬缩短了驱动树液流动的冻融周期。美国环保局的指标系列记录了枫树带的季节开始时间提前,多个东北州每十年减少可测量的采集天数 [2]。糖分含量也在下降,这意味着必须处理更多的树液才能获得相同的产量。生产者通过提前采集和向北推进来应对,但树木成熟需要30–40年,因此供应无法迅速跟上需求。

储备耗尽消除了价格冲击缓冲器

魁北克的储备正是为了平滑不良收成而存在。到2024年,库存降至大约690万磅,而峰值为1.33亿磅,这个缓冲功能实际上已经消失 [1]。因此,散装价格直接将天气传递给买家,固定利润合同的工业采购商已开始通过多来源采购进行对冲。

劳动力集中在六周的窗口期

采集、管道修复和煮沸压缩在一个狭窄的季节窗口中,与全年就业竞争不力。联邦季节性工人项目覆盖了部分缺口,但申请时间表很少与不可预测的融化时间对齐 [4]。自动化的管道真空监测有所帮助;但它并不能替代走动在2万个采集点网络上的工作人员。


Maple Syrup Market Opportunities

亚太地区零售渗透

日本和韩国的高端杂货店格式已证明愿意接受经过认证的单一来源产品的进口定价。家庭渗透率在该地区仍处于低个位数,因此增量分销的胜利直接转化为销量,而不是市场份额的转移 [7]。该地区的年均增长率为9.7%,低估了市场潜力。

增值衍生品

枫糖、枫水和注入奶油产品的毛利率比散装枫糖高出15-25个百分点。特别是枫水瞄准低热量补水市场,该类别的增长速度快于母市场 [9]。向下游发展的生产商捕获了他们目前放弃的包装商利润。

可追溯性作为可变现资产

批次级别的来源数据——糖林GPS、煮制日期、密度读数、等级分类——越来越受到工业买家的需求,并且越来越具有可计费性。授权验证来源数据给品牌合作伙伴的合作社正在建立第二条收入线,利用他们为合规性安装的基础设施 [10]。天然甜味剂替代品在价格上竞争;而验证的来源是枫糖捍卫高端的地方。

新兴市场餐饮服务

海湾和巴西的酒店和咖啡连锁店正在增加北美早餐格式。每个网点的销量较小,但分销商主导的进入避免了历史上阻碍扩张的零售上市成本 [11]

碳和森林管理信用

正在工作的糖林是常绿硬木森林。新兴的自愿碳协议承认管理的枫树林用于碳汇信用,给生产商提供了一条与他们已经拥有的土地面积相关的非糖收入来源 [13]


Maple Syrup Market Future Outlook

传感器驱动的糖林管理

到2030年,预计在超过10,000个水龙头的商业运营中,网络化真空监测将大多数普及。与预测天气模型配对的管道压力传感器使团队能够优先修复特定的产量下降的侧管,从而使树液回收率提高估计8-12% [8]。资本密集度上升;劳动密集度下降。

气候适应与地理迁移

商业采集的北ward和高海拔扩展将加速。美国环保局引用的模型表明,糖枫的栖息地在本世纪中叶将发生可测量的变化 [2]。为了对冲这一风险,生产者在魁北克北部、新不伦瑞克省和安大略省提前收购林地,远在这些森林达到商业成熟之前。

成分级标准化

工业买家需要一致性,而手工分级从未设计成能够提供这种一致性。预计在密度、颜色指数和风味描述方面的规格将收紧,合同条款将参考可测量的阈值,而不仅仅是级别名称 [10]。标准化降低了转换成本,但也使供应关系专业化。

可持续性披露进入采购

大型食品制造商受CSRD和类似报告制度的约束,现在要求成分供应商提供森林管理文档 [14]。拥有第三方管理认证的糖林经营者将进入优选供应商名单,而没有文档的小农户则面临被排除在最大合同之外的风险。世界银行估计,到2030年,农业食品可追溯性合规支出将大幅上升 [15]


Maple Syrup Market Segmentation

按类型

糖枫在枫糖市场中的主导地位基于树液化学而非传统。

细分 指标(2025) 主要需求驱动因素
糖枫 61.0% 市场份额 最高的树液糖分含量,最低的加工成本
红枫 26.5% 市场份额 更广泛的地理范围,较早的季节
黑枫 8.7% 年均增长率(2026–2035) 抗旱能力和风味差异化


糖枫的树液通常含有2.0–2.5%的糖,而红枫则为1.5–1.8%,这直接转化为每个成品单位所需的煮沸升数更少,燃料成本更低 [8]。黑枫长期以来被视为糖枫的变种,因其更好地耐热和抗旱而受到关注——这一特性日益相关——并且产生独特的风味特征,专业买家愿意为此支付。

按类别

枫糖市场中的类别组合变化速度超过其他任何维度。

细分 指标(2025) 主要需求驱动因素
常规枫糖 64.6% 市场份额 价格可及性和工业量合同
有机枫糖 9.4% 年均增长率(2026–2035) 零售高端化和出口要求


常规产品仍然占据工业基础,单位Brix的成本决定了采购。有机产品的增长反映了结构性优势:糖林很少使用被禁止的投入,因此转型主要是行政性的,最终22–28%的价格溢价使得认证成为中型生产者可获得的最高回报决策之一 [6]

按最终用户

最终用户的组成决定了整个枫糖市场的定价能力。

细分 指标(2025) 主要需求驱动因素
零售 60.0% 市场份额 家庭消费和赠礼
工业 8.9% 年均增长率(2026–2035) 饮料、烘焙和营养配方重组


零售提供利润;工业提供量和预测可见性。工业的变化是更重要的发展,因为合同的采购让生产者能够根据已知的现金流而非投机性的收成来融资资本设备 [3]


区域市场份额分析

地区 指标(2025) 主要投资主题
北美 19.5亿美元 管道改造、储备重建、有机转化
欧洲 19.4%份额 有机零售、自有品牌高端化
亚太地区 9.7%年均增长率(2026–2035) 进口分销、烘焙和饮料配方
南美 0.08亿美元 酒店餐饮、特色零售
中东和非洲 1.7%份额 高端杂货、酒店业渠道
总计 29.4亿美元

枫糖市场的区域表现清晰地分为以供应为基础的北美和其他地区以需求为导向的增长。


北美

国家 区域份额(2025) 主要驱动因素
美国 38.5% 佛蒙特州和纽约的生产以及最大的零售基础
加拿大 57.5% 魁北克的供应主导地位和出口基础设施
墨西哥 4.0% 日益增长的高端城市杂货需求


魁北克的生产者联合会在2025年授权大约700万个额外的水龙头以重建库存,这是十年来最大的单次扩张[5]。佛蒙特州农业局同时扩大了对管道和反渗透安装的成本分担支持。因此,该地区的枫糖市场受限于产能而非需求,每增加一升都有买家。

欧洲

国家 区域份额(2025) 主要驱动因素
德国 24.0% 欧盟最大的有机杂货渠道
英国 19.5% 早餐和烘焙产品的采用
法国 17.0% 糕点和高端零售
意大利 10.5% 特色食品分销
西班牙 8.0% 酒店业的接受度
北欧国家 9.5% 人均自然食品支出高
俄罗斯 4.5% 受限于进口路线
欧洲其他地区 7.0% 跨境电子商务


欧洲的需求几乎完全通过有机和特色渠道流通,欧盟2018/848号法规对加拿大和美国有机产品的等效性认可消除了一个重要的合规障碍[14]。特别是德国零售商并排列出多个等级,这支持了该地区枫糖市场的高端消费行为。

亚太地区

国家 指标(2025) 主要驱动因素
中国 26.0%区域份额 一线城市的烘焙原料需求
印度 10.4%年均增长率(2026–2035) 高端城市零售和咖啡连锁
日本 29.5%区域份额 成熟的礼品和特色杂货文化
韩国 15.0%区域份额 咖啡和甜点形式的扩展
东盟 12.5%区域份额 酒店餐饮和旅游
亚太其他地区 7.0%区域份额 免税和旅行零售


日本仍然是主要买家,尽管面临货币逆风,进口量保持稳定,而韩国的甜点咖啡馆热潮创造了稳定的工业拉动[7]。亚太地区的枫糖市场增长在很大程度上依赖于分销商的经济,因为冷链并非必要,但进口文档和日本标签标准增加了每次运输的成本。

南美

国家 指标(2025) 主要驱动因素
巴西 61.0%区域份额 圣保罗的特色杂货和酒店需求
阿根廷 21.0%区域份额 高端城市零售细分市场
南美其他地区 18.0%区域份额 与旅游相关的餐饮服务


巴西的进口量与酒店投资密切相关,该国的特色杂货格式扩展创造了五年前不存在的货架空间[11]。货币波动仍然是整个大陆枫糖市场的主要限制因素。

中东和非洲

国家 指标(2025) 主要驱动因素
沙特阿拉伯 28.0%区域份额 酒店和大型项目餐饮
阿联酋 33.5%区域份额 高端杂货和外籍人士需求
南非 17.5%区域份额 特色零售和烘焙
埃及 9.0%区域份额 酒店餐饮
中东和非洲其他地区 12.0%区域份额 旅行零售和分销中心


海湾地区的需求集中在高端杂货和酒店采购上,进口的早餐格式具有追求价值。阿联酋的再出口基础设施还作为整个东非和南亚枫糖市场的分销中心[11]


枫糖市场按地区,2025-2035

竞争基准测试

供应端高度集中,品牌端则较为分散。世界上大部分原材料供应在一个由魁北克生产者联合会控制的配额和集中系统下。与此同时,下游的包装和品牌则由合作社、私人标签专家和全球食品品牌共同分享。品牌包装的HHI估计在900-1,100之间。前五家公司在枫糖市场的包装量中占据约40-48%的份额。

公司 估计收入份额范围 枫糖市场的主要产品 战略定位
Citadelle枫糖生产者合作社 ~11–14% 散装和零售糖浆,枫糖,有机系列 最大的合作社;直接控制种植者供应
B&G食品(枫树农场) ~7–10% 品牌零售糖浆,无糖混合产品 建立了美国食品分销网络
Maple Joe(Famille Michaud Apiculteurs) ~5–8% 欧洲零售糖浆和蜂蜜产品组合 在欧盟市场占据主导地位
Bascom枫树农场 ~5–7% 散装糖浆,包装,生产设备 垂直整合的供应和设备
Turkey Hill Sugarbush ~4–6% 零售玻璃瓶和特色包装 专注于高端礼品和出口
Butternut Mountain Farm ~3–5% 散装原料和品牌零售 原料级规格的领导者
Maple Leaf Foods糖浆部门 ~3–5% 零售和餐饮服务格式 广泛的加拿大分销覆盖
Escuminac ~2–4% 单一来源的有机糖浆 超高端定位
Shady Maple Farms ~2–4% 认证有机零售系列 有机优先的品牌形象
Highland Sugarworks ~2–3% 私人标签和餐饮服务包装 合同包装专家
Ferme Martinette ~1–3% 有机糖浆及其衍生品 工艺出口细分市场


最新新闻与发展

  • 魁北克枫糖浆生产商(2024年2月):授权新增700万个采集点以重建枯竭的储备,这是十多年来最大的扩展批准,标志着结构性供应紧张 [5]
  • 加拿大统计局(2024年6月):报告战略储备库存约为690万磅,较之前的高峰大幅下降,确认了价格缓冲能力的丧失 [1]
  • B&G食品(2024年9月):将Maple Grove Farms有机产品线扩展到更多美国杂货品牌,针对清洁标签消费者 [9]
  • 加拿大农业与农业食品部(2025年3月):在可持续加拿大农业伙伴关系下延长糖林现代化成本分担资金 [4]
  • Citadelle合作社(2025年5月):宣布在其魁北克加工设施扩展膜过滤能力,以提高有机产量 [6]
  • 美国环保署(2023年4月):更新气候指标系列,记录东北枫树带的树液季节缩短 [2]
  • Famille Michaud Apiculteurs(2023年11月):将Maple Joe的分销扩大到南欧杂货连锁,深化欧盟市场渗透 [11]


Maple Syrup Market Report Scope

参数 详细信息
市场范围 全球枫糖浆的生产、包装和分销,按类型、类别、最终用户和地区划分
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 7.10%(2026–2035)
市场规模检查点 29.4亿美元(2025);31.5亿美元(2026);58.3亿美元(2035)
增长最快的细分市场 有机(9.4% CAGR);工业最终用户(8.9% CAGR);黑枫(8.7% CAGR);亚太地区(9.7% CAGR)
公司简介 11家领先的生产商、合作社和包装商
估值货币 美元十亿,名义

常见问题

考虑到枫糖市场的储备耗尽,采购团队应该如何构建合同?
转向多年的量承诺,价格与公布的散装基准挂钩——在至少两个生产省或州之间分散采购,以限制单一地区的天气风险 [1]
对于工业买家来说,散装桶还是托盘格式更经济?
托盘在每月大约200升以上时减少了处理成本,并减少了倒装劳动。桶在存储温度控制有限的情况下仍然更可取,因为较小的容量周转更快 [3]
出口商在进入欧洲零售时应该优先考虑什么认证?
欧盟有机等效认可最为重要,因为德国和法国的高端货架以有机产品为主。Codex CXS 342符合性处理基本的成分要求 [14] [21]
投资者如何评估枫糖市场的资产质量?
关注出水口数量、真空覆盖率和树龄分布,而不是表面面积。成熟的糖枫密度对产量的影响远大于总森林面积 [18]
哪种技术升级为中型企业提供最快的投资回报?
反渗透,通常在当前散装价格下不到三个季节,因为燃料是最大的可变加工成本。真空管道紧随其后,在重力管线仍然占主导地位的情况下 [8]
在现有饮料生产线中添加枫糖时会出现哪些整合挑战?
粘度和矿物质含量会影响计量设备的校准,并可能改变货架稳定性特征。与密度匹配的规格进行试运行可以避免大多数下游灌装问题 [3]
枫糖市场是否面临来自龙舌兰或枣糖浆的显著替代风险?
替代压力集中在对价格敏感的工业应用中,而不是高端零售。枫糖独特的风味和单一成分标签有效地捍卫了更高利润的细分市场 [11]
作者
作者
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, industry publications, and authoritative government sources. Key sources included the US Department of Agriculture (USDA) National Agricultural Statistics Service (NASS), Agriculture and Agri-Food Canada (AAFC), Statistics Canada CANSIM Database, Canadian Food Inspection Agency (CFIA) Regulatory Standards, Quebec Maple Syrup Producers (FPAQ) Production Data, Vermont Agency of Agriculture Food and Markets, US Food & Drug Administration (FDA) Food Standards and Labeling Guidelines, European Food Safety Authority (EFSA) Sweetener Regulations, Food and Agriculture Organization (FAO) FAOSTAT Trade Database, UN Comtrade International Trade Statistics, International Maple Syrup Institute (IMSI) Industry Reports, North American Maple Syrup Council (NAMSC) Production Surveys, National Center for Biotechnology Information (NCBI) Nutritional and Clinical Studies, Journal of Food Science, Food Chemistry, Journal of Agricultural and Food Chemistry, Euromonitor International Packaged Food Database, NielsenIQ Retail Measurement Services, and SPINS Natural & Specialty Product Data. These sources were used to collect production statistics, harvest yield data, regulatory compliance standards, international trade flows, nutritional research, pricing trends, and competitive landscape analysis for Grade A, Grade B, organic, and flavored maple syrup categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Top executives from maple syrup farmers, sugar shack cooperatives, packaging factories, and private label manufacturers were among the supply-side sources. Procurement Directors from foodservice distributors, Category Managers from supermarkets and specialty shops, Heads of Research and Development from food and beverage production (bakery, confectionery, dairy), and Purchasing Managers from hospitality groups and breakfast restaurant chains made up the demand-side sources. Through primary research, we were able to confirm distribution channel dynamics, validate market segmentation across glass, plastic, and bulk packaging, and gain insights into topics such as the adoption of organic certification, seasonal pricing fluctuations, the expansion of export markets, and growth strategies for private label versus branded products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (48%), Europe (22%), Asia-Pacific (20%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key producers across Quebec (Canada), Vermont, New York, Maine, Ontario, and emerging regions (Asia-Pacific, Europe)

Product mapping across Grade A (Golden/Dark/Amber), Grade B (Processing grade), Organic certified, and Flavored/Infused maple syrup categories

Analysis of reported and modeled annual revenues specific to maple syrup portfolios, including bulk ingredient sales and retail packaged goods

Coverage of producers and packers representing 78-82% of global market share in 2024 (accounting for Quebec's ~72% global production dominance)

Extrapolation using bottom-up (production volume × average selling price by grade and region) and top-down (manufacturer revenue validation across retail and foodservice channels) approaches to derive segment-specific valuations for household consumption, food industry ingredient use, and beverage applications

Key Methodological Notes:

Regional weighting reflects the actual geographic concentration of maple syrup production (concentrated in Northeastern North America) versus the dermal filler example which had broader geographic distribution

Company tier thresholds adjusted downward to account for the artisanal/agricultural nature of maple production (many small sugar shacks) versus high-value medical devices

Primary research focus includes agricultural cooperatives (like FPAQ) and foodservice procurement given the commodity/ingredient nature of the product versus medical professionals in the dermal filler example

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















