Lgc Vlgc Lng 造船厂运输市场

LGC 和 VLGC LNG 船厂运输市场研究报告按运输类型(LNG 运输船、VLGC 运输船、LPG 运输船)、按规模(小型、中型、大型)、按货物类型(超冷液化天然气、液化石油气)、按运营用途(商业航运、租船服务)、按技术创新(传统运输船、膜式运输船、莫斯型运输船)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到 2035 年
ID: MRFR/EnP/30204-HCR 128 Pages Priya Nagrale Last Updated: October 23, 2026
LGC and VLGC LNG Shipyard Carrier Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.37%
2024 Market Size$ 15.86 Billion
2025 Market Size$ 16.4 Billion
2035 Market Size$ 22.85 Billion
Key Players
Samsung Heavy Industries
Daewoo Shipbuilding & Marine Engineering
Hyundai Heavy Industries
China Shipbuilding Industry Corporation
Mitsubishi Heavy Industries
Kawasaki Heavy Industries
Opportunities
  • Increasing Demand for LNG
  • Expansion of LNG Infrastructure
  • Regulatory Support for Cleaner Fuels

Lgc Vlgc Lng 造船厂运输市场 摘要

根据市场研究未来的分析,LGC和VLGC LNG船厂运输市场规模在2024年估计为158.6亿美元。LGC和VLGC LNG船厂运输行业预计将从2025年的164亿美元增长到2035年的228.5亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为3.37%。

主要市场趋势和亮点

LGC 和 VLGC LNG 船厂运输市场因技术进步和对清洁燃料需求的增加而有望增长。

  • 技术创新正在重塑 LNG 运输船的设计和效率,提高操作能力。
  • 地缘政治影响正在促使 LNG 贸易路线的变化,特别影响北美和亚太地区。
  • 数字化转型正成为造船过程的核心,提高了效率并降低了成本。
  • LNG 基础设施的扩展和对清洁燃料的监管支持是主要驱动因素,特别有利于大型 LNG 运输船。

市场规模与预测

2024年市场规模 158.6(十亿美元)
2035年市场规模 228.5(十亿美元)
年均增长率(2025 - 2035) 3.37%

主要参与者

三星重工业(KR),大宇造船与海洋工程(KR),现代重工业(KR),中国船舶工业集团公司(CN),三菱重工业(JP),川崎重工业(JP),胜科海洋(SG),吉宝集团(SG),纳凡提亚(ES)

Lgc Vlgc Lng 造船厂运输市场 驱动因素

对液化天然气的需求增加

对液化天然气 (LNG) 的需求上升是LGC和VLGC LNG船厂运输市场的主要驱动因素。随着各国寻求更清洁的能源替代品,LNG因其与煤炭和石油相比的较低碳排放而成为首选。根据最近的数据,预计未来十年LNG的需求将以约5.5%的复合年增长率增长。这一需求激增需要建设 更多的LNG运输船,从而刺激船厂行业的发展。此外,向海运运输转变的趋势可能会增强对专业运输船的需求,这可能导致对造船和设计创新的投资增加,进一步推动LGC和VLGC LNG船厂运输市场的发展。

LNG基础设施的扩展

LNG基础设施的扩展是LGC和VLGC LNG船厂运输市场的一个关键驱动因素。随着越来越多的国家投资于LNG终端和分配网络,LNG的高效运输需求变得至关重要。这一基础设施的发展预计将产生连锁反应,增加对LNG运输船的需求,以促进供应链的运作。最近的报告显示,未来几年对LNG基础设施的投资预计将达到数十亿美元,进一步巩固市场的增长潜力。船厂可能会从这一趋势中受益,因为它们将加大生产以满足对新运输船日益增长的需求,从而增强它们在LGC和VLGC LNG船厂运输市场中的角色。

对清洁燃料的监管支持

促进使用清洁燃料的监管框架正在显著影响LGC和VLGC LNG船厂运输市场。全球各国政府正在实施更严格的排放法规,这使得LNG成为传统燃料的清洁替代品。例如,国际海事组织设定了到2050年将航运温室气体排放减少至少50%的雄心勃勃的目标。这一监管环境可能会推动船东投资于LNG运输船,从而提升对新船只的需求。船厂行业预计将通过增强其建造更高效和合规的LNG运输船的能力来响应这一变化,以适应不断发展的监管环境。因此,这一趋势可能会导致LGC和VLGC LNG船厂运输市场的更加稳健的发展。

对可再生能源的投资增长

对可再生能源来源的投资增长正在间接影响LGC和VLGC LNG船厂运输市场。随着各国向可持续能源解决方案过渡,LNG通常被视为支持这一转变的桥梁燃料。对可再生能源项目的投资导致对LNG作为备用能源的需求增加,特别是在可再生能源能力仍在发展的地区。这一趋势可能会推动更多LNG运输船的建设,以确保天然气的可靠供应。因此,船厂可能会经历更高的活动,因为它们响应不断变化的能源格局,定位自己以利用LGC和VLGC LNG船厂运输市场中的机会。

造船技术的进步

造船技术的进步正在重塑LGC和VLGC LNG船厂运输市场。诸如数字双胞胎技术、自动化和先进材料等创新正在提高LNG运输船的效率和安全性。这些技术不仅缩短了建造时间,还改善了船只的操作性能。例如,智能技术的集成允许对船舶系统进行实时监控,这可以在维护和操作中带来显著的成本节省。随着船厂采用这些先进技术,它们可能会吸引更多LNG运输船的订单,从而推动LGC和VLGC LNG船厂运输市场的增长。造船实践的持续演变预示着该行业的光明未来。
市场细分洞察

按运输方式:LNG运输船(最大)与VLGC运输船(增长最快)

LGC和VLGC LNG船厂运输市场中的“运输方式”细分展示了一个竞争激烈的市场,LNG运输船因其成熟的基础设施和对液化天然气运输的需求而处于领先地位。这种主导地位反映在它们显著的市场份额上,超越了VLGC和LPG运输船。然而,VLGC运输船正在迅速获得市场份额,因为它们迎合了全球对液化石油气日益增长的需求,成为市场上的强大竞争者。

LNG运输船(主导)与VLGC运输船(新兴)

LNG运输船被认为是LGC和VLGC LNG船厂运输市场中的主导力量,拥有先进的设计和强大的能力,适合高效运输液化天然气。这些船只配备了专门的储存系统,确保LNG的安全处理,从而巩固了它们的市场领先地位。相反,VLGC运输船虽然是新兴的,但由于对LPG在住宅、商业和工业应用中需求的激增,正在经历快速增长。它们在运输不同类型气体时的多功能性,同时遵守安全法规,使它们能够占据显著的市场份额,成为不断发展的运输市场的重要组成部分。

按规模:大规模(最大)与中等规模(增长最快)

在LGC和VLGC LNG船厂运输市场中,规模细分显示出市场份额在小型、中型和大型三个关键类别之间的明显分布。大规模细分在市场中占据主导地位,因其能够容纳更高的容量和更长的航程而捕获了最大的市场份额。同时,中等规模细分正在追赶,受到对灵活性和适应各种操作需求的能力日益增长的需求的推动。规模细分中的增长趋势尤其值得注意,中型运输船正在成为增长最快的类别。这一增长主要归因于对液化天然气在区域市场中无缝运输的需求上升。技术创新、燃油效率提高以及对小规模LNG项目日益增长的兴趣等因素正在推动这一类别的增长,因为运营商寻求适应多种市场需求的多功能运输选项。

大规模(主导)与中等规模(新兴)

在LGC和VLGC LNG船厂运输市场中,大规模细分的特点是具有可观载重能力的船只,这使得在长途航线上的规模经济和更高的运营效率成为可能。这些运输船受到运营商的青睐,适用于对运输量和成本效益至关重要的主要航线。另一方面,中等规模细分正在成为强有力的竞争者,吸引运营商的运营灵活性和适应多种贸易场景的能力。中型运输船在区域市场的适应性日益受到认可,能够在大规模运营和小规模努力之间架起桥梁,从而满足多样化的客户需求而不影响效率。

按货物类型:超冷液化天然气(最大)与液化石油气(增长最快)

在LGC和VLGC LNG船厂运输市场中,超冷液化天然气(LNG)在货物类型细分中占据主导地位,因其在能源生产和工业应用中的广泛使用而占据了显著的市场份额。相比之下,液化石油气(LPG)在市场中的份额较小,但由于其在包括供暖和烹饪等多种应用中的使用,其吸引力正在迅速增加,从而增强了其市场存在感和可见性。

货物类型:超冷液化天然气(主导)与液化石油气(新兴)

超冷液化天然气(LNG)的特点是其作为低温液体的状态,使其能够高效运输和大宗储存,成为LNG船厂运输市场的首选。其主导地位主要归因于成熟的供应链和对更清洁能源解决方案日益增长的全球需求。相比之下,液化石油气(LPG)虽然在这个市场中是新兴的,但由于其多功能性和较低的环境影响而正在获得关注。随着工业和消费者寻求替代燃料选项,LPG的增长得益于加工技术的进步和向可持续能源来源的转变。因此,尽管LNG仍然是主导货物类型,LPG正迅速成为一个充满活力和不可或缺的参与者。

按运营用途:租船服务(最大)与商业航运(增长最快)

在LGC和VLGC LNG船厂运输市场中,租船服务代表了最大的运营用途细分,因其成熟的框架和来自各行业的可观需求而占据了显著的市场份额。相反,商业航运细分正在获得动力,迅速上升为增长最快的细分市场,因为它与全球贸易动态和LNG运输需求的增加相一致。

租船服务(主导)与商业航运(新兴)

租船服务在LNG运输船的运营使用中仍然是主导者,主要得益于长期租赁和高效满足波动需求的能力。该细分市场的特点是灵活的合同,允许运营商根据市场条件优化船队利用率。与此同时,商业航运正在迅速崛起,受到国际贸易增加和向更清洁燃料转型的推动。该细分市场代表了向更可持续实践的转变,吸引了旨在提升船舶设计和运营效率的投资,从而在市场中占据了显著的位置。

按技术创新:膜式运输船(最大)与莫斯型运输船(增长最快)

在LGC和VLGC LNG船厂运输市场中,技术细分的分布显示膜式运输船因其高效的设计和处理更大LNG容量的能力而占据了最大的市场份额。传统运输船虽然仍然显著,但正逐渐被提供更好性能的创新技术所取代。莫斯型运输船正在获得关注,主要是因为其独特的球形储罐确保安全和可靠性,成为这个竞争市场中一个增长的细分市场。随着行业向更可持续和高效的解决方案发展,增长趋势表明膜式和莫斯型运输船的显著转变。对LNG作为更清洁能源来源的需求增加推动了这一变化,技术创新提高了安全性和成本效益。莫斯型运输船细分正在迅速崛起,运营商和造船商都在探索其优势,预测其在未来几年将显著扩展的潜力。

莫斯型运输船(主导)与传统运输船(新兴)

莫斯型运输船因其具有球形储存系统的坚固设计而受到认可,使其在LNG运输中具备卓越的安全性和运营效率。其独特的形状在各种海洋条件下提供了更好的稳定性,使其成为在挑战性海洋环境中的首选。这一细分市场因设计和建造的创新而受到极大关注,提升了其可靠性和性能。相反,尽管传统运输船历史上占主导地位,但正被提供更高效率和更低运营成本的技术进步所掩盖。其简单的设计可能吸引成本敏感的运营商,但莫斯型运输船越来越被认可为其长期价值,使其在未来的LNG运输解决方案中成为强有力的竞争者。

获取关于Lgc Vlgc Lng 造船厂运输市场的更多详细见解

区域洞察

北美:创新与基础设施中心

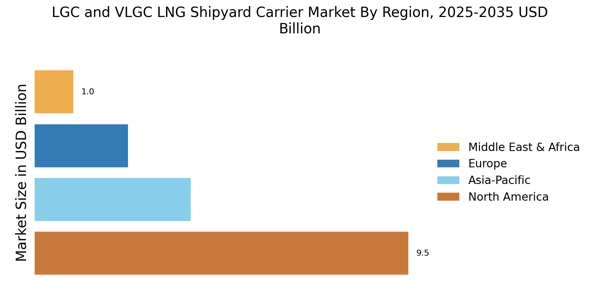
北美在LGC和VLGC LNG船厂运输市场中正经历显著增长,推动因素是对清洁能源来源的需求增加和强劲的基础设施投资。美国的市场份额最大,约占60%,其次是加拿大,约占25%。对LNG出口的监管支持和环境倡议是这一增长的关键催化剂。竞争格局由三星重工业和大宇造船等主要参与者主导。美国和加拿大正在大力投资造船能力,重点关注创新和可持续性。成熟的船厂和熟练的劳动力的存在进一步增强了该地区的竞争优势,使其成为LGC和VLGC LNG船厂运输的领导者。

欧洲:监管框架与创新

欧洲正在成为LGC和VLGC LNG船厂运输市场的重要参与者,推动因素是严格的环境法规和向可持续能源的转变。该地区的市场份额约为15%,挪威和荷兰是最大的贡献者。欧盟的绿色协议和各种国家政策在促进LNG作为传统燃料的清洁替代品方面发挥了关键作用。挪威和荷兰等领先国家拥有先进的造船设施,纳凡提亚和胜科海洋等关键参与者积极参与市场。竞争格局的特点是设计和技术的创新,重点关注能源效率和减少排放。这使得欧洲在LNG运输工具市场中成为一个前瞻性的地区。

亚太地区:LNG运输工具的制造强国

亚太地区是LGC和VLGC LNG船厂运输市场的制造强国,约占全球市场份额的25%。韩国在该地区领先,现代重工业和大宇造船等主要船厂推动创新和生产。对LNG运输工具的需求受到能源需求增加和对该地区海洋基础设施投资的推动。中国和日本等国也是重要参与者,专注于扩大其造船能力。竞争格局以成熟企业之间的激烈竞争为特征,推动技术和效率的进步。该地区的战略位置和强大的供应链进一步增强了其在LGC和VLGC LNG船厂运输市场中的地位。

中东和非洲:具有潜力的新兴市场

中东和非洲地区是LGC和VLGC LNG船厂运输行业的新兴市场,市场份额约为5%。增长受到对能源基础设施投资增加和多样化能源来源的关注推动。卡塔尔和阿联酋等国正在引领潮流,利用其天然气储备和战略位置来增强LNG出口。竞争格局正在演变,当地船厂开始在市场中建立自己的地位。关键参与者正在探索合作伙伴关系和合作,以增强其能力。该地区的增长潜力显著,尤其是在全球对LNG需求持续上升的背景下,使其成为未来LNG运输工具生产的中心。

Lgc Vlgc Lng 造船厂运输市场 Regional Image

主要参与者和竞争洞察

LGC和VLGC LNG船厂运输市场是一个动态的行业,特点是创新技术、严格的法规和对环保的日益重视。该市场包括大型气体运输工具的建造和维护,各公司努力通过各种策略增强其竞争优势,包括运营效率、先进的船舶设计和可持续的方法。理解竞争格局需要分析市场参与者的能力、技术进步和区域动态。竞争的性质受到生产能力、服务质量、LNG技术创新和遵守全球环境标准等因素的影响,这促使公司在遵守国际海事法规的同时提升其市场产品。SWS海洋服务在LGC和VLGC LNG船厂运输市场中建立了显著的存在,致力于工程卓越和运营诚信。该公司的优势在于其强大的基础设施和熟练的劳动力,这两者都促进了高质量的LNG运输工具的建造和维护服务。SWS海洋服务以其提供满足船东严格要求的定制解决方案而闻名,同时确保遵守环境法规。该公司对研发的关注使其在竞争格局中保持领先,整合尖端技术到其运营中,并开发符合当前市场可持续性趋势的节能船舶。这一战略方法使SWS海洋服务成为LNG运输和造船行业的关键参与者。中国船舶工业集团公司是LGC和VLGC LNG船厂运输市场中的另一个重要实体,以其规模和高效建造大量运输工具的能力而闻名。该公司在市场上拥有良好的存在,得益于其丰富的资源、先进的制造技术和在执行复杂项目方面的良好记录。中国船舶工业集团公司的优势包括一体化的供应链和增强其在全球市场竞争力的战略合作伙伴关系。其对研发的关注使其能够创造出具有更高安全性和排放标准的下一代船舶,这在监管向更环保的航运解决方案转变的背景下变得越来越重要。该公司积极采用新技术和方法的做法巩固了其在市场中的地位,确保其在LNG造船领域保持强有力的竞争者。

Lgc Vlgc Lng 造船厂运输市场市场的主要公司包括

近期行业发展

最近LGC和VLGC LNG船厂运输市场的发展反映出一个动态的格局,受到对清洁能源解决方案需求增加和海洋技术进步的推动。向可持续实践的转变促使船厂创新并采用环保设计,旨在遵守严格的环境法规。在2024年,几家行业参与者正专注于扩大其LNG运输工具的舰队,以应对全球对液化天然气日益增长的需求。

此外,造船商与技术提供商之间的合作正在提高运营效率并减少碳足迹。此外,地缘政治因素和贸易协议正在影响市场轨迹,新兴市场对LNG基础设施的投资显著增加。海洋行业对数字化的重视也变得越来越重要,促进智能航运解决方案的出现,以简化运营。总体而言,市场正处于稳定增长的态势中,受到这些转型趋势的推动,突显了行业对可持续性和创新的承诺。

未来展望

Lgc Vlgc Lng 造船厂运输市场 未来展望

LGC 和 VLGC LNG 船厂运输市场预计将在 2025 至 2035 年期间以 3.37% 的年均增长率增长,受全球能源需求增加和造船技术进步的推动。

新机遇在于:

  • 开发环保的液化天然气运输船,减少排放

到 2035 年,市场预计将实现强劲增长,确立其在可持续海洋运输中的领导地位。

市场细分

Lgc Vlgc Lng 船厂运输市场规模展望

  • 小规模
  • 中规模
  • 大规模

Lgc Vlgc Lng 船厂运输市场货物类型展望

  • 超冷液化天然气
  • 液化石油气

Lgc Vlgc Lng 船厂运输市场运输工具类型展望

  • LNG 运输船
  • VLGC 运输船
  • LPG 运输船

Lgc Vlgc Lng 船厂运输市场运营使用展望

  • 商业航运
  • 租船服务

Lgc Vlgc Lng 船厂运输市场技术创新展望

  • 传统运输船
  • 膜式运输船
  • 莫斯型运输船

报告范围

市场规模 2024 158.6(亿美元)
市场规模 2025 164(亿美元)
市场规模 2035 228.5(亿美元)
年均复合增长率(CAGR) 3.37%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 三星重工业(KR),大宇造船与海洋工程(KR),现代重工业(KR),中国船舶工业集团公司(CN),三菱重工业(JP),川崎重工业(JP),胜科海洋(SG),吉宝集团(SG),纳凡提亚(ES)
覆盖的细分市场 运输工具类型、尺寸、货物类型、运营用途、技术创新、区域
关键市场机会 采用先进的推进系统,提高LGC和VLGC LNG船厂运输市场的效率。
关键市场动态 对液化天然气运输工具的需求上升推动了造船和设计的创新与竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

常见问题

截至2024年,LGC和VLGC LNG船厂运输市场的当前估值是多少?

整体市场估值在2024年为158.6亿美元。

预计到2035年,LGC和VLGC LNG船厂运输市场的市场估值是多少?

2035年的预计估值为228.5亿美元。

在2025年至2035年的预测期内,LGC和VLGC LNG船厂运输市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,预期年均增长率为3.37%。

哪些公司被认为是LGC和VLGC LNG船厂运输市场的关键参与者?

关键参与者包括三星重工业、大宇造船海洋工程和现代重工业。

LGC和VLGC LNG船厂运输市场中LNG运输船的细分估值是多少?

LNG运输船的细分估值范围为50亿至70亿美元。

VLGC运输船的估值与LPG运输船的估值相比如何?

VLGC运输船的估值在45亿至65亿美元之间,而LPG运输船的估值范围为63.6亿至93.5亿美元。

在LGC和VLGC LNG船厂运输市场中,大型运输船的市场规模是多少?

大型运输船的市场规模预计在83.6亿至123.5亿美元之间。

商业航运在运营使用细分中的估值范围是多少?

商业航运的估值在100亿至140亿美元之间。

LGC和VLGC LNG船厂运输市场中的技术创新有哪些?

技术创新包括估值在50亿至70亿美元之间的常规运输船和估值在60亿至90亿美元之间的膜式运输船。

LGC和VLGC LNG船厂运输市场中包含哪些货物类型,它们的估值是多少?

货物类型包括估值在95亿至135亿美元之间的超冷液化天然气和估值在63.6亿至93.5亿美元之间的液化石油气。

作者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.