KVM Switch Market (2026 – 2035)

KVM 切换器市场研究报告信息按类型(KVM 桌面切换器、KVM-IP 切换器、KVM 安全切换器、KVM 高性能切换器)、按部署模型(SaaS、PaaS 和本地)、按用户类型(单用户 KVM 切换器和多用户 KVM 切换器)、按组织规模(中小型企业和大型企业)、按垂直行业(IT 和电信、政府、海洋、军事和国防、航空、零售、媒体和娱乐及其他)和按地区(北美、欧洲、亚太地区和世界其他地区)划分 – 行业预测至 2032 年
ID: MRFR/SEM/6247-CR 188 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
KVM Switch Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.1%
2025 Market SizeUSD 0.91 Billion
2035 Market SizeUSD 1.24 Billion
Key Players
Raritan
Aten International
Vertiv
Black Box Corporation
Belkin
Adder Technology
Opportunities
  • Secure KVM for Zero-Trust Architecture Deployments
  • Edge and Micro Data Center Management
  • Emerging Market Data Center Buildout

KVM Switch Market Summary

KVM切换器市场预计在2025年达到9.1亿美元,预计将从2026年的9.4亿美元增长到2035年的12.4亿美元,预测期内复合年增长率为3.1%。这一轨迹反映了随着企业数据中心建设在全球范围内加速,对集中式 IT 基础设施管理的持续投资。仅美国《芯片与科学法案》就催生了价值超过 520 亿美元的半导体设施建设建造,每个项目都需要密集的服务器环境,其中 KVM 切换是操作必需的.

重大技术转型正在改变KVM切换器市场随着企业用提供 4K 及更高分辨率的 DVI、HDMI 和 DisplayPort 连接的数字接口取代传统的基于模拟 VGA 的设备。 2024 年,包括 AWS、微软 Azure 和谷歌云在内的超大规模云运营商的资本支出总计超过 1,400 亿美元,其中很大一部分用于物理基础设施管理设备,包括 KVM 系统[2]。各国政府实施的数据主权法,包括将于 2025 年 9 月生效的《欧盟数据法案》,要求组织将服务器机房保留在其所在地,其中通过 KVM 交换机进行硬件级访问仍然至关重要。


由于弗吉尼亚州、德克萨斯州和俄勒冈州拥有大量超大规模设施,北美在 KVM 切换器市场中占有最高份额,占全球总收入的近 37%。亚太地区是增长最快的地区,复合年增长率为 4.2%,其中印度、中国和东南亚积极的数据中心建设带动了这一地区的发展。欧洲所占比例位居第二,超过 26%,这主要是由于与 GDPR 相关的本地义务和边缘计算部署。到 2035 年,云迁移和本地合规性要求及其相互作用仍将是 KVM 交换机市场扩张的支柱。


报告要点

• 按产品类型

  • 到 2025 年,机架式 KVM 交换机约占全球 KVM 交换机市场收入的 41%,反映了机架式服务器环境的主导地位。
  • 随着政府和国防机构扩大机密网络分段要求,安全桌面 KVM 交换机的复合年增长率为 4.5%。

• 按最终用户行业

  • IT 和电信/数据中心是 KVM 切换器市场中最大的最终用户垂直市场,预计到 2025 年将产生 3.8 亿美元的收入。
  • 在智能制造和智能制造的推动下,工业自动化终端用户稳步扩大监控与数据采集系统系统管理需求。

• 按地理位置

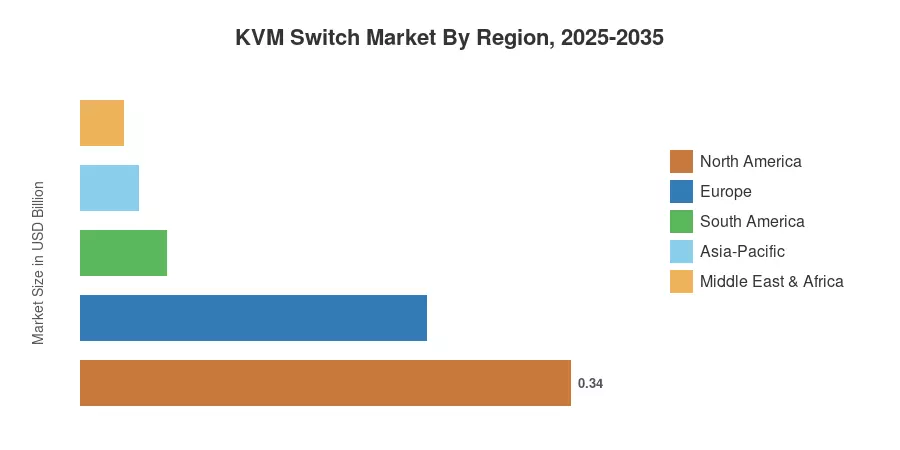
  • 预计到 2035 年,亚太地区 KVM 切换器市场将达到 3.4 亿美元,成为增长速度最快的地区。
  • 在企业更新周期和联邦网络安全指令的支持下,北美地区到 2025 年的收入份额将保持在 37% 以上。


市场规模和预测(2021-2035)

MRFR 方法是一种三角方法,包括自下而上的方法(包括基于财务报告的关键供应商收入分析)以及自上而下的方法(涉及基于数据中心容量和其他指标的需求方分析)。然后,数据通过 AFCOM、Uptime Institute 等各种行业协会进行验证。
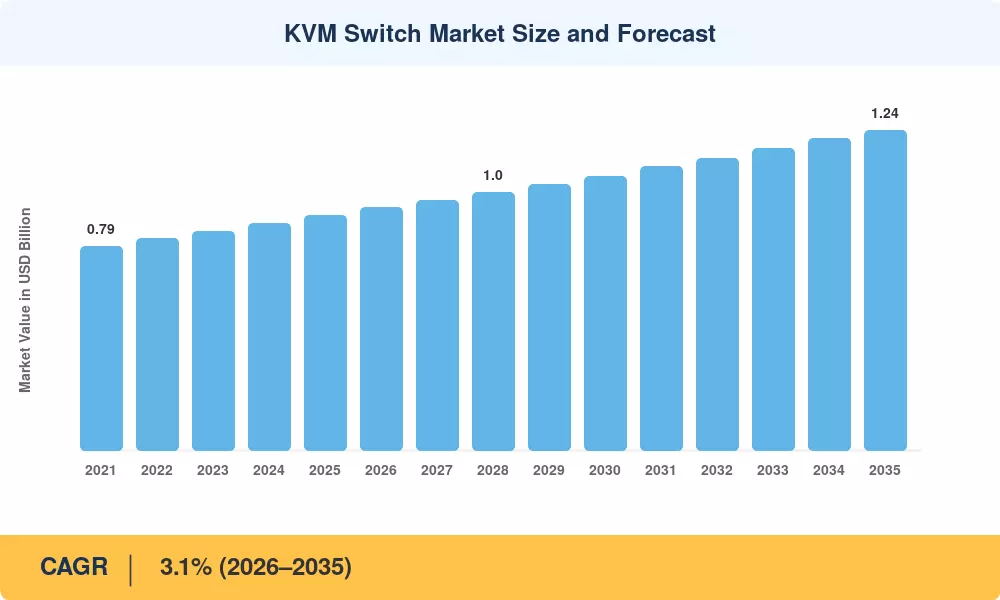
KVM Switch Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
超大规模和托管数据中心扩展 〜28% 全球的 长期(≥4年) [2]
政府网络安全和网络分段指令 〜18% 北美、欧洲 中期(2-4 年) [8]
4K/8K视频分辨率迁移 〜15% 全球的 短期(≤2年)
边缘计算和微型数据中心的推出 〜14% 亚太地区、欧洲 中期(2-4 年) [10]
AI/ML 工作负载激增需要密集的服务器管理 〜12% 北美、亚太地区 长期(≥4年)
国防和机密网络现代化计划 〜8% 北美、欧洲 中期(2-4 年) [12]
工业物联网和智能工厂控制室部署 〜5% 亚太地区、欧洲 长期(≥4年) [13]


超大规模和托管数据中心扩展

全球数据中心基础设施投资和超大规模资本支出大幅飙升,主要云提供商每年集体投入数千亿美元来解决生成式人工智能和云工作负载。每个新的超大规模设施都容纳数千个服务器需要集中的键盘、视频和鼠标管理。 KVM 交换机市场的增长与机架密度成正比:典型的大容量设施在其操作层部署数百个 KVM 端口。在北美、亚太地区和新兴市场的战略数字基础设施政策和云扩张的支持下,全球区域建设继续加速。


政府网络安全指令

美国关于网络安全的第 14028 号行政命令与 NIST SP 800-53 对物理访问控制的要求相结合,推动了联邦机构安全 KVM 交换机采购的显着增长。国防部的 DISA APL(批准产品列表)要求任何处理机密信息的环境都必须经过 NIAP 认证的 KVM 交换机,从而形成每年价值约 8500 万美元的专属采购周期[8]。欧盟 NIS2 指令下的类似授权正在将这些要求扩展到 27 个成员国的关键基础设施运营商[12].

4K/8K视频分辨率迁移

企业工作站和控制室正在从传统模拟接口迁移到能够支持 4K 和新兴 8K 分辨率的数字连接。这种转变使得旧的 KVM 基础设施变得过时,从而触发整个企业控制环境的持续升级周期。广播、媒体制作和医学成像垂直行业在这一升级浪潮中尤其活跃,其中像素完美的视频保真度和安全的外设共享是不可协商的。


边缘计算和微型数据中心的推出

部署 5G 基础设施的电信运营商正在同时推出需要紧凑、可远程管理的 KVM 解决方案的边缘计算节点。主要技术和电信研究的行业预测表明,绝大多数企业生成的数据将在边缘进行处理,以减少延迟。这些分布式站点(通常是无人值守的)依靠 IP 可访问的 KVM 交换机来实现安全的带外管理,从而在现代 KVM 交换机市场中建立了一个关键的可寻址部分。


限制影响分析

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
基于软件的远程管理 (IPMI/BMC) 替代 〜-30% 全球的 长期(≥4年) [14]
中小企业和新兴市场的价格敏感性 〜-22% 亚太地区、南美洲 中期(2-4 年)
IP 网络 KVM 部署中的网络安全暴露 〜-20% 全球的 短期(≤2年) [16]
整合减少了可寻址服务器总数 〜-16% 北美、欧洲 长期(≥4年)
延长硬件生命周期推迟更换购买 〜-12% 全球的 中期(2-4 年) [18]


基于软件的远程管理替代

直接嵌入到服务器主板中的集成 Lights-Out (iLO)、智能平台管理接口 (IPMI) 和基板管理控制器 (BMC) 技术提供与传统 KVM 使用案例重叠的远程控制台功能。戴尔的 iDRAC 和 HPE 的 iLO 平台现已成为几乎所有企业级服务器的标准配置,从而减少了新建部署中独立 KVM 硬件的必要性[14]。这种软件替代效应是 KVM 切换器市场面临的最大阻力。然而,BMC 解决方案不能解决多供应商环境或提供硬件 KVM 所提供的物理层安全性,这一事实在一定程度上抵消了这一影响。

新兴市场的价格敏感性

企业级安全 KVM 交换机的平均售价为每台 800 美元至 3,500 美元,超出了价格敏感地区许多中小企业的预算门槛。在东南亚和拉丁美洲,每个机架的 IT 基础设施总预算通常低于 5,000 美元,这使得专用 KVM 硬件成为难以证明其合理性的项目。来自无品牌制造商的低成本基于 USB 的手动开关进一步压缩了老牌供应商的定价能力。

网络部署中的网络安全暴露

IP 连接的 KVM 交换机将潜在的攻击面引入到其他气隙或分段网络中。根据 MITRE 数据,影响 KVM-over-IP 设备的 CVE 披露在 2022 年至 2024 年间增加了 34%,增加了具有安全意识的买家的采购犹豫不决[16]。 CISA 2024 年关于 KVM 固件漏洞的咨询促使多个联邦机构暂时冻结待供应商修复的采购,这种模式在每个披露周期中都会重复出现。


KVM Switch Market Opportunities

用于零信任架构部署的安全 KVM

随着企业采用符合 NIST 800-207 的零信任安全框架,通过安全 KVM 交换机实现的硬件强制网络隔离成为关键的推动因素。与基于软件的解决方案不同,经过 NIAP 认证的 KVM 单元可保证安全域之间的物理数据路径分离。这个机会集中在政府、国防和金融服务垂直领域,这些领域的零信任指令具有监管力量。

边缘和微型数据中心管理

无人值守边缘站点的激增(预计到 2028 年,全球每年新增部署将超过 40,000 个)创造了对具有低于 1U 外形尺寸的紧凑型、远程访问 KVM 解决方案的需求[10]。将 KVM 功能与配电和环境监控集成到单机箱平台中的供应商可以抓住到 2030 年价值估计为 1.2 亿美元的融合基础设施管理机会。

新兴市场数据中心建设

根据数字印度计划,印度的数据中心容量预计在 2024 年至 2030 年间将增加两倍,而巴西数据中心市场的年增长率将超过 10%[19]。这些绿地部署代表了 KVM 切换器市场尚未开发的需求,特别是对于平衡功能与价格敏感性的成本优化的机架安装解决方案。

即服务和托管 KVM 产品

KVM 基础设施的硬件即服务 (HaaS) 模型可以降低中小企业领域的采用障碍。基于订阅的定价——捆绑硬件、固件更新和 24/7 远程支持——将资本支出转化为运营支出。 Vertiv 和 Black Box 等先行者已开始试点包含 KVM 组件的托管基础​​设施计划。

人工智能驱动的预测管理和分析

配备遥测传感器的 KVM 交换机可以将操作数据(端口利用率、交换机延迟、会话频率)输入人工智能驱动的分析平台。这种数据货币化途径将 KVM 基础设施从被动连接硬件转变为主动的运营智能源,从而实现预测性维护和容量规划。


KVM Switch Market Future Outlook

人工智能集成基础设施管理

人工智能将在未来十年重塑 IT 运营商与 KVM 基础设施交互的方式。基于 KVM 会话数据(端口使用频率、访问模式、延迟指标)的预测分析将实现自动故障转移和主动维护计划。预计到 2030 年,40% 的数据中心运营将通过人工智能增强平台进行管理,从而产生对具有嵌入式遥测和 API 可访问管理平面的 KVM 交换机的需求.

KVM 与带外管理平台的融合

独立 KVM 交换机和集成带外管理 (OOBM) 平台之间的界限正在变得模糊。供应商正在将 KVM、串行控制台、电源管理和环境监控嵌入到统一设备中。随着运营商寻求跨分布式基础设施的单一管理平台管理,这种平台融合(已经在 Raritan 和 Vertiv 的产品中体现出来)将会加速。到 2032 年,融合 OOBM 设备细分市场可能占 KVM 交换机市场总收入的 25-30%[14].

可持续发展和能源效率要求

欧盟能源效率指令和美国 EPA 数据中心能源之星计划正在推动运营商采用低功耗基础设施组件。下一代 KVM 交换机每个端口的功耗低于 5W,而传统模拟单元的功耗为 12-15W,与低于 1.3 的 PUE 优化目标保持一致。获得第三方能效认证的供应商将在强制性可持续发展报告的受监管市场中拥有采购优势[24].

量子安全和下一代加密

随着量子计算进程的加快,NIST 的后量子密码标准(2024 年最终确定)将影响安全 KVM 交换机设计。政府和国防买家将需要支持抗量子加密算法的 KVM 固件来进行远程管理会话。这一转变预计将于 2028 年正式开始,将触发 KVM 切换器市场安全 KVM 领域的认证和更换周期[25].


区域市场份额分析

地区 公制 主要投资主题
北美 约 37% 份额(2025 年) 超大规模扩建;联邦网络安全授权
欧洲 约 26% 份额(2025 年) GDPR 驱动的本地;边缘计算
亚太 复合年增长率 4.2%(2026-2035) 新数据中心园区;电信5G推出
南美洲 USD 0.06B (2025) 全新托管;数字政府
中东和非洲 复合年增长率 3.3%(2026-2035) 智慧城市计划;石油和天然气数字化
全部的 USD 0.91B (2025) —

KVM 切换器市场呈现出集中的地理分布,北美、欧洲和亚太三个地区占全球收入的 85% 以上。


北美

国家 公制 关键驱动程序
美国 约 72% 的区域份额 超大规模校园密度;国防部采购
加拿大 USD 0.04B (2025) 政府IT现代化
墨西哥 3.6% CAGR 近岸制造数字化


由于集中在弗吉尼亚州北部、达拉斯-沃斯堡和太平洋西北地区的超大规模和企业数据中心密度极高,美国在北美 KVM 交换机市场占据主导地位。通过 GSA Schedule 70 渠道进行的联邦采购,结合 DISA APL 认证要求,为 NIAP 认证的 KVM 供应商创造了经常性收入来源。加拿大的“加拿大共享服务”计划正在将 700 多个遗留数据中心整合为现代化设施,到 2028 年将产生替换 KVM 的需求[20].

欧洲

国家 公制 关键驱动程序
德国 约 24% 的区域份额 工业4.0工厂控制室
英国 USD 0.05B (2025) 金融服务合规
法国 2.9% CAGR 核能设施控制
意大利 约 8% 的区域份额 智能制造
西班牙 USD 0.02B (2025) 电信基础设施
北欧国家 3.4% CAGR 绿色数据中心投资
俄罗斯 约 5% 的区域份额 国内IT替代
欧洲其他地区 USD 0.03B (2025) 数字化转型计划


欧洲的 KVM 切换器市场由欧盟 NIS2 指令塑造,该指令要求对能源、交通和医疗保健等关键基础设施运营商进行物理访问控制。德国通过其工业 4.0 生态系统引领区域需求,其中 KVM 交换机管理工厂车间的多屏 SCADA 和 HMI 工作站。随着超大规模运营商(包括 Meta 和 Google)受到可再生能源的吸引,在瑞典和芬兰建设大型设施,北欧国家正在成为一个高增长地区[21].

亚太

国家 公制 关键驱动程序
中国 约 38% 的地区份额 国家支持的数据主权基础设施
印度 5.1% CAGR 数字印度数据中心园区
日本 USD 0.04B (2025) 金融、电信机房
韩国 约 12% 的区域份额 半导体工厂控制系统
东盟 4.8% CAGR 主机托管扩展;数字经济增长
亚太其他地区 USD 0.01B (2025) 电信现代化


在大规模数据中心建设计划的推动下,亚太地区是 KVM 切换器市场增长最快的地区。印度电子和信息技术部批准了涵盖数据中心运营商资本支出25%的激励措施,而中国的“东数据西计算”项目正在建设八个国家计算中心,需要数万个KVM端口[19]。由三星和 SK 海力士运营的韩国半导体制造工厂部署了专门的 KVM 系统用于洁净室设备管理。

南美洲

国家 公制 关键驱动程序
巴西 约 58% 的地区份额 圣保罗的托管建设
阿根廷 USD 0.01B (2025) 政府数字化
南美洲其他地区 2.8% CAGR 电信升级


巴西支撑着南美的需求,圣保罗正在成为该大陆的主要主机托管中心。自 2022 年以来,Equinix 和 Ascenty 已在巴西数据中心容量方面总共投资超过 15 亿美元,每个设施都部署标准化 KVM 交换机市场基础设施以进行运营管理.

中东和非洲

国家 公制 关键驱动程序
沙特阿拉伯 约 30% 的区域份额 2030年愿景智慧城市基础设施
阿联酋 3.8% CAGR 迪拜作为区域数据中心
南非 USD 0.01B (2025) 金融行业IT
埃及 约 10% 的区域份额 政府IT现代化
MEA 的其余部分 2.9% CAGR 石油和天然气数字化


沙特阿拉伯 2030 年愿景下的 NEOM 和利雅得数据中心项目正在产生大量 KVM 绿地采购。阿联酋作为区域连接枢纽的定位——在迪拜运营着超过 15 个运营商中立数据中心——维持了持续的需求。在海湾国家,国家石油公司正在对控制室进行数字化并安装 KVM 系统以实现安全的操作员工作站管理[23].


KVM Switch Market By Region, 2025-2035

KVM Switch Market Segmentation

按产品类型

部分 公制 主要需求驱动因素
标准台式机 约 22% 份额(2025 年) 通用多电脑切换
安全桌面 4.5% CAGR 政府分类网络分离
机架内 USD 0.38B (2025) 数据中心和服务器机房部署
高性能(矩阵/IP) 约 14% 份额(2025 年) 广播、医疗和控制室应用


KVM 切换器市场由机架内细分市场主导,该细分市场服务于从单个控制台管理多个服务器的核心数据中心用例。机架式 KVM 交换机可从 8 端口入门级设备扩展到具有级联功能的 64 端口企业设备。由于买家指定支持 4K 的数字矩阵解决方案,过去三年中从模拟接口向数字接口的转变使该细分市场的平均售价提高了约 18%.

安全桌面 KVM 交换机代表了增长最快的产品类别,完全由政府和国防指令推动。 NIAP 保护配置文件 PP_PSS_V3.0 合规性是美国联邦机构不可协商的采购标准,北约盟国正在出现类似的框架。这些设备通过基于硬件的通道分离强制执行物理数据路径隔离——这是基于软件的替代方案无法复制的功能[8].

按用户类型

部分 公制 主要需求驱动因素
单用户 约 45% 份额(2025 年) 桌面工作站和测试台环境
多用户 3.6% CAGR 企业数据中心和 NOC


按单位数量计算,单用户 KVM 切换器在 KVM 切换器市场中占据较大份额,为需要从一个工作站控制多台机器的 IT 管理员、交易员和工程师提供服务。随着企业整合网络运营中心 (NOC) 并部署共享访问管理基础设施,多用户系统(支持 2 至 64 个并发操作员会话)的收入增长速度更快。

按最终用户行业

部分 公制 主要需求驱动因素
IT 和电信/数据中心 USD 0.38B (2025) 服务器和网络基础设施管理
工业自动化 3.8% CAGR SCADA/HMI 工作站整合
政府和国防 约 16% 份额(2025 年) 安全多域访问要求
卫生保健 USD 0.04B (2025) 医学成像和医院 IT
广播与媒体 3.4% CAGR 现场制作和后期制作控制室


IT 和电信/数据中心主导着 KVM 切换器市场的最终用户需求,占据了最大的收入来源。管理 5G 核心基础设施的电信运营商需要 KVM 交换机来进行中央办公室和边缘部署。工业自动化是增长最快的垂直行业,因为制造商采用集中式操作站,通过 KVM 矩阵系统整合多个 HMI 和 PLC 接口。

通过连接接口

部分 公制 主要需求驱动因素
模拟(VGA) 约 28% 份额(2025 年) 旧版安装基础;下降
数字(DVI/HDMI) 4.0% CAGR 4K分辨率企业采用
显示端口 约 15% 份额(2025 年) 高性能工作站
基于IP/网络 USD 0.11B (2025) 远程分布式管理


由于遗留系统的安装基数庞大,模拟 VGA 细分市场保留了相当大的份额,但它正在结构性下降。随着企业对高分辨率视频进行标准化,数字 DVI/HDMI 连接是增长最快的接口类别。基于 IP/网络的 KVM 连接解决了分布式管理用例,使操作员能够通过加密的网络会话访问地理上分散的位置的服务器。


竞争标杆管理

KVM 切换器市场是一个较为集中的市场,前五名参与者估计占全球收入的 48-55%。赫芬达尔-赫希曼指数 (HHI) 在 900 到 1,200 之间,表明竞争空间适中,老牌公司在认证证书、视频分辨率兼容性和集成能力上进行竞争,而不仅仅是价格。

公司 预计。收益分成范围 KVM 切换器市场的主要产品 战略定位
力登(罗格朗) 〜10–14% Dominion KX IV 系列; IP-KVM;安全开关 优质企业及政府
宏腾国际 〜9–13% KN/KH系列; 4K矩阵KVM;机架解决方案 广泛的产品组合;亚太实力
维谛技术 〜8–11% Avocent KVM;带外管理平台 融合基础设施玩法
黑匣子公司 〜6–9% Emerald、InvisaPC、Freedom II 系列 高性能 AV-over-IP
贝尔金(富士康) 〜5–8% 安全KVM; NIAP 认证的桌面交换机 政府/国​​防重点
加法器技术 〜4–7% ADDERLink Infinity;基于IP的KVM扩展 广播和控制室利基
特里普·莱特(伊顿) 〜4–6% 网络指挥官; B020/B022系列 价值型企业
伊赫塞有限公司 〜3–5% 德拉科太拉;高端矩阵KVM 优质 AV 和广播
冈特曼与德朗克 〜2–4% 控制中心-数字;关键任务KVM 国防和空中交通管制
奥斯汀休斯电子公司 〜2–3% InfraSolution LCD KVM 抽屉;机架控制台 亚太地区 OEM 和托管


最近的新闻和动态


  • 宏腾国际(2025 年 1 月):宣布与施耐德电气建立战略合作伙伴关系,共同开发结合 KVM、PDU 和环境监控的集成机架管理平台 [参考资料 13]。
  • Vertiv(2024 年 4 月):将 Avocent KVM 功能集成到其 Vertiv Environet 基于云的管理平台中,实现统一的远程基础设施控制 [参考资料 14]。
  • 贝尔金(富士康)(2023 年 11 月):其 F1DN 系列安全 KVM 交换机获得 NIAP 通用标准认证,扩大了美国政府机密网络的资格[参考资料 8]。
  • Ihse GmbH(2023 年 8 月):为欧洲航天局位于德国达姆施塔特的任务控制中心升级部署了 Draco tera 矩阵 KVM 系统 [参照 21]。
  • CISA(2024 年 5 月):发布了关于影响多个供应商的 KVM-over-IP 固件漏洞的公告 ICS-CERT-24-138,促进全行业补丁协调[参考资料 16]。


KVM Switch Market Report Scope

范围 细节
市场范围 全球 KVM 切换器市场涵盖硬件、配件和相关服务
学习期限 2021–2035
CAGR 3.1%(2026-2035)
市场规模(2025 年基准年) USD 0.91 Billion
市场规模(2035) USD 1.24 Billion
增长最快的细分市场 安全桌面 KVM(按产品类型);亚太地区(按地区)
公司简介 10
计价货币 USD (Billion)


常见问题

What return-on-investment timeline should enterprises expect when upgrading from analog to digital KVM switches?
Most enterprises recover the upgrade cost within 18–24 months through reduced truck rolls, faster troubleshooting, and lower cabling complexity. Digital KVM units also eliminate analog signal degradation over distance, cutting video-related support tickets by up to 40% .
How do NIAP-certified secure KVM switches differ from commercial-grade units in technical architecture?
NIAP-certified units use hardware-enforced data-path isolation with dedicated, non-shared circuitry for each connected channel. Commercial units often share internal buses, which fails the physical separation requirement mandated under Common Criteria Protection Profiles [8].
Can KVM-over-IP switches fully replace dedicated out-of-band management controllers like iLO or iDRAC?
They serve complementary roles. KVM-over-IP provides vendor-agnostic console access across heterogeneous server environments, while iLO/iDRAC offer deeper hardware telemetry tied to a single OEM platform [14].
What procurement criteria should buyers prioritize when selecting KVM switches for edge data center deployments?
Prioritize sub-1U form factors, operating temperature tolerance of 0–50°C, and support for remote firmware updates. Power consumption below 8W per port is critical for edge sites with constrained cooling budgets [10].
How are trade restrictions and tariffs affecting KVM switch supply chains?
U.S. Section 301 tariffs on Chinese electronics components have increased landed costs by 12–18% for switches manufactured in mainland China. Several vendors have shifted production to Taiwan and Vietnam to mitigate tariff exposure .
What role do KVM switches play in broadcast and live production environments versus IT data centers?
Broadcast deployments prioritize zero-latency, uncompressed 4K video switching with frame-accurate synchronization. IT data center KVM units optimize for port density and remote manageability over raw video performance .
Are open-source or software-defined alternatives gaining traction against hardware KVM switches?
Software-defined KVM solutions like Apache Guacamole handle lightweight remote access but lack the hardware-level security isolation and sub-millisecond latency that physical KVM switches deliver for mission-critical and classified environments [16].    
作者
作者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative IT infrastructure organizations. Key sources included the U.S. Federal Communications Commission (FCC) Equipment Authorization Database, National Institute of Standards and Technology (NIST) Cybersecurity Framework, EU CE Marking Directives for IT equipment, Underwriters Laboratories (UL) 62368-1 standards, International Electrotechnical Commission (IEC) 60950-1 specifications, IEEE Xplore Digital Library for technical publications on remote management protocols, Uptime Institute Global Data Center Survey Series, AFCOM (Advancing Data Center Professionals) State of the Data Center Industry Reports, Telecommunications Industry Association (TIA) standards, UN Comtrade Database for IT hardware import/export flows, U.S. International Trade Commission (USITC) Trade DataWeb, Eurostat ICT Infrastructure Statistics, National Customs Administrations (China General Administration of Customs, Japan Customs), corporate 10-K/10-Q SEC filings and investor presentations from key manufacturers, and specialized IT infrastructure research from MRFR Data Center Trends, MRFR Data Center Infrastructure Reports, and MRFR Cloud & Data Center Intelligence. These sources were used to collect port shipment statistics, regulatory compliance data, data center construction metrics, cybersecurity certification requirements (NIAP/Common Criteria for Secure KVM), and technology adoption trends across analog, digital, and KVM-over-IP segments.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources were CEOs, VPs of Product Development, Regional Sales Directors, and Heads of R&D from KVM switch makers, OEMs, and ODMs. Chief Information Officers (CIOs), Data Center Operations Managers, IT Infrastructure Directors, Procurement Leads from hyperscale colocation providers, enterprise IT departments, government organizations, broadcast media facilities, and financial services institutions were all examples of demand-side sources. Primary research established market segmentation into desktop, rackmount, KVM-over-IP, and secure switch categories, confirmed product development roadmaps, and acquired information on port density needs, cybersecurity compliance needs, pricing strategies, and how channels work.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (32%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

Global market valuation was derived through revenue mapping and port shipment volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including specialized vendors in secure KVM and high-performance broadcast markets

Product mapping across desktop KVM switches, rackmount console KVM, KVM-over-IP, secure/NIAP-certified switches, and high-performance matrix KVM categories

Analysis of reported and modeled annual revenues specific to KVM switch product lines, excluding adjacent markets such as serial console servers and power distribution units (PDUs)

Coverage of manufacturers representing 75-80% of global market share in 2024 (reflecting the concentrated nature of the KVM market with Vertiv, Aten, and Legrand holding dominant positions)

Extrapolation using bottom-up (port shipment volumes × Average Selling Price by region and switch type) and top-down (manufacturer revenue validation against channel partner sell-through data) approaches to derive segment-specific valuations for IT/Telecom, BFSI, Government, Healthcare, and Media/Entertainment verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















