Iot In Logistics Market Summary
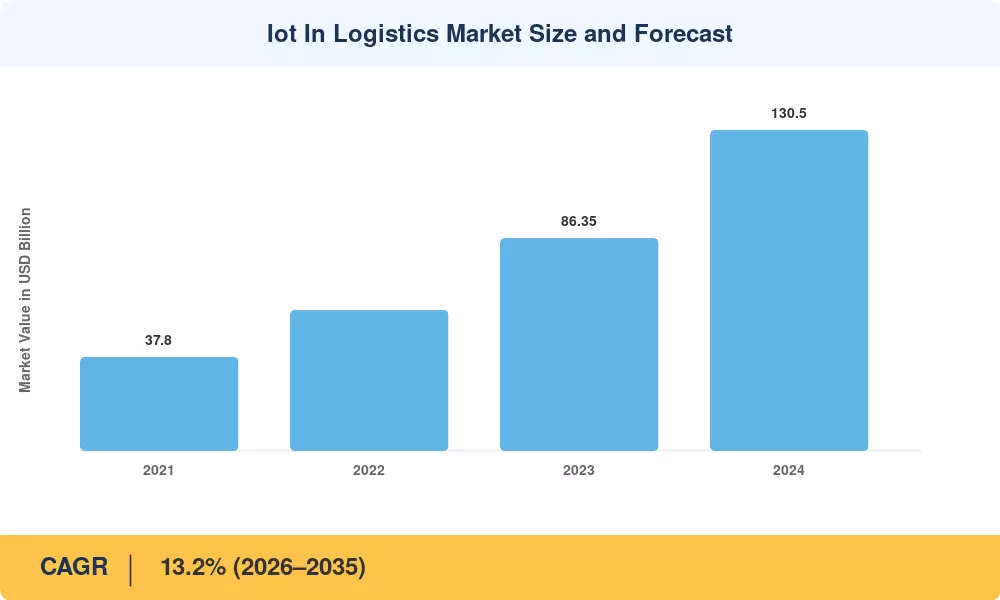
2025 年,全球物流物联网市场规模预计为 378 亿美元,预计到 2035 年将达到 1305 亿美元,在 2026-2035 年预测窗口期间复合年增长率为 13.2%。两个催化剂正在重塑支出轨迹:美国基础设施投资和就业法案拨款约 650 亿美元用于宽带和数字基础设施建设,这些基础设施直接支撑货运走廊的物联网连接[1]。与此同时,欧盟委员会的可持续和智能交通战略指定100亿欧元用于欧盟成员国的智能交通系统[2]。这些政策承诺已将传感器连接的供应链从试点实验转变为董事会的优先事项。
云连接的传感器网络、边缘计算网关和预测分析系统正在取代过时的纸质交货证明工作流程、手动仓库理货和反应性卡车维护计划。根据 2024 年麦肯锡全球研究院的分析,到 2030 年,物联网驱动的流程自动化可以将全球物流生产力提高 1.9 万亿美元[3]。客户对货运透明度的要求和排放跟踪的监管压力正在推动承运商和第三方物流提供商将资本支出重新分配给相关基础设施。
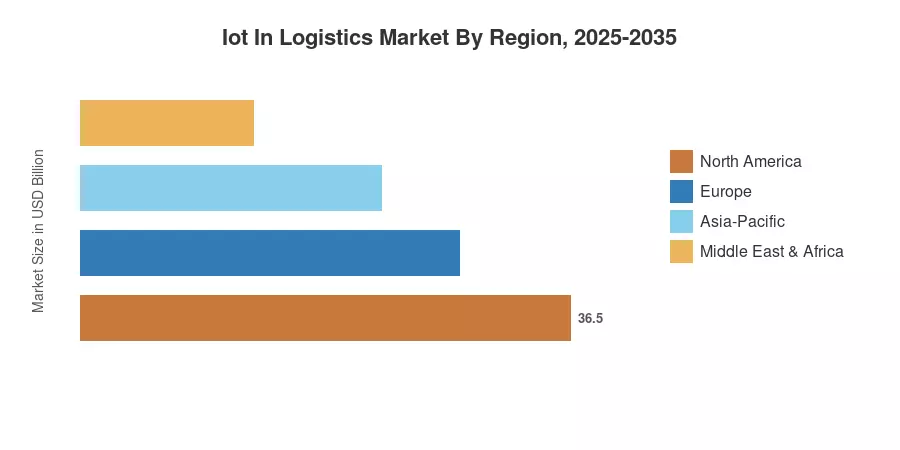
凭借美国和加拿大成熟的电子商务履行网络和早期的企业云采用,北美在物流市场中占据了约 34% 的物联网份额。在印度 Gati Shakti 国家物流计划和中国智慧物流走廊举措的推动下,亚太地区预计复合年增长率为 15.4%,成为增长最快的地区[4]。得益于跨境数字货运走廊和严格的欧盟食品安全追溯法规,欧洲的比例位居第二,约为 27%。未来十年,互联互通将成为运营需求,而不是竞争优势。
报告要点
• 按技术
- 硬件组件——传感器、网关、RFID标签和边缘模块——约占物流市场物联网的40%,反映出车队和仓库的前期仪表成本很高。
• 按最终用途
- 零售和电子商务构成了最大的终端用户垂直领域,在当日送达预期和包裹密度跟踪的推动下,到 2025 年价值约为 95 亿美元。
- 在序列化要求和疫苗分销链要求的推动下,医疗保健和药品物流正以 14.6% 的复合年增长率扩张。
• 按地区
- 北美以 34% 的收入份额引领物联网物流市场,这得益于美国仓库自动化的高渗透率。
- 预计到 2035 年,亚太地区复合年增长率将达到 15.4%,是最高的地区。
- 欧洲是第二大贡献者,占 27% 的份额,其中德国和荷兰推动货运走廊数字化。
市场规模和预测(2021-2035)
本报告中的市场规模评估将硬件、软件和服务供应商自下而上的收入模型与世界银行和欧睿国际发布的宏观经济物流支出比率自上而下的交叉验证结合起来。历史数据(2021-2024)来自公司备案和经过验证的贸易协会统计数据;预测(2026-2035)采用根据政策时间表和技术采用曲线校准的部门调整增长模型。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


