Interactive Projector Market Summary
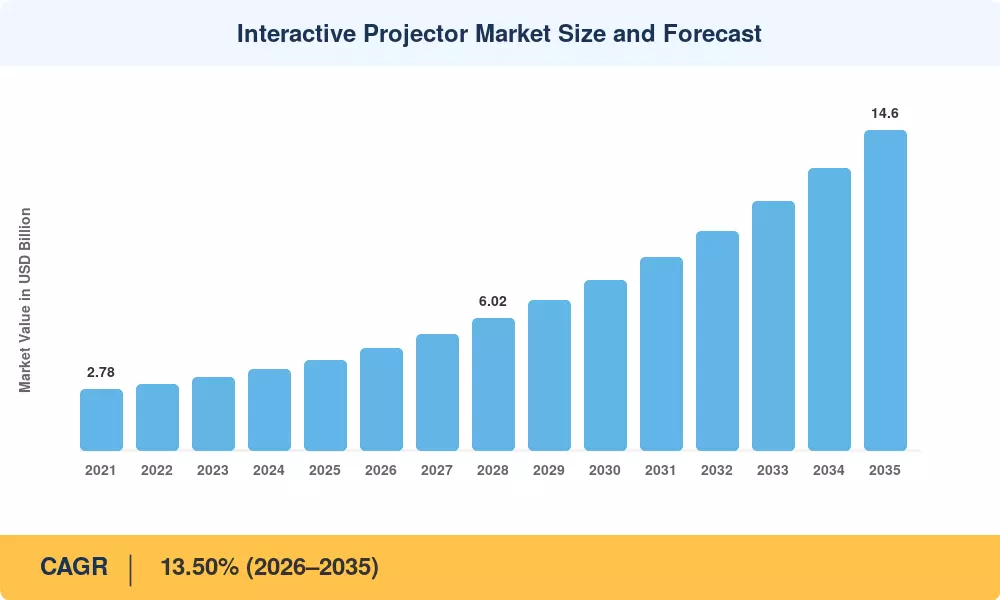
交互式投影仪市场预计到 2025 年将达到 41 亿美元,前瞻性预测该行业到 2026 年将达到 46.7 亿美元,到 2035 年将达到 146 亿美元,反映出 2026-2035 年复合年增长率为 13.50%。政府教育数字化任务——包括欧盟数字教育行动计划到 2027 年拨款 25 亿欧元以及印度总理 eVIDYA 倡议——为课堂级投影硬件提供了直接采购渠道[1][2]。据消息人士称,到 2024 年,全球企业混合工作投资将超过 720 亿美元,现在将有意义的预算份额用于培训室和董事会会议室的协作显示技术。
明显的技术迁移正在重塑竞争领域。传统的基于灯的型号虽然在价格敏感的细分市场中仍然很重要,但正在稳定地为激光荧光体引擎和超短焦 (UST) 外形尺寸腾出空间,从而降低安装复杂性和总拥有成本。面板成本下降和高清教学内容的可用性不断增加,加速了向 4K 原生分辨率的转变,分辨率已成为计划五到七年刷新周期的机构买家的决定性购买标准.
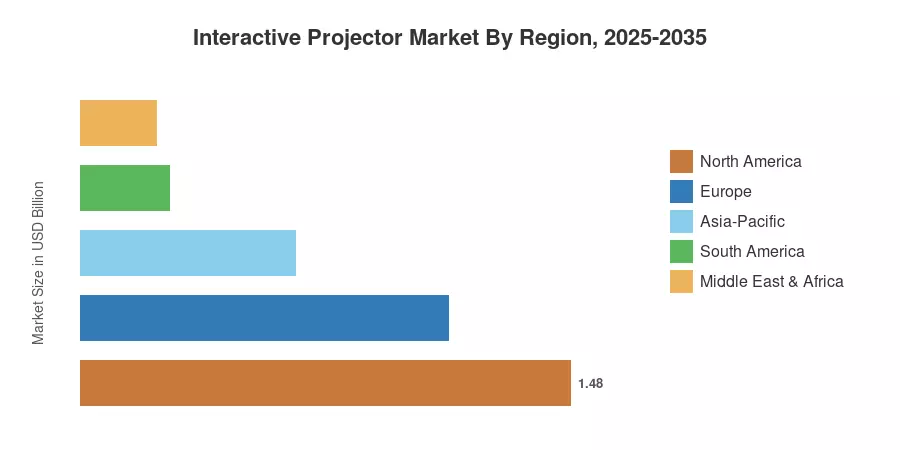
到 2025 年,北美将占据交互式投影仪市场约 36.0% 的份额,这主要得益于 K-12 联邦资助计划和企业 AV 更新支出。在中国智能教室扩张、印度国家级数字化预算和日本企业现代化举措的推动下,亚太地区是增长最快的地区。受有利于节能的可持续发展相关采购标准的推动,欧洲以约 27.0% 的份额位居第二激光投影仪。未来十年有望加速围绕将硬件性能与集成软件生态系统相结合的供应商的整合。
报告要点
• 按技术
- 由于教育领域青睐的卓越色彩精度,3LCD 型号将在 2025 年占据交互式投影仪市场的领先份额,约占全球出货量的 60.0%。
- 在优质企业和模拟应用程序的推动下,基于 LCoS 的系统预计到 2035 年将以 14.5% 的复合年增长率增长。
• 按硬件配置
- 按投影距离计算,超短投装置约占交互式投影仪市场的 71.0%,受益于空间有限的教室中的紧凑安装。
• 按应用
- 到 2025 年,教育在交互式投影仪市场中占据主导应用份额,约为 49.0%,反映出全球范围内正在进行的 K-12 基础设施升级。
• 按最终用户
- 在手术可视化和医疗培训用例的推动下,医疗保健应用的行业复合年增长率最快,达到 14.5%。
• 按地区
- 在 Title IV-A 资金和企业 AV 资本周期的支持下,北美在 2025 年以 36.0% 的地区份额引领交互式投影仪市场。
- 亚太地区正以最高的地区复合年增长率前进,中国和印度的政府智能教室项目加速部署。
市场规模和预测(2021-2035)
Market Research Future 的规模模型将来自供应商披露、进出口数据库和渠道调查的自上而下的收入基准与 48 个国家市场自下而上的单位出货量跟踪相结合。历史数据(2021-2024)反映了已确认的行业收入;估计基准年(2025 年);预测期(2026-2035)采用由需求模型、政策渠道分析和技术成本曲线提供的校准复合年增长率。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



