Intelligent Document Processing Market (2026 – 2035)

智能文档处理市场规模、份额和研究报告,按组件(软件、服务)、按部署模式(云、内部部署)、按技术(光学字符识别、自然语言处理、计算机视觉、机器学习/深度学习)、按企业规模(大型企业、中小型企业)、按最终用户行业(银行、金融服务与保险、政府与公共部门、医疗保健与生命科学、零售与电子商务、其他行业(制造业、能源、物流))和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测至2035年。
ID: MRFR/ICT/9148-CR 156 Pages Ankit Gupta, Shubham Munde Last Updated: September 15, 2026
Intelligent Document Processing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.45%
2025 Market SizeUSD 2.86 Billion
2035 Market SizeUSD 13.48 Billion
Key Players
ABBYY
Microsoft
Google
IBM
Kofax
UiPath
Opportunities
  • Generative-AI-Augmented Document Understanding
  • SME-Focused SaaS Platforms
  • Emerging-Market Digitization Programs

Intelligent Document Processing Market Summary

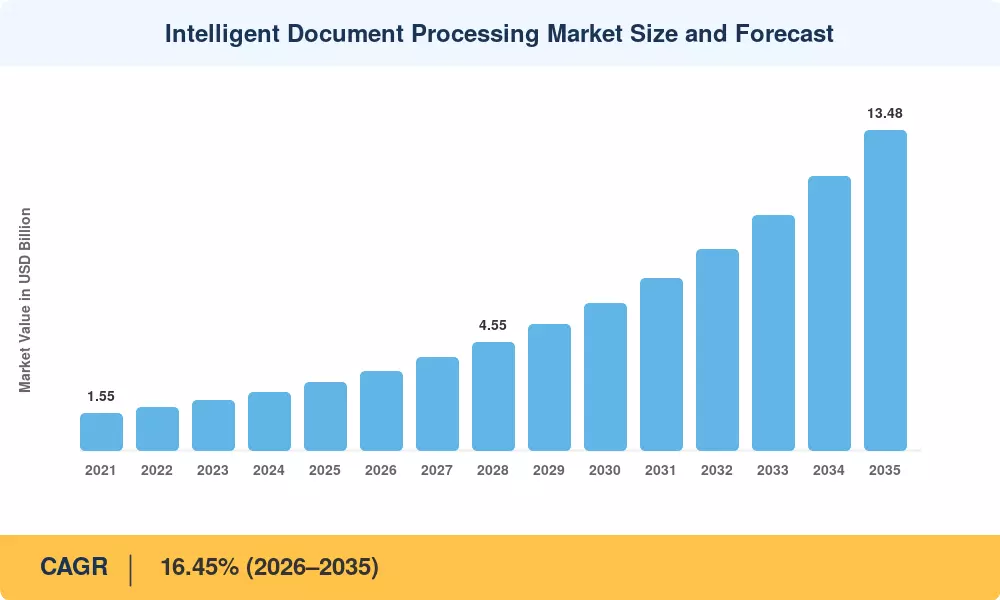
智能文档处理市场预计在2025年达到28.6亿美元,预测期在2026年以33.8亿美元开局,并在2035年达到134.8亿美元,年均增长率为16.45%。推动这一扩展的有两个力量:企业范围内的数字化后端操作的要求和一波新的人工智能监管框架——包括欧盟人工智能法案的透明度要求——迫使组织审计文档如何通过自动化管道流动 [2]。仅保险公司预计到2028年将在直通理赔处理技术上花费超过42亿美元,直接推动人工智能文档提取的需求。

传统的光学字符识别引擎在处理半结构化发票、多语言合同和手写表单时面临困难,正逐渐被结合计算机视觉和上下文语言理解的变换器模型所取代。这一转变并非渐进式的——部署文档工作流自动化的公司报告在首次推出的第一年内手动数据输入时间减少了60%至75%。主要云服务提供商已将智能处理API嵌入其平台堆栈,降低了中型市场买家的进入门槛,并加速了在历史上依赖纸质流程的各个行业的自动化数据捕获的采用 [5]。

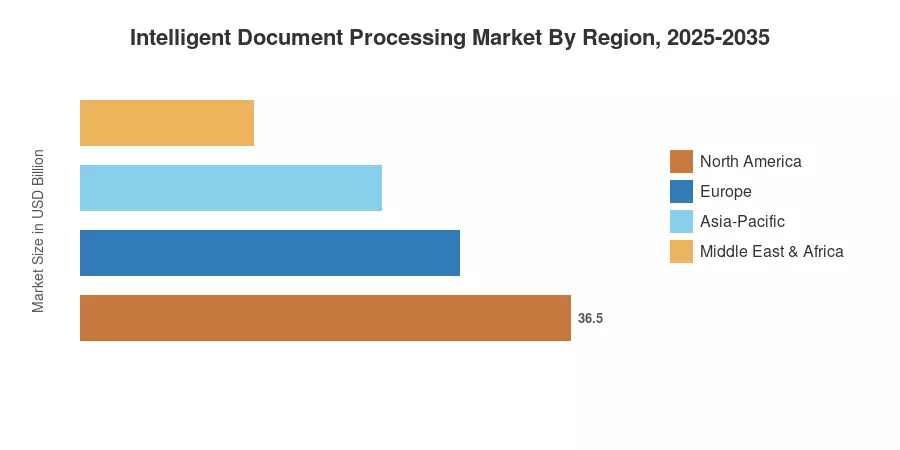
北美占据了智能文档处理市场的大约38%,以金融服务数字化和联邦现代化项目为支撑。亚太地区是增长最快的地区,预计到2035年年均增长率为18.25%,受印度数字印度倡议和中国推动智能政府文档系统的推动。欧洲以约27%的份额位居第二,GDPR合规性和跨境银行协调维持了对OCR智能处理和非结构化文档人工智能平台的需求。


报告关键要点

• 按组件

  • 软件平台在2025年占智能文档处理市场的约67%,反映了企业对可配置人工智能文档提取套件的偏好
  • 服务在2035年前以17.65%的年均增长率扩展,系统集成和托管服务的参与不断增加

• 按部署模式

  • 云部署在2025年占据了约21.8亿美元,突显了向可扩展、实时文档工作流自动化基础设施的转变
  • 本地解决方案在需要数据驻留的国防和受监管的医疗环境中仍然至关重要

• 按技术

  • 光学字符识别在2025年占智能文档处理市场的44%份额
  • 自然语言处理是增长最快的技术细分市场,年均增长率为21.15%,企业对超越原始OCR智能处理的上下文理解的需求不断增加

• 按最终用户行业

  • 银行、金融服务和保险在2025年以30.5%的份额引领最终用户支出
  • 医疗保健和生命科学预计将以19.35%的年均增长率扩展,受到电子健康记录要求和临床试验自动数据捕获的推动

• 按地区

  • 北美在2025年以38%的收入份额引领智能文档处理市场
  • 亚太地区以18.25%的最高区域年均增长率不断推进,预计到2035年将继续增长


市场规模和预测(2021–2035)

市场研究未来(MRFR)的估计结合了与120多位行业利益相关者的主要访谈、供应商财务披露、专利申请分析和针对公开可用基准的专有需求侧建模。历史值(2021–2024)来源于审计的收入申报;预测值(2026–2035)应用了通过自下而上的细分交叉检查验证的复合增长轨迹。

智能文档处理市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 ~% 对CAGR的影响 地理相关性 影响时间线 参考
人工智能与机器学习模型成熟 22% 全球 中期(2–4年) [6]
云平台普及 18% 北美,欧洲 短期(≤2年) [5]
合规性要求 16% 欧洲,北美 短期(≤2年) [2]
非结构化数据量增加 15% 全球 长期(≥4年)
远程与混合工作采用 12% 全球 短期(≤2年)
欺诈检测支出增长 10% 北美,亚太地区 中期(2–4年)
垂直行业AI微调 7% 亚太地区,欧洲 长期(≥4年)

人工智能与机器学习模型成熟

变压器架构和大型语言模型重新定义了自动数据捕获的能力。在传统OCR智能处理在半结构化文档上的准确率最高为78–82%时,当前的多模态模型在发票、采购订单和保险索赔表单上的准确率常常超过95% [6]。谷歌的Document AI和微软的Azure AI Document Intelligence现在提供超过150种文档类型的预训练提取器,将部署时间从几个月缩短到几天。美国国家标准与技术研究所(NIST)报告称,AI增强的提取在2024年减少了五个试点机构的联邦表单处理积压43% [11]。

云平台普及

没有专业数据科学团队的组织现在可以通过超大规模云提供商将智能处理转变为可消费的API,访问文档 工作流自动化。通过他们的托管IDP服务,AWS、Azure和GCP每季度共同处理超过120亿个文档页面 [5]。中小企业现在成为智能文档处理市场中增长最快的买家群体,他们发现按页付费的消费模式(无需预付许可)非常吸引人。

合规性要求

欧盟人工智能法案第14条的透明度义务要求企业展示高风险AI系统的人类监督机制,包括处理身份文件和财务记录的系统 [2]。在美国,OCC对模型风险管理的2024年指导(SR 11-7更新)明确涵盖了用于贷款发放的AI文档提取管道 [12]。这些法规并没有减缓采用速度——而是将支出重新引导到具有内置合规仪表板的可审计、可解释的平台。

非结构化数据量增加

最近的一项研究估计,80%的企业数据是非结构化的,且其数量每年增长28%。合同、电子邮件、医疗记录和运输清单抵制传统数据库存储,创造了对能够分类、提取和路由信息而无需人工干预的非结构化文档AI解决方案的持续需求。

约束影响分析

约束影响百分比遵循第4节中描述的相同方向估计方法。它们代表对增长轨迹的拖累效应,并未直接从CAGR中减去。

约束 ~% 对CAGR的负面影响 地理相关性 影响时间线 参考
数据隐私和主权问题 –5% 欧洲,亚太地区 中期 [13]
与遗留系统的高集成复杂性 –4% 全球 短期
对手写和退化文档的准确性限制 –3% 全球 长期 [6]
专业AI/ML人才短缺 –3% 北美,欧洲 中期 [15]
供应商锁定和互操作性差距 –2% 全球 中期

数据隐私和主权问题

跨境文档处理引发了复杂的数据驻留要求。由于GDPR禁止将个人数据传输到欧洲经济区以外,跨国银行和保险公司被迫实施特定区域的IDP实例,这使基础设施成本比单租户全球部署增加了15-25% [13]。印度的数字个人数据保护法(2023)引入了类似的金融和医疗记录本地化要求,这分裂了本应推动智能文档处理市场的云价值主张。

遗留系统集成复杂性

2024年的一项调查发现,58%的企业因与核心ERP和索赔管理平台的集成失败而放弃了至少一个文档工作流自动化试点。依赖大型机的银行和政府机构面临着最严峻的障碍,基于COBOL的后端无法在没有昂贵中间件层的情况下消费现代API输出。在预构建连接器成熟之前,集成拖累将继续限制在遗留丰富垂直行业中自动数据捕获的采用速度。

Intelligent Document Processing Market Opportunities

生成式AI增强的文档理解

从文本提取器到文档推理引擎,大型语言模型正在不断开发。智能文档处理市场的下一个价值前沿是能够自动填充下游流程、检测非标准术语并总结200页合同的的平台,法律服务行业的早期采用者报告称合同审查周期缩短了40% [6]。

专注于中小企业的SaaS平台

尽管平均每月处理12,000份文档,中小企业仍缺乏专门的IT团队进行定制部署。通过将提取、验证和归档结合为一个订阅,垂直SaaS提供商——为会计师事务所、物流经纪人和医疗诊所提供预配置模板——可以抓住快速扩展的自动数据捕获可寻址市场的一部分

新兴市场数字化项目

印度的统一支付接口在2024年一个月内处理了146亿笔交易,产生了对KYC文档验证的巨大下游需求 [17]。同样,巴西的Pix即时支付生态系统和沙特阿拉伯的2030愿景电子政务任务正在为愿意为区域语言和文档格式本地化模型的OCR智能处理供应商创造绿地机会

数据货币化和分析叠加

提取的文档数据——在匿名化和聚合后——成为有价值的分析资产。例如,保险公司可以跨地区基准索赔模式,而物流公司可以通过大规模挖掘运输文档来检测供应链瓶颈。将分析仪表板叠加在其非结构化文档AI提取引擎上的供应商将收取溢价定价并获得更高的客户保留率

跨行业合规即服务

随着全球监管复杂性的增加,合规即服务模型——AI文档提取平台不断更新提取规则以匹配不断变化的法规——提供了一个到2030年估计价值18亿美元的经常性收入机会 [2]

Intelligent Document Processing Market Future Outlook

自主文档代理

到2030年,智能文档处理市场将从以提取为中心的工具转变为完全自主的文档代理,这些代理能够在没有人工干预的情况下读取、解释、决策和行动。早期原型已经能够以97%的准确率自动裁定低于5000美元的保险索赔 [6]。随着信心阈值的提高,这些代理将处理越来越复杂的文档——合并协议、临床试验提交、多管辖区税务申报——将处理时间从几天缩短到几分钟。

平台整合与生态系统经济

供应商格局将围绕提供端到端文档生命周期管理的平台参与者进行整合:接收、分类、提取、验证、路由和归档。超大规模云服务商正在收购小型AI文档提取初创公司,以将能力原生嵌入其云堆栈中,预计到2032年,前五大平台将控制55%–60%的智能文档处理市场。较小的供应商将通过在医疗和法律等行业提供深度垂直专业化而生存。

多模态和多语言AI

下一代非结构化文档AI将能够在单个模型传递中同时处理文本、图像、表格和手写内容。多语言支持——涵盖50多种语言,包括阿拉伯语、印地语和普通话——将成为基本要求,而非高级功能,从而解锁当前在采用上滞后的新兴市场。市场研究未来(MRFR)估计,到2035年,多语言IDP能力将增加14亿美元的增量收入。

可持续性和ESG报告自动化

包括SEC(气候披露规则)、欧盟的CSRD和印度的BRSR在内的监管机构,正在要求从各种内部文档中提取结构化的ESG披露。能够接收水电费账单、供应链审计和排放证书的自动数据捕获平台将成为必不可少的合规基础设施,创造出一种重复收入机会,强化智能文档处理市场的长期增长轨迹 [21]。

区域市场份额分析

地区 关键指标 主要投资主题
北美 38% 市场份额(2025年) 金融服务自动化,联邦现代化
欧洲 27% 市场份额(2025年) GDPR 合规,跨境银行业务协调
亚太地区 18.25% 年均增长率(2026–2035年) 数字政府项目,金融科技 KYC
南美洲 1.7 亿美元(2025年) 开放银行授权,中小企业数字化
中东和非洲 15.85% 年均增长率(2026–2035年) 2030愿景,石油和天然气文档工作流程
总计 28.6 亿美元(2025年) —

智能文档处理市场涵盖五个主要区域,每个区域的采用曲线因监管成熟度、云基础设施密度和劳动力数字化水平而异。

北美

国家 关键指标 关键驱动因素
美国 78% 的区域份额 联邦机构的零信任数字化授权 [11]
加拿大 14.5% 年均增长率(2026–2035年) 医疗系统文档现代化
墨西哥 0.4 亿美元(2025年) 近岸外包驱动的物流文档量

美国占据了北美支出的绝大部分,仅退伍军人事务部就通过在2024年授予的人工智能文档提取合同数字化了超过9亿份遗留医疗记录 [11]。加拿大的省级卫生部门正在标准化基于云的文档工作流程自动化平台,以统一患者记录交换。墨西哥的制造业近岸外包热潮正在推动海关文档处理的激增,促进了自动数据捕获解决方案的应用。

欧洲

国家 关键指标 关键驱动因素
德国 23% 的区域份额 工业4.0供应链文档
英国 18.15% 年均增长率(2026–2035年) 脱欧后贸易文档数字化
法国 0.12 亿美元(2025年) 公共部门数字化转型
意大利 13.85% 年均增长率(2026–2035年) 银行整合和不良贷款处理
西班牙 0.07 亿美元(2025年) 旅游行业身份验证
北欧国家 15.90% 年均增长率(2026–2035年) 先进的数字政府生态系统
俄罗斯 0.04 亿美元(2025年) 进口替代IT政策
欧洲其他地区 12% 的区域份额 欧盟凝聚基金数字化项目

德国的中小企业制造商正在将OCR智能处理嵌入采购工作流程,以遵守《供应链尽职调查法》(LkSG),该法要求在多层供应商网络中提供可追溯的文档 [18]。英国的HMRC承诺在脱欧后自动化海关申报处理方面投入3.2亿英镑,因为贸易表单的数量在2021年至2024年间增加了三倍。

亚太地区

国家 关键指标 关键驱动因素
中国 32% 的区域份额 智能政府和金融科技扩展
印度 21.50% 年均增长率(2026–2035年) 数字印度和UPI驱动的KYC量 [17]
日本 0.09 亿美元(2025年) 老龄化劳动力推动的劳动力替代AI
韩国 17.20% 年均增长率(2026–2035年) 数字新政2.0公共部门自动化
东盟 0.06 亿美元(2025年) 跨境贸易文档协调
亚太其他地区 14.95% 年均增长率(2026–2035年) 新兴金融科技生态系统

亚太地区是智能文档处理市场增长最快的区域,印度和中国共同占据了区域需求的一半以上。印度的Aadhaar链接文档验证生态系统每天处理超过1亿个身份验证请求,创造了对能够处理方言和可变文档质量的非结构化文档AI解决方案的巨大需求 [17]。

南美洲

国家 关键指标 关键驱动因素
巴西 62% 的区域份额 Pix生态系统和开放银行监管
阿根廷 16.45% 年均增长率(2026–2035年) 金融包容性数字化
南美其他地区 0.03 亿美元(2025年) 商品出口文档

巴西中央银行在2024年要求所有企业规模实施标准化数字发票(NF-e),引发了中小企业在自动数据捕获方面的热潮,这些企业之前依赖手动记账 [19]。阿根廷的金融科技行业在2024年交易量增长了48%,也推动了在入职和合规工作流程中对AI文档提取的需求。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 35% 的区域份额 2030愿景电子政府数字化
阿联酋 18.65% 年均增长率(2026–2035年) 自由区贸易文档自动化
南非 0.02 亿美元(2025年) 银行部门KYC现代化
埃及 15.10% 年均增长率(2026–2035年) 国家数字身份推广
中东和非洲其他地区 13% 的区域份额 石油和天然气资产文档数字化

沙特阿拉伯国家数字认证中心正在22个政府部门部署文档工作流程自动化,作为2024年宣布的12亿美元数字政府投资计划的一部分 。阿联酋的DIFC和ADGM自由区正在要求机器可读的监管文件,推动金融公司向具有阿拉伯语能力的OCR智能处理平台转型。

智能文档处理市场按地区,2025-2035年

Intelligent Document Processing Market Segmentation

按组件

细分 关键指标 主要需求驱动因素
软件 67% 市场份额 (2025) 预训练的提取模型和低代码配置
服务 17.65% 年均增长率 (2026–2035) 实施、培训和托管服务参与

软件平台主导智能文档处理市场,因为买家越来越倾向于可配置的、基于API的产品,这些产品可以与现有的文档工作流自动化堆栈集成。像ABBYY和Kofax这样的供应商在模型市场上进行了大量投资,客户可以在这些市场上下载特定行业的提取器。与此同时,服务细分市场正在加速,因为企业意识到实现95%以上的准确性需要特定领域的模型微调、变更管理和持续优化——这些任务需要专业的集成商。

按部署模式

细分 关键指标 主要需求驱动因素
云 21.8亿美元 (2025) 可扩展性、实时更新、按页计费
本地部署 11.75% 年均增长率 (2026–2035) 数据驻留、国防和机密文档处理

云部署是新进入智能文档处理市场的默认选择,驱动因素是消除了前期基础设施成本,并能够在高峰期(如税季或开放注册窗口)期间扩展处理能力。本地安装仍然存在于国防、情报和高度监管的制药环境中,在这些环境中,自动数据捕获必须在隔离网络内进行 [13]。

按技术

细分 关键指标 主要需求驱动因素
光学字符识别 44% 市场份额 (2025) 数字化文档的基础文本提取层
自然语言处理 21.15% 年均增长率 (2026–2035) 对合同、索赔和通信的上下文理解
计算机视觉 3.1亿美元 (2025) 表格提取、签名检测、图像分类
机器学习 / 深度学习 19.85% 年均增长率 (2026–2035) 通过反馈循环持续提高准确性

光学字符识别智能处理仍然是基础技术层,但其主导地位正在削弱,因为自然语言处理和深度学习模型吸收了光学字符识别无法单独处理的分类和验证任务。增长最快的AI文档提取用例——合同分析、医疗记录摘要和监管文件解析——依赖于自然语言处理理解意义的能力,而不仅仅是字符 [6]。

按企业规模

细分 关键指标 主要需求驱动因素
大型企业 69% 市场份额 (2025) 复杂的多部门文档工作流
中小企业 17.85% 年均增长率 (2026–2035) SaaS可访问性和预构建模板

大型企业占智能文档处理市场的主要份额,因为它们每年处理数百万份文档,涉及采购、人力资源、财务和合规职能。然而,中小企业是增长的故事——云原生平台以透明的按页计费将最低可行投资降低到每月500美元以下,使得每月处理仅5000页的企业也能经济地实现自动数据捕获。

按最终用户行业

细分 关键指标 主要需求驱动因素
银行、金融服务和保险 30.5% 市场份额 (2025) KYC、索赔处理和贷款发放
政府和公共部门 4.6亿美元 (2025) 公民服务现代化任务
医疗保健和生命科学 19.35% 年均增长率 (2026–2035) 电子健康记录数字化和临床试验文档管理
零售和电子商务 16.80% 年均增长率 (2026–2035) 发票处理、退货文档
其他行业 12% 市场份额 (2025) 制造业、能源、物流

银行、金融服务和保险仍然是智能文档处理市场的主要垂直领域,非结构化文档AI被应用于KYC入职、抵押贷款处理、贸易融资文档和索赔裁定。医疗保健行业正在快速增长,因为医院和制药公司竞相在日益严格的FDA和EMA电子提交要求下数字化患者记录、监管提交和临床试验案例报告表 [21]。

竞争基准

智能文档处理市场表现出中等集中度,前五大供应商控制着全球收入的约38-45%。赫芬达尔-赫希曼指数(HHI)在900-1,100范围内,表明市场相对分散,成熟的平台参与者与专注于AI的初创公司竞争。自2023年以来,收购活动加剧,超大规模云服务商收购了利基文档工作流自动化供应商,以将提取能力直接嵌入企业云套件中。

公司 估计收入份额范围 主要产品 战略定位
ABBYY ~8-11% Vantage平台,FlexiCapture,Timeline 流程智能 + AI文档提取集成
微软 ~7-10% Azure AI文档智能,Syntex 超大规模云原生,捆绑在M365生态系统中
谷歌 ~6-9% 文档AI,Cloud Vision API 深度多语言NLP的预训练模型
IBM ~5-8% Datacap,Watson Discovery,Cloud Pak for Data 混合云,专注于受监管行业
Kofax (钨自动化) ~5-7% TotalAgility,智能自动化平台 银行的端到端文档工作流自动化
UiPath ~4-7% 文档理解,通信挖掘 RPA原生,嵌入机器人工作流的自动数据捕获
Hyland ~3-5% OnBase,Brainware 内容服务 + 医疗垂直专业化
Automation Anywhere ~3-5% IQ Bot,文档自动化 RPA与IDP的融合战略
Hyperscience ~2-4% Hyperscience平台 保险和政府的人工参与准确性
Instabase ~2-3% AI Hub,Converse 以生成AI为首,面向开发者的平台

最新新闻与发展

  • ABBYY(2023年9月):推出Vantage 2.5,集成大型语言模型,实现对智能文档处理市场中以前未见文档类型的零样本提取。
  • Microsoft(2023年11月):扩展Azure AI文档智能,支持30种额外语言,并推出预构建的抵押贷款文档模型,加速北美贷款中的AI文档提取 [5]。
  • UiPath(2022年8月):以1.85亿美元收购NLP初创公司Re: infer,以增强其客户服务自动化中的非结构化文档AI的通信挖掘产品。
  • 欧洲委员会(2024年3月):正式化欧盟人工智能法案框架,建立合规时间表和技术标准,包括对处理个人身份文档的高风险自动数据捕获系统的审计跟踪要求 [2]。

Intelligent Document Processing Market Report Scope

常见问题

智能文档处理与传统OCR有何不同?
传统OCR将图像转换为文本,但无法解释上下文、关系或含义。智能文档处理市场在OCR的基础上,通过叠加自然语言处理、机器学习和计算机视觉,能够自主分类、提取和验证复杂文档中的数据[6]。
IDP部署的典型投资回报期是多久?
大多数企业在9到14个月内收回投资,主要得益于60%到70%的人工处理劳动减少。当文档工作流自动化取代离岸BPO合同时,回报加速。
哪种部署模型更适合受监管行业——云还是本地?
像国防和机密政府操作等高度监管的行业更倾向于本地部署,以确保安全隔离。然而,大多数银行和医疗保健买家现在采用混合云架构,以满足数据驻留规则,同时保持可扩展性[13]。
生成性AI模型如何重塑智能文档处理市场?
生成性AI实现零样本提取——处理系统从未见过的文档类型,而无需重新训练。这消除了数周的模板配置,使AI文档提取适用于长尾文档类别[6]。
买家应该期待现代IDP平台的准确性基准是什么?
领先的平台在结构化和半结构化文档上实现93%到97%的直通处理率。手写和质量下降的输入通常得分在85%到90%之间,需要人工验证。
智能文档处理市场如何解决多语言文档挑战?
当前平台支持使用多语言变换模型的40到60种语言。阿拉伯语、印地语和CJK脚本比基于拉丁的语言更难处理,但随着迁移学习技术的进步,准确性差距正在迅速缩小[6]。
智能文档处理市场在ESG合规中扮演什么角色?
自动数据捕获平台从公用事业账单、审计报告和供应链证书中提取可持续性指标,使公司能够编制SEC、CSRD和BRSR要求的结构化ESG披露[21].    
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
共同作者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Research Methodology on Intelligent Document Processing Market

1. Introduction

This research report on the global Intelligent Document Processing Market examines the drivers, restraints and trends shaping the current market dynamics and assesses the business strategies adopted by major industry players. The research aims to evoke a better understanding of the competitive landscape while specifying their focus on innovation, technology, collaboration and acquisition.

2. Research Objectives

The primary objective of this research report is to gain an in-depth understanding of the global Intelligent Document Processing Market, focusing on its current and future market trends, growth drivers and opportunities. This will be done so through a thorough analysis of the industry and its associated segments. The research also aims to identify and measure the current adoption level of intelligent document processing to gain a deeper insight into how technology and process automation are impacting business operations.

3. Research Design

The research study is conducted using qualitative and quantitative analysis methods. An analysis of the market is conducted using a top-down approach and the custom market size for Intelligent Document Processing is estimated for the 2023-2030 period. Secondary data from sources such as press releases, company websites, and financial reports from key industry participants, as well as other data sources such as survey data, analysts’ opinions and reports, is also obtained.

The survey is conducted among staff from different departments in information technology companies, as well as end-users and vendors operating in the industry. The survey is conducted over the phone and online, with participants being asked to provide detailed information about their usage and understanding of the Intelligent Document Processing market.

4. Research Methodology

The market size estimation is extrapolated using Porter's Five Forces Model, while market forecasts are conducted using the CAGR methodology. To obtain a comprehensive view of the global intelligent document processing market, the research relied on a mix of primary and secondary research. Primary research involves conducting interviews with experts from the industry, market analysts, and end-users, whereas secondary research included an extensive review of industry and government sources.

These sources include official documents of government agencies, industry players and competitors, industry journals, research reports, and regulatory filings. The survey data is combined with qualitative analysis of the market landscape and the macro and micro factors that are likely to impact the demand and growth of the sector.

5. Assumptions

The study is conducted globally and the findings presented in this report are based on the assumption that the industry operates similarly across all regions. Data availability might vary considerably depending on the geographical region and is not always easily accessible. This could lead to difficulty in obtaining the required data or deriving accurate inferences. Additionally, market forecasts are based on various macroeconomic and industry-specific assumptions and may be subject to certain limitations.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















