Infrared Sensor Market (2026 – 2035)

红外传感器市场研究报告信息按光谱范围(短波红外 [SWIR]、中波红外 [MEIR]、长波 [LWIR])、工作机制(主动和被动)、类型(热红外传感器和量子红外传感器)、检测方式(非制冷红外传感器和制冷红外传感器)、最终用户(医疗保健、航空航天和国防、汽车、商业、制造业和石油和天然气)以及地区(北美、欧洲、亚太地区和世界其他地区)划分 – 市场预测至 2032 年
ID: MRFR/SEM/7153-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Infrared Sensor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 1.21 Billion
2035 Market SizeUSD 2.31 Billion
Key Players
Teledyne FLIR
Honeywell International
Texas Instruments
Hamamatsu Photonics
Lynred
Murata Manufacturing
Opportunities
  • Autonomous Vehicle Cabin Sensing
  • Sensor-as-a-Service in Industrial IoT
  • Emerging-Market Agricultural Modernization

Infrared Sensor Market Summary

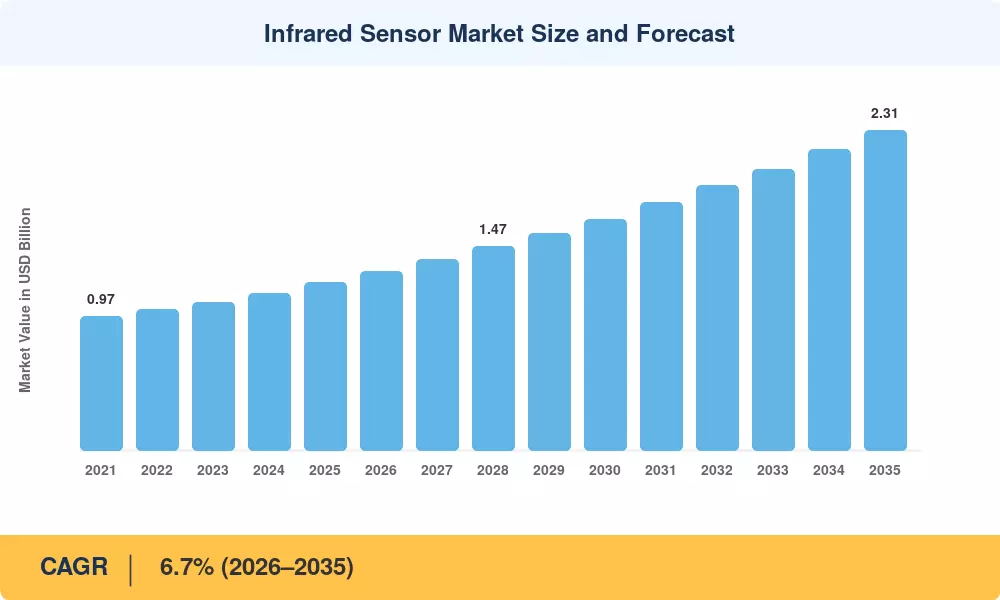
2025年红外传感器市场估值为12.1亿美元,预计2026年将达到12.9亿美元,预计到2035年将增长至23.1亿美元,2026-2035年预测期内复合年增长率为6.7%。有两个催化剂支撑着这一轨迹:Euro NCAP 2026 年路线图下的强制性汽车乘员监控法规,以及欧盟和中国日益增长的主权数据处理指令,这些指令有利于设备上的推理而不是依赖云的架构。这些政策力量正在将红外传感从其传统领域拉向主流消费和工业应用。红外传感器市场正在做出回应,在整个价值链上进行重大资本重新配置。

根本性的技术转变正在重塑红外传感器市场。传统的铅盐和热释电探测器正在被芯片级量子级联阵列、胶体量子点成像仪和晶圆级封装的非制冷微测辐射热计所取代。仅晶圆级封装就压缩了 传感器 据 Yole Intelligence 估计,自 2021 年以来,模块成本下降了约 30%。美国国防部第三次抵消战略等政府计划每年继续向下一代光电系统投入超过 20 亿美元,维持对更高性能焦平面阵列的需求[2].

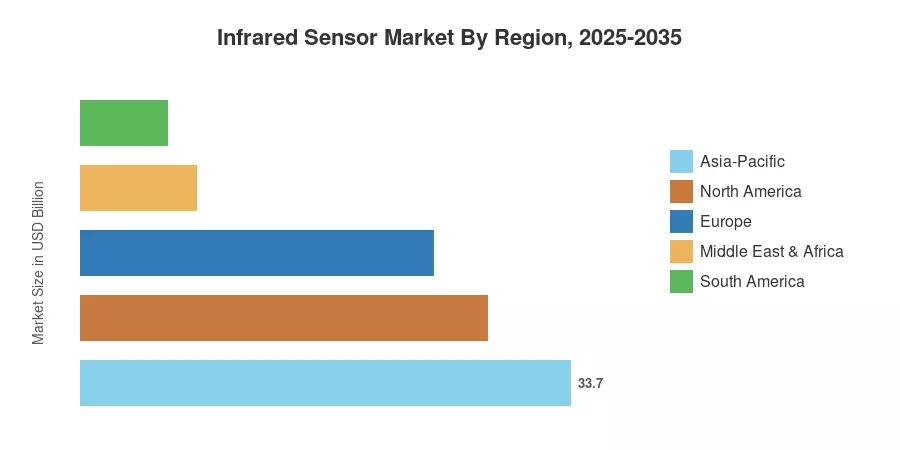
在中国庞大的智慧城市监控部署和日本精密制造检测线的推动下,亚太地区占据了红外传感器市场的最大份额,约占全球收入的 33.7%。非洲是增长最快的地区,在农业现代化和周边安全部署的推动下,预计到 2035 年复合年增长率将达到 8.8%。北美以约 28.0% 的份额位居第二,防御 采购周期和智能建筑 HVAC 优化系统的快速构建。随着边缘人工智能芯片组变得更加便宜,红外传感器市场有望在未来十年内大规模渗透可穿戴健康监视器和自动驾驶汽车驾驶室。


报告要点

• 按技术

  • 预计到 2025 年,非制冷探测器将占据红外传感器市场 60.6% 的份额,这反映了它们在大批量商业应用中的成本优势。


• 按波长

  • 在半导体晶圆检测和水分检测用例的推动下,短波红外 (SWIR) 波段预计到 2035 年将以 8.3% 的复合年增长率扩展。
  • 到 2025 年,长波红外 (LWIR) 约占收入的 43.4%,主要受到楼宇自动化和周边安全需求的推动。

• 按应用

  • 到 2025 年,安全和监控约占红外传感器市场收入的 36.1%,是最大的单一应用垂直领域。
  • 精准农业和家畜监控是增长最快的应用,到 2035 年复合年增长率为 8.0%。


• 按最终用户

  • 在可穿戴诊断和感染筛查部署的推动下,医疗保健最终用户的复合年增长率预计为 8.9%。


• 按地区

  • 2025 年,亚太地区以占全球收入 33.7% 的份额引领红外传感器市场。
  • 预计到 2035 年,非洲的复合年增长率将达到 8.8%,是所有地区中最高的。
  • 北美约占 28.0% 的份额,主要得益于国防和智能建筑投资。


红外传感器市场规模及预测(2021-2035)

市场规模评估将传感器 OEM、系统集成商和售后渠道自下而上的收入汇总与来自 WSTS 的半导体出货数据和区域贸易统计数据的自上而下的交叉验证结合起来。历史数据反映了实际报告的收入,而预测期内则采用了校准后的 6.7% 复合年增长率以及通过对 14 个国家的采购高管和技术官员进行初步访谈确定的细分市场增长差异。
Infrared Sensor Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
汽车乘员监控法规 18–22% 欧洲、北美 短期(≤2年) [6]
智能建筑能源优化指令 14–17% 北美、欧洲 中期(2-4 年) [7]
医疗保健可穿戴设备和诊断采用 12–15% 全球的 中期(2-4 年)  
精准农业和畜牧监测 10–13% 亚太、非洲 长期(≥4年) [9]
国防现代化和光电/红外升级 9–12% 北美、亚太地区 短期(≤2年) [2]
边缘人工智能集成降低总体拥有成本 8–11% 全球的 中期(2-4 年) [10]
主权数据处理和设备上推理策略 6–9% 欧洲、中国 长期(≥4年) [11]


汽车乘员监控法规

所有新乘用车必须根据 Euro NCAP 的 2026 年安全评级标准配备驾驶员和乘员监控系统。红外传感器是最流行的技术,可在各种室内照明情况下进行精确检测。据欧盟委员会估计,仅在欧盟,每年就有超过 1,400 万辆新车受到这项指令的影响[6]。为了保护红外传感器市场免受更广泛的半导体周期性影响,至少到 2029 年,大陆集团和法雷奥等一级供应商已经与微测辐射热计制造商签订了多年供应协议。

智能建筑能源优化

美国能源部的“更好建筑计划”目标是到 2030 年将商业建筑能耗降低 20%,而由红外传感器阵列驱动的占用驱动型 HVAC 分区是一项核心使能技术[7]。到 2024 年,美国楼宇自动化系统的改造支出将超过 120 亿美元,其中红外占用传感器在该预算中所占的份额越来越大。红外传感器市场受益于纽约(地方法 97)和伦敦(MEES 法规)等城市的建筑规范规定了合规期限,从而压缩了采购周期。

医疗保健可穿戴设备的采用

红外传感器是脉搏血氧测定、连续皮肤温度监测和无创血糖试点项目的支柱。自 2023 年以来,FDA 的 De Novo 途径已批准了三种新的基于红外的可穿戴诊断设备,减少了监管摩擦。这一临床认可正在打开历史上依赖接触式测温和护理点设备的医院和家庭护理渠道,从而扩大了可寻址的红外传感器市场。

精准农业规模化

多光谱红外成像无人机可以在明显症状出现前十天识别胁迫迹象,据联合国粮农组织估计,病虫害每年在全球造成 2200 亿美元的农作物损失[9]。政府资助的带有红外有效载荷补贴的无人机检查项目正在巴西、印度和撒哈拉以南非洲国家进行测试。通过将资金有限的小农群体转变为大客户,这些试点项目帮助红外传感器市场超越其典型的工业和国防客户。


限制影响分析

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
冷却焦平面阵列的单位成本较高 –8 至 –11% 全球的 执着的 [12]
出口管制限制(ITAR / EAR) –6% 至 –9% 北美、欧洲 执着的 [13]
校准漂移和维护复杂性 –4% 至 –6% 新兴市场 中期 [14]
限制公共场所热成像的隐私法规 –3% 至 –5% 欧洲、北美 短期 [15]
汽车传感领域激光雷达和雷达的竞争 –3% 至 –5% 全球的 长期


冷却阵列的单位成本较高

冷却锑化铟 (InSb) 和碲化汞镉 (MCT) 焦平面阵列的成本每单位可达 15,000 美元至 50,000 美元,限制了其在高端工业检测和国防领域的使用[12]。非冷却传感器的成本正在通过晶圆级封装降低,但事实证明,由于制冷器的复杂性和制造数量较少,冷却探测器的成本更难以控制。红外传感器市场无法进入中端商业应用,而由于这种成本障碍,激光雷达提供了具有成本竞争力的替代品。

出口管制限制

根据美国国际武器贸易条例(ITAR),许多高分辨率红外焦平面阵列被归类为国防产品,限制其向盟友出口[13]。 2023-2024 年,美国商务部实体清单的新增内容进一步禁止向中国公司转让技术。由于这些限制,红外传感器市场的上市时间变慢,单位价格上涨,这也迫使非美国生产商,如林瑞德和 Xenics 维持平行的产品线——一条是商业产品线,一条是符合 ITAR 标准的产品线。

隐私法规和公众认知

欧盟的人工智能法案将公共场所的实时生物特征识别(包括热面部识别)归类为高风险,强制实施合格评估和人工监督要求[15]。旧金山和布鲁塞尔等城市对面部识别的市政禁令扩大了对热谱成像的审查。这些限制抑制了对公共区域监控部署的需求,造成了监管不确定性,从而延迟了红外传感器市场的采购决策。


Infrared Sensor Market Opportunities

自动驾驶汽车驾驶室传感

随着 L3+ 自动驾驶进入商业部署,红外传感器对于检测驾驶员警觉性、儿童存在和安全带合规性至关重要。到2035年,全球自动驾驶汽车市场预计将超过3000亿美元,每辆L3级及以上的量产车都需要多个红外传感器模块。这为红外传感器市场创建了一个经常性的 OEM 设计获胜管道,其范围远远超出了最初的 Euro NCAP 指令。

工业物联网中的传感器即服务

工业设施正在从传感器硬件的资本支出转向基于订阅的监控平台,该平台捆绑了传感器、边缘分析和预测维护仪表板。这种传感器即服务模式降低了中小型制造商的采用门槛,将红外传感器市场的潜在客户群在工业垂直领域扩大了约 35-40%。西门子 MindSphere 和 PTC ThingWorx 等云平台提供商正在积极集成红外数据流。

新兴市场农业现代化

撒哈拉以南非洲和南亚代表着高增长机会,政府正在为农业技术的采用提供补贴。非洲开发银行的非洲农业转型技术 (TAAT) 计划已承诺投入超过 10 亿美元,在 30 个国家部署精准农业工具[17]。红外作物健康监测是这些计划的核心组成部分,红外传感器市场将从渗透率仍低于 5% 的地区获取新的销量。

小型化医疗诊断

护理点红外光谱设备正在从台式仪器缩小到适合农村诊所和救护车单位的手持式仪器。世界卫生组织的基本诊断清单现在包括基于红外吸收原理的非侵入性血红蛋白测量。在消费设备价格点上实现医疗级精度的制造商将在预测期内解锁红外传感器市场中数十亿美元的细分市场。

通过热分析实现数据货币化

建筑运营商和智慧城市管理员生成大量热占用数据,这些数据对于城市规划、零售分析和能源交易具有商业价值。匿名热力图数据可以授权给第三方,在正确聚合后不会引发 GDPR 个人数据问题。这一数据货币化层在一次性传感器硬件销售的基础上增加了经常性收入流,提高了客户终身价值并扩大了可寻址的红外传感器市场。


Infrared Sensor Market Future Outlook

边缘人工智能融合和神经形态处理

神经形态信号处理芯片与红外传感器模块的集成将重新定义未来十年红外传感器市场的性能范围。英特尔的 Loihi 2 和 BrainChip 的 Akida 平​​台已证明推理功耗比传统 GPU 降低了 10 倍[10]。当与非制冷微测辐射热计配合使用时,这些处理器可以在电池供电的设备中实现始终在线的热分析,从而解锁以前不切实际的可穿戴健康监测和现场部署农业传感的用例。

异构集成和 Chiplet 架构

半导体代工厂正在转向基于小芯片的设计,将红外探测器阵列、读出集成电路 (ROIC) 和信号处理芯片共同封装在单个中介层上。台积电的先进封装路线图目标是 2028 年量产 5 纳米以下节点的异构传感器小芯片[4]。这种架构转变将模块占地面积压缩 40-50%,使红外传感器能够直接嵌入到智能手机边框、AR 耳机和物联网边缘节点中,从而显着扩大红外传感器市场的总可寻址量。

可持续发展和 ESG 驱动的需求

企业 ESG 报告框架(包括欧洲的 CSRD 和 SEC 的气候披露规则)正在为实时能源监测基础设施创造合规性需求。红外占用和热泄漏检测传感器生成范围 1 和范围 2 排放审计所需的精细建筑性能数据[7]。 IEA 估计,建筑物占全球能源相关二氧化碳排放量的 37%,将红外传感器市场定位为商业房地产投资组合脱碳跟踪的关键推动者。

空间和卫星红外传感

用于地球观测的小卫星星座的激增正在创造一个新的需求向量。 Planet Labs 和 Satellogic 等公司正在集成红外有效载荷,用于野火探测、甲烷泄漏监测和近地​​轨道农作物产量估算[9]。预计到 2032 年,全球小型卫星市场将部署超过 20,000 颗(SpaceWorks),红外传感器模块占典型地球观测有效载荷成本的 8-12%。该轨道部分为红外传感器市场提供了一个基本上独立于地面经济周期的增长渠道。


区域市场份额分析

地区 关键指标 主要投资主题
亚太 33.7% 份额(2025 年) 智慧城市监控、汽车 OMS、半导体检测
北美 28.0% 份额(2025 年) 国防光电/红外、智能建筑改造、医疗可穿戴设备
欧洲 24.3% 份额(2025 年) 汽车安全监管、工业节能
中东和非洲 8.0% 份额(2025 年) 周界安全、农业现代化
南美洲 6.0% 份额(2025 年) 精准农业、油气管道监测
全部的 100% —

红外传感器市场呈现出显着的区域差异,以国防为主的经济体推动了优质冷却探测器的需求,而新兴市场则吸收了更多成本优化的非冷却模块。


北美

国家 关键指标 关键驱动程序
美国 约占地区收入的 82% 国防部采购和智能建筑规范
加拿大 6.2% CAGR 油砂管道泄漏检测
墨西哥 USD 0.02 Billion (2025) 汽车一级供应商整合


美国通过国防部在光电瞄准和侦察系统上的持续支出,在北美红外传感器市场占据主导地位。国防部 2025 财年预算为陆军、海军和空军的 EO/IR 项目拨款约 32 亿美元[2]。加拿大的增长是由加拿大能源监管机构的管道监控指令推动的,而墨西哥则受益于汽车电子制造的近岸外包,因为原始设备制造商将供应链多元化,远离东亚。

欧洲

国家 关键指标 关键驱动程序
德国 约占地区收入的 27% 汽车OEM集成和工业4.0
英国 7.1% CAGR 国防热成像现代化
法国 USD 0.04 Billion (2025) 航空航天和核设施监测
意大利 5.8% CAGR 建筑节能指令
西班牙 USD 0.02 Billion (2025) 可再生能源工厂检查
北欧国家 6.5% CAGR 智能建筑和寒冷气候 HVAC 传感
俄罗斯 USD 0.02 Billion (2025) 国防和边境安全
欧洲其他地区 5.9% CAGR 分布式工业采用


Euro NCAP 的乘员监控任务使德国汽车原始设备制造商(大众、宝马和梅赛德斯-奔驰)成为欧洲红外传感器市场的主要买家。英国国防与安全产业战略已拨出 66 亿英镑,用于到 2030 年的情报、监视和侦察能力[13],维持对高性能冷却阵列的需求。南欧市场增长较为缓慢,但受益于 REPowerEU 框架下欧盟资助的能效改造计划。

亚太

国家 关键指标 关键驱动程序
中国 约占地区收入的 42% 智慧城市和公共安全基础设施
印度 8.4% CAGR 国防现代化和农业试点
日本 USD 0.05 Billion (2025) 半导体检测和工业自动化
韩国 7.3% CAGR 显示器制造和汽车传感
东盟 USD 0.03 Billion (2025) 热带气候下智能建筑的采用
亚太其他地区 6.8% CAGR 新兴基础设施投资


中国在亚太地区红外传感器市场的领先地位源于“锐眼”计划下的大规模公共安全摄像头部署,该计划已在全国安装了超过 6 亿个监控摄像头[11]。印度的增长轨迹得到了国防研究与发展组织 (DRDO) 的本土红外导弹导引头计划和数字印度计划的智慧城市组成部分的支持。日本通过滨松保持技术中心地位光子学韩国在高端探测器制造领域占据主导地位,而韩国的半导体和显示器行业则推动了专业 SWIR 检测的需求。

南美洲

国家 关键指标 关键驱动程序
巴西 约占地区收入的 58% 农业无人机巡检和炼油厂监控
阿根廷 6.1% CAGR 潘帕斯草原农业中的牲畜监测
南美洲其他地区 USD 0.01 Billion (2025) 采矿和周边安全


得益于 Embrapa 的精准农业技术转让计划和 Petrobras 的炼油厂检查自动化投资,巴西占据了南美红外传感器市场的主导地位。阿根廷的养牛业是红外牲畜健康监测的新兴采用者,尽管宏观经济波动影响了资本设备支出周期。相对于其农业用地面积,更广泛的地区的渗透率仍然较低,随着融资机制的改善,这为增长提供了一条跑道。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 约占地区收入的 24% NEOM 智慧城市和关键基础设施保护
阿联酋 7.6% CAGR 机场安全和智能建筑的采用
南非 USD 0.01 Billion (2025) 采矿安全和周边监控
埃及 7.2% CAGR 边境安全现代化
MEA 的其余部分 8.8% CAGR 撒哈拉以南非洲地区的农业和国防需求


非洲作为红外传感器市场增长最快的地区,反映出安装基数较低,但安全和农业投资不断增加。沙特阿拉伯的 2030 年愿景大型项目——NEOM、The Line 和吉达塔——默认将红外传感嵌入到建筑管理和周边防御中[17]。撒哈拉以南非洲国家正在接受用于精准农业和边境安全项目的多边发展融资,其中包括红外传感器采购,维持了该地区 8.8% 的复合年增长率预测。


Infrared Sensor Market By Region, 2025-2035

Infrared Sensor Market Segmentation

按波长范围

部分 关键指标 主要需求驱动因素
长波红外 (LWIR) 43.4% 份额(2025 年) 楼宇自动化、周界安全
中波红外 (MWIR) USD 0.30 Billion (2025) 军事瞄准、气体检测
短波红外 (SWIR) 复合年增长率 8.3%(2026-2035) 半导体检查、水分分析


LWIR 在红外传感器市场占据主导地位,因为非制冷 LWIR 微测辐射热计为大批量商业应用提供了最佳性价比。楼宇自动化、汽车乘员传感和公共区域监控都主要在 8–14 µm 光谱窗口中运行,其中大气传输峰值和环境热对比度最高。批量生产已将汽车级长波红外模块价格推至 50 美元以下,从而巩固了该波段的主导地位。

SWIR 是红外传感器市场中增长最快的频段,受到半导体晶圆检测工具的推动,这些工具需要 0.9–1.7 µm 成像来检测可见光相机不可见的表面下缺陷。自 2020 年以来,硅基 InGaAs 探测器阵列的兴起使短波红外相机成本降低了约 45%,从而开启了以前成本高昂的食品质量和药品检测应用。

按技术

部分 关键指标 主要需求驱动因素
非制冷探测器 60.6% 份额(2025 年) 汽车、消费电子、智能建筑
冷却探测器 复合年增长率 8.3%(2026-2035) 国防光电/红外、科学仪器


非冷却探测器占据了红外传感器市场的大部分,因为它们消除了对低温冷却系统的需求,从而降低了单位成本和功耗。氧化钒 (VOx) 和非晶硅 (a-Si) 微测辐射热计技术在商业生产中占据主导地位,像素间距现已达到 12 µm,足以用于汽车和医疗级成像。由于国防现代化计划要求导弹预警和瞄准应用具有更长的探测距离和更高的灵敏度,冷却探测器保持了较高的增长率。

按工作机制分

部分 关键指标 主要需求驱动因素
被动的 55.8% 份额(2025 年) 运动检测、热成像、监控
积极的 复合年增长率 7.0%(2026-2035) 飞行时间测距、工业测量


无源架构占据主导地位,因为它们不需要照明源即可检测发射的热辐射,这使得它们本质上功耗较低并且适合始终在线部署。随着飞行时间红外测距仪取代机器人导航和仓库自动化中的超声波传感器,主动系统正在取得进展,在超过 10 米的范围内提供毫米级精度。

按申请

部分 关键指标 主要需求驱动因素
安全与监控 36.1% 份额(2025 年) 智慧城市和关键基础设施保护
精准农业 复合年增长率 8.0%(2026-2035) 作物胁迫检测和牲畜监测
运动感应 USD 0.18 Billion (2025) 楼宇自动化和消费电子产品
光谱学 复合年增长率 7.5%(2026-2035) 药品和食品质量分析


按最终用户行业

部分 关键指标 主要需求驱动因素
航空航天与国防 26.9% 份额(2025 年) EO/IR 瞄准、导弹预警和 ISR 平台
卫生保健 复合年增长率 8.9%(2026-2035) 可穿戴诊断、感染筛查
商业建筑及智能家居 USD 0.22 Billion (2025) 占用驱动的 HVAC 和照明控制
石油和天然气 复合年增长率 6.4%(2026-2035) 无组织排放检测、管道监测


竞争标杆管理

红外传感器市场呈现中等集中度,前五名参与者估计占全球收入的 42-48%。赫芬达尔-赫希曼指数 (HHI) 位于 800-1,200 范围内,表明结构适度分散,成熟的国防级制造商与专业的商业传感器公司共存。随着初创企业将新型探测器材料(尤其是胶体量子点和 II 型超晶格阵列)商业化,竞争强度不断加剧,而现有企业则投资异构集成以保护利润。

公司 预计。收益分成范围 红外传感器市场的主要产品 战略定位
Teledyne FLIR 〜10–14% 非制冷/制冷相机、微测辐射热计核心 国防和商业领域全系列产品组合的领导者
霍尼韦尔国际 〜6–9% 热电堆阵列、气体检测传感器 建筑科技一体化的多元化工业集团
德州仪器 〜5–8% 热电堆数字传感器、信号调节 IC 消费类和汽车类大批量 MEMS 制造商
滨松光子学 〜5–8% InGaAs 探测器、光电倍增管、MEMS-FPI 优质科学和工业光子学专家
林瑞德 〜4–7% 冷却/非冷却 FPA、不受 ITAR 约束的产品线 国防客户的欧洲主权供应替代方案
村田制作所 〜3–6% 热释电传感器、热电堆模块 适用于消费电子产品的成本优化大批量组件
欧姆龙公司 〜3–5% MEMS 热电堆传感器、环境温度模块 智能家居和工业自动化重点
埃克塞塔斯技术公司 〜3–5% 热释电探测器、热电堆传感器 适用于医疗和工业 OEM 的特种光子学
Xenics(Exosens) 〜2–4% SWIR/MWIR 相机、线扫描模块 用于机器视觉和科学用途的短波红外成像
基础技术 〜2–4% 热释电探测器、热成像相机 中端市场热测量和气体分析


最近的新闻和动态


  • 林瑞德(2025 年 1 月):在法国格勒诺布尔开设了一条新的 200 毫米晶圆生产线,将非冷却微测辐射热计产能扩大了 40%,为欧洲汽车 OEM 提供服务 [参考资料 4]。
  • Hamamatsu Photonics(2024 年 10 月):推出了用于半导体晶圆检测的 640×512 InGaAs SWIR 图像传感器,像素间距为 5 µm,空间分辨率是其前身的 2 倍 [参考资料 12]。
  • 霍尼韦尔(2024 年 7 月):与江森自控合作,将热电堆占用传感器集成到 OpenBlue 建筑管理平台中,以实现 HVAC 优化 [参考资料 7]。
  • 德州仪器 (TI)(2024 年 4 月):发布了 TMP119,这是一款精度为 ±0.1°C 的医疗级数字热电堆传感器,针对 FDA 批准的可穿戴设备 [参考资料 8]。


  • 村田制作所(2023 年 9 月):收购了一家荷兰量子点初创公司的少数股权,以开发消费者价位的下一代胶体 SWIR 探测器 [参考资料 10]。


Infrared Sensor Market Report Scope

范围 细节
市场范围 全球红外传感器市场涵盖硬件模块、探测器核心和集成传感器系统
学习期限 2021–2035
CAGR(预测期) 6.7%(2026-2035)
基准年市场规模 USD 1.21 Billion (2025)
预测端点 USD 2.31 Billion (2035)
增长最快的细分市场 医疗保健最终用户(复合年增长率 8.9%); SWIR 波段(复合年增长率 8.3%)
公司简介 Teledyne FLIR、霍尼韦尔、德州仪器、Hamamatsu Photonics、Lynred、Murata、欧姆龙、Excelitas、Xenics、InfraTec
计价货币 USD Billion


常见问题

How does pixel pitch affect infrared sensor selection for automotive OEMs?
Smaller pixel pitches (12 µm vs. 17 µm) deliver higher spatial resolution within compact module envelopes critical for dashboard integration. OEMs typically specify 12 µm VOx microbolometers to balance cost, thermal sensitivity, and packaging constraints [Ref 6].
What is the typical lead time for custom infrared focal-plane array procurement?
Custom cooled FPA orders carry 26–40 week lead times due to epitaxial wafer growth and cryocooler integration steps. Commercial uncooled modules ship in 8–12 weeks from standard inventory [Ref 12].
How do ITAR restrictions shape the Infrared Sensor Market supply chain outside the United States?
Non-U.S. buyers increasingly source ITAR-free alternatives from European manufacturers like Lynred. This has created a parallel supply chain where export-unrestricted products command a 10–15% price premium [Ref 13].
What role do colloidal quantum-dot detectors play in the Infrared Sensor Market roadmap?
Colloidal quantum dots enable SWIR imaging on standard silicon CMOS read-out circuits, potentially reducing camera costs below USD 100. Volume commercialization is expected by 2028–2030 [Ref 10].
How are building operators justifying infrared sensor ROI for energy management?
Occupancy-driven HVAC zoning using infrared sensors delivers 15–25% energy savings, with typical payback periods under 18 months in commercial buildings. These savings satisfy Local Law 97 compliance requirements [Ref 5].
What testing standards govern infrared sensors in hazardous industrial environments?
ATEX and IECEx certifications are mandatory for sensors deployed in explosive atmospheres such as oil refineries. Compliance adds 6–9 months to product development timelines [Ref 23].
How does the Infrared Sensor Market differentiate between thermopile and microbolometer technologies for consumer applications?
Thermopiles measure absolute temperature and suit single-point devices like ear thermometers. Microbolometers produce thermal images and target smartphone thermal cameras and security systems [Ref 1].    
作者
作者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, patent filings, and authoritative technology organizations. Key sources included the U.S. Department of Defense (DoD), National Institute of Standards and Technology (NIST), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), SPIE (International Society for Optics and Photonics), SAE International, European Space Agency (ESA), NASA Technical Reports Server, U.S. Bureau of Industry and Security, U.S. Energy Information Administration (EIA), National Science Foundation (NSF), Japan Ministry of Economy Trade and Industry (METI), China Ministry of Industry and Information Technology, India Ministry of Electronics and Information Technology, SEMI (Semiconductor Equipment and Materials International), IPC (Association Connecting Electronics Industries), and regional semiconductor industry associations. These sources were used to collect technical specifications, regulatory compliance data, patent landscapes, application deployment statistics, and market landscape analysis for thermal infrared sensors, quantum infrared sensors, cooled and uncooled detection technologies, SWIR/MWIR/LWIR spectrum technologies, and end-use verticals including aerospace & defense, automotive, healthcare, manufacturing, and oil & gas.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product and business development, and regional sales managers from companies that make infrared sensors, semiconductor foundries, optical component suppliers, and system integrators were examples of supply-side sources. Procurement managers and technical directors from aerospace and defense contractors, automakers and Tier 1 suppliers, industrial automation firms, producers of medical devices, oil and gas operators, and commercial security integrators were among the demand-side sources. Primary research confirmed product development roadmaps, validated technology adoption timelines, and collected information on supply chain constraints, pricing dynamics, integration challenges, and competitive positioning across detection types (cooled vs. uncooled) and spectrum ranges (SWIR, MWIR, and LWIR).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)

By Segment: Aerospace & Defense (28%), Automotive (22%), Industrial/Manufacturing (20%), Healthcare (12%), Oil & Gas (10%), Commercial (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers and technology providers across North America, Europe, Asia-Pacific, and Rest of World

Technology mapping across thermal infrared sensors, quantum infrared sensors, short-wave IR (SWIR), mid-wave IR (MWIR), long-wave IR (LWIR), cooled detection, and uncooled detection categories

Analysis of reported and modeled annual revenues specific to infrared sensor portfolios and optical detection systems

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application and region) and top-down (manufacturer revenue validation and value chain analysis) approaches to derive segment-specific valuations across working mechanism (active vs. passive), detection technology, spectrum range, and end-user verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















