Industrial Robotics Market (2026 – 2035)

工业机器人市场规模、份额和研究报告按应用(处理、组装与拆卸、焊接与焊接、分配、洁净室、加工及其他)、按最终用途(汽车、电子、金属与重型机械、化学、橡胶与塑料、食品及其他)和按地区(北美、欧洲、亚太及其他地区)–行业预测至2035年
ID: MRFR/SEM/1401-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Industrial Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.8%
2025 Market SizeUSD 34.2 Billion
2035 Market SizeUSD 104.3 Billion
Key Players
FANUC
ABB
Yaskawa Electric
KUKA
Kawasaki Heavy Industries
Mitsubishi Electric
Opportunities
  • Small and Mid-Sized Manufacturers
  • Outcome-Based Commercial Models
  • India, Southeast Asia, and Mexico

Industrial Robotics Market Summary

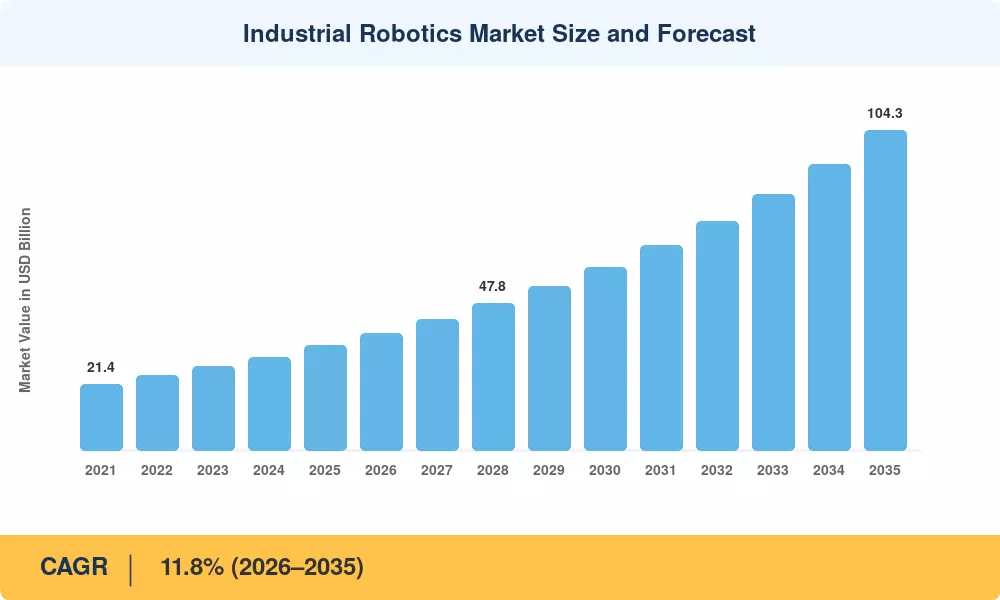
工业 机器人 市场在2025年结束时为342亿美元,并在2026年进入预测窗口时为382亿美元,到2035年达到1043亿美元,年均复合增长率为11.8%。两个催化剂支撑着这一轨迹。中国的 *中国制造2025* 后续计划继续支持工厂改造,而美国的《芯片与科学法案》承诺为国内半导体产能投入527亿美元——这些工厂从第一天起就实现自动化 [1][14]。

工厂内部的技术正在迅速更新。许多在1990年代安装的硬工具转移线和专用的取放龙门正逐渐被可重编程的六轴臂、受力限制的协作单元和视觉引导的箱体拾取所取代。国际机器人联合会在上次普查中统计了全球超过428万个在用单位,年安装量连续四年保持在50万以上 [1]。

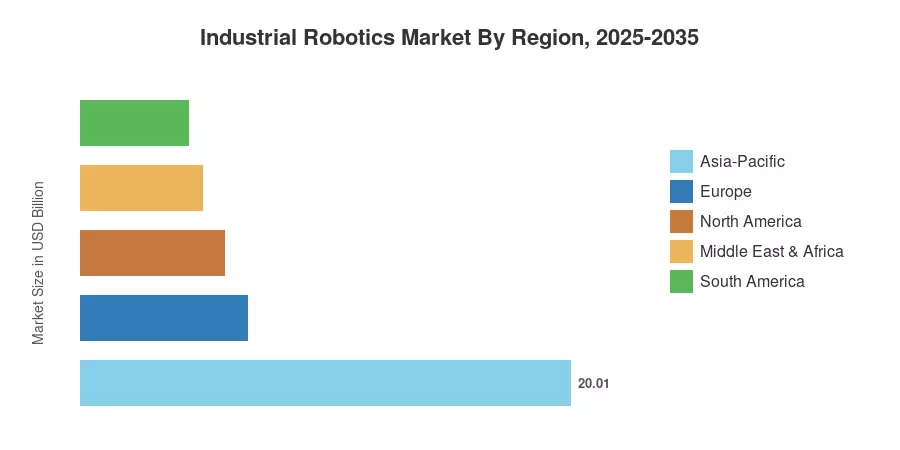
从区域来看,亚太地区以58.5%的全球收入占据主导地位,基于中国、日本和韩国的制造密度。中东和非洲以14.6%的年均复合增长率增长最快,海湾国家在工业化过程中超越了碳氢化合物。欧洲排名第二,得益于德国汽车的资本支出和意大利的Transizione 5.0税收抵免。下一个十年属于那些解决集成成本而非运动控制的人。


关键报告要点

以下细分指标反映了工业机器人市场的基准年位置。

• 按机器人类型

  • 关节臂大约占2025年收入的58%
  • 协作单元以17.4%的预测年均复合增长率增长最快


• 按组件

  • 软件和服务合计接近96亿美元的2025年支出

• 按最终用户

  • 汽车行业支撑需求,约占已安装价值的29%
  • 电气和电子制造业年均增长13.1%,直至2035年
  • 食品和饮料生产线在基准年吸收近31亿美元

• 按地区

  • 亚太地区占据58.5%的工业机器人市场
  • 中东和非洲以14.6%的年均复合增长率实现最快的区域增长
  • 欧洲在2025年产生约68亿美元的收入


市场规模和预测(2021–2035)

历史数据对国际机器人联合会和自动化推进协会发布的出货量与ABB、FANUC、安川和库卡的供应商收入披露进行了调和,然后调整未在单位级别记录的系统集成和售后服务捕获 [1][3][20][21]。
工业机器人市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
制造业劳动力短缺和工资通胀 2.4 北美、欧洲、日本 中期(2–4年) [2]
电动车平台重新装备资本支出 2.1 亚太地区、欧洲 短期(≤2年) [5]
州自动化补贴和税收抵免 1.8 中国、印度、韩国、意大利 中期(2–4年) [8]
每轴平均售价下降 1.6 全球 短期(≤2年) [1]
基于人工智能的感知和运动规划 1.5 北美、亚太地区 长期(≥4年) [11]
小型制造商对协作机器人的采用 1.3 欧洲、亚太地区 中期(2–4年) [10]
半导体和显示器制造厂建设 1.1 台湾、韩国、美国 长期(≥4年) [14]


劳动力短缺现已成为结构性问题

即使在合理的回流假设下,制造研究所预测到2033年,美国将有190万个制造业岗位空缺 [2]。日本的情况更加严峻:根据报告,由于劳动年龄人口的减少,制造业劳动力到2035年将显著下降 [7]。自动化现在是一个产能问题,而不是削减成本的问题;工厂购买机器人是因为第二班次无法以产品能够支持的任何薪水填补。


电气化重塑汽车产业链

电池模块组装、母线激光焊接和电池堆叠所需的精度对于人工劳动来说过高。宁德时代在匈牙利的每条千兆工厂规模的生产线和大众汽车在萨尔茨基特的电池生产都需要数千个机器人 [5]。买家越来越倾向于选择可重新编程的机械臂,而不是固定自动化,因为电动车平台的车型周期比内燃机设计更快。


公共资金推动订单簿

意大利的Transizione 5.0计划为数字和节能工厂升级分配了63亿欧元的税收抵免,其中机器人明确符合条件 [8]。印度的生产挂钩激励计划在十四个行业承诺了大约1.97万亿印度卢比,声称获得这些激励的电子组装商是该国增长最快的机器人买家 [15]。补贴设计比补贴规模更为重要——与委托日期挂钩的抵免可以将订单提前两到三个季度。


约束影响分析

约束影响是对工业机器人市场增长的方向性拖累,评分与驱动因素相同,并不加算到总体增长率中。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
集成成本超过硬件成本 −1.7 全球,对中小企业影响严重 中期(2–4年)
集成商和机器人程序员短缺 −1.3 北美,欧洲 长期(≥4年) [9]
减速器和伺服驱动的组件波动性 −0.9 全球 短期(≤2年) [6]
安全认证和标准复杂性 −0.7 欧洲,北美 中期(2–4年) [16]
对组件的关税和出口管制 −0.6 美国,中国 短期(≤2年) [19]


机器人是便宜的部分

末端集成(工具、夹具、保护、控制工程和调试)成本在所有评估的部署中是操纵器标价的1.5到2.5倍 。一台价值45,000美元的手臂变成一个价值120,000美元的单元。根据员工少于100人的小企业,这个倍数导致项目在报价阶段停滞,而不是机器人本身的价格。


人才瓶颈限制了安装基础

由于受过培训的控制工程师难以获得,ARM研究所支持了针对数万人的培训项目 [9][18]。自动化推进协会的成员通常将集成能力而非订单接收视为限制性因素。在高峰期,美国中西部的认证集成商的交货时间已达到六个月。


组件链依然脆弱

精密减速器和高分辨率编码器集中在少数日本供应商手中。当汽车和半导体需求同时达到峰值时,谐波驱动的交货时间从十二周延长到四十周 [6]。供应商已通过双重采购和缓冲库存作出回应,但这种风险在本十年内依然存在。


Industrial Robotics Market Opportunities

中小型制造商

全球不到十分之一的小型制造商今天使用机器人。价格低于30,000美元的力限制臂,配备预验证的应用模板,满足了被集成经济排除的细分市场。分销商而非直接销售团队将捕获这一市场。

基于结果的商业模式

按次收费和每月订阅合同将资本支出转化为运营费用,供应商保留所有权和维护责任。这些安装的车队遥测创造了一个持续的数据资产——正常运行时间基准、周期优化,以及以高于硬件的利润层向运营商出售的预测服务。

印度、东南亚和墨西哥

近岸外包将电子产品和家电组装转向越南、泰国和墨西哥边境州。这些工厂在新建工厂时完全跳过了遗留控制问题。印度的电子制造服务基础是工业机器人市场中最大的未开发池。

仓库和物流交叉

拣件和托盘化应用越来越多地指定工业级臂,而不是专用机械。电子商务履行运营商按每平方米的吞吐量进行采购,这一指标容忍比传统工厂采购更高的单价。

改装和翻新渠道

超过四百万台的已安装基础产生了对控制器升级、驱动器更换和认证翻新的稳定需求。改装的利润超过新设备的利润,并且该渠道抵御周期性的资本支出下滑。


Industrial Robotics Market Future Outlook

学习控制取代教导路径

强化学习的抓取和语言条件的任务规范将在2027年至2030年间从试点单元转移到生产。实际效果是编程时间——一个今天消耗四十个工程小时的任务应该降到五个以下,这直接攻击了第5节中确定的集成成本限制 [11]。

平台和生态系统经济

供应商正在开放控制器API和应用商店,以便第三方可以销售应用程序包。拥有运行时层的公司将从以百万单位计量的已安装基础中获取经常性收入,复制了十年前工业软件供应商所执行的转变 [12]。

能源成本作为规范线

欧洲的工业电价仍然显著高于2021年前的水平,国际能源署预计到2035年工业电力需求将急剧上升 [17]。再生驱动和闲置状态电源管理正从市场宣传转向招标规范,特别是针对焊接和喷涂单元。

报告义务达到车间

欧盟企业可持续性报告指令将范围1和2的披露推入供应商合同,而机器人车队是可以清晰报告的计量资产。作为标准提供能源遥测的自动化供应商将在与周期时间无关的规范竞争中获胜 [22]。


区域市场份额分析

地区 指标 (2025) 主要投资主题
亚太地区 58.5% 市场份额 电子组装、电动车电池、国内供应商规模扩大
欧洲 68亿美元 汽车改装、Transizione 5.0、机床集成
北美 17.2% 市场份额 回流、半导体工厂、食品加工自动化
南美 12.9% 年均增长率 矿业服务、农业加工、巴西汽车工厂
中东和非洲 14.6% 年均增长率 工业多元化、石化下游、物流中心
总计 342亿美元 —

工业机器人市场的地理集中度在资本设备标准下仍然异常高。


亚太地区

国家 指标 主要驱动因素
中国 54% 的区域收入 国内供应商价格竞争
日本 34亿美元 出口制造和供应商本土基地
韩国 13.9% 年均增长率 半导体和显示器工厂
印度 16.8% 年均增长率 与生产挂钩的激励电子建设
亚太其他地区 9% 的区域收入 越南和泰国的组装迁移


韩国在每10,000名制造员工中拥有超过1,000个单位的机器人密度,领先全球,约为全球平均水平的七倍[1]。中国的情况有所不同——埃斯顿、赛思和英诺万斯使国内供应商的本地单位出货量超过一半,压缩了各个层级的价格,并将采用引入到之前无法证明资本的行业。

欧洲

国家 指标 主要驱动因素
德国 33% 的区域收入 汽车和机床行业
意大利 11亿美元 Transizione 5.0 税收抵免
法国 11.2% 年均增长率 航空航天和食品加工
英国 8% 的区域收入 后期自动化追赶
欧洲其他地区 16亿美元 中欧电池走廊


德国工厂吸收了大约三分之一的欧洲支出,尽管该国的密度增长在燃烧线投资减缓时趋于平稳。意大利相对于其制造产出过度指数,因为税收抵免将边际项目转化为有资金支持的项目[8]。中欧——匈牙利、波兰、斯洛伐克——是新电池产能实际落地的地方。

北美

国家 指标 主要驱动因素
美国 79% 的区域收入 CHIPS法案工厂和回流
加拿大 10.8% 年均增长率 汽车零部件和食品加工
墨西哥 7亿美元 近岸家电和汽车组装


美国的需求已超越底特律。食品加工、塑料和金属加工的单位订单现在总和超过汽车,这一逆转花费了二十年[3]。CHIPS和科学法案的527亿美元拨款为指定晶圆处理自动化作为设计要求而非升级的工厂提供了资金[14]。

南美

国家 指标 主要驱动因素
巴西 68% 的区域收入 汽车和农业加工
阿根廷 0.09亿美元 食品和饮料包装
南美其他地区 11.4% 年均增长率 智利和秘鲁的矿业服务


由斯泰兰蒂斯、大众和丰田运营的巴西组装工厂推动了大部分区域产量,农业包装是快速增长的第二大领域。货币波动仍然是实际障碍——以美元定价的进口资本设备面临融资障碍,任何技术论证都无法解决。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 34% 的区域收入 2030愿景工业多元化
阿联酋 15.9% 年均增长率 3000亿制造战略
南非 0.11亿美元 汽车出口组装
中东和非洲其他地区 13.1% 年均增长率 石化下游和物流


海湾工业政策是这里的全部故事。沙特阿拉伯的国家工业发展和物流计划以及阿联酋的3000亿计划都设定了明确的制造GDP目标,考虑到国家劳动力池较小,这需要自动化来实现[13]。绝对数量保持适度,但增长率领先于其他地区。


工业机器人市场按地区,2025-2035

Industrial Robotics Market Segmentation

按机器人类型

工业机器人市场的类型组合仅逐渐发生变化,只有一个例外。

细分 指标 主要需求驱动因素
关节型 58% 市场份额 焊接、搬运、通用用途的伸展
SCARA 48亿美元 高速电子组装
笛卡尔/龙门 11% 市场份额 大范围机器操作
协作型(协作机器人) 17.4% 年均增长率 小批量和混合型号生产
圆柱形、平行及其他 27亿美元 包装和取放


关节臂保持其地位,因为有效载荷和伸展范围仍然对应于最大的应用——点焊、物料搬运、码垛。协作单元是增长故事,在过去六年中,其单位出货量的份额翻了一番,尽管平均售价大约是可比六轴臂的三分之一,这意味着收入份额显著落后于单位份额 [1][10]。

按组件

细分 指标 主要需求驱动因素
硬件 72% 市场份额 操纵器、驱动器、控制器、末端执行器
软件 41亿美元 离线编程、车队管理、仿真
服务 16% 市场份额 集成、维护、培训、改造


硬件仍然占主导地位,但组合正在变化。软件和服务的增长速度大约比硬件高出300个基点,因为供应商追求经常性收入,而买家要求正常运行时间保证而非保修 [12]。

按应用

细分 指标 主要需求驱动因素
搬运 42% 市场份额 码垛、机器操作、箱体取放
焊接与焊接 72亿美元 汽车白车身和结构制造
组装与拆卸 13.8% 年均增长率 电子和电池模块组装
分配 8% 市场份额 粘合剂、密封剂、涂层
加工及其他 48亿美元 切割、磨削、去毛刺


搬运领先,因为它是任何工厂最低风险的首次部署。组装增长最快,也是机器视觉发挥其成本效益的地方——电池模块堆叠公差没有盲目定位的余地 [11]。

按最终用户行业

细分 指标 主要需求驱动因素
汽车 29% 市场份额 电动车平台改造
电气与电子 13.1% 年均增长率 半导体和显示器制造
金属与机械 41亿美元 焊接和制造自动化
食品与饮料 12.4% 年均增长率 卫生标准和劳动力短缺
塑料、化学、制药及其他 24% 市场份额 洁净室搬运和包装


汽车的市场份额已从十年前的40%以上下降——并不是因为疲软,而是因为其他一切增长得更快。电子产品现在在单位数量上与其相媲美,而食品加工已成为发达经济体中首次购买者最可靠的来源 [3]。


竞争基准测试

集中度处于中等范围。工业机器人市场的估计赫芬达尔-赫希曼指数接近750–850,前五大供应商大约占据44–50%的收入。日本和欧洲的现有企业主导了高负载层,而中国供应商在过去五年中积极分割了20公斤以下的市场。

公司 估计收入份额范围 工业机器人市场的主要产品 战略定位
发那科 ~10–13% 关节臂、CNC集成单元、控制器 市场领导者,机床集成
ABB ~9–12% 六轴臂、协作机器人、RobotStudio软件 最广泛的应用组合
安川电机 ~8–11% Motoman臂、伺服驱动、焊接包 弧焊和驱动系统深度
KUKA ~6–8% 重载臂、汽车车身车间 汽车生产线专家
川崎重工业 ~4–6% 搬运、喷涂、洁净室机器人 半导体和喷涂细分市场
三菱电机 ~3–5% SCARA、小型关节、工厂控制 控制与机器人捆绑
电装波 ~2–4% 紧凑型臂、协作机器人、编码解决方案 精准小负载专注
通用机器人(特拉达因) ~2–4% 力限制协作臂 生态系统和渠道战略
埃斯顿自动化 ~2–4% 关节臂、伺服系统 中国国内成本领导者
精工爱普生 ~1–3% SCARA、紧凑型六轴 电子组装专家


最新新闻与发展


  • 欧洲委员会(2025年6月):欧盟机械法规取代了之前的机械指令,为机器人系统中的人工智能安全功能引入了明确的合规要求 [16]。
  • 发那科(2026年5月):宣布与谷歌达成战略合作,推动机器人系统中的物理人工智能,包括使用谷歌人工智能代理操作机器人,支持在高混合生产中的更大自主性和软件驱动的灵活性。
  • 发那科美国(2026年3月):宣布在密歇根州投资9000万美元,扩展美国本土机器人制造能力,增强国内供应并支持在重新回流驱动的需求下的本地化。
  • ABB(2024年6月):在投资1.7亿美元后推出OmniCore机器人控制平台,整合人工智能、传感器、云计算和边缘计算,并在2026年6月之前实现从IRC5控制器向新平台的过渡。


Industrial Robotics Market Report Scope

参数 详情
市场范围 全球工业机器人硬件、软件和服务,包括关节型、SCARA、直线型、协作型、圆柱型和并联型
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 11.8%(2026–2035)
市场规模检查点 342亿美元(2025);597亿美元(2030);1043亿美元(2035)
增长最快的细分市场 协作机器人(类型);电气与电子(最终用户);中东与非洲(地区)
公司简介 ABB、FANUC、安川电机、库卡、川崎、三菱电机、电装、通用机器人、埃斯顿、精工爱普生、施泰因、Comau
估值货币 美元,2025年不变基准

常见问题

买家在投资工业机器人市场时应如何评估回报期?
大多数集成商在两班操作中模型18到36个月的回报期。将集成、工具和培训纳入分母,因为这些通常是机械臂标价的1.5到2.5倍。单班生产线很少能达到内部障碍率。
哪些合同结构可以降低前期资本风险?
租赁和按次计费协议将资本支出转化为与产出相关的每月运营费用。供应商保留维护义务,这适合没有内部机器人员工的工厂。[12]
将机器人改装到遗留生产线有多困难?
控制器兼容性通常是瓶颈,2010年前的可编程逻辑控制器通常需要网关模块或完全更换。预算20%到30%的总项目成本用于生产线改造和安全防护。[18]
现在对联网机器人控制器适用哪些网络安全义务?
欧盟网络弹性法案要求从2027年12月起对连接产品进行漏洞处理和安全更新提供。具有网络接口的机器人控制器完全在适用范围内。[16]
翻新设备在工业机器人市场上是可行的采购途径吗?
认证翻新的机械臂售价约为新标价的40%到60%,通常提供十二个月的保修。它们适合低周期处理任务。超过十五年的型号的备件可用性不可靠。[3]
首次部署需要什么样的人员配置?
计划每三到四个单元配备一名受过培训的技术人员,并在第一年内保留一名集成商。供应商认证课程通常为期四到十天,每人费用约为2000到4500美元。[9]
工业机器人市场中无围栏应用的安全要求有何不同?
ISO 10218和ISO/TS 15066规定了功率和力限制操作,要求根据应用而非机器人进行验证的风险评估。速度和分离监控通常需要额外的传感硬件。[25]    
作者
作者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, industry publications, and authoritative manufacturing organizations. Key sources included the International Federation of Robotics (IFR), International Organization for Standardization (ISO) Technical Committee 299 (Robotics), IEEE Robotics and Automation Society, American National Standards Institute (ANSI/RIA R15.06), European Committee for Electrotechnical Standardization (CENELEC), Occupational Safety and Health Administration (OSHA) Robotics Safety Guidelines, National Institute of Standards and Technology (NIST) Manufacturing Engineering Laboratory, EU Eurostat Manufacturing Statistics, Japan Robot Association (JARA) statistics, China Robot Industry Alliance (CRIA), International Labour Organization (ILO) automation employment data, and national industrial statistics bureaus from key manufacturing markets. These sources were used to collect robot deployment statistics, safety certification data, patent filings, production capacity metrics, and technology adoption trends for articulated robots, SCARA robots, delta/parallel robots, collaborative robots (cobots), Cartesian robots, and autonomous mobile robots (AMRs).


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product development, regulatory compliance officers, and worldwide sales directors from suppliers of automation components, system integrators, and industrial robot manufacturers were examples of supply-side sources. Plant managers, automation engineers, directors of manufacturing, heads of procurement from automakers, electronics contract manufacturers, metal fabrication plants, chemical processing plants, food and beverage manufacturers, and logistics/warehousing operators were among the demand-side sources. In addition to confirming product development roadmaps and gathering information on integration challenges, total cost of ownership models, and after-sales service dynamics, primary research validated market segmentation across handling, assembling & disassembling, welding & soldering, dispensing, cleanroom, and processing applications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (30%), Europe (33%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across articulated robots, SCARA robots, delta robots, collaborative robots, Cartesian gantry systems, and mobile robotics platforms

Analysis of reported and modeled annual revenues specific to industrial robot hardware, software, and integration services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by robot type and country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, electronics, metal & heavy machinery, chemical/rubber/plastics, and food processing end-use verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















