工业防护鞋市场 市场概要
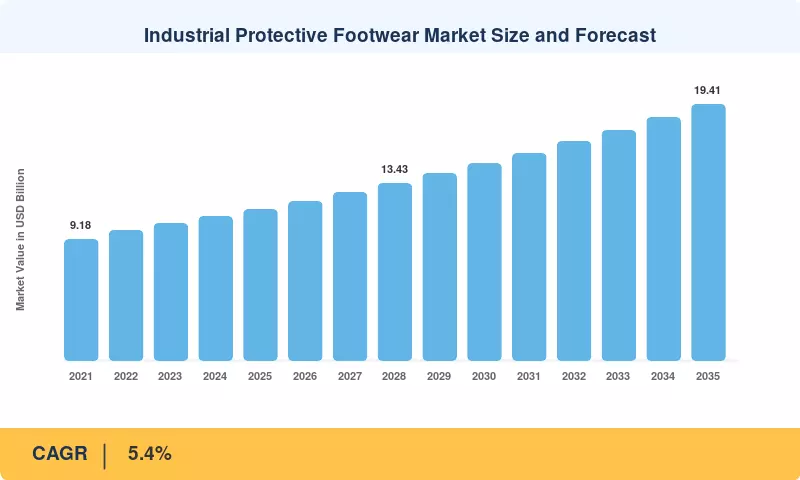
工业防护鞋市场在2025年的估值为114.7亿美元,预计从2026年的120.9亿美元增长到2035年的194.1亿美元,2026年至2035年期间的年均增长率为5.4%。法规为需求设定了底线。美国职业安全健康管理局(OSHA)的足部保护标准29 CFR 1910.136,要求美国雇主在存在坠落、滚动或刺穿危险的地方提供防护鞋[1],而1.2万亿美元的基础设施投资和就业法案使建筑队伍在预测期内保持活跃[6]。
产品工程正在迅速变化。重型钢头和厚铬鞣皮鞋面正逐渐被复合材料和碳纤维鞋头、非金属穿刺板、热塑性聚氨酯鞋底和透气膜所取代,这些材料在较低重量下通过了ASTM F2413和EN ISO 20345:2022测试[2][3]。临床研究表明,传统安全靴的重量在550-650克之间,给大多数穿戴者带来不适,因此采购团队现在将舒适性视为合规工具,因为鞋类是任何个人防护装备(PPE)项目中穿戴频率最高的物品[14]。
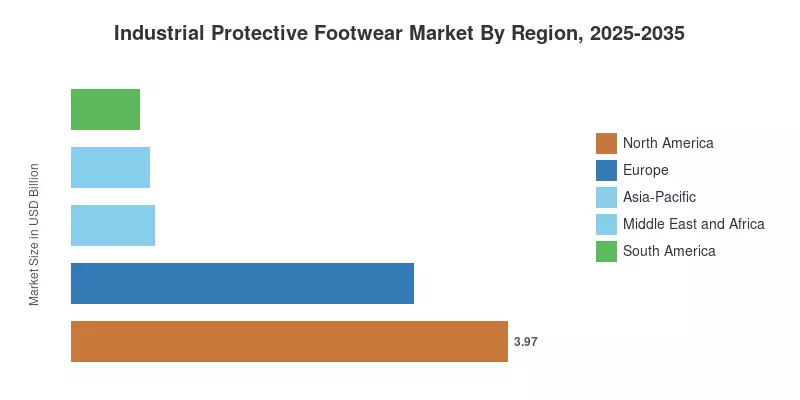
北美在2025年以34.6%的市场份额领先,得益于严格的执行和高更换频率。亚太地区以6.6%的年均增长率成为增长最快的地区,受印度、印度尼西亚和中国的基础设施管道推动。欧洲以27.1%的市场份额紧随其后,是第二大地区,在这里,依据欧盟法规2016/425的统一认证塑造了产品设计[4]。在未来十年,工业防护鞋市场将奖励那些将认证保护与更轻、更智能和低碳设计相结合的供应商。
关键报告要点
• 按材料
- 皮革在2025年占据了工业防护鞋市场的58.6%份额,以其耐磨性和全天透气性而受到重视
- 橡胶预计将在2035年前以6.9%的年均增长率扩展,因为化工和石化场所指定了耐液体的鞋面
• 按产品类型
- 靴子(高踝保护)占据了62.4%的市场份额,主要应用于建筑、采矿和重型制造业
- 鞋子(低踝保护)将以5.8%的年均增长率增长,因为物流和轻型组装优先考虑流动性
• 按最终用户行业
- 建筑在2025年占据了工业防护鞋市场的19.2%份额
- 石油和天然气是增长最快的最终用户,以7.1%的年均增长率与海上和液化天然气项目活动相关
- 采矿在2025年产生了11.4亿美元的需求,主要用于穿刺抗性和有跖骨保护的靴子
• 按分销渠道
- 线下渠道销售占据了71.5%的市场份额,反映了合同供应和现场配合服务
- 在线渠道收入将以7.4%的年均增长率上升,因为B2B电子采购在中型雇主中普及
• 按地区
- 北美在2025年以34.6%的市场份额领先
- 亚太地区预计将以6.6%的年均增长率增长,是工业防护鞋市场中增长最快的地区
- 欧洲占据了27.1%的市场份额,受到EN ISO 20345:2022认证的影响
市场规模和预测(2021–2035)
市场研究未来根据出货数据、公司备案、贸易统计以及与制造商、分销商和安全经理进行的350多次主要访谈,构建了2021-2035年工业防护鞋市场系列。历史数据与建筑支出、工业就业和伤害记录进行了核对[5],然后通过按材料、产品类型、最终用户行业和渠道的自下而上的模型进行预测,并与地区总量进行了自上而下的验证。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


