焚烧炉市场

焚烧炉市场研究报告,按焚烧技术(大规模焚烧、模块化焚烧、流化床焚烧、开放式炉灶焚烧)、按废物类型(城市固体废物、有害废物、工业废物、生物医学废物)、按应用(能源回收、废物转能源、体积减少、环境保护)、按控制技术(排放控制系统、热回收系统、烟气处理系统)、按操作能力(小规模(每天最多50吨)、中等规模(51到200吨/天)、大规模(超过200吨/天))以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年。
ID: MRFR/EnP/30184-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Incinerator Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.04%
2024 Market Size$ 6.22 Billion
2025 Market Size$ 6.47 Billion
2035 Market Size$ 9.61 Billion
Key Players
Veolia
SUEZ
Covanta
Babcock & Wilcox
Hitachi Zosen Corporation
Kawasaki Heavy Industries
Opportunities
  • Energy Recovery Potential
  • Environmental Regulations
  • Technological Innovations

焚烧炉市场 摘要

根据市场研究未来的分析,焚烧炉市场规模在2024年预计为62.17亿美元。焚烧炉行业预计将从2025年的64.68亿美元增长到2035年的96.13亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为4.04%。

主要市场趋势和亮点

焚烧炉市场正在经历由技术进步和监管压力驱动的动态转变。

  • 北美仍然是焚烧炉最大的市场,推动因素是严格的环境法规和废物管理实践。
  • 亚太地区正在迅速崛起为增长最快的市场,推动因素是快速城市化和废物产生增加。
  • 大规模焚烧继续主导市场,而流化床焚烧由于其效率和灵活性正在获得关注。
  • 主要市场驱动因素包括废物产生增加和能源回收潜力,这些因素正在塑造行业的未来方向。

市场规模与预测

2024市场规模 62.17(十亿美元)
2035市场规模 96.13(十亿美元)
年均增长率(2025 - 2035) 4.04%

主要参与者

维奥利亚(法国),苏伊士(法国),Covanta(美国),巴布科克和威尔科克斯(美国),日立造船公司(日本),川崎重工业(日本),Fisia Babcock环境(德国),Energos(英国),大成株式会社(日本),三菱重工业(日本)

焚烧炉市场 驱动因素

能源回收潜力

焚烧炉市场受到废物材料能源回收潜力的推动。焚烧不仅作为一种废物处理方法,还以电力和热量的形式产生能源。这一双重好处与对可再生能源的日益增长的需求相一致。在许多地区,正在开发垃圾转化为能源的工厂,以利用这一潜力,一些设施产生的能源足以供电数千个家庭。焚烧的能源回收方面正成为政策制定者和投资者的焦点,因为它有助于能源安全和可持续发展目标。因此,随着更多利益相关者认识到能源回收的价值,焚烧炉市场可能会扩大。

环境法规

焚烧炉市场受到旨在减少填埋使用和促进垃圾转化为能源解决方案的严格环境法规的显著影响。各国政府越来越多地实施政策,要求采用最小化环境影响的废物处理和处置方法。例如,法规可能要求一定比例的废物通过焚烧或其他先进技术进行处理。这一监管环境鼓励对符合排放标准的现代焚烧设施的投资。因此,焚烧炉市场可能会向更高效和环保的技术转变,促进创新和增长。

技术创新

焚烧炉市场正在经历一波技术创新,这些创新提高了废物处理过程的效率和有效性。先进的焚烧技术,如流化床燃烧和气化,正在被采用以改善能源回收和减少排放。这些创新不仅优化了燃烧过程,还使得处理更广泛的废物类型成为可能。随着技术的不断发展,焚烧炉市场预计将受益于运营效率的提高和环境影响的减少。此外,焚烧设施中自动化和监控系统的整合可能会简化操作并增强对监管标准的合规性。

废物产生增加

由于各个行业产生的废物量不断增加,焚烧炉市场正在经历增长。城市化和人口增长促进了这一趋势,导致城市固体废物的增加。根据最近的估计,废物产生预计到2050年将达到每年34亿吨。这一废物激增需要有效的处置方法,焚烧作为一种可行的解决方案而浮出水面。焚烧炉不仅减少废物体积,还产生能源,使其成为废物管理的一个有吸引力的选择。随着各国寻求可持续管理废物,焚烧技术的需求可能会增加,进一步推动焚烧炉市场的发展。

公众意识和接受度

焚烧炉市场越来越受到公众对废物管理实践的意识和接受度的影响。随着社区对废物处置的环境影响了解的加深,人们越来越认识到焚烧作为可持续解决方案的好处。公众宣传和教育活动正在促进对焚烧如何减少对填埋场依赖并促进能源生成的更好理解。这种公众认知的转变对新焚烧设施的发展至关重要,因为社区支持往往影响项目的批准。随着接受度的提高,焚烧炉市场可能会看到投资和新项目的增加,旨在解决废物管理挑战。

市场细分洞察

通过焚烧技术:大规模焚烧(最大)与流化床焚烧(增长最快)

在焚烧炉市场中,焚烧技术的市场份额分布突显了大规模焚烧作为主导者,由于其在市政废物管理中的广泛应用,捕获了相当大的份额。模块化焚烧和开放式炉焚烧紧随其后,但它们的份额相对较小。流化床焚烧正在获得动力,其独特的操作功能使其能够更有效地满足特定工业应用,从而逐渐增加其市场存在。焚烧技术领域的增长趋势受到监管要求和技术进步的综合影响。对废物转化为能源解决方案和可持续实践的日益重视增强了焚烧技术的吸引力,特别是流化床焚烧因其高效而受到赞誉。此外,向模块化系统的转变反映了行业趋势, favoring 灵活性和可扩展性,从而推动市场的转型。

大规模焚烧(主导)与模块化焚烧(新兴)

大规模焚烧被认为是焚烧炉市场中的主导技术,因其能够处理大量废物而无需事先分类而受到青睐。这种方法对于希望有效管理多种废物类型的市政当局至关重要。相比之下,模块化焚烧作为一种灵活的解决方案,适用于较小的设施和地方废物管理。它为空间有限的城市地区提供了一个有吸引力的选择,允许定制的容量扩展。模块化方法还与日益增长的可持续目标相一致,提供减少排放和增强操作效率等先进功能,从而逐渐在蓬勃发展的废物管理行业中开辟出自己的市场。

按废物类型:市政固体废物(最大)与危险废物(增长最快)

在焚烧炉市场中,市政固体废物(MSW)占据最大份额,受到城市化和人口增长的推动。由于全球城市每天产生的庞大数量,它仍然是主要关注点。尽管危险废物的份额较小,但由于更严格的法规和日益增长的工业活动,其重要性和快速增长得到了认可,突显了安全和合规推动焚烧解决方案的市场动态。

市政固体废物(主导)与危险废物(新兴)

市政固体废物(MSW)是焚烧炉市场中的主导细分市场,特征是多样的废物流,包括食品、塑料和其他家庭材料。对可持续废物管理实践的需求推动市政当局投资于先进的焚烧技术。相比之下,危险废物作为一个关键市场参与者正在崛起,受到严格的环境法规和适当处置方法的必要性推动。它包括可能是有毒、腐蚀性或易燃的废物,因此需要专门的焚烧过程。随着工业认识到合规和环境管理的重要性,这一细分市场正在迅速增长。

按应用:能源回收(最大)与废物转化为能源(增长最快)

在焚烧炉市场中,应用细分市场展现出多样化的特征,能源回收目前占据最大的市场份额。该细分市场利用废物材料转化为可用能源,这在各个行业中得到了广泛采用。另一方面,废物转化为能源细分市场代表了一个快速增长的领域,因为越来越多的市政当局寻求可持续的废物管理解决方案。该细分市场专注于将废物材料转化为能源,因其废物减少和能源生成的双重好处而获得关注。

能源回收(主导)与废物转化为能源(新兴)

能源回收在焚烧炉市场中仍然是一个主导力量,利用技术进步来优化废物的能源生成。该细分市场强调高效燃烧废物以获取能源,满足优先考虑可再生能源来源的行业。相反,废物转化为能源细分市场正在迅速崛起,受到日益增强的环境意识和政府对可持续实践的支持推动。该细分市场不仅解决了废物处置挑战,还促进了能源回收,使其成为城市和企业旨在减少碳足迹的可行替代方案。

按控制技术:排放控制系统(最大)与热回收系统(增长最快)

在焚烧炉市场中,控制技术细分市场包括多种解决方案,包括排放控制系统、热回收系统和烟气处理系统。排放控制系统占据最大的市场份额,作为确保遵守环境法规的关键组成部分而建立。热回收系统因其提高效率和降低运营成本的能力而迅速崛起,而烟气处理系统在管理污染物方面发挥着重要作用,但市场份额较小。

热回收系统:新兴与烟气处理系统:主导

热回收系统在焚烧炉市场中获得了关注,作为一种新兴技术,通过捕获和重复利用焚烧过程中产生的热量来提高能源效率。这些系统不仅减少废物,还降低燃料消耗,使其对寻求提高运营效率的运营商越来越有吸引力。相反,烟气处理系统被视为主导技术,对于满足严格的排放标准至关重要。它们旨在在释放前处理和净化气体,确保对环境的影响最小化和遵守法规,从而在市场中保持强势地位。

按操作能力:大规模(最大)与小规模(增长最快)

在焚烧炉市场中,操作能力细分市场展现出多样化的动态。大规模细分市场的能力超过200吨/天,因其能够高效处理大量废物而占据最大的市场份额。该细分市场受到市政当局和大型工业的青睐,旨在提供全面的废物管理解决方案。相反,小规模细分市场,适用于能力高达50吨/天,正在迅速获得小型企业和社区的关注,寻求本地化、经济高效的废物处置方法。增长趋势突显了对废物管理挑战的日益关注,推动了所有细分市场的需求。大规模焚烧炉受益于规模经济和提高运营效率的先进技术。同时,小规模细分市场受到环境法规上升和可持续废物管理实践需求的推动,成为增长最快的细分市场,因为越来越多的利益相关者寻求环保解决方案。

小规模(新兴)与中等规模(主导)

小规模焚烧炉,设计用于能力高达50吨/天,代表了一个新兴市场细分,满足本地化废物管理需求,特别是在城市和半城市地区。这些系统吸引了寻求高效且经济实惠的处置选项的小型企业和社区。相比之下,中等规模细分市场,适用于51至200吨/天,作为工业和市政应用的主导选择,平衡性能和合规性。中等规模焚烧炉通常配备增强技术,以确保环保合规操作,支持大型但可管理的废物流。总的来说,这些细分市场反映了市场对不同废物处置需求的多样化响应。

获取关于焚烧炉市场的更多详细见解

区域洞察

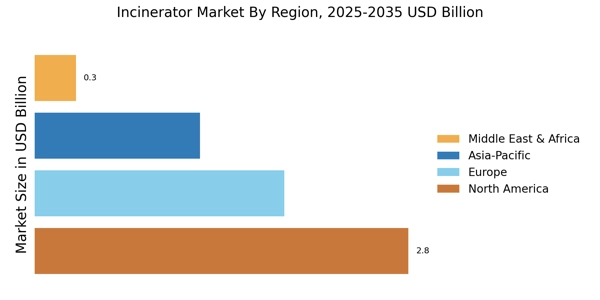
北美:创新与可持续性关注

北美焚烧炉市场受到严格的环境法规和日益重视可持续废物管理实践的推动。该地区的市场份额约为45%,美国因其先进的废物转化为能源技术和公众对废物处理的日益关注而领先。加拿大紧随其后,贡献约20%的市场份额,因为市政当局采用焚烧以减少填埋场使用。Covanta和巴布科克与威尔科克斯等主要参与者主导着竞争格局,利用创新技术提高效率并减少排放。美国环境保护署(EPA)在监管排放方面发挥着关键作用,确保焚烧过程符合环境标准。这一监管框架促进了竞争环境,鼓励对先进焚烧技术的投资,以满足日益增长的需求。

欧洲:监管驱动的市场动态

欧洲的焚烧炉市场以强有力的监管框架为特征,旨在促进废物转化为能源解决方案。该地区的市场份额约为30%,德国和法国是最大的贡献者,分别占约12%和10%。欧盟的废物框架指令鼓励成员国采用焚烧作为可行的废物管理解决方案,推动对先进焚烧技术的需求。德国、法国和英国等领先国家是维奥利亚和苏伊士等主要参与者的所在地,他们正在大量投资于创新焚烧技术。竞争格局的特点是关注减少排放和提高废物的能源回收。欧洲委员会强调可持续废物管理实践的重要性,指出“焚烧是欧洲循环经济战略的关键组成部分。”

亚太地区:高潜力的新兴市场

亚太地区的焚烧炉市场正在快速增长,受到城市化和废物产生增加的推动。该地区的市场份额约为20%,中国和日本是最大的市场,分别贡献约10%和5%。旨在改善废物管理基础设施和减少填埋场使用的政府倡议是主要的增长驱动因素,因为各国寻求可持续的解决方案来管理日益增加的废物水平。中国在废物转化为能源项目上的积极投资使其在该地区成为领导者,而日本在焚烧方面的先进技术为效率设定了基准。日立造船和三菱重工业等主要参与者处于前沿,专注于创新解决方案以提高能源回收并最小化环境影响。竞争格局正在演变,公共和私营部门之间的合作日益增加,以应对废物管理挑战。

中东和非洲:资源丰富的市场机会

中东和非洲的焚烧炉市场正在成为一个资源丰富的前沿,受到城市化和废物产生增加的推动。该地区的市场份额约为5%,南非和阿联酋等国处于领先地位。旨在改善废物管理实践和减少对填埋场依赖的政府倡议是主要的增长驱动因素,因为市政当局寻求可持续的废物处理解决方案。南非致力于改善废物管理基础设施,阿联酋在废物转化为能源项目上的投资正在塑造竞争格局。大成株式会社和Energos等主要参与者正在探索该地区的机会,专注于创新焚烧技术。市场的特点是对公私合营关系的日益关注,以应对废物管理挑战并促进可持续实践。

焚烧炉市场 Regional Image

主要参与者和竞争洞察

焚烧炉市场目前的特点是动态竞争格局,受到日益增长的废物管理需求和严格的环境法规的推动。维奥利亚(法国)、Covanta(美国)和三菱重工业(日本)等主要参与者通过创新和区域扩展进行战略定位。维奥利亚(法国)专注于增强其废物转化为能源的能力,而Covanta(美国)强调可持续的废物管理解决方案。三菱重工业(日本)正在投资先进的焚烧技术,这共同塑造了一个优先考虑可持续性和运营效率的竞争环境。市场结构似乎适度分散,多个参与者争夺市场份额。公司正在采用各种商业策略,如本地化制造和优化供应链,以增强其竞争优势。这种分散使得提供多样化解决方案成为可能,满足不同地区的需求和监管框架。这些主要参与者的集体影响促进了一个竞争氛围,在这里创新和可持续性至关重要。
在8月,Covanta(美国)宣布与一家领先的技术公司建立战略合作伙伴关系,以开发基于人工智能的废物管理解决方案。此合作旨在提高运营效率并减少排放,与全球可持续发展目标保持一致。人工智能技术的整合可能使Covanta在市场中处于领先地位,使其能够提供更有效的废物转化为能源解决方案,并应对不断变化的监管需求。
在9月,维奥利亚(法国)在东欧揭幕了一座新的焚烧设施,旨在更高效地处理城市固体废物。预计该设施将显著减少碳排放并提高能源回收率。该设施的建立不仅扩大了维奥利亚的运营足迹,还展示了其对可持续废物管理实践的承诺,可能增强其在该地区的竞争优势。
在7月,三菱重工业(日本)推出了一项尖端焚烧技术,利用先进的热处理过程。这一创新预计将提高能源回收,同时最小化环境影响。通过投资此类技术,三菱重工业可能会加强其市场地位,并吸引环保意识强的客户,从而增强其竞争差异化。
截至10月,焚烧炉市场正在见证强调数字化、可持续性和先进技术整合的趋势。主要参与者之间的战略联盟正在塑造竞争格局,促进创新与合作。从基于价格的竞争转向关注技术进步和供应链可靠性正变得越来越明显。展望未来,优先考虑创新和可持续实践的公司预计将蓬勃发展,因为市场正在向更复杂的废物管理解决方案演变。

焚烧炉市场市场的主要公司包括

近期行业发展

焚烧炉市场的最新发展表明,越来越重视可持续废物管理解决方案。主要参与者正日益投资于先进技术,以提高废物转化为能源过程的效率,解决环境问题和能源需求。旨在减少填埋废物的立法倡议正在推动对焚烧作为可行废物处理替代方案的需求。此外,减少温室气体排放的日益关注促使市政当局和工业界采用更高效的焚烧技术。

空气污染控制系统的创新也在获得关注,因为这些系统对于遵守更严格的环境法规至关重要。技术提供商与废物管理公司之间的合作伙伴关系正在形成,以促进研究和开发,推动与全球可持续发展目标一致的创新解决方案。此外,物联网和人工智能等数字技术的整合正在简化运营效率,使实时监控和数据分析成为可能,以优化性能。总体而言,这些动态正在为焚烧炉市场塑造一个强劲的增长前景。

未来展望

焚烧炉市场 未来展望

焚烧炉市场预计在2025年至2035年期间以4.04%的年均增长率增长,推动因素是日益严格的废物管理法规、技术进步和日益增长的能源回收需求。
焚烧炉市场的未来前景稳定,推动因素是废物量激增和全球向废物转能源回收的转变。更严格的环境法规正在加速先进排放控制系统和高效热转化技术的采用。

新机遇在于:

  • 先进排放控制技术的开发
  • 向新兴市场扩展废物转能源解决方案
  • 物联网的集成以实现实时监控和优化

根据市场报告,到2035年,焚烧炉市场预计将保持强劲,推动因素是创新和监管支持。

市场细分

焚烧炉市场废物类型展望

  • 城市固体废物
  • 危险废物
  • 工业废物
  • 生物医学废物

焚烧炉市场应用展望

  • 能源回收
  • 废物转化为能源
  • 体积减少
  • 环境保护

焚烧炉市场控制技术展望

  • 排放控制系统
  • 热回收系统
  • 烟气处理系统

焚烧炉市场操作能力展望

  • 小规模(每天最多50吨)
  • 中规模(每天51到200吨)
  • 大规模(每天超过200吨)

焚烧炉市场焚烧技术展望

  • 大规模焚烧
  • 模块化焚烧
  • 流化床焚烧
  • 开放式炉膛焚烧

报告范围

2024年市场规模 62.17(亿美元)
2025年市场规模 64.68(亿美元)
2035年市场规模 96.13(亿美元)
年均复合增长率(CAGR) 4.04%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 维奥利亚(法国)、苏伊士(法国)、Covanta(美国)、巴布科克和威尔科克斯(美国)、日立造船公司(日本)、川崎重工业(日本)、Fisia Babcock环境(德国)、Energos(英国)、大成株式会社(日本)、三菱重工业(日本)
涵盖的细分市场 <焚烧技术、废物类型、应用、控制技术、操作能力、区域
主要市场机会 在焚烧炉市场中整合先进的排放控制技术,提高合规性和运营效率。
主要市场动态 日益增长的监管压力和技术进步推动焚烧炉市场的创新和竞争。
<国家覆盖 <北美、欧洲、亚太、南美、中东和非洲

常见问题

到2035年,焚烧炉市场的预计市场估值是多少?

焚烧炉市场预计到2035年将达到96.13亿美元的估值。

2024年焚烧炉市场的市场估值是多少?

在2024年,焚烧炉市场的整体市场估值为62.17亿美元。

在2025年至2035年的预测期内,焚烧炉市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,焚烧炉市场的预期年均增长率为4.04%。

哪些公司被认为是焚烧炉市场的关键参与者?

焚烧炉市场的关键参与者包括威立雅、苏伊士、Covanta和巴布科克&威尔科克斯。

根据技术,焚烧炉市场的主要细分市场是什么?

根据技术,主要细分市场包括大规模焚烧、模块化焚烧和流化床焚烧。

市政固体废物市场与危险废物市场在估值方面有什么比较?

2024年,市政固体废物市场的估值为25亿美元,而危险废物的估值为12亿美元。

焚烧炉市场中能源回收应用的估值范围是多少?

焚烧炉市场中能源回收应用的估值范围为15亿至22亿美元。

到2035年,大规模运营能力细分市场的预计增长是多少?

大规模运营能力细分市场预计将从2024年的27.95亿美元增长到2035年的46.63亿美元。

焚烧炉市场中烟气处理系统的估值是多少?

2024年,烟气处理系统的估值为19亿美元,预计到2035年将增长到31亿美元。

哪个应用细分市场预计将在焚烧炉市场中实现最高增长?

预计废物转化为能源的应用细分市场将实现最高增长,预计将从22亿美元增长到32亿美元。

作者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, environmental agency publications, industry whitepapers, and authoritative waste management organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Solid Waste Association (ISWA), World Energy Council (WEC), United Nations Environment Programme (UNEP), National Renewable Energy Laboratory (NREL), US Energy Information Administration (EIA), OECD Environment Directorate, World Bank Climate Change Knowledge Portal, Eurostat Waste Statistics, China Ministry of Ecology and Environment (MEE), Japan Ministry of the Environment, India Central Pollution Control Board (CPCB), German Federal Environment Agency (UBA), UK Environment Agency, and national environmental ministry reports from key markets. These sources were used to collect waste generation statistics, emission control regulations, energy recovery data, technological adoption trends, and market landscape analysis for mass burn incineration, fluidized bed incineration, modular incineration, and other thermal treatment technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From incinerator equipment manufacturers, EPC contractors, and waste-to-energy operators, supply-side sources included CEOs, VPs of Engineering, Chief Sustainability Officers, regulatory compliance leaders, and commercial directors. Municipal waste management directors, industrial facility managers, healthcare waste management officers, procurement leads from utilities, environmental consultants, and policy advisors from local governments and waste management authorities constituted demand-side sources. Market segmentation was verified, technology deployment timelines were confirmed, and insights regarding emission compliance costs, operational efficiency metrics, and energy tariff dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and installation capacity analysis. The methodology included:

Identification of 50+ key manufacturers and EPC contractors across North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America

Product mapping across mass burn incineration, fluidized bed incineration, modular incineration, rotary kiln incineration, and open hearth incineration technologies

Analysis of reported and modeled annual revenues specific to incinerator equipment and services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed capacity × unit price
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.