In building Wireless Market Summary
2025年室内无线市场估值为241.0亿美元,预计到2026年将达到269.6亿美元,到2035年将增长到747.7亿美元,预测期内(2026-2035年)复合年增长率为12.00%。这一轨迹反映了这样一个现实:现在大约 80% 的移动数据流量源自或终止于建筑物内,但室内覆盖仍然是运营商网络中最薄弱的环节[1]。随着运营商和业主寻求缩小持续存在的覆盖差距,国家 5G 部署指令(包括 FCC 更新的频谱共享框架和欧盟数字十年目标)正在加速资本流入室内无线市场[2].
一代技术的转变正在进行中。 3G 时代安装的无源模拟中继器架构正在让位于数字软件定义平台,这些平台将蜂窝、Wi-Fi 6E 和专用 5G 融合在单个光纤主干上。美国商务部在 2023 年至 2025 年间拨款超过 15 亿美元用于宽带基础设施拨款,其中明确包括医院、交通枢纽和公共安全建筑的室内连接要求[3]。公共资本的注入正在吸引相应的私人投资,并重塑室内无线市场的竞争领域。
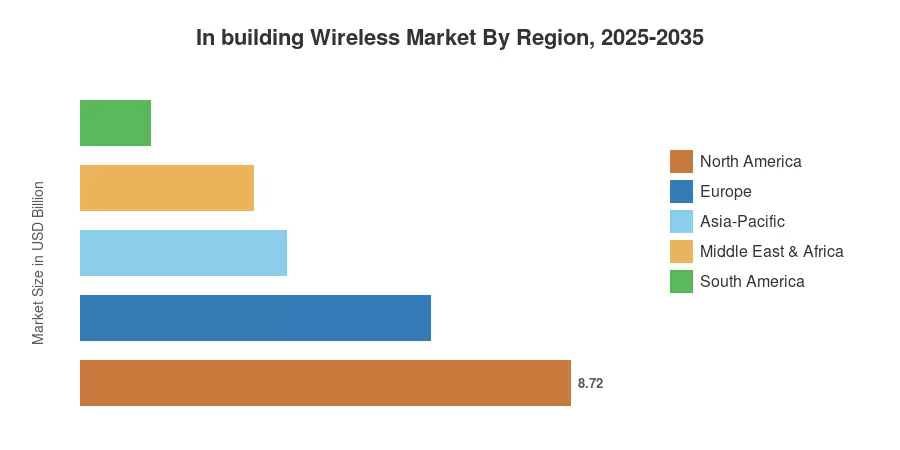
到 2025 年,北美仍然是主导地区,收入份额为 36.2%,这主要得益于美国各地运营商驱动的体育场、机场和企业部署。亚太地区是增长最快的地区,在中国积极的智能建筑计划和印度快速的 5G 室内部署的推动下,预计到 2035 年复合年增长率将达到 15.20%。欧洲以 25.8% 的份额位居第二,这得益于欧盟针对互联医院和火车站的共同资助机制。未来十年,室内无线市场将从运营商覆盖补救措施演变成建筑环境内物联网、定位和实时分析的平台层。
报告要点
• 按组件类型
- 到 2025 年,分布式天线系统将占据最大的组件份额,占室内无线市场总收入的 40.3%。
- 小基站是增长最快的组件类别,随着企业采用专用网络架构,预计到 2035 年复合年增长率将达到 14.60%。
• 按技术
- 2025 年,4G/LTE 技术将主导室内部署,预计占据室内无线市场 59.7% 的份额。
- 在场馆运营商升级到大容量室内无线电的推动下,5G NR 的复合年增长率预计为 15.20%。
• 按地区
- 2025 年,北美将引领全球室内无线市场,占据 36.2% 的收入份额。
- 在中国和印度智慧城市指令的支撑下,预计到 2035 年,亚太地区的复合年增长率将达到 15.20%,是最快的。
市场规模和预测(2021-2035)
Market Research Future 的规模模型对 45 个国家/地区的运营商资本支出披露、供应商发货数据和建筑许可分析进行了三角测量。历史数据(2021-2024年)取自经审计的公司报告,而预测期(2026-2035年)则采用根据5G频谱拍卖时间表和商业房地产建设开工校准的需求方回归。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



