Identity Verification Market (2026 – 2035)

身份验证市场规模、份额和研究报告,按部署模型(云、内部部署)、解决方案类型(生物识别验证、文件/身份证验证、其他解决方案)、最终用户行业(金融服务(BFSI)、零售和电子商务、游戏和赌博、医疗保健、政府)、组织规模(大型企业、中小型企业(SME))和地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。
ID: MRFR/ICT/8903-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Identity Verification Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.18%
2025 Market SizeUSD 15.12 Billion
2035 Market SizeUSD 43.18 Billion
Key Players
IDEMIA
Thales
Experian
LexisNexis Risk Solutions
Jumio
Onfido
Opportunities
  • Reusable Digital Identity Credentials
  • SME-Focused SaaS Platforms
  • Emerging Markets: Africa and Southeast Asia

Identity Verification Market 市场概要

身份验证市场预计在2025年达到151.2亿美元,并预计从2026年的168.9亿美元增长到2035年的431.8亿美元,在预测期(2026–2035年)内注册12.18%的年均增长率。这一扩展基于全球反洗钱法规的收紧——欧盟的反洗钱局(AMLA)于2024年启动,现在对27个成员国的高风险义务实体实施直接监督权力[2]。曾经将身份检查视为合规复选框的企业现在正将战略预算投入到能够实时拦截AI生成欺诈的数字身份验证平台中。

目前正在进行重大技术转型。由AI协调的管道正在取代传统的手动审核队列和基于规则的文档验证软件。这些管道将光学字符识别、被动活体检测和行为生物识别结合为一个API调用。2024年,全球在生物识别身份检查基础设施上的支出超过48亿美元,主要是由于金融机构迫切需要遵守金融行动特别工作组修订的客户尽职调查第10号建议。供应商现在能够在各个司法管辖区内支持大规模的在线身份验证,并即时推送模型更新,因为云原生部署现在主导新的推出。

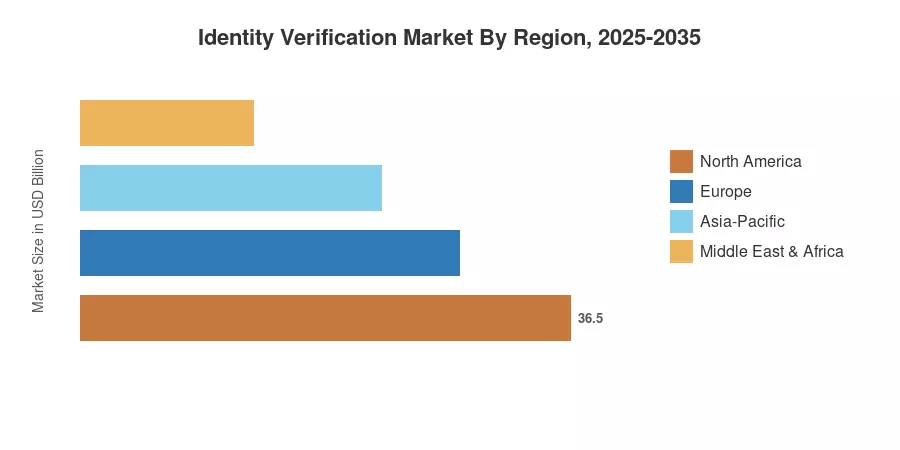
北美约占身份验证市场的34%,这得益于银行和金融科技领域广泛采用KYC验证解决方案,以及严格的FinCEN受益所有权规则。印度的Aadhaar关联eKYC生态系统和中国不断扩大的社会信用框架是亚太地区最快增长的推动力,该地区实现了12.56%的年均增长率。eIDAS 2.0法规为4.5亿公民建立了统一的数字身份钱包框架,使欧洲的比例约为27%,成为第二大市场。随着可携带凭证架构的成熟和深度伪造威胁的加剧,身份验证市场正处于持续两位数增长的边缘。


主要报告要点

• 按部署模型

  • 云平台在2025年占据了身份验证市场的69.4%的份额,反映出企业对可扩展的、以API为先的数字身份验证架构的偏好
  • 本地部署预计在2035年前以8.9%的年均增长率增长,主要由具有隔离安全要求的国防和政府机构支撑

• 按解决方案类型

  • 生物识别验证在所有解决方案类别中领先,2025年收入为55.6亿美元,得益于被动活体检测和行为分析的采用
  • 以文档为中心的身份验证,包括带有AI取证的文档验证软件,以14.08%的最快年均增长率向前推进,预计到2035年

• 按最终用户行业

  • 金融服务在2025年占据了身份验证市场的32.8%的份额,突显了银行作为KYC验证解决方案主要买家的角色
  • 游戏和赌博行业以12.26%的年均增长率发展,因为监管机构要求在线博彩平台进行年龄和身份检查

• 按组织规模

  • 大型企业在2025年占据了77.2%的身份验证支出
  • 中小企业以13.32%的最快年均增长率增长,得益于经济实惠的基于SaaS的在线身份验证工具

• 按地区

  • 北美在2025年占据了51.4亿美元,得益于美国的监管执行
  • 亚太地区以12.56%的年均增长率实现最高的区域增长,主要受到印度、中国和东盟经济体的数字身份验证要求的推动


市场规模和预测(2021–2035)

MRFR的专有估算框架通过三角测量供应商收入、监管文件和企业采购调查来构建自下而上的市场规模。历史数据(2021–2024年)与年度报告和行业协会数据进行验证,而预测值(2026–2035年)应用校准的12.18%的年均增长率,并对预期的监管催化剂和技术采用曲线进行调整。
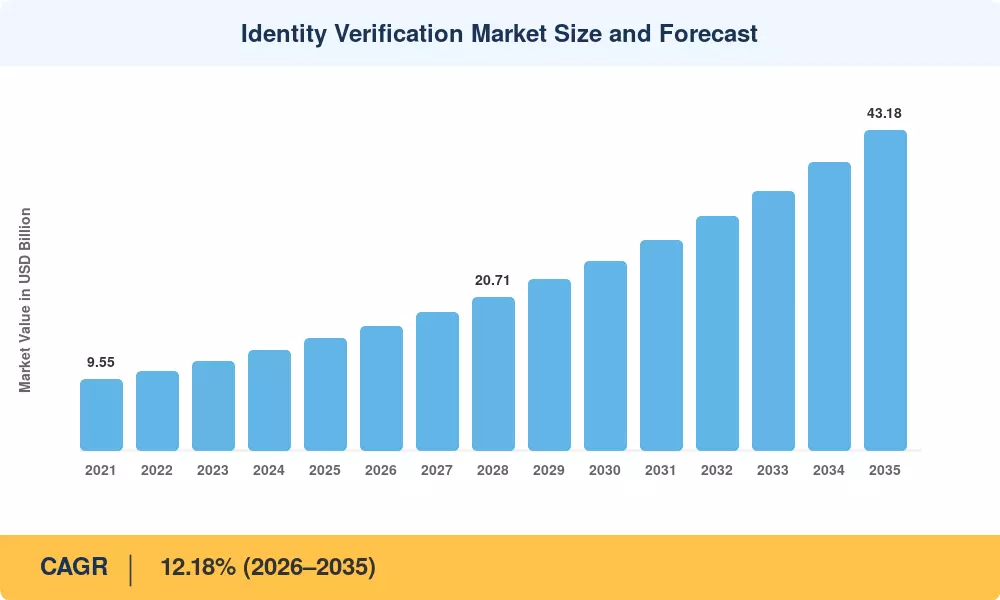
身份验证市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 ~% 对CAGR的影响 地理相关性 影响时间线 参考
深度伪造和AI生成的欺诈传播 ~18% 全球 短期(≤2年) [5]
反洗钱监管收紧 ~16% 欧洲,北美 中期(2–4年) [2]
数字银行和新银行扩展 ~14% 亚太地区,南美洲 中期(2–4年)
eIDAS 2.0和国家数字ID钱包计划 ~12% 欧洲 中期(2–4年) [6]
云原生部署加速 ~11% 全球 短期(≤2年)
远程工作和零工经济入职 ~10% 北美,欧洲 短期(≤2年) [13]
跨境电子商务和支付监管 ~9% 全球 长期(≥4年)

深度伪造和AI生成的欺诈传播

复杂生成媒体的出现极大地改变了远程入职工作流程的威胁格局。根据FBI互联网犯罪投诉中心(IC3)年度报告,报告的网络欺诈总损失超过125亿美元。为了应对身份欺诈、凭证盗窃和合成欺诈变体,企业风险团队正在系统性地淘汰静态文档检查,转而采用结合被动加密活性、网络级风险信号和持续行为分析的多信号平台。

反洗钱监管收紧

主权执法命令迫使金融机构从定期手动审核转向自动身份检查软件。根据欧盟统一的反洗钱法规(EU 2024/1624号条例),新成立的反洗钱管理局(AMLA)有权对严重的系统性合规失败处以高达1000万欧元或义务实体总年营业额10%的直接行政罚款。同时,美国公司透明度法案(CTA)要求约3200万企业实体向FinCEN报告明确的受益所有权信息,从而在规模上实现实时法律实体验证。

数字银行和新银行扩展

无分支数字银行和远程替代贷款基础设施的全球传播使得远程身份验证成为机构安全的关键组成部分。区域中央银行当局——如印度的金融服务管理局(OJK)和新加坡金融管理局——实施了严格的监管框架,要求对所有无面部的远程账户创建进行实时、高保证的生物识别身份检查。这些合规管道需要一个强大的、基于API的验证基础设施,以维持入职量而不引入结构性系统风险。

eIDAS 2.0和国家数字ID钱包计划

欧洲议会正式通过更新的欧洲数字身份框架(eIDAS 2.0 / EU 2024/1183号条例),从根本上重构了跨境数字ID认证。该法规规定,所有27个欧盟成员国必须在2026年底之前向公民和企业提供经过认证的欧洲数字身份(EUDI)钱包。这一转变迫使公共和私营部门的验证者调整其架构,摆脱专有供应商孤岛,转向与政府颁发的凭证直接接口的可互操作、符合标准的开放框架。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
数据隐私和跨境合规摩擦 ~–8% 欧洲,亚太地区 中期(2–4年) [16]
生物识别系统中的算法偏见 ~–6% 北美,欧洲 长期(≥4年) [17]
与遗留IT系统的集成复杂性 ~–5% 全球 短期(≤2年)
消费者信任和同意疲劳 ~–4% 全球 中期(2–4年)
供应商锁定和互操作性差距 ~–3% 全球 长期(≥4年) [10]

数据隐私和跨境合规摩擦

全球身份部署面临严重摩擦,因为存在竞争的主权隐私框架。欧盟的通用数据保护条例(GDPR)根据第5条强制执行严格的数据最小化要求,限制原始生理特征的收集和长期保留。同时,印度的数字个人数据保护(DPDP)法案施加独立的同意架构、本地数据保护委员会监督以及针对高流量处理的特殊重要数据受托人义务。这些碎片化的要求阻止了集中存储库的使用,迫使跨国企业建立孤立的、本地化的存储和处理架构,以确保跨境合规。

生物识别系统中的算法偏见

主权公民权利机构和国际技术机构对远程自动验证中的人口统计性能差异进行了大量关注。美国国家标准与技术研究院(NIST)通过面部识别技术评估(FRTE)进行的持续评估已实证记录了面部分析软件中的明显人口统计差异。尽管顶级商业匹配算法实现了高基线精度,但表现较差的工具显示出基于个体的人口统计来源或图像采集光照的较高假匹配率(FMR)和假不匹配率(FNMR)。这些技术差距促使多个司法管辖区提出限制性立法提案,增加了开发者进行全面偏见审计和算法公平性调整的开销。

与遗留IT系统的集成复杂性

现代企业入职计划在与传统金融机构的集中基础设施接口时面临重大操作障碍。全球银行核心系统的大部分仍依赖于依赖于刚性、定期批处理协议的遗留交易架构,而不是现代的事件驱动的网络钩子。将这些核心记录迁移到云原生REST API需要开发大量中间翻译软件和专用中间件包装器。

Identity Verification Market 机遇

可重复使用的数字身份凭证

去中心化可验证凭证、公共账本框架和国家数字身份平台的整合,标志着从事务性验证模型向持续身份生命周期管理的转变。构建与区域主权架构(如欧盟的eIDAS 2.0数字钱包生态系统或印度的基于云的DigiLocker生态系统)原生兼容的供应商,可以提供持续的、保护隐私的认证工具。此转变使服务提供商能够从高成本的、一次性文件检查转向高保障的、基于订阅的验证循环。

面向中小企业的SaaS平台

中小企业代表了自动身份治理的一个服务不足的细分市场。世界银行集团的数据表明,正式的中小企业在全球大多数企业中占据主导地位,并对新兴经济体的就业和GDP做出了重要贡献。然而,这些较小的实体中有数千家缺乏直接访问企业级合规套件的能力。提供低代码、按需付费的架构为本地微贷款、去中心化商业和需要轻量级合规工具包以安全地引入分散的商户、承包商和自由职业者的经济模式打开了通道。

新兴市场:非洲和东南亚

高增长的金融走廊为身份基础设施提供了基础扩展的景观。根据GSMA汇编的全球移动生态系统数据,撒哈拉以南非洲的年度移动货币交易价值达到数千亿美元,迫切需要标准化的系统风险筛查。同时,东南亚国家联盟(ASEAN)成员国的快速数字化要求高度可扩展的在线身份验证基础设施。在这些地区的成功依赖于软件部署的适应,以支持本地法律凭证、低带宽环境以及与当地移动网络运营商的直接集成。

Identity Verification Market 未来展望

人工智能编排的身份堆栈

合规架构的战略路线图表明,结构正在从孤立的单点解决方案转向统一的自适应编排层。现代系统架构旨在动态选择最佳验证方法,而不是执行僵化的静态验证程序——例如结合自动文档解析、密码学被动活体检测和实时行为遥测——这些都是基于持续的风险评分输入。

去中心化和自我主权身份

全球数字身份的长期框架正朝着由国际公认的技术架构支撑的去中心化模型转变。由万维网联盟(W3C)开发的框架,特别是可验证凭证数据模型和去中心化标识符(DIDs),正在成熟为正式的生产标准。这一范式允许个人直接在本地数字钱包中保留经过密码学签名的、政府认证的身份属性。因此,企业数据消费模型将从传统的企业对企业(B2B)数据存储在入职时转向去中心化验证生态系统。

生物识别包容性和伦理人工智能

监管要求和主权测试协议正在将技术公平和数据透明度确立为远程生物识别平台的核心工程要求。欧盟的人工智能法案的实施将远程生物识别识别系统归类为高风险,法律上要求在市场进入之前进行强制性的基本权利影响评估、严格的数据治理和全面的算法记录。

区域市场份额分析

地区 关键指标 主要投资主题
北美 34.6% 市场份额(2025年) FinCEN 合规,合成欺诈防御
欧洲 40.8 亿美元(2025年) eIDAS 2.0 钱包,AMLA 执法
亚太地区 12.56% 年均增长率(2026–2035年) Aadhaar eKYC,东盟数字银行
南美洲 9.8 亿美元(2025年) 开放银行授权,金融科技许可
中东和非洲 11.84% 年均增长率(2026–2035年) 国家身份证计划,移动支付 KYC
总计 151.2 亿美元(2025年) —

身份验证市场表现出明显的区域差异,受监管强度、数字银行渗透率和生物识别基础设施成熟度的影响。北美在绝对支出上领先,而亚太地区的快速数字化使其成为数字身份验证解决方案增长最快的地区。

北美

国家 关键指标 关键驱动因素
美国 78.4% 的区域份额 FinCEN 有益所有权规则,州级隐私法案
加拿大 13.18% 年均增长率 DIACC 指导下的数字身份框架
墨西哥 2.8 亿美元(2025年) 金融科技法要求 SOFIPO 实体的 KYC 验证解决方案

美国身份验证市场受益于分层的监管环境,联邦法规(公司透明法案、银行保密法更新)与州级生物识别隐私法(如伊利诺伊州的 BIPA)交叉,推动了 2020 年至 2024 年间超过 6.5 亿美元的标志性私人集体诉讼和解。加拿大的泛加拿大信任框架正在加速政府对数字身份验证的采用。同时,墨西哥在 Ley Fintech 框架下的监管更新和强制生物识别 CURP 集成要求对专门的数字支付和集体融资机构进行严格的实时生物识别验证。

欧洲

国家 关键指标 关键驱动因素
德国 22.6% 的区域份额 BaFin 执法;eIDAS 钱包试点
英国 11.72% 年均增长率 FCA 消费者责任;开放银行扩展
法国 5.7 亿美元(2025年) 法国身份钱包;CNIL 生物识别指南
意大利 9.8% 的区域份额 SPID 数字身份系统
西班牙 10.94% 年均增长率 数字游民签证 KYC 要求
北欧国家 4.1 亿美元(2025年) BankID 生态系统;强大的数字信任评分
俄罗斯 4.2% 的区域份额 统一生物识别系统要求
欧洲其他地区 10.38% 年均增长率 欧盟范围内的 AMLA 协调

欧盟的双重监管支柱正在重塑欧洲的身份验证市场:eIDAS 2.0 和 AMLA 套件。自 2022 年以来,德国的 BaFin 一直在不断增加其执法行动和监管审计,迫使银行升级文件验证软件和生物识别身份检查基础设施。英国在脱欧后正在制定独立的数字身份信任框架,创造出与欧盟和英国标准兼容的 KYC 验证解决方案的平行需求。

亚太地区

国家 关键指标 关键驱动因素
中国 31.4% 的区域份额 中国人民银行实名验证要求
印度 14.26% 年均增长率 Aadhaar eKYC;DPDP 法案合规
日本 3.8 亿美元(2025年) 我的号码卡数字身份扩展
韩国 12.08% 年均增长率 KISA 生物识别标准;金融科技许可
东盟 5.2 亿美元(2025年) OJK、MAS、BSP 数字银行法规
亚太其他地区 11.74% 年均增长率 澳大利亚的 ConnectID;新西兰 RealMe 系统

亚太地区的身份验证市场增长反映了全球最大的数字入驻人群。中国人民银行要求所有移动支付账户进行实名验证,而东盟监管机构越来越多地要求在数字银行许可证的在线身份验证中进行活体检测。

南美洲

国家 关键指标 关键驱动因素
巴西 62.8% 的区域份额 PIX 即时支付 KYC 要求;中央银行开放金融规则
阿根廷 11.48% 年均增长率 BCRA 数字入驻通告
南美其他地区 1.8 亿美元(2025年) 哥伦比亚、智利金融科技许可

巴西主导南美的身份验证市场,中央银行的开放金融框架现在要求所有参与机构进行数字身份验证。根据中央银行的官方统计,PIX 交易在 2024 年超过 420 亿次。阿根廷的 BCRA 也收紧了远程入驻要求,推动对支持当地政府签发的凭证格式的文件验证软件的需求。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.6% 的区域份额 SAMA 数字银行许可;2030愿景数字基础设施
阿联酋 12.92% 年均增长率 CBUAE 开放金融;阿联酋通行证国家身份证系统
南非 1.1 亿美元(2025年) FICA 修正案;金融包容性要求
埃及 11.16% 年均增长率 CBE 金融科技沙盒;国家身份证现代化
中东和非洲其他地区 1.4 亿美元(2025年) 肯尼亚 M-Pesa KYC 升级;尼日利亚 NIN 集成

国家数字转型议程推动中东和非洲的身份验证市场。阿联酋通行证系统已注册超过 1000 万用户,创建了一个政府支持的数字身份验证基础设施,私营部门平台可以利用。在撒哈拉以南非洲,移动支付运营商正在升级生物识别身份检查,以满足 FATF 互评建议。

身份验证市场按地区,2025-2035年

Identity Verification Market 市场细分

按部署模型

细分 关键指标 主要需求驱动因素
云 69.4% 市场份额(2025年) API优先架构;在线身份验证的即时模型更新
本地部署 8.9% 年均增长率(2026–2035年) 隔离的政府和国防环境

云平台主导身份验证市场,因为它们使供应商能够在检测到新的深度伪造向量后几个小时内推送欺诈模型更新——这是在攻击技术每周演变时的关键优势。金融机构、医疗保健提供者和电子商务平台更喜欢基于云的数字身份认证,因为它在高峰入职期间具有弹性可扩展性。本地部署在国防、情报和某些医疗保健环境中仍然具有相关性,因为数据主权法规禁止云处理生物识别模板。

按解决方案类型

细分 关键指标 主要需求驱动因素
生物识别验证 55.6亿美元(2025年) 被动活体检测;行为分析
文件/身份证验证 14.08% 年均增长率(2026–2035年) 用于篡改文件的人工智能取证
其他解决方案 18.4亿美元(2025年) 数据库检查,基于知识的认证

生物识别验证在身份验证市场中占据最大的收入份额,推动因素是被动活体检测和行为分析能力的普及,这些能力可以在不需要用户合作的情况下检测深度伪造 [5]。文件验证软件是增长最快的细分市场,因为人工智能驱动的取证分析现在可以在200多个司法管辖区内检测政府签发身份证件的微篡改,使以文件为中心的活体检测成为受监管行业KYC验证解决方案的标准组成部分。

按最终用户行业

细分 关键指标 主要需求驱动因素
金融服务(BFSI) 32.8% 市场份额(2025年) 反洗钱/KYC合规;开户欺诈预防
零售和电子商务 11.86% 年均增长率(2026–2035年) 年龄验证;退货欺诈预防
游戏和赌博 12.26% 年均增长率(2026–2035年) 年龄和身份验证的监管要求
医疗保健 11.8亿美元(2025年) 患者身份匹配;远程医疗入职
政府 10.42% 年均增长率(2026–2035年) 福利发放;公民数字身份证项目

金融服务仍然是身份验证市场的主要垂直领域,占全球生物识别身份检查和KYC验证解决方案支出的近三分之一。BFSI机构面临最严格的监管要求和最高的欺诈损失风险,使身份验证成为不可谈判的基础设施投资。零售和电子商务代表了下一个增长前沿,因为平台部署在线身份验证以打击退货欺诈、合成账户和年龄限制购买。

按组织规模

细分 关键指标 主要需求驱动因素
大型企业 77.2% 市场份额(2025年) 复杂的多管辖区合规;高容量入职
中小企业 13.32% 年均增长率(2026–2035年) 经济实惠的基于SaaS的数字身份认证平台

大型企业主导当前身份验证市场的支出,因为它们面临多管辖区的监管要求,并且每年处理数百万次身份检查。然而,中小企业代表了增长最快的细分市场,因为供应商推出按验证付费的定价和低代码集成工具。作为即插即用小部件打包的文件验证软件使得即使是微型贷款机构和临时平台也能够在没有专门工程团队的情况下部署合规的在线身份验证。

竞争基准测试

身份验证市场表现出中等集中度,前五大供应商的收入份额合计约为35%–42%。赫芬达尔-赫希曼指数(HHI)低于1,000,确认了一个竞争但正在整合的市场格局,全面安全公司收购利基专家以增强人工智能文档取证能力。没有任何单一供应商控制超过14%的收入,这为专注于解决边缘案例风险或行业特定法规的进入者提供了空间,特别是在生物识别身份检查和KYC验证解决方案中。

公司 估计收入份额范围 身份验证市场的主要产品 战略定位
~7–10% 基于AI的身份验证、文档验证软件和生物识别认证 全栈、以AI为首的平台,覆盖200多个司法管辖区
~6–9% 真实身份平台、文档/生物识别检查、欺诈检测 被Entrust收购(2024);企业级数字身份认证
~5–8% ThreatMetrix、Emailage、身份编排 数据丰富;行为分析和设备智能
~5–8% CrossCore、身份验证、欺诈管理 信用局遗产;深度金融服务整合
~4–7% 数字身份和安全、生物识别身份检查、eID解决方案 政府和国防专业化;eIDAS合规
~4–7% 生物识别智能凭证、移动ID、在线身份验证 政府颁发凭证的专业知识;管理30亿个身份
~3–6% 移动验证、检查欺诈防御者、文档验证软件 移动捕获先锋;专注于银行的KYC验证解决方案
~3–5% TruVision、iovation、身份风险评分 信用局集成;设备声誉分析
~2–4% Sigma身份欺诈平台、预测数字ID认证 AI原生;美国金融机构95%以上的自动批准率
~2–4% 一体化验证、KYC/AML、交易监控 开发者友好;在220多个司法管辖区快速全球扩展

最新新闻与发展

  • Entrust(2024年4月):完成对Onfido的收购,创建一个服务于1400多家企业客户的综合数字身份认证平台,并增强生物识别身份检查能力。该收购于2024年2月正式宣布,并于2024年4月早些时候完成。 。
  • 欧洲委员会(2024年2月):eIDAS 2.0法规于2024年初获得议会批准,2024年5月生效,技术实施法案的官方发布时间截止日期定为2024年11月,成为身份验证市场的一个里程碑催化剂 [6]。
  • Jumio(2024年9月):Jumio在2024年10月的Money20/20 USA活动上推出了一项名为“Jumio Liveness”的升级生物识别功能。[24]
  • Thales集团(2024年11月):赢得一份价值1.2亿欧元的合同,为一家欧洲政府提供国家数字身份凭证,巩固其在主权身份项目文档验证软件中的地位 [22]。
  • Thales集团(2024年11月):赢得一份价值1.2亿欧元的合同,为一家欧洲政府提供国家数字身份凭证,巩固其在主权身份项目文档验证软件中的地位 [22]。

Identity Verification Market 报告范围

常见问题

企业部署中,编排层与独立验证API有何不同?
编排层根据实时风险信号,通过最佳验证方法(文件、生物特征或凭证)路由每个身份检查。同时,独立API每次调用执行单一检查类型 。采用编排的企业在很大程度上降低了误拒率,并减少了平均验证成本。
在评估多司法管辖区操作的KYC验证解决方案时,买家应优先考虑哪些采购标准?
买家应优先考虑司法管辖区覆盖范围、监管更新频率(每周或更好)以及对当地凭证格式(如Aadhaar或eIDAS钱包)的本地支持 [6]。当平台公开API并支持W3C可验证凭证时,供应商锁定风险降低。
被动活体检测如何在打击深度伪造攻击方面优于主动活体检测?
被动活体检测分析来自单张自拍的微纹理和反射模式,无需用户提示,能够捕捉绕过主动挑战方法的注入攻击 [5]。
可验证凭证在降低重复验证成本方面发挥了什么作用?
可验证凭证允许用户展示预先认证的身份属性,而无需重复完整检查,从而将每次事件的验证成本降低高达70% [10]。供应商通过凭证交换费用而非每个文件收费来实现盈利。
游戏和赌博监管机构如何重新塑造身份验证要求,超越年龄检查?
监管机构现在要求进行持续的可负担性评估和自我排除注册集成,要求在一次性年龄验证之外进行持续的数字身份认证 。英国赌博委员会的指南要求对高价值交易进行实时身份重新验证。
从本地身份验证迁移到基于云的身份验证时,会出现哪些技术债务挑战?
与核心银行系统的遗留集成通常依赖于与云API不兼容的批处理协议,需要中间件翻译层 。迁移通常需要12到18个月,成本为初始平台许可证的20%到30%。
欧盟人工智能法案的高风险分类如何影响生物识别身份验证的采购时间表?
供应商必须在进入欧盟市场之前完成合规性评估、偏见审计和透明度文档,这会使采购周期增加6到9个月 [17]。早期合规为身份验证市场的进入提供了竞争优势。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, cybersecurity frameworks, peer-reviewed technology journals, and authoritative digital identity publications. Key sources included the National Institute of Standards and Technology (NIST) Digital Identity Guidelines, European Union Agency for Cybersecurity (ENISA) Threat Landscape Reports, Financial Action Task Force (FATF) Anti-Money Laundering Standards, Bank for International Settlements (BIS) Committee on Payments and Market Infrastructures, FIDO Alliance Technical Specifications, Biometric Institute Performance Reports, Cybersecurity and Infrastructure Security Agency (CISA) Guidelines, European Commission eIDAS Regulatory Frameworks, Consumer Financial Protection Bureau (CFPB) Complaint Databases, Information Commissioner's Office (UK) Data Protection Reports, INTERPOL Cyber Fusion Centre Intelligence, World Bank ID4D (Identification for Development) Global Dataset, OECD AI Policy Observatory, IEEE Biometrics Standards Collection, and national digital identity initiatives from key markets (India Stack/Aadhaar, Singapore Singpass, Estonia e-Residency). These sources were utilized to collect authentication protocol standards, regulatory compliance mandates (KYC/AML), biometric performance benchmarks, cyber fraud incident statistics, digital onboarding penetration rates, and competitive intelligence for biometric facial recognition, document verification, knowledge-based authentication, and behavioral analytics technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Chief Executive Officers, Chief Technology Officers, Chief Product Officers, Vice Presidents of Engineering, and Heads of AI/ML Research from identity verification technology vendors, biometric sensor manufacturers, and digital identity platform providers comprised supply-side sources. Demand-side sources included Chief Information Security Officers (CISOs), Heads of Fraud Prevention, Chief Compliance Officers, and Directors of Digital Onboarding from banking and financial institutions; IT Security Directors from healthcare systems and government agencies; and e-commerce platform architects from retail enterprises. The primary research validated market segmentation across biometric and non-biometric modalities, confirmed AI model deployment timelines, and garnered insights on authentication adoption patterns, SDK/API pricing strategies, and regulatory compliance expenditure dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and transaction volume analysis. The methodology included:

Identification of 50+ key technology vendors across North America, Europe, Asia-Pacific, and Latin America, spanning pure-play identity verification providers, integrated biometric platform vendors, document authentication specialists, and AI-powered fraud detection developers

Product mapping across biometric types (facial recognition, fingerprint scanning, iris recognition, voice biometrics, behavioral analytics) and non-biometric categories (document verification, knowledge-based authentication, OTP/token-based verification, database identity proofing)

Analysis of reported and modeled annual revenues specific to identity verification portfolios, including software licensing, SaaS subscription revenue, and professional services

Coverage of vendors representing 75-80% of global market share in 2024, including cybersecurity divisions of major credit bureaus and digital identity specialists

Extrapolation using bottom-up (digital transaction volumes × verification penetration rate × average selling price by vertical) and top-down (vendor revenue validation and cloud infrastructure spend attribution) approaches to derive segment-specific valuations across BFSI, government, healthcare, and retail verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















