Hyperlipidemia Drugs Market Summary
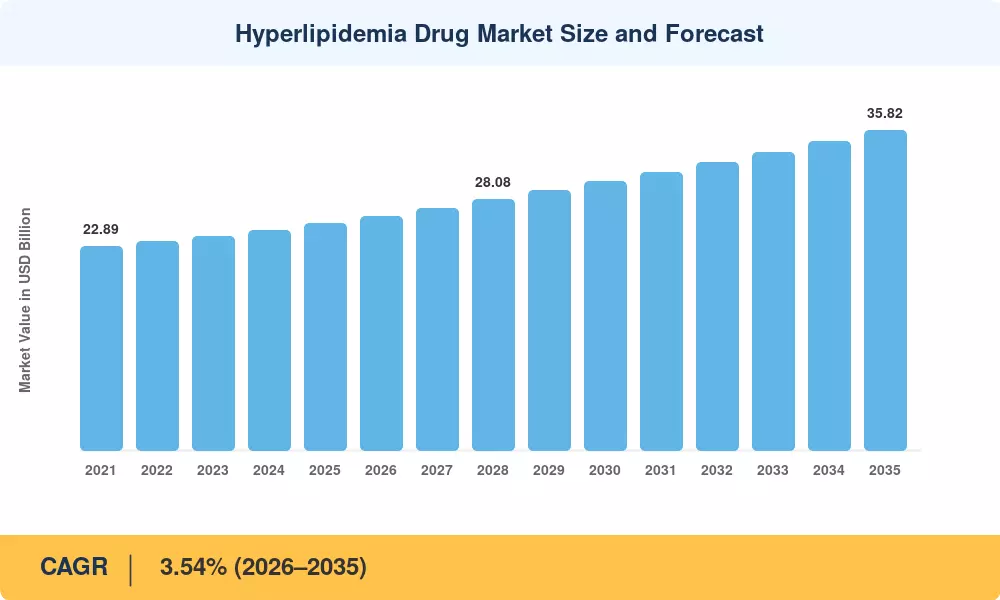
全球高脂血症药物市场规模在2025年估计为253.8亿美元,预计市场将从2026年的261.9亿美元增长到2035年的358.2亿美元,在2026年至2035年的预测期内注册年均增长率为3.54%。这一增长轨迹反映了全球脂质异常的负担不断加重——目前影响超过21亿成年人——以及持续的临床重点在于积极的脂质管理,以预防动脉粥样硬化心血管事件 [1]。更新的ACC/AHA和ESC/EAS治疗指南继续降低推荐的LDL-C阈值,推动支付系统更广泛地覆盖品牌和生物药物降脂疗法,即使是仿制他汀类药物仍占据处方量的主导地位 [2]。
高脂血症药物市场正在发生重大治疗转变。尽管注射用PCSK9抑制剂、小干扰RNA药物如inclisiran,以及腺苷三磷酸柠檬酸裂解酶抑制剂如bempedoic酸仍是一线治疗的主要支柱,但它们正越来越多地与传统口服他汀类药物共享处方空间。这一变化在投资活动中得到了反映:行业交易记录显示,在2022年至2024年间,针对下一代脂质调节剂的风险投资和制药许可交易总额超过了47亿美元 [3]。由于监管激励措施,如FDA对创新机制的突破性疗法认定,多个管线候选药物的上市时间得到了加快 [4]。
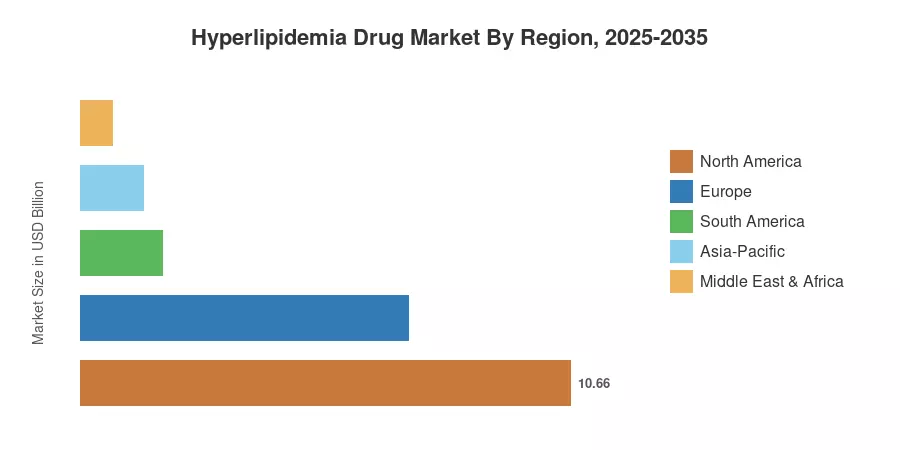
凭借强大的支付者报销、专业药房基础设施和高诊断率,北美占据了约42%的高脂血症药物市场。预计亚太地区将以5.4%的年均增长率成为增长最快的地区,这得益于中国、印度和东南亚政府主导的筛查倡议。欧洲的市场份额位居第二,约为28%,这得益于德国、法国和英国的基于结果的合同,以及统一的EMA批准 [5]。高脂血症药物市场预计将稳步发展,但在根本上随着真实世界证据项目重新定义处方标准和专利悬崖加速生物类似药的引入而发生变化。
关键报告要点
• 按药物类别
- 他汀类药物在2025年占高脂血症药物市场份额的72.5%,得益于根深蒂固的指南推荐和低成本仿制药的可用性。
- 预计PCSK9抑制剂将在2035年前以4.0%的年均增长率扩展,推动因素包括标签扩展和基于结果的协议改善净定价。
• 按给药途径
- 口服制剂在2025年占高脂血症药物市场的60.6%,反映了他汀类和依折麦布处方的主导地位。
- 注射给药以4.8%的年均增长率增长,推动因素包括注射生物制剂和半年一次的siRNA给药方案的采用。
• 按分销渠道
- 零售药房在2025年占据了45.8%的收入,仍然是慢性口服疗法的主要发放点。
- 在线药房的渠道年均增长率最高,达到5.2%,反映了数字健康平台的扩展和邮购便利性。
• 按地区
- 北美在2025年贡献了约42.0%的高脂血症药物市场收入。
- 亚太地区预计将在2035年前注册5.4%的年均增长率,是所有地区中增长最快的。
高脂血症药物市场规模与预测(2021–2035)
市场规模基于处方审计数据库、支付者报销记录、公司收入披露以及根据WHO和国家健康登记处流行病数据校准的专有计量经济模型 [6]。历史数据(2021–2024)来自审计来源;2025年为基准年;2026–2035年的数值为预测值。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


