人狂犬病疫苗市场 摘要
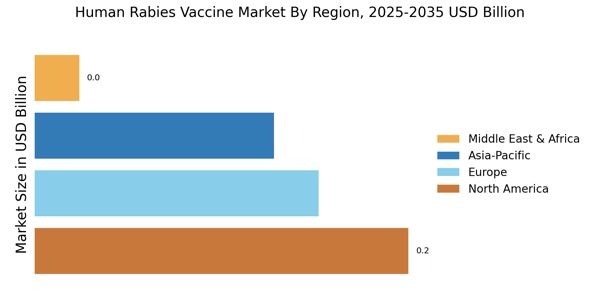
全球人用狂犬病疫苗市场在2024年的规模估计为6.245亿美元,预计市场将从2025年的6.681亿美元增长到2035年的13.12亿美元,在2025年至2035年的预测期内注册年均增长率为6.98%。北美在2024年主导市场,市场份额超过32.26%,产生约2亿美元的收入。
全球对狂犬病预防的关注增加和免疫接种计划的扩展是市场的主要增长驱动因素。意识的提高、医疗保健的改善和政府主导的疫苗接种倡议正在加速需求,确保全球范围内对致命病毒感染的更广泛保护。
根据世界卫生组织,狂犬病每年导致约59,000人死亡,而每年有超过1500万人接受暴露后预防治疗。联合国儿童基金会强调覆盖数百万儿童的疫苗接种活动,支持全球改善接种和预防。
主要市场趋势和亮点
人狂犬病疫苗市场因技术进步和意识提升而蓄势待发。
- 肌肉给药占64%的市场份额,反映出强大的临床采用和有效性。
- 北美占32.26%的市场份额,而欧洲占30%的市场份额,2024年估值为1.86亿美元。
- 暴露后预防以67%的市场份额主导,受到狂犬病暴露事件后急需治疗的推动。
- 灭活病毒疫苗以59%的市场份额领先,得益于经过验证的安全性和长期的临床使用。
市场规模与预测
| 2024市场规模 | 0.6245(十亿美元) |
| 2035市场规模 | 1.312(十亿美元) |
| 年均增长率(2025 - 2035) | 6.98% |
主要参与者
如赛诺菲(FR)、巴拉特生物技术(IN)、默克公司(US)、葛兰素史克(GB)、印度血清研究所(IN)、辉瑞(US)、哈夫金生物制药公司(IN)、Zydus Cadila(IN)等公司是全球市场的一些主要参与者。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



